







加息预期飙升、美债破5%,黄金为何依然「跌不动」?
律动BlockBeats热度: 4366
美联储加息预期飙升、美债收益率破5%、油价因中东冲突大涨,多重利空压制黄金价格,但地缘政治风险引发的避险需求与长期结构性买盘形成对冲,使金价在4000美元/盎司关键支撑位保持韧性;机构上调黄金长期目标价至2026年4600美元/盎司。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:《美联储本周加息概率 92%、10 年期美债收益率破 5%,为何没能压垮黄金?》 原文来源:华尔街见闻
原文作者:律动BlockBeats
原文来源:https://wallstreetcn.com/articles/3781778
转载:火星财经
加息预期推高无风险利率、美元走强以及油价上涨共同对黄金价格构成短线压力,但地缘政治风险带来的避险需求和长期结构性买盘形成了有效对冲,令金价在关键位置维持韧性。OCBC 上调黄金预测,预计金价到 2026 年 12 月将达到每盎司 4600 美元。美联储加息预期飙升、美债收益率突破 5% 心理关口,黄金却未被压垮——这背后是地缘风险驱动的通胀对冲需求与利率压力之间的角力,折射出当前宏观环境的深层矛盾。
中东局势急剧恶化成为这轮行情的核心推手。据新华社报道,也门胡塞武装对沙特发动新一轮袭击,沙特随即关闭东西输油管道,这条管道日均输送量涉及全球约 4% 的石油供应。油价随之攀升至每桶 107 美元附近,布伦特原油报每桶 106.96 美元。能源冲击强化了市场对通胀持续的担忧,CME FedWatch 工具显示美联储本周加息 25 个基点的概率已升至约 92% 至 93%。10 年期美债收益率周一盘中一度触及 5%,为 2023 年 10 月以来首次。
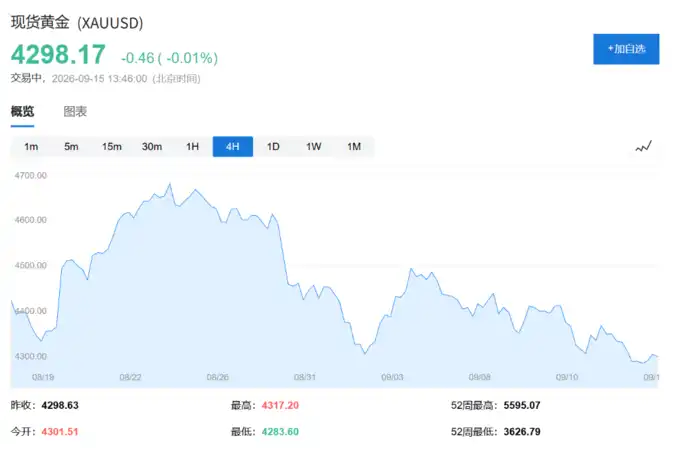
然而,黄金并未在上述利空组合拳下崩溃。现货黄金在 4300 美元附近窄幅震荡,较 8 月底逾 4600 美元/盎司的高点下跌逾 3%,但仍牢守 4000 美元一线支撑。加息预期推高无风险利率、美元走强以及油价上涨共同构成短线压力,但地缘政治风险带来的避险需求和长期结构性买盘形成了有效对冲,令金价在关键位置维持韧性。
供给冲击叠加加息预期,黄金承压但未溃
黄金周一跌逾 1% 至五周低点后,周二小幅回稳。现货黄金报 4298.86 美元/盎司。
从逻辑链条看,油价上涨→通胀预期升温→美联储加息确定性增强→美债收益率走高→美元走强,每一环都构成黄金的利空因素。黄金不产生利息,在利率上行周期中,相对于生息资产的吸引力天然下降。
但这一逻辑在当前的中东冲突背景下遭遇了强力对冲。沙特东西管道遭袭后,沙特方面尚未说明管道何时恢复运营,也未明确能否通过霍尔木兹海峡增加出货量来弥补缺口。供给前景的持续不确定性,维持了市场对通胀风险和地缘动荡的高度警惕,令黄金的避险属性得到支撑。
美债破 5%:加息信号还是财政忧虑的共鸣?
10 年期美债收益率突破 5%,并非单一因素所致,而是多重力量共振的结果。
通胀压力是直接触发点。8 月美国 CPI 同比上涨 3.4%,核心 CPI 同比涨 2.4% 但环比加速至 0.3%,非农就业新增 16.2 万人,失业率维持 4.1%。这一「通胀未灭、就业韧性」的组合,令市场对美联储在 9 月 FOMC 会议上加息几无异议。据路透调查,接受调查的经济学家还预期年内将至少再加息一次。
与此同时,财政因素也在持续推升长端收益率。公开数据显示,本财年前 11 个月美国净利息支出历史上首次突破 1 万亿美元,联邦债务总额突破 40 万亿美元。此外,与 AI 基础设施建设相关的企业债发行规模急剧扩张,据高盛数据,Alphabet、亚马逊等超大规模云计算服务商今年已发行约 1940 亿美元债券,预计全年发行规模可能达 2500 亿美元左右。
PGIM Credit 联合首席投资官 Greg Peters 对此直言:「我一直在问自己,究竟什么能成为压低收益率的催化剂?除了传统的经济衰退,实在很难找到其他因素。让收益率维持在高位乃至继续上行的条件已经完全具备。」CreditSights 投资级与宏观策略主管 Zach Griffiths 则表示,10 年期美债收益率有可能进一步冲向 5.5%。
市场在押注什么:一次加息,还是「更高更久」?
此次 FOMC 会议中真正牵动市场神经的,不是加息本身,而是会后点阵图与发布会所传递的政策路径信号。
据摩根士丹利的预测,美联储预计将在 9 月和 12 月各加息 25 个基点,理由是能源价格的二次效应、AI 投资驱动的强劲需求、中性利率可能暂时偏高,以及维护货币政策信誉的考量。
在美债收益率方面,南非标准银行 G10 策略主管 Steven Barrow 将 10 年期美债收益率年末预测上调至 5.2%,并预计该收益率将在 2027 年第一季度进一步升至 5.3%。「让我坚信收益率将突破 5% 的一个因素是,我们在通胀数据并未明显超出预期的背景下,收益率便已升至接近 5% 的水平,」Barrow 表示。他同时预计,美联储在 9 月和 12 月各加息一次后,将维持利率稳定至 2027 年底。
道明证券策略师 Gennadiy Goldberg 为首的团队则认为,鉴于市场已大幅计入加息预期,收益率不会因加息本身而明显失控上行,但除非经济出现恶化迹象,长债收益率在 2027 年总体上应维持在较高水平。
OCBC 外汇分析师 Christopher Wong 指出,高油价、高美债收益率和避险情绪减弱共同推升了美元,但随着加息已被充分定价,美元进一步上涨需要美联储明确保留继续收紧的选项。
长期支撑犹存,机构上调黄金目标价
尽管短线压力不可忽视,机构投资者对黄金的长期展望并未逆转。
OCBC 已上调贵金属价格预测,理由是价格起点更高、投资参与度改善以及结构性需求持续支撑。OCBC 财富顾问部门主管 Chez Anbu 表示,黄金 8 月的强劲反弹逆转了此前偏弱的走势,宏观背景趋于改善。该行现预测黄金至 2026 年 12 月将达到每盎司 4600 美元,白银目标价为 69.70 美元/盎司。
从价格结构看,黄金在此前调整期间确立的约 4000 美元/盎司支撑位依然完好,9 月虽跌逾 3%,但仍远高于该底部区域。
对于黄金持有者而言,当前局面的核心逻辑是:加息推高了持有黄金的机会成本,但同样的加息动因——能源冲击引发的通胀担忧与地缘政治不确定性——也正在支撑金价。只要中东局势未见明显缓和,这一内在张力将持续存在,黄金的避险溢价也不会轻易消散。
本内容旨在传递行业动态,不构成投资建议或承诺。
本文来源:律动BlockBeats


24H热门新闻
暂无内容
