







高盛研报解读:服务器市场看 1.5 万亿,戴尔份额领跑
深潮TechFlow热度: 4579
高盛上调2030年全球服务器市场规模预测至1.5万亿美元,其中AI服务器达1.3万亿美元、五年复合增速46%;戴尔传统与AI服务器份额均显著提升,分别达29%和17%,获高盛买入评级,而SMCI遭卖出评级,反映市场对硬件厂商AI份额可持续性的分化判断。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
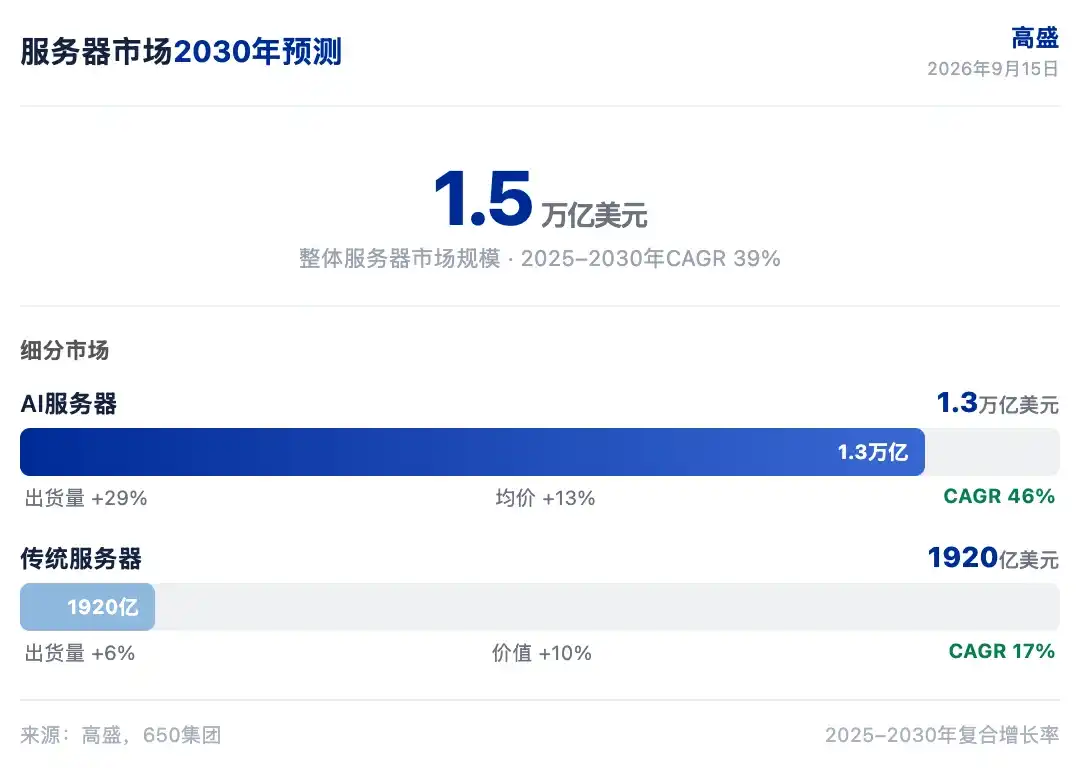
市场关注 AI 服务器增速能否延续,高盛把 2030 年整体服务器市场规模预测上调到了 1.5 万亿美元。650 集团(一家专注于服务器和存储市场的调研机构)将 2025 到 2030 年复合增长率定为 39%,AI 服务器预计达到 1.3 万亿美元,复合增长率 46%。高盛在 2026 年 9 月 15 日发布的报告中更新了服务器市场份额模型,戴尔在传统服务器和 AI 服务器领域的份额均实现年度增长。
传统服务器第二季度同比增长 91%,价格驱动特征明显。AI 服务器出货量与平均售价在各细分领域的发展更为均衡。戴尔传统服务器份额升至 29%,AI 服务器份额升至 17%。HPE 和 SMCI 在 AI 服务器市场的份额出现分化。
整体服务器市场看 1.5 万亿
650 集团上调服务器市场预测,预计 2030 年整体规模达到 1.5 万亿美元,2025 到 2030 年复合增长率 39%。AI 服务器市场预计达到约 1.3 万亿美元,复合增长率 46%,其中出货量增长 29%,平均售价增长 13%。传统服务器市场预计达到约 1920 亿美元,复合增长率 17%,出货量增长 6%,价值增长 10%。
传统服务器第二季度行业收入同比增长 91%,出货量下降 9%,平均售价上涨 111%。IDC 估计传统服务器收入同比增长 81%,出货量增长 17%,平均售价上涨 56%。AI 服务器第二季度同比增长 94%,出货量增长 20%,平均售价上涨 62%。IDC 估计 AI 服务器收入同比增长 43%,出货量增长 10%,平均售价上涨 30%。两家机构的口径差异,主要来自对加速计算服务器的定义和样本覆盖范围不同。
戴尔传统份额升至 29%
戴尔在传统服务器和 AI 服务器两个市场的份额同步提升。第二季度传统服务器营收 113 亿美元,同比增长 278%,出货量增长 9%,平均售价上涨 248%。戴尔在传统服务器市场的份额升至 29%,2025 年第二季度为 15%。其中新云服务商领域份额从 15%升至 34%,企业领域份额从 21%升至 36%。
戴尔 AI 服务器收入同比增长 146%,出货量增长 80%,平均售价上涨 37%。戴尔在 AI 服务器市场的份额升至 17%,2025 年第二季度为 13%。新云市场份额从 47%升至 51%,企业市场份额从 30%升至 46%。650 集团估计,戴尔在 AI 服务器市场占据 17%的份额,仅次于英伟达的 42%和白牌厂商的 24%。
AI 服务器五年增速 46%
AI 服务器市场的增长由出货量和平均售价共同驱动,出货量复合增长率 29%,平均售价复合增长率 13%。英伟达在 AI 服务器市场占据 42%的份额,位居第一。白牌厂商占 24%,戴尔占 17%,SMCI 占 8%。这一格局意味着 AI 服务器市场仍由芯片厂商和代工白牌主导,品牌服务器厂商的份额空间有限。
HPE 传统服务器第二季度营收同比增长 75%,出货量下降 3%,平均售价上涨 82%。HPE 在传统服务器市场的份额为 12%,2025 年第二季度为 13%。HPE 在 AI 服务器市场的份额为 1%,2025 年第二季度为 3%。SMCI 传统服务器营收同比增长 356%,出货量下降 4%,平均售价上涨 375%。SMCI 在传统服务器市场的份额升至 10%,2025 年第二季度为 4%。SMCI 在 AI 服务器市场的份额为 8%,2025 年第二季度为 9%。
三家硬件商评级分化
买入评级给了戴尔和慧与,卖出评级给了 SMCI。高盛对戴尔维持买入评级,12 个月目标价 570 美元,基于 18 倍 NTM+1 年每股收益。高盛对慧与维持买入评级,12 个月目标价 75 美元,基于 14 倍 NTM+1 年每股收益。高盛对 SMCI 维持卖出评级,12 个月目标价 34 美元,基于 7.5 倍 NTM+1 年每股收益。三家公司的评级差异,反映高盛对 AI 服务器份额可持续性的不同判断。
戴尔的主要风险包括消费级和商用 PC 需求弱于预期、企业 IT 支出表现不佳、混合办公模式带来的逆风、宏观经济疲软、渠道库存过剩导致价格压力、原材料成本上升、白牌厂商竞争加剧、新一代云服务商对 AI 服务器需求结构性降低。慧与的风险包括企业 IT 支出和数据中心资本开支低于预期、白牌机厂商竞争、整合瞻博网络期间客户流失、零部件成本高于预期、存储业务份额增长未实现、企业和主权 AI 数据中心需求不及预期。SMCI 的上行风险包括对 AI 服务器需求强于预期、市场份额提升、核心营业利润率改善、客户多元化。
如果 AI 服务器增速从第二季度的 94%放缓,戴尔、慧与和 SMCI 的份额争夺会走向何方,硬件毛利率能否守住,将是下一个观察点。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 9 月 15 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
