







全球燃油紧缺,美股三大炼油股为何最吃裂解价差?
深潮TechFlow热度: 5037
全球燃油供应紧张推高柴油与汽油价格,柴油—原油裂解价差创历史新高,炼油利润率大幅上升;马拉松石油(MPC)、瓦莱罗能源(VLO)和PBF Energy因产能布局、盈利增长及西岸市场优势成为受益最显著的三家美股炼油企业。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Steven Cress, Quant Team
编译:深潮 TechFlow
深潮导读:Seeking Alpha 量化团队认为,全球燃油供应冲击已经到来——柴油期货与零售价创纪录,裂解价差(crack spread)冲上新高;即便油价回落,炼油商仍可能靠产品端溢价赚钱。文章点名马拉松石油(MPC)、瓦莱罗(VLO)、PBF Energy 三只美股炼油标的,称它们在 Quant 榜单与西岸供应缺口里位置最靠前。
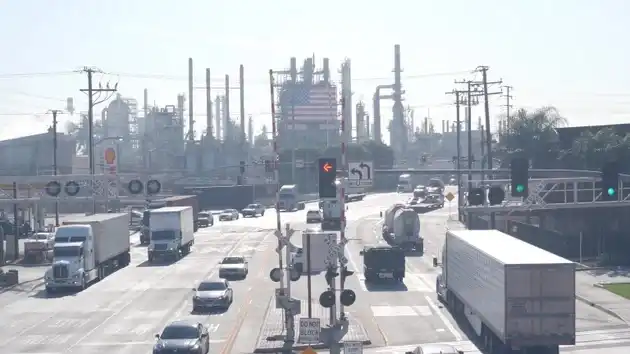
供应冲击:柴油创纪录,炼油利润率重回聚光灯
全球燃油危机已经到来。在作者看来,美国炼油商可能是最大赢家之一,而且这股顺风或许还能持续一段时间。问题不只是原油涨价。汽油和柴油供应偏紧,叠加加州市场越来越受约束,都可能推高炼油利润率。重要的是,即便油价回落——以当前局势看,这种回落也不太像近在眼前——炼油端的机会仍可能留着。
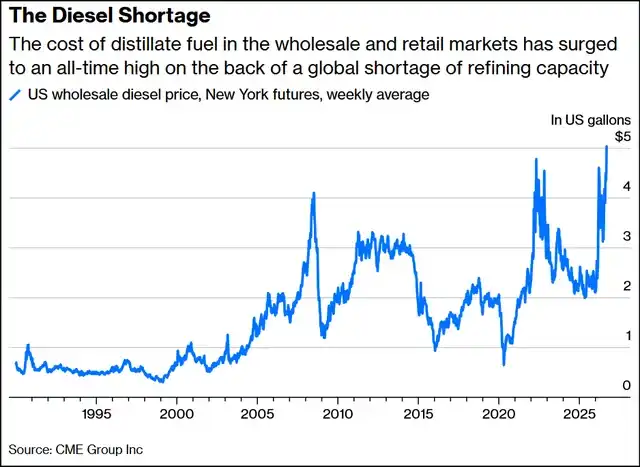
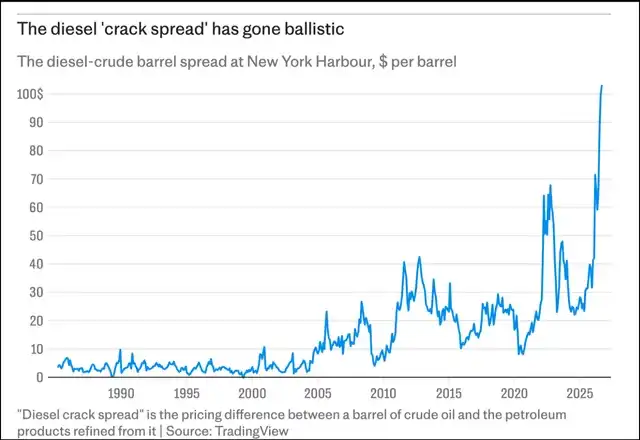
多场地缘冲突继续压缩炼油产能、打乱供应链。美国炼厂已接近满负荷运行,库存却在下降。本周美国柴油期货结算价创纪录,零售价也刷新历史高点。成品油涨幅跑赢原油,柴油—原油裂解价差随之冲上新高。
(Energy and Climate Intelligence Unit,ECIU)
与此同时,美国汽油零售均价仍悬在每加仑 4.40 美元上方。高盛预计柴油价格和利润率还会继续上行,并认为汽油或有更大上行空间——因为炼厂会优先保柴油产出。无论哪一头,美国炼油商都站在受益一侧。
全球燃油危机下的炼油股精选
这场全球燃油供应冲击,尤其可能给三家美国炼油商带来机会:它们都有能力吃下不断扩大的「裂解价差」——即原油成本与成品油售价之差。作者先用 Seeking Alpha 股票筛选器筛出炼油行业「强烈买入」,再锁定对美国与全球燃油紧张暴露充分的公司。入选三只票各有资产与布局优势,能对接全球偏紧的需求,也包括西岸日益紧张的缺口。
1. 马拉松石油(Marathon Petroleum,MPC)
市值:1162.4 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):能源板块 226 只中第 3
Quant 行业排名:炼油行业 17 只中第 3
马拉松与另外两只炼油股,是 Quant Growth & Income 组合里表现最好的一批。该组合自 6 月上线以来,马拉松总回报+56.82%,瓦莱罗能源(VLO)+56.07%,Phillips 66(PSX)+46.85%,过去一年都大幅跑赢板块。
作者认为,MPC 受益于偏建设性的宏观环境:中东与俄乌冲突限制全球炼油产能,美国汽油库存仍明显低于历史均值。依托西岸资产与一体化物流网络,在亚洲进口回落时,MPC 有条件承接加州消费端需求。
大型炼油股:近 1 年股价回报
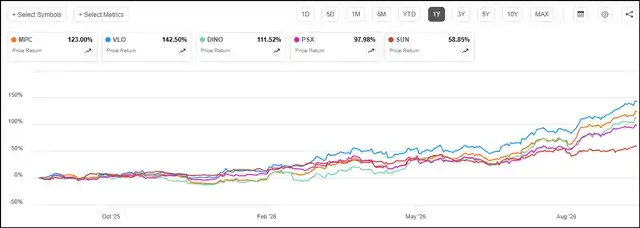
裂解价差走阔推高炼油利润后,MPC 在2026 年二季度录得调整后 EBITDA 85 亿美元,高于上年同期的 32 亿美元。二季报电话会上,公司称汽油、柴油、航煤的国内外需求仍然强劲,并预计炼油景气会贯穿今年余下时间、延续到 2027 年。
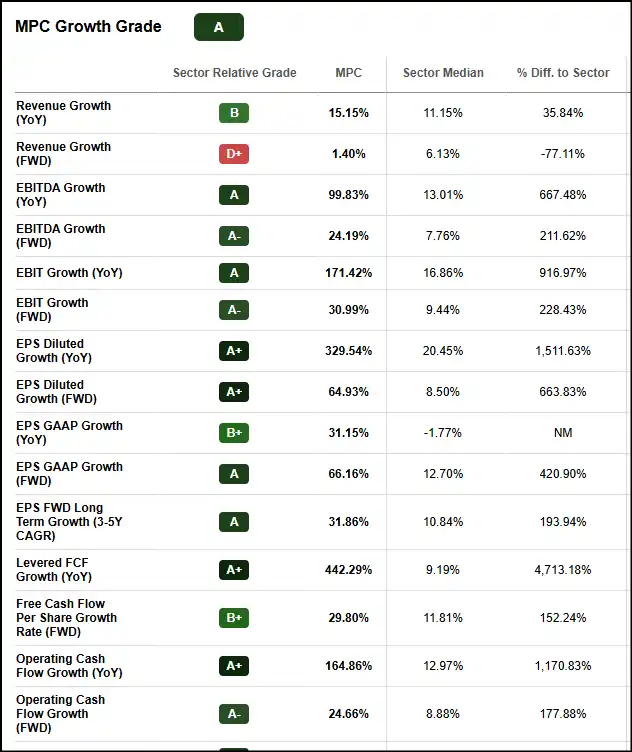
盈利与现金流飙升之外,MPC 出色的成长评分还建立在远期 EPS 增速超过 64%、远高于板块约 8%的基础上。过去 90 天里,EPS 预期上修 16 次、下修为 0,盈利展望持续改善。
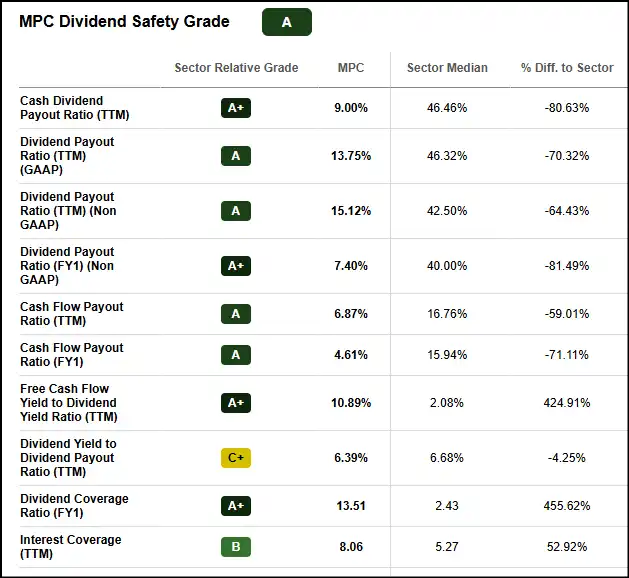
MPC 股息安全、覆盖充分,已连续派息 14 年。强劲现金流与保守派息率支撑「A」级股息安全评分,反映公司维持当前股息的能力。尽管股价大涨把股息率压到 1%以下,五年股息增速仍有 11.51%,一致预期也指向未来三年继续上调。
用 PEG(市盈率除以长期增速)看,MPC 仍有吸引力:远期 PEG 仅0.24,相对板块折价约 78%。作者接下来转向另一只同属 QG&I 组合、在他看来同样具备上行空间的炼油股。
2. 瓦莱罗能源(Valero Energy,VLO)
市值:1161.2 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):226 只中第 2
Quant 行业排名:17 只中第 2
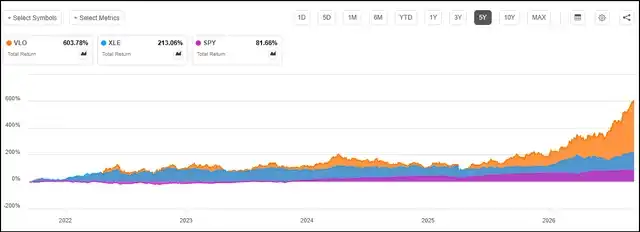
作者认为瓦莱罗兼具成长与稳定派息:过去五年股东总回报逾 600%,远超大盘与能源板块。它曾是 Alpha Picks 持仓,在俄乌冲突初期能源供应紧张、需求旺盛时贡献过组合收益;之后公司持续超预期、屡创利润纪录,吃下地缘受限的供应格局,股价继续走强。
VLO vs 标普 500 与能源板块(XLE):五年总回报
瓦莱罗 2026 年二季度利润同比暴增逾 5 倍至 37.2 亿美元,炼油利润率接近翻倍。公司预期炼油裂解价差将维持高于历史中周期水平,理由是需求韧性、全球成品油供需偏有利,以及产能受限。
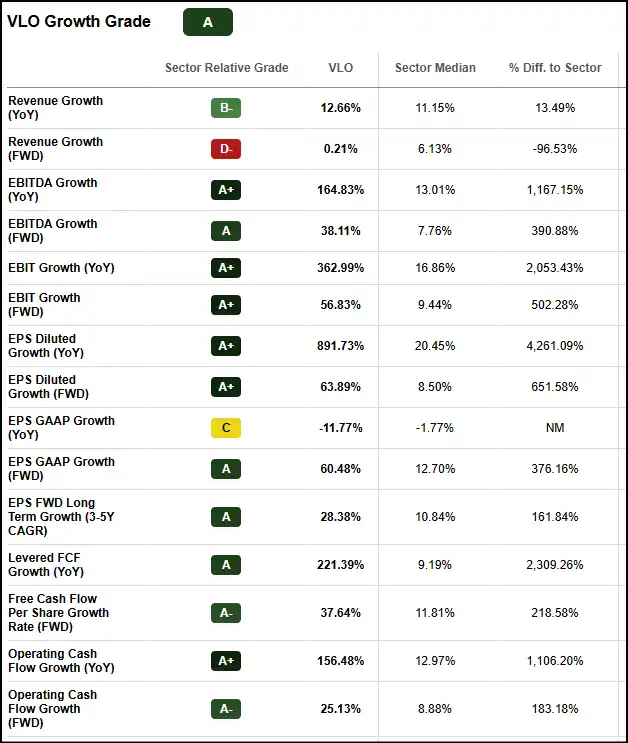
过去 90天 EPS 上修 19 次、下修为 0,支撑公司在 2026 财年——含未来两个季度——EPS 与营收的大幅上修预期。强运营杠杆帮助抬升成长评分:EBIT 快速攀升,远期 EPS 与现金流增速同样强劲。
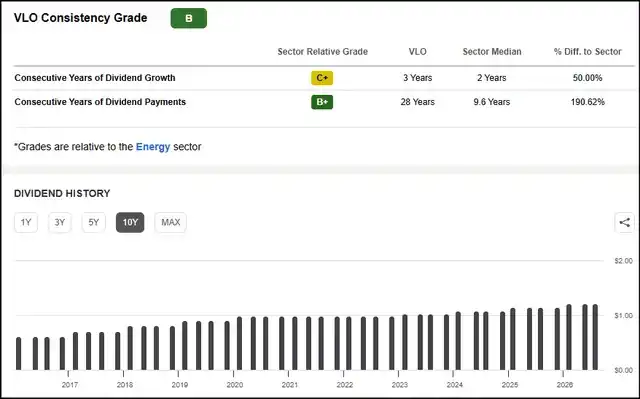
VLO 已连续派息 28 年,远期股息率约 1.19%。股息安全评分为 A+,依托出色的覆盖率、保守杠杆与可持续的增速。
VLO 多项估值指标仍有吸引力,但整体评分被偏高的市净率拖累。按远期 PEG 计,相对板块折价约 72%。作者认为,安全股息与扎实基本面,使 VLO 适合作为持续燃油危机中的上行敞口。
3. PBF Energy(PBF)
市值:90.7 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):226 只中第 1
Quant 行业排名:17 只中第 1
压轴是 PBF Energy:目前 Quant 排名第一的能源股,也是近期加入 Alpha Picks与 PRO Quant 组合的标的。PBF 是美国领先的独立炼油商与运输燃料供应商,六座炼厂中有两座位加州;加州约三分之一汽油需求依赖进口,本地市场偏紧,PBF 位置靠前。
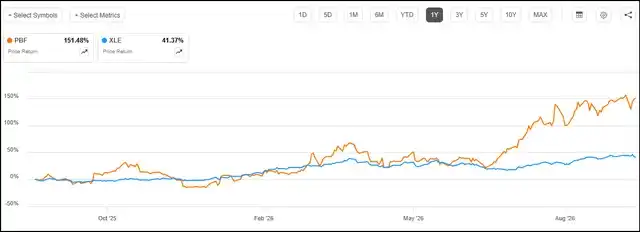
PBF vs 标普 500 能源板块:近 1 年股价回报
2026 年二季度营收同比大增 56%至 116.8 亿美元,EPS 大幅超预期;裂解价差有利、加工量上升,炼油利润率走阔。公司同步修复资产负债表,净债务减少 14 亿美元,季末现金约 9 亿美元。
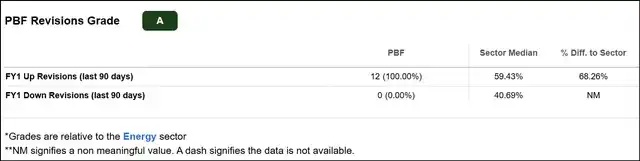
远期经营性现金流与 EBITDA 增长支撑较高的成长评分。华尔街对 2026 财年展望越来越乐观,盈利预期连续上修。
PBF 远期股息率约 1.45%,现金流与保守派息率覆盖充分,股息安全评分扎实。股价大涨后估值仍不算贵,远期市盈率仅约 3.7 倍。
PBF 收束了作者在全球燃油危机叙事下的炼油精选篮子:三只票同时具备盈利性成长与强动量。
结语:搭上能源供应冲击的炼油股
美国炼油商有条件吃下这场压缩产能、推高柴油与汽油价格的全球燃油危机。成品油涨幅盖过原油,柴油—原油裂解价差创历史新高,直接抬升炼油利润率。即便原油回落,只要裂解价差维持高位,炼油端机会仍可能在。作者尤其看好三家美国炼油商承接结构性顺风,基本面扎实,盈利上修空间也大。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
