







ETH 囤币不卖:你是该选质押生息,还是抵押借贷?
imToken热度: 3663
文章对比分析以太坊(ETH)持有者在PoS时代下的两种核心资产利用方式:Native Staking通过质押参与网络共识获取协议奖励,适合长期持有者将持有时间资本化;DeFi借贷则通过超额抵押ETH借出稳定币,在不卖出的前提下释放流动性,但需承担利率与清算风险。二者本质不同——前者赚‘时间的钱’,后者换‘流动性的钱’,适用于不同资金需求和风险偏好。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
持有 ETH 之后,还能做点什么?
几年前这个问题的答案简单得甚至有些单调:提进冷钱包,放着,等牛市。
但在以太坊完成 PoS 转型、链上借贷市场完全跑顺的今天,手里的 ETH 显然不甘心只屯着不动。最常见的,要么做 Native Staking 拿协议质押奖励,要么把 ETH 押进借贷市场借出稳定币,在不交出筹码的前提下套出一笔流动性。
表面来看,两种方式都是在让「躺在钱包里的 ETH 动起来」,但如果只比较谁的 APR 更高,很容易忽略它们最本质的区别:
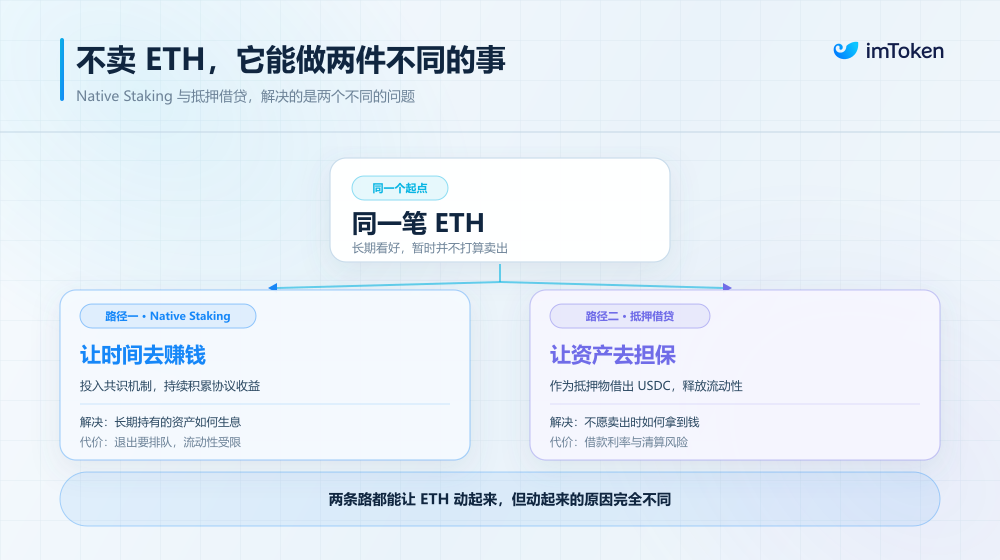
Native Staking 解决的是长期持有资产如何持续生息的问题,而借贷解决的,则是不愿出售资产时,如何释放流动性和资本效率的问题。
它们对应的,其实是两种完全不同的资产需求。
一、Native Staking:把漫长的持有时间,变成生产资料
先看最纯粹的一种场景。
假设手里有 32 个(或更多)ETH,未来两三年内几乎确定不会动用,那在现货层面,币价的短期波动你认了,这时候唯一能继续做文章的变量,其实就是这段确定要付出的持有时间。
Native Staking 做的,正是这件事,去把这段时间资本化。
众所周知,以太坊进入 PoS 时代后,验证者通过质押 ETH 参与网络共识,负责证明、区块提议等工作,并根据协议规则获得相应奖励。
也就是说,这部分收益并不是来自另一个借款人的利息,也不是某个 DeFi 协议额外发放的 Token,它直接来自于以太坊网络给底层安全维护者的协议奖励。
因此,对于长期持有者而言,Native Staking 的逻辑其实非常直接——既然这部分 ETH 本来就不准备动,那么可以让它在持有期间参与网络运行,并持续积累更多 ETH。
且 Pectra 升级之后,这条路径又进一步发生了变化(延伸阅读《当 800 万枚 ETH 开始「搬家」:后 Pectra 时代,Staking 迎来结构性巨变?》)。
新的 0x02 Compounding Validator 将单个验证者的最大有效余额从过去的 32 ETH 提升至 2048 ETH,超过 32 ETH 的奖励可以按 1 ETH 为单位继续计入有效余额并参与后续收益计算,也让原生质押真正具备了更加完整的复利能力。
但 Native Staking 同样存在一个很明显的特点,那就是它解决了收益问题,却没有直接解决流动性问题。
因为一旦 ETH 进入验证者体系,它首先承担的是网络安全资本的角色。新验证者需要经历激活队列,完全退出时也需要根据网络情况等待退出流程,因此它并不像钱包余额一样,可以随时拿出去消费、交易或者进行其他投资(延伸阅读《现在参与以太坊原生质押,为什么要先排队一个月?》)。
当然,Liquid Staking 的出现部分解决了这个问题,比如通过 Lido 质押 ETH 后获得 stETH,用户依然可以转账、借贷或者参与其他 DeFi 活动,但从资产结构来看,它也在最简单的 Native Staking 之上,增加了一层 LST 协议和 Token。
所以如果把问题进一步抽象,Native Staking 最适合解决的,其实是你有一笔确定长期持有的 ETH,怎样让这段持有时间本身产生价值。
二、借贷:保留筹码的同时,提前透支购买力
借贷解决的完全是另一种现实麻烦。
你同样极度看好 ETH,坚决不想卖,但现实中突然需要一笔现金周转,或者链上出现了一个极具诱惑力的新机会。
直接砸现货当然最省事,但代价是彻底交出了筹码,如果 ETH 随后开启大级别主升浪,被卖掉的现货仓位很难以低成本再接回来。
DeFi 借贷提供了另一种思路,不卖 ETH,把 ETH 作为抵押物,超额抵押并借出需要的稳定币。
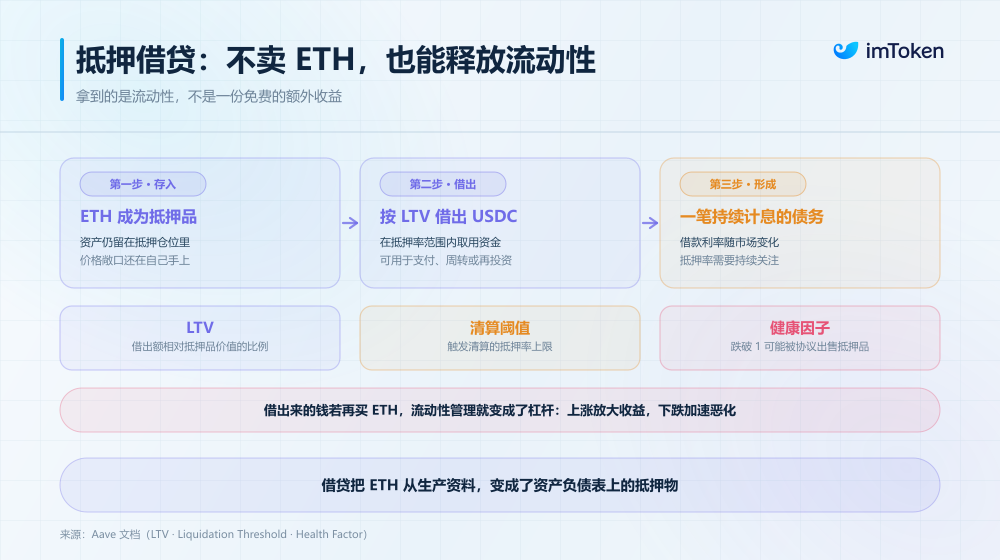
以 Aave 这类超额抵押借贷协议为例,用户可以存入符合条件的资产作为抵押品,在一定 LTV 范围内借出其他资产,借出的资金可以用于支付、投资或者其他资金需求,而原来的 ETH 仍然作为抵押资产存在。
这时候,ETH 承担的角色就完全变了。
在 Native Staking 中,ETH 是「生产资料」,通过参与网络共识创造协议收益;而在借贷中,ETH 更像是「资产负债表上的抵押物」,最大的价值是帮助持有者获得新的流动性。
所以严格来说,借贷并不是免费的「额外收益」。
借出资产之后,用户会形成一笔债务,需要承担持续变化的借款利率;与此同时,ETH 的价格如果大幅下跌,抵押仓位的 Health Factor 也会下降,一旦达到清算条件,部分抵押资产就可能被协议出售。
Aave 因此要求借款人持续关注 LTV、Liquidation Threshold 与 Health Factor。甚至于如果借出来的稳定币又被拿去购买更多 ETH,事情则会再进一步,让原本单纯的流动性管理,开始变成杠杆——ETH 上涨时,它会放大收益;ETH 下跌时,同样会加速抵押率恶化。
这也是借贷与 Native Staking 非常重要的一条风险分界线。Staking 的核心风险来自验证者运行、罚没以及退出流动性;抵押借贷则额外引入了债务、利率和市场价格驱动的清算风险。
因此,对于长期 Holder 来说,借贷真正解决的,是当你不想卖掉 ETH,却又需要使用资金时,能不能把这部分资产的流动性释放出来?
答案是可以。
只是这种流动性不是免费的。
三、一个赚「时间的钱」,一个换「流动性的钱」
从这个角度重新来看,Native Staking 和借贷并不存在绝对的替代关系,在实际仓位管理中,它们更像是解决不同阶段痛点的互补工具:
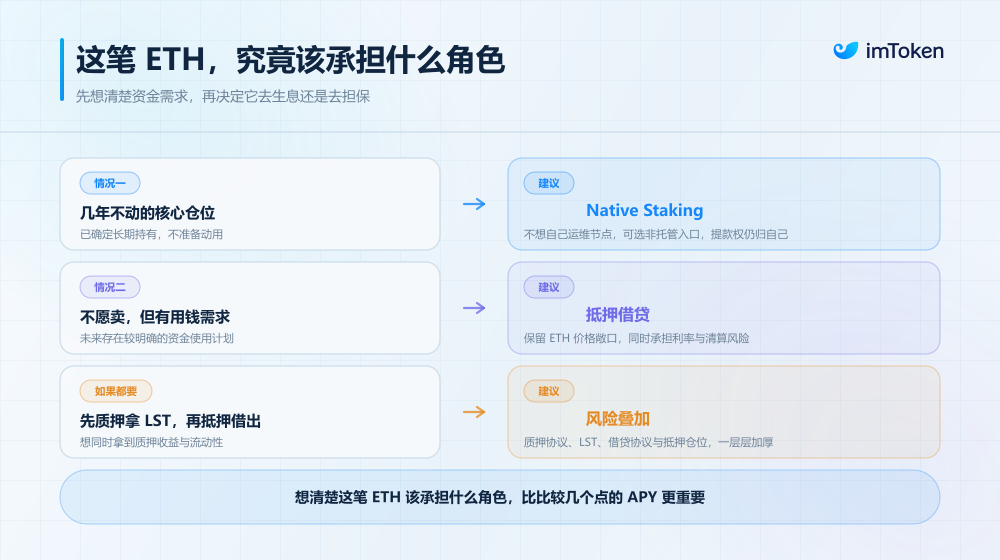
- 核心不动仓位:几年不打算变现的大头现货,走 Native Staking 是最自然的归宿,不引入外部债务,不承担市场清算,老老实实吃以太坊的网络红利;
- 战术机动资金:短期内有明确现金流诉求、且愿意承担监控成本的部分,借贷提供了一个无需抛售现货的缓冲带;
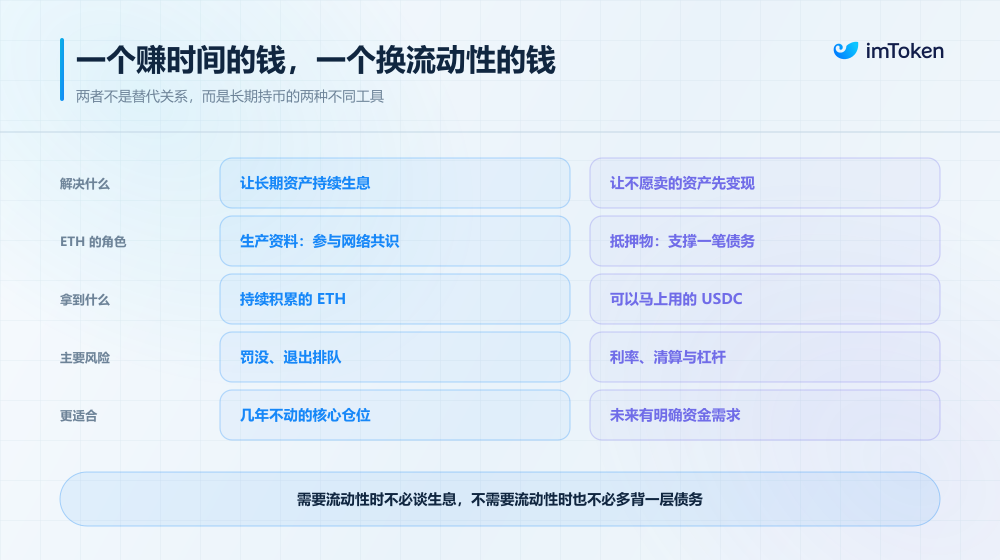
简单来说,不需要流动性时,让 ETH 进厂打工,需要流动性时,拉 ETH 出来当担保人,前者提高的是长期持有阶段的收益效率,后者提高的是资产负债表上的资本效率。
当然,DeFi 里也有各种把两者拧在一起的骚操作,比如把 ETH 换成 stETH 再拿去循环质押借贷,试图把两头的好处吃尽,但资本效率越紧绷,风险暴露和传导的链条就拉得越长。
不过说实话,对于打算长线持币的人来说,「少一层智能合约风险」,往往比「账面上多两个点的收益」更值钱。
而在现实中,很多人之所以不选 Native Staking,痛点实际上是嫌麻烦,毕竟自建验证节点的门槛对绝大多数人来说过高——配机、搭客户端、防掉线罚款,哪怕到了 Pectra 时代运维成本依然在,如果图省事把币扔给中心化交易所,又违背了非托管的基本初衷。
这,恰恰是成熟钱包工具在填补的空白,完全可以把过去复杂的验证者操作进一步产品化。
以 imToken 的非托管 Native Staking 为例,32 ETH 起步就能直接拉起独立验证者,同时适配了复利型(0x02)与自动提领模式,底层的硬件部署、节点运维和全天候监控由专业基础设施承担,但最核心的私钥所有权与提款凭证(Withdrawal Credentials)始终由用户自己掌控。
换句话说,它把一整套原本极客、繁琐的节点管理流程,压成了一个直观、可控的原生产品体验。
写在最后
这或许也是今天长期持有 ETH 时,一个越来越值得重新思考的问题,过去,我们最关注的是「ETH 要不要继续拿着」。
而当 Staking、借贷以及各种链上金融工具逐渐成熟之后,问题变成了既然准备长期拿着,这部分 ETH 究竟应该承担什么角色?
是成为持续产生协议收益的长期资产,还是成为随时可以调动资金的抵押资产?
想清楚这一点,可能比单纯比较几个百分点的 APR 更重要。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
