







同一天,三张有条件批文:OCC 把稳定币银行审批做成「标准件」
深潮TechFlow热度: 5086
美国货币监理署(OCC)于9月18日同日向Agora、Catena和Bastion三家机构发放联邦信托银行有条件批文,确立统一监管框架,聚焦稳定币相关信托服务,但均不吸收存款、无FDIC保险;审批强调资本充足、180天清算流动性储备及开业/转型前置条件,标志OCC正将稳定币银行审批标准化,牌照从稀缺资产转向可复制的准入门槛。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Liam 'Akiba' Wright
编译:Saoirse,Foresight News
9 月 18 日,美国货币监理署(OCC)向三家聚焦稳定币业务的机构推进联邦信托银行资质审批,针对 Agora、Catena、Bastion 的审批决定采用统一监管边界。
这一系列审批决定印证,OCC 正在为这类狭义、不受存款保险保障的信托银行打造一套可复制的审批路径。但这条路径依然存在落地执行与法律层面的风险:Agora 和 Catena 需要拿到最终批文才能开业;Bastion 必须完成资质转换;稳定币相关法规草案尚未定稿;各州监管机构也持续对 OCC 监管权限的覆盖范围提出质疑。
这也决定了这件事的竞争意义。联邦信托资质能够降低监管碎片化问题,把相关业务统一交由单一监管机构监管。但接连发放有条件批准,意味着牌照本身很难成为一劳永逸的护城河。最终审批、渠道分销、资本金、储备合作关系以及运营表现,才是更为严苛的考验。
OCC 实际批准了哪些内容
对 Agora 和 Catena 的裁决,是授予新设全国信托银行初步有条件批准。两家申请人目前仍处在机构组建阶段,必须完成开业前各项筹备,OCC 才会下发最终批准、准许正式开展业务。
Bastion 的审批路径有所不同。Bastion Platforms Trust Company 原本持有纽约州信托牌照运营。OCC 有条件批准其转型为 Bastion Platforms National Trust Company,但需要满足各项前置条件,并提交转型完成确认书,之后才能凭全国信托牌照运营。
这一差别区分了监管审批进展和实际经营权限。Agora 与 Catena 是筹建全新的联邦机构;Bastion 则是改造现有的州级信托公司。审批文件中没有写明三家机构任何一家的确定开业日期。
Agora 和 Catena 需要在计划开业至少 60 天前,向 OCC 牌照审批团队提交信函。如果 12 个月内未能完成资本募集,或是 18 个月内无法开业,批准许可将失效。Bastion 如果 6 个月内没有完成转型,其批准许可将自动终止,除非 OCC 在特殊情形下准予延期。
这三份审批决定均采用统一信托公司监管框架,但并未授予完全一致的业务权限。每家机构业务必须限定在信托公司许可业务及配套相关服务内,且业务范围不能落入《银行控股公司法》对「银行」的定义。
获批成立后的机构并非普通的投保存款商业银行。Bastion 的审批文件明确写明,该机构不吸收存款,不受联邦存款保险公司(FDIC)保险保障。Agora 的函件表明,拟设立的银行不属于投保存款机构。Catena 的审批文件将该机构定性为无存款保险的国民银行,并明确支付型稳定币不属于存款,不得宣称享有 FDIC 保险。
资本要求既有统一框架,也针对不同申请人单独设定标准。Agora 与 Catena 各自需维持至少 1000 万美元一级资本;合格流动资产需要满足:一级资本的 50% 与 500 万美元二者取更高值。Bastion 一级资本底线为 600 万美元;合格流动资产为一级资本的 50% 与 300 万美元二者取更高值。所有机构每季度都需要重新评估资本与流动性水平,如果自身风险状况变化,则需要增持资本与流动性资产。
还有一项共同要求:三家机构都必须持有足额合格流动资产,金额覆盖危机清算场景下 180 天固定与可变运营开支。这笔资产不能和满足资本项下流动性要求的资产重复统计。该要求适用于取得联邦牌照后的前三年运营期。
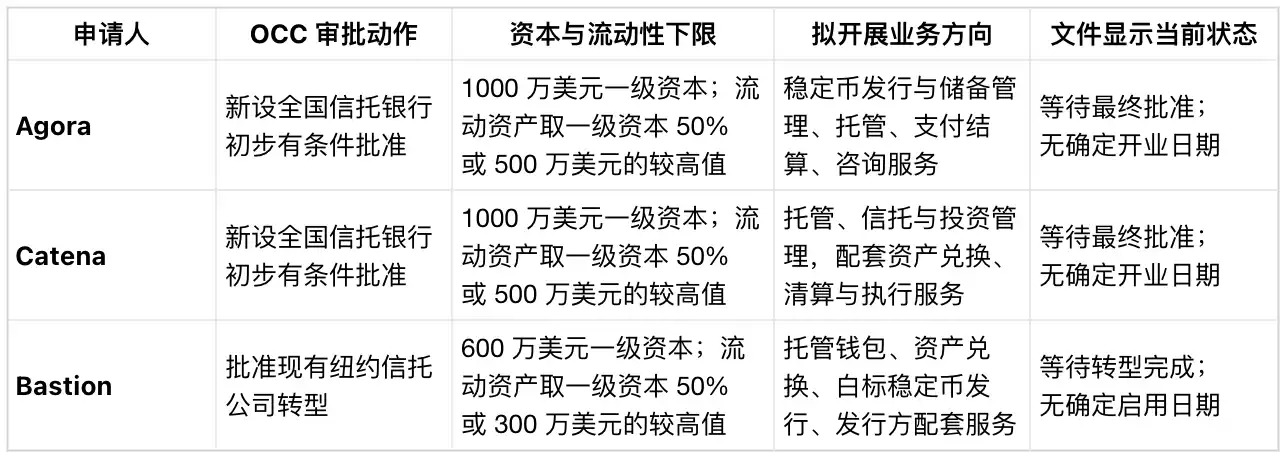
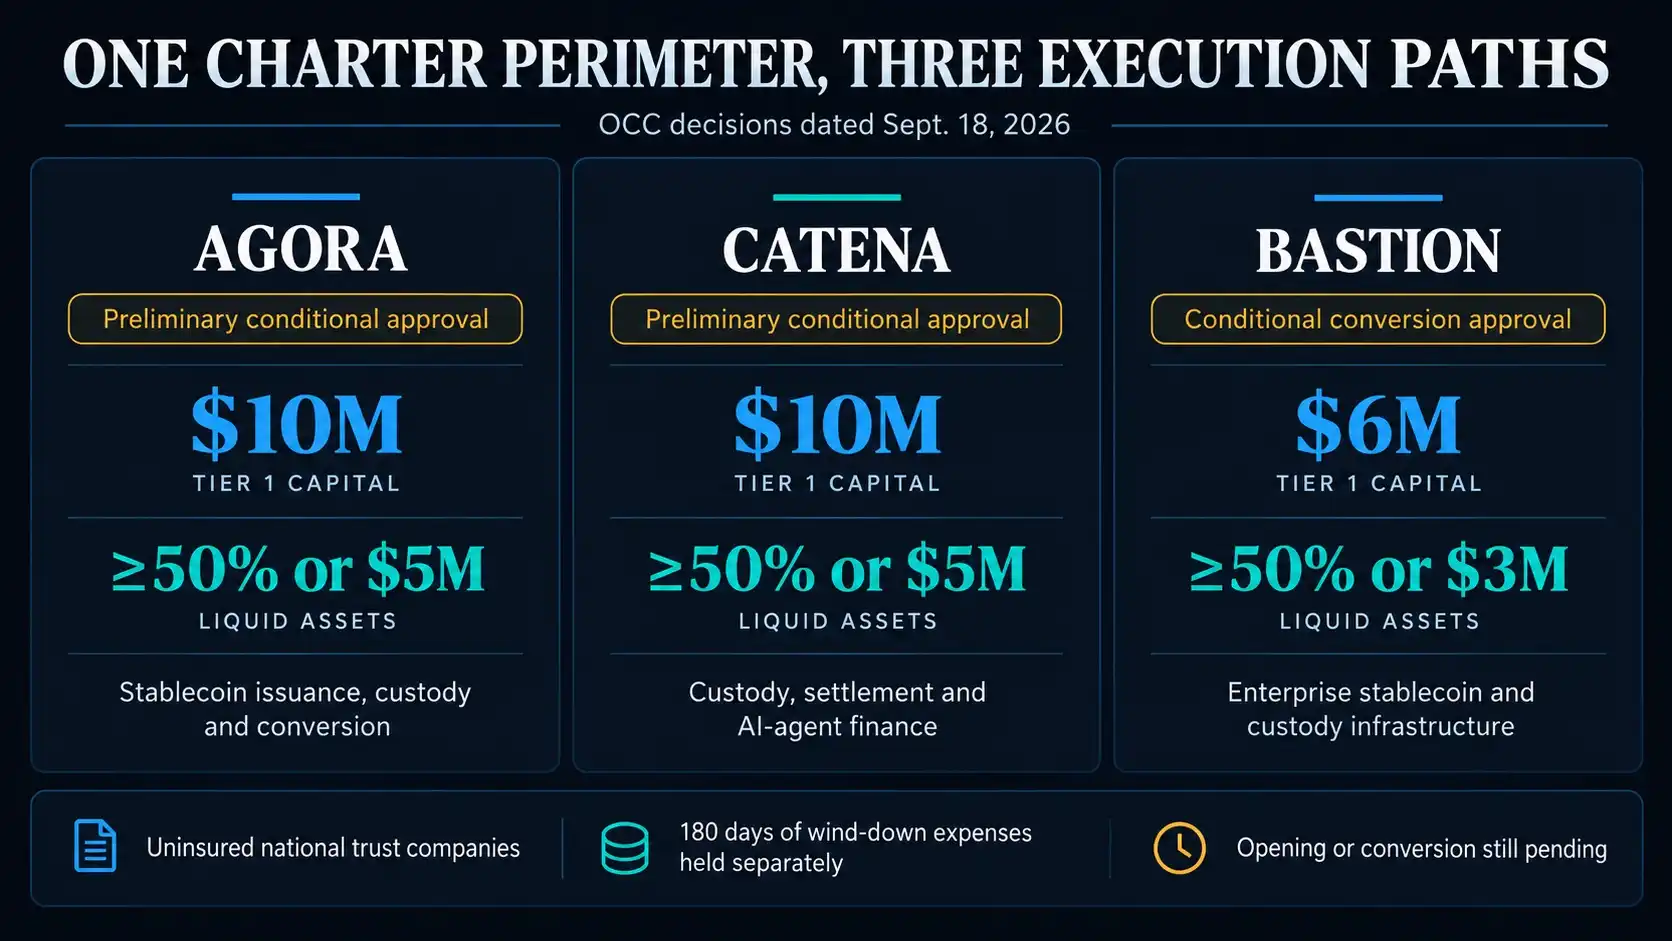
2026 年 9 月 18 日 OCC 向 Agora、Catena、Bastion 三家机构颁发不同类型有条件信托牌照,三者资本门槛、业务方向各有差异,均属于无存款保险的国民信托公司,且需要单独留存覆盖 180 天清算开支的资金,开业或资质转换仍未完成。
OCC 同时要求,任何业务计划重大变更,都需要提前告知监管机构并取得书面无异议意见。合规、审计、信息安全与公司治理,都是开业或完成转型的必要环节。
为何牌照审批路径具备可复制性
9 月 18 日这几项审批,只是更大趋势中的一环。OCC 的审批记录包含 Bridge、Foris DAX、Coinbase、Laser Digital、Wise、World Liberty 等多家机构的数字资产信托银行相关决议。该机构的数字资产申请页面显示,还有大量申请尚在排队审核。
8 月,货币监理官 Jonathan Gould 表示,过去约 18 个月内收到的 40 份新牌照申请中,有 23 份涉及数字资产。这个数量并不代表申请人最终一定能获批,但说明 9 月 18 日拿到有条件许可的这三家,并非孤立试点,而是同批次申请者中的一员。
OCC 于 2026 年 4 月 1 日生效的信托银行新规进一步明确:全国信托银行在受托业务之外,可以开展合规的非受托业务。OCC 依旧会逐案评估拟开展业务的法定权限,所以即便已有清晰审批路径,每家申请人的裁决依然会单独评估。
《GENIUS 法案》实施细则草案,计划为联邦稳定币发行主体建立统一的储备、资本、流动性标准。截至 9 月 22 日,细则仍只是草案。它勾勒出一套潜在的联邦标准化监管体系,但并非最终落地的运营规则。
法律基础方面仍存在争议。美国州银行监管者联合会对 OCC 信托牌照及其法律优先适用权限的覆盖范围提出质疑;各州监管机构提出,如果认定这类牌照超出《国家银行法》的权限边界,未来有可能发起诉讼。目前尚未正式立案,但这件事说明:可走通的行政审批流程,不等于相关法律已经尘埃落定。
因此本文的核心观点是对比视角。三份审批决定在核心监管边界、资本规则、清算流动性、监管事前告知、开业前置管控等方面保持一致。更多审批档案与排队申请显示,OCC 正在将这套监管框架应用到更多企业。联邦信托牌照申请门槛依旧高昂、监管要求严苛,但这项资质越来越像一套可供符合资质申请者申请的基础设施。
统一监管框架之下,各家依然可以发展差异化业务。
Agora 的方案:提供美元抵押稳定币发行与储备维护,面向机构与企业托管客户,配套数字资产托管、托管关联支付结算以及受托投资咨询服务。OCC 文件写明,Agora 计划等银行设立完成后,才把 AUSD 稳定币发行主体从 Agora Bermuda 迁出。本次迁移会转移底层资产与账户,由这家联邦信托银行承接储备资产与对应负债。
但该转型目前仍停留在规划阶段。截至 9 月 22 日,Agora 的 AUSD 产品页面依旧标注 Agora Bermuda 作为发行方。产品页面介绍了储备管理、托管与合作方体系,这套体系决定 Agora 的分销路径。Agora 的获批公告也说明,最终批准仍待落实。
Catena 拟设立的银行瞄准另一类客户群体。获批业务方案包含受托与非受托托管、受托投资管理、信托服务,以及和托管资产配套的非受托资产兑换、清算与执行业务。Catena 对外公告将整套业务体系围绕 AI 智能代理以及部署这类智能代理的企业客户搭建。聚焦 AI 是 Catena 自身的商业战略,并非 OCC 给出的业务定性。
Bastion 的商业模式以企业基础设施为核心。获批转型业务范围包括受托托管钱包、托管客户资产兑换、白标稳定币发行,同时为其他合规发行机构提供技术与运营服务。Bastion 表示,企业客户可以使用托管、支付、发行工具,第三方机构依旧可以作为法定登记发行方。Bastion 公告称,本次联邦资质转型,将整合当前依托纽约州信托牌照、其他许可与合作关系提供的各类业务能力。
这些业务差异点明了未来竞争优势的来源。牌照能够带来全国范围监管覆盖,将合规业务交由单一监管机构管理。但牌照本身无法带来客户、流动性、储备合作方、企业系统集成,也不能保证项目成功上线。
之前的文章曾将联邦信托牌照视作稀缺战略资产。此前报道 Agora 待审批申请以及狭义加密银行兴起时,既强调牌照全国业务覆盖能力,也点明这套架构存在局限。另一篇针对《GENIUS 法案》竞争影响的分析认为,率先拿到联邦准入资格会利好资本雄厚的稳定币发行机构。
9 月 18 日的审批结果,削弱了「牌照稀缺」这一论点。同一天下发的三份审批,监管边界、监管框架、开业 / 转型路径都高度相似,只是资本标准、客户定位、商业模式有所区分。
落地执行的重要性被放到更高位置。Agora 与 Catena 必须把初步许可转化为开业批文;Bastion 必须完成转型。三家机构都需要持续维持资本与清算流动性,同时说服客户,认可自身托管、发行、结算与风控的业务组合方案。
联邦信托牌照在这个市场依旧具备价值。但它越来越偏向一项入场门槛;可持续的竞争护城河,必须依靠渠道分销、流动性管理和业务落地执行来搭建。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
