







Chainalysis 2026 加密采用指数:巴西登顶,熊市加密经济韧性凸显
深潮TechFlow热度: 5454
Chainalysis 2026加密采用指数报告显示,尽管2025–2026年经历史上最惨烈熊市(市值缩水2.1万亿美元),全球加密经济活动仅微降1.6%,展现强劲韧性;小额转账、跨境稳定币支付及点对点交易显著增长,稳定币成为价值锚;巴西凭借四项指标均衡表现登顶全球基层加密采用指数榜首。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Chainalysis
编译:Chopper,Foresight News
加密货币是一场全球化浪潮,在不同人眼中有着完全不同的定位。对西方资本配置者,它是技术升级,代币化资产或将重塑资产交易模式;对南方低收入劳动者,它是生命线,稳定币帮助他们快速转移资金、对冲政治与经济动荡;对世界各地普通民众而言,它是一种另类投资品。
本年度地域报告聚焦加密史上一段极端行情周期。报告统计区间为 2025 年 7 月 1 日至 2026 年 6 月 30 日:比特币在此期间先创下历史新高,随后迎来史上最大美元回撤,从高点到低点下跌 67000 美元。加密总市值腰斩,缩水 2.1 万亿美元,是继 2022 年连环暴雷丑闻之后最惨烈的一轮熊市。
和过往加密熊市一样,本轮周期内加密经济增长遇阻,但收缩幅度十分有限。数据显示,全球加密经济总量(包含平台资金流入、境内点对点活动、跨境转账)相比上一期仅收缩 1.6%。截至 2026 年 6 月 30 日的 12 个月内,链上经济活动规模为 9.4 万亿美元;上一个统计周期(截至 2025 年 6 月 30 日)为 9.5 万亿美元。
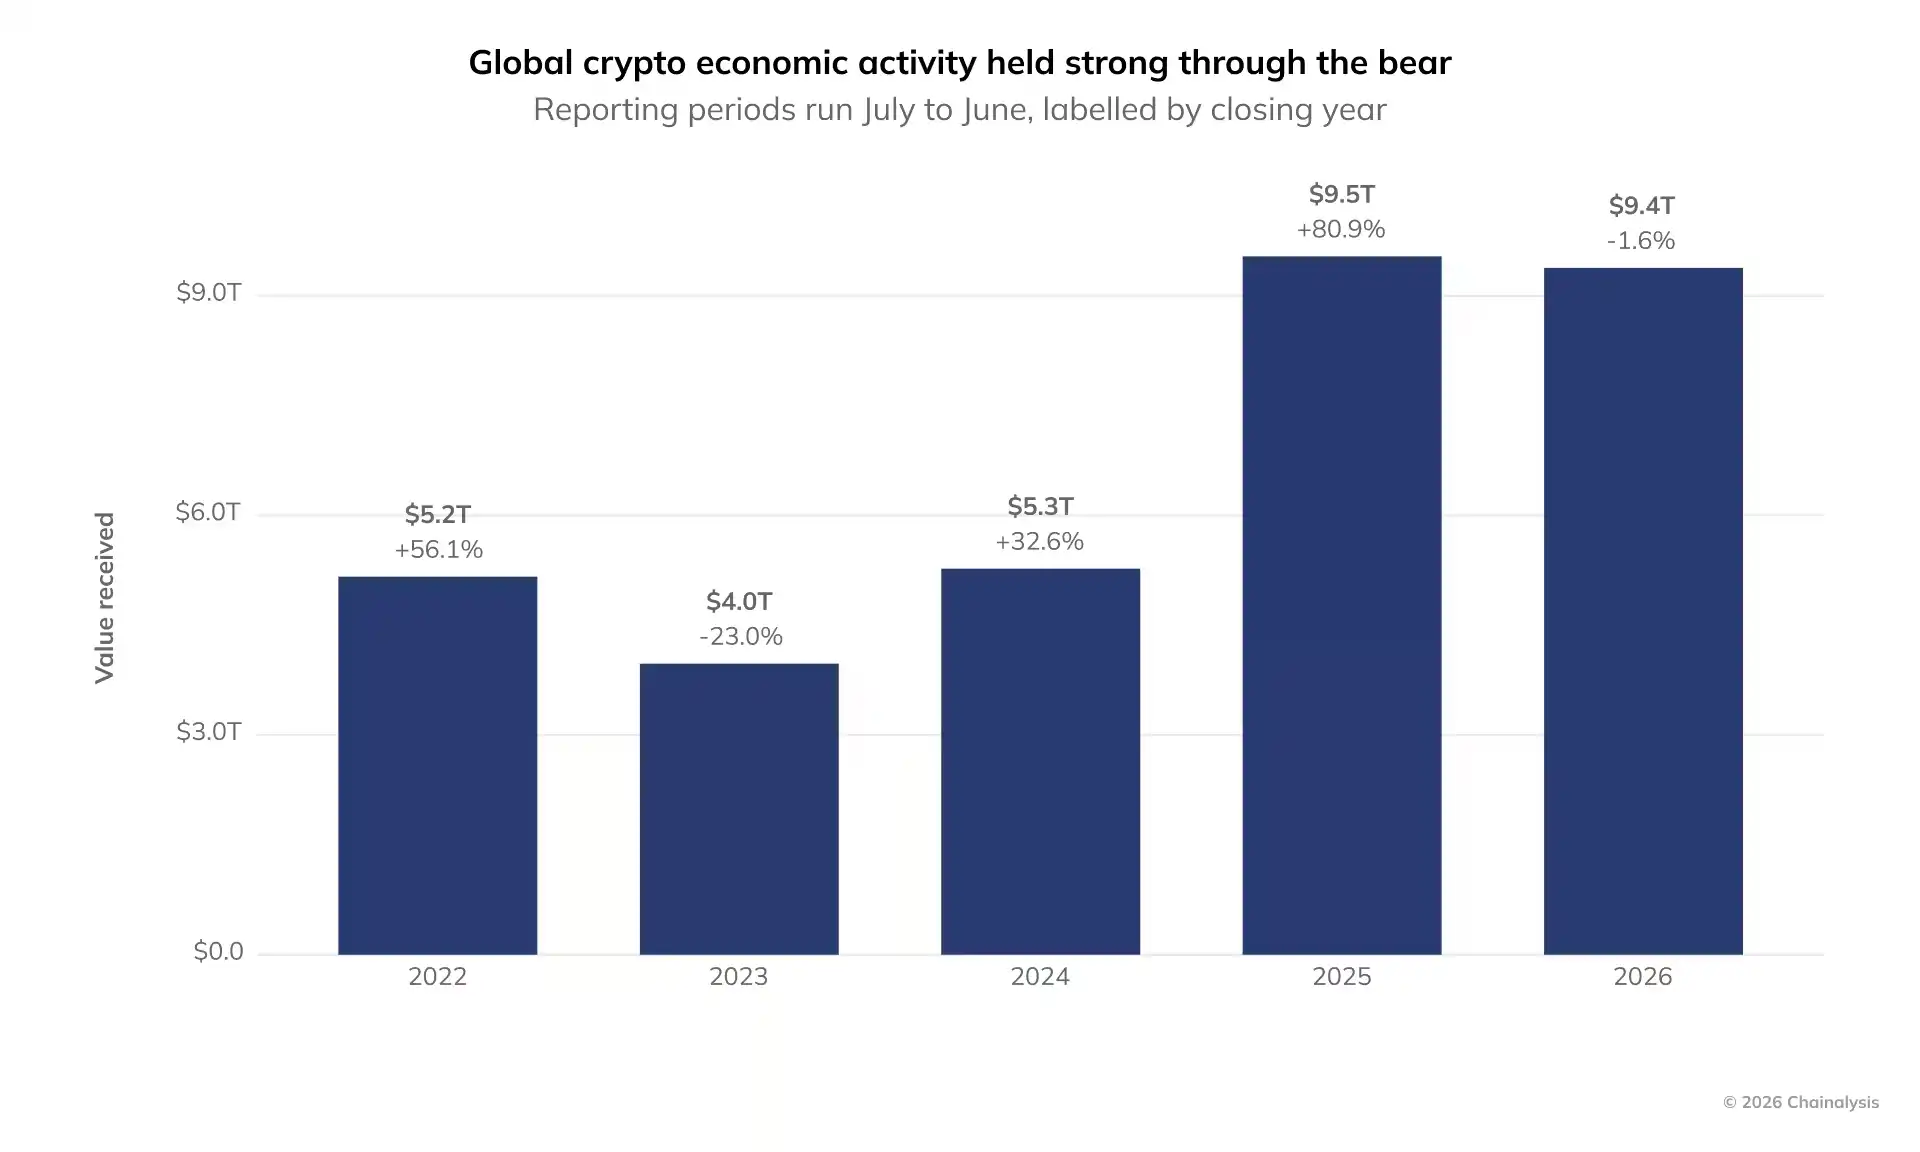
全球加密经济活动在熊市中保持韧性
2026 年本可能出现更剧烈的下滑。资产总市值减半后,需要翻倍的交易量,才能维持同等规模的资金流动。如果加密资产仅仅用作投资标的,那么 2026 年的价格下跌,会让全球资金流量跌幅远超 2023 年。2023 年周期中,加密总市值仅缩水 3000 亿美元,但经济活动降幅高达 23%;而本次市值缩水 2.1 万亿美元,经济活动仅减少 0.1 万亿。
加密行业日益多元的落地应用,缓冲了市场缩水。
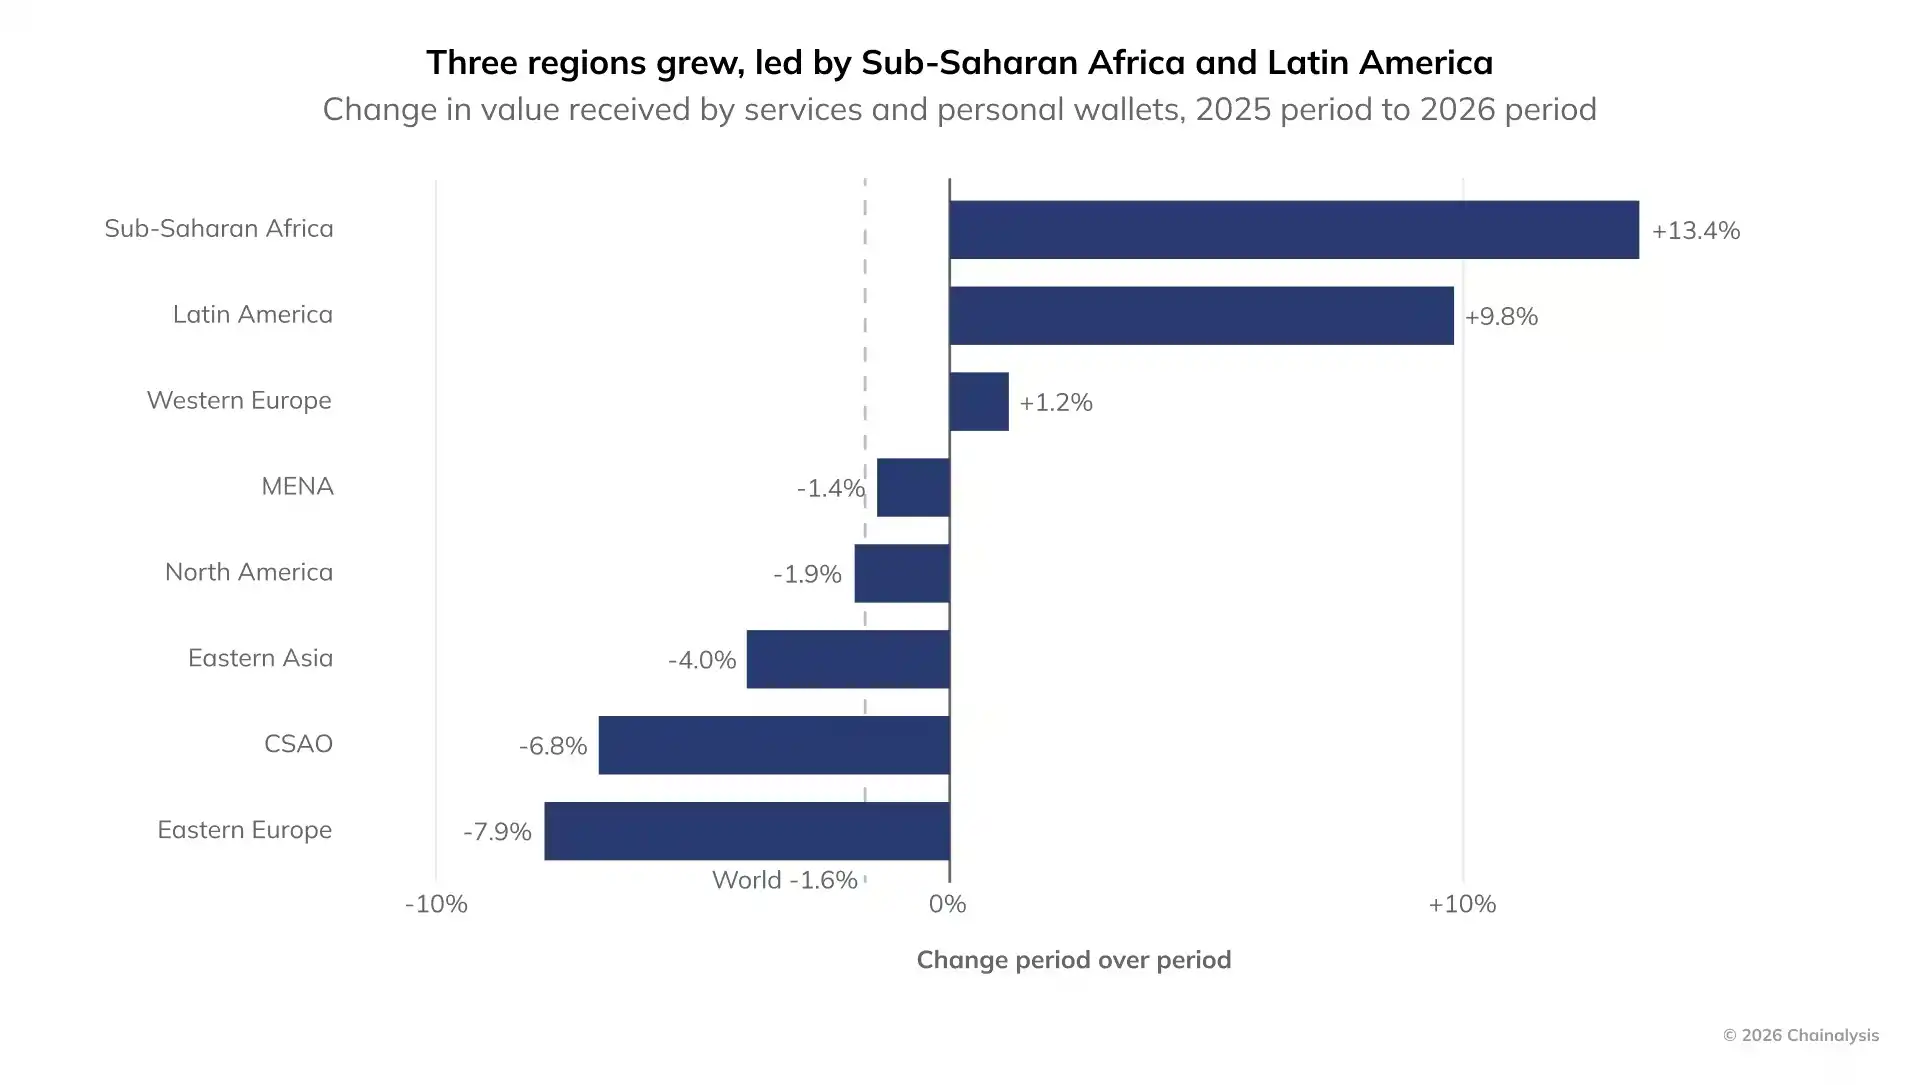
三个地区实现增长,以撒哈拉以南非洲和拉美为首
小额转账大幅增长
全球加密经济大部分来自用户买卖、交易、借贷、转账所使用的各类服务平台。我们追踪这一大板块,判断是哪类用户在驱动链上活动。2026 统计周期内,流入平台的小额资金规模大幅增长:金额低于 100 美元的转账增长 78.4%,100 至 1000 美元区间转账增长 58.6%。 零售用户交易体量仅 2730 亿美元,在近 10 万亿的总活动量中占比不高,但这足以证明:普通散户在熊市中并未离场。
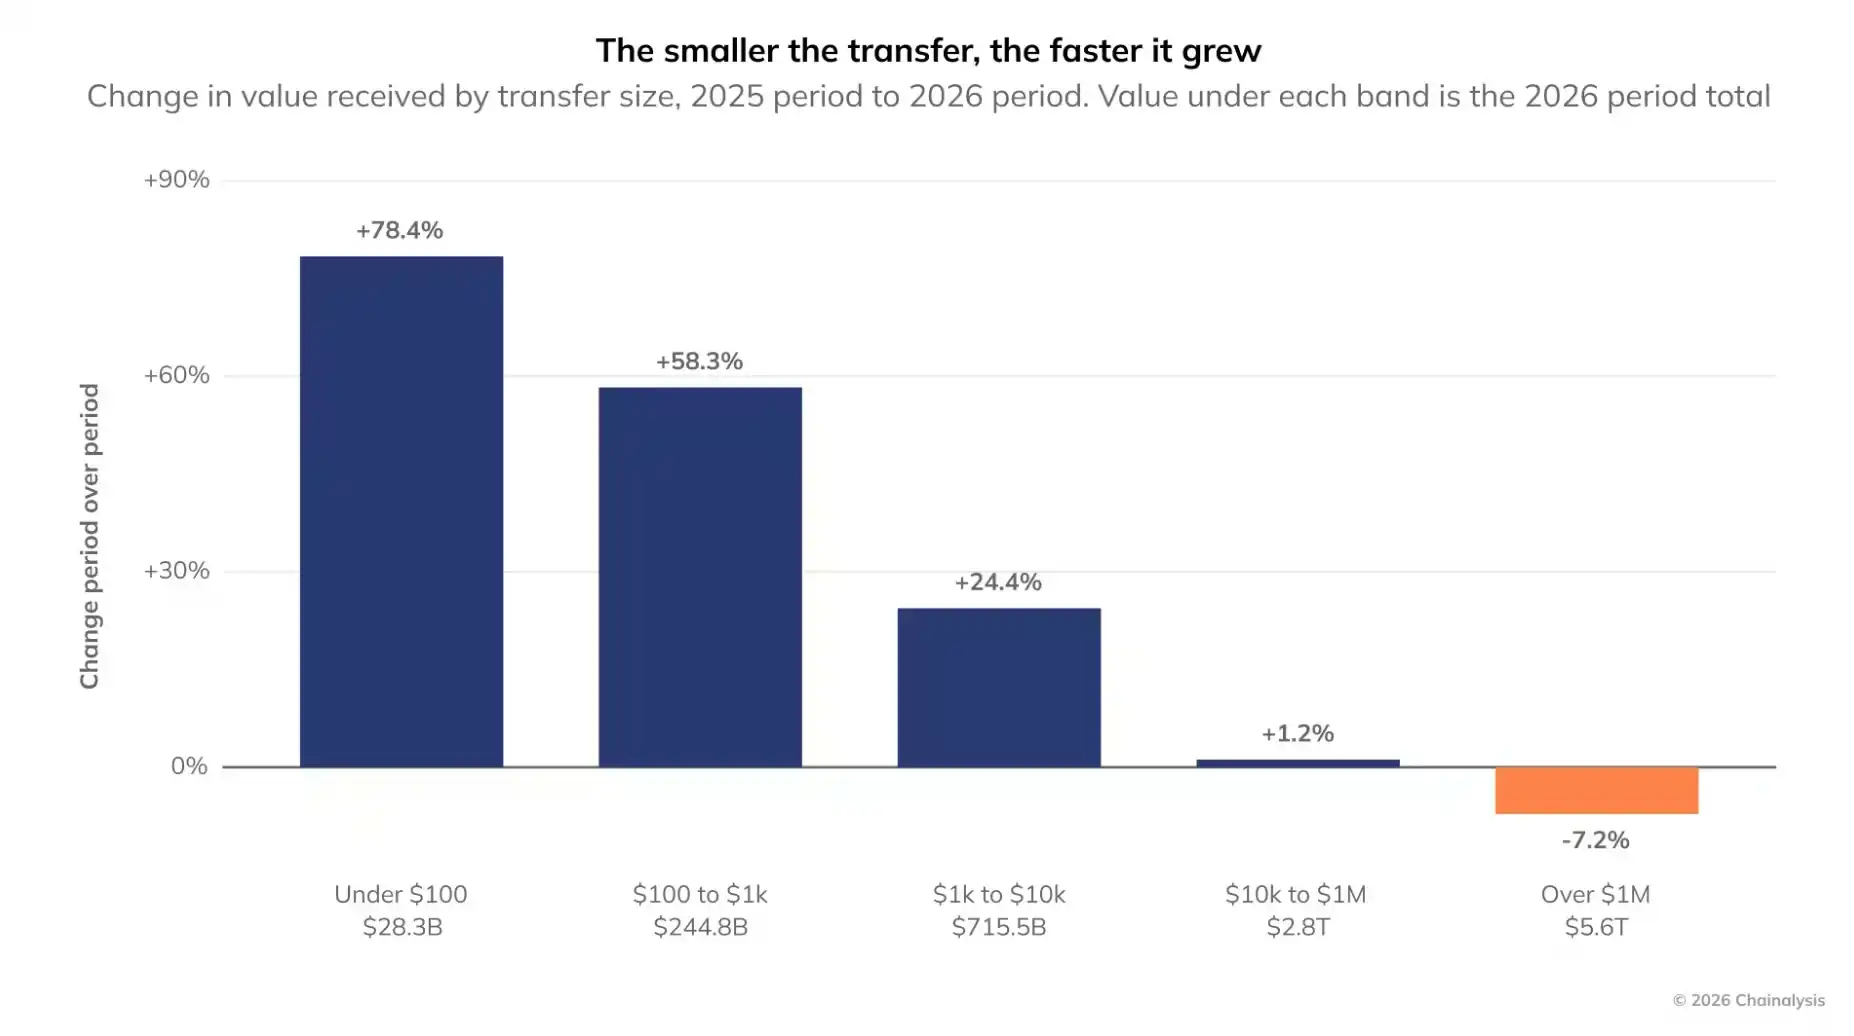
小额转账增长速度更快
机构级大额转账在价格下跌环境中同样展现韧性。金额大于 100 万美元的转账规模同比仅下滑 7.2%。考虑到币价惨烈下跌,这是非常小的降幅。在行情最低点,他们所持加密资产价值直接缩水一半。正如前文所说:资产价格腰斩,想要维持原有资金体量,交易规模就要翻倍,机构资金流扛住了这一挑战。
跨境稳定币转账爆发式增长
美国《GENIUS 法案》、欧盟 MiCA 法案,以及日本、中国香港、新加坡、英国出台的新兴监管框架,正在推动稳定币普及。保守估算,月度跨境稳定币转账金额,从 2025 年 1 月的 110 亿美元增长至 2026 年 6 月的 240 亿美元,真实规模大概率更高。 统计周期内,跨境稳定币转账总额从 1242 亿美元增至 2203 亿美元,涨幅 77.5%。 这类跨境交易平均金额约 3000 美元,不属于机构大单,而是典型日常场景:向供应商付款、跨境汇款,或是将储蓄兑换资产,规避本币风险。
Tether 经济副总裁 Philip Gradwell 表示:「链上资金流动变得稳定,依托钱包持续发生,不再是暴涨暴跌。这正是贸易与商业活动的特征,而非单纯投机。」
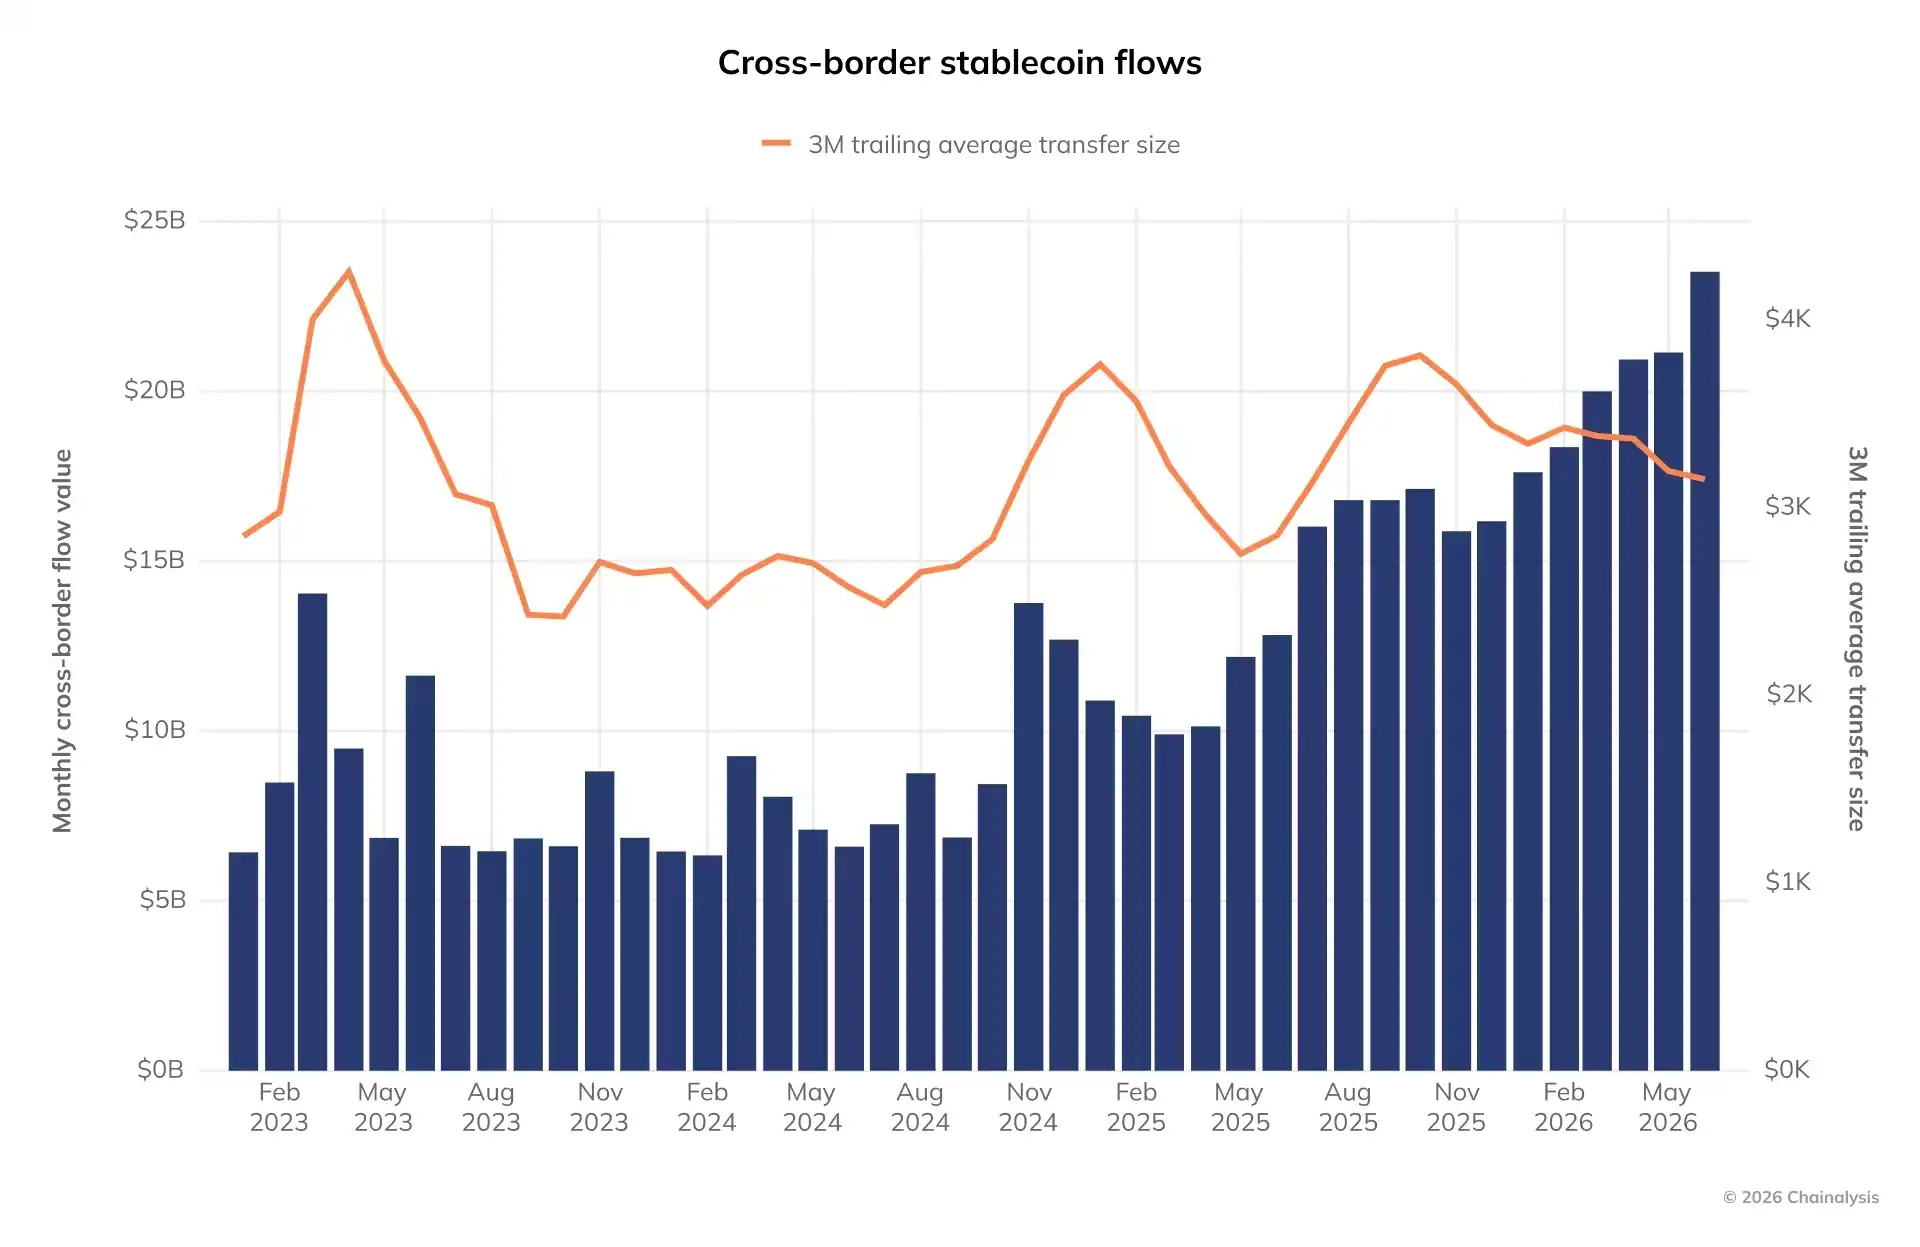
稳定币跨境资金流动
所有跨境资金流都有起点与终点,构成贸易经济学所说的资金通道。排名前四分之一的资金通道,承载 96.1% 跨境稳定币资金,同比增长 70.8%。 随着稳定币融入全球商业,资金流向许多此前沉寂的通道。2026 周期之前,底层三组通道总规模仅 2.6 亿美元;本周期达到 86.6 亿美元,全新资金通道快速开辟。报告统计到 4708 条新增跨境通道,累计承载资金 264 亿美元,大量交易使用主流稳定币 USDT。
Gradwell 称:「USDT 真正的价值体现在长尾市场。很多传统金融成本过高、服务受限的经济群体,都可以使用 USDT。单笔交易平均成本仅 1 美分,交易即时结算,只需要一台手机。」
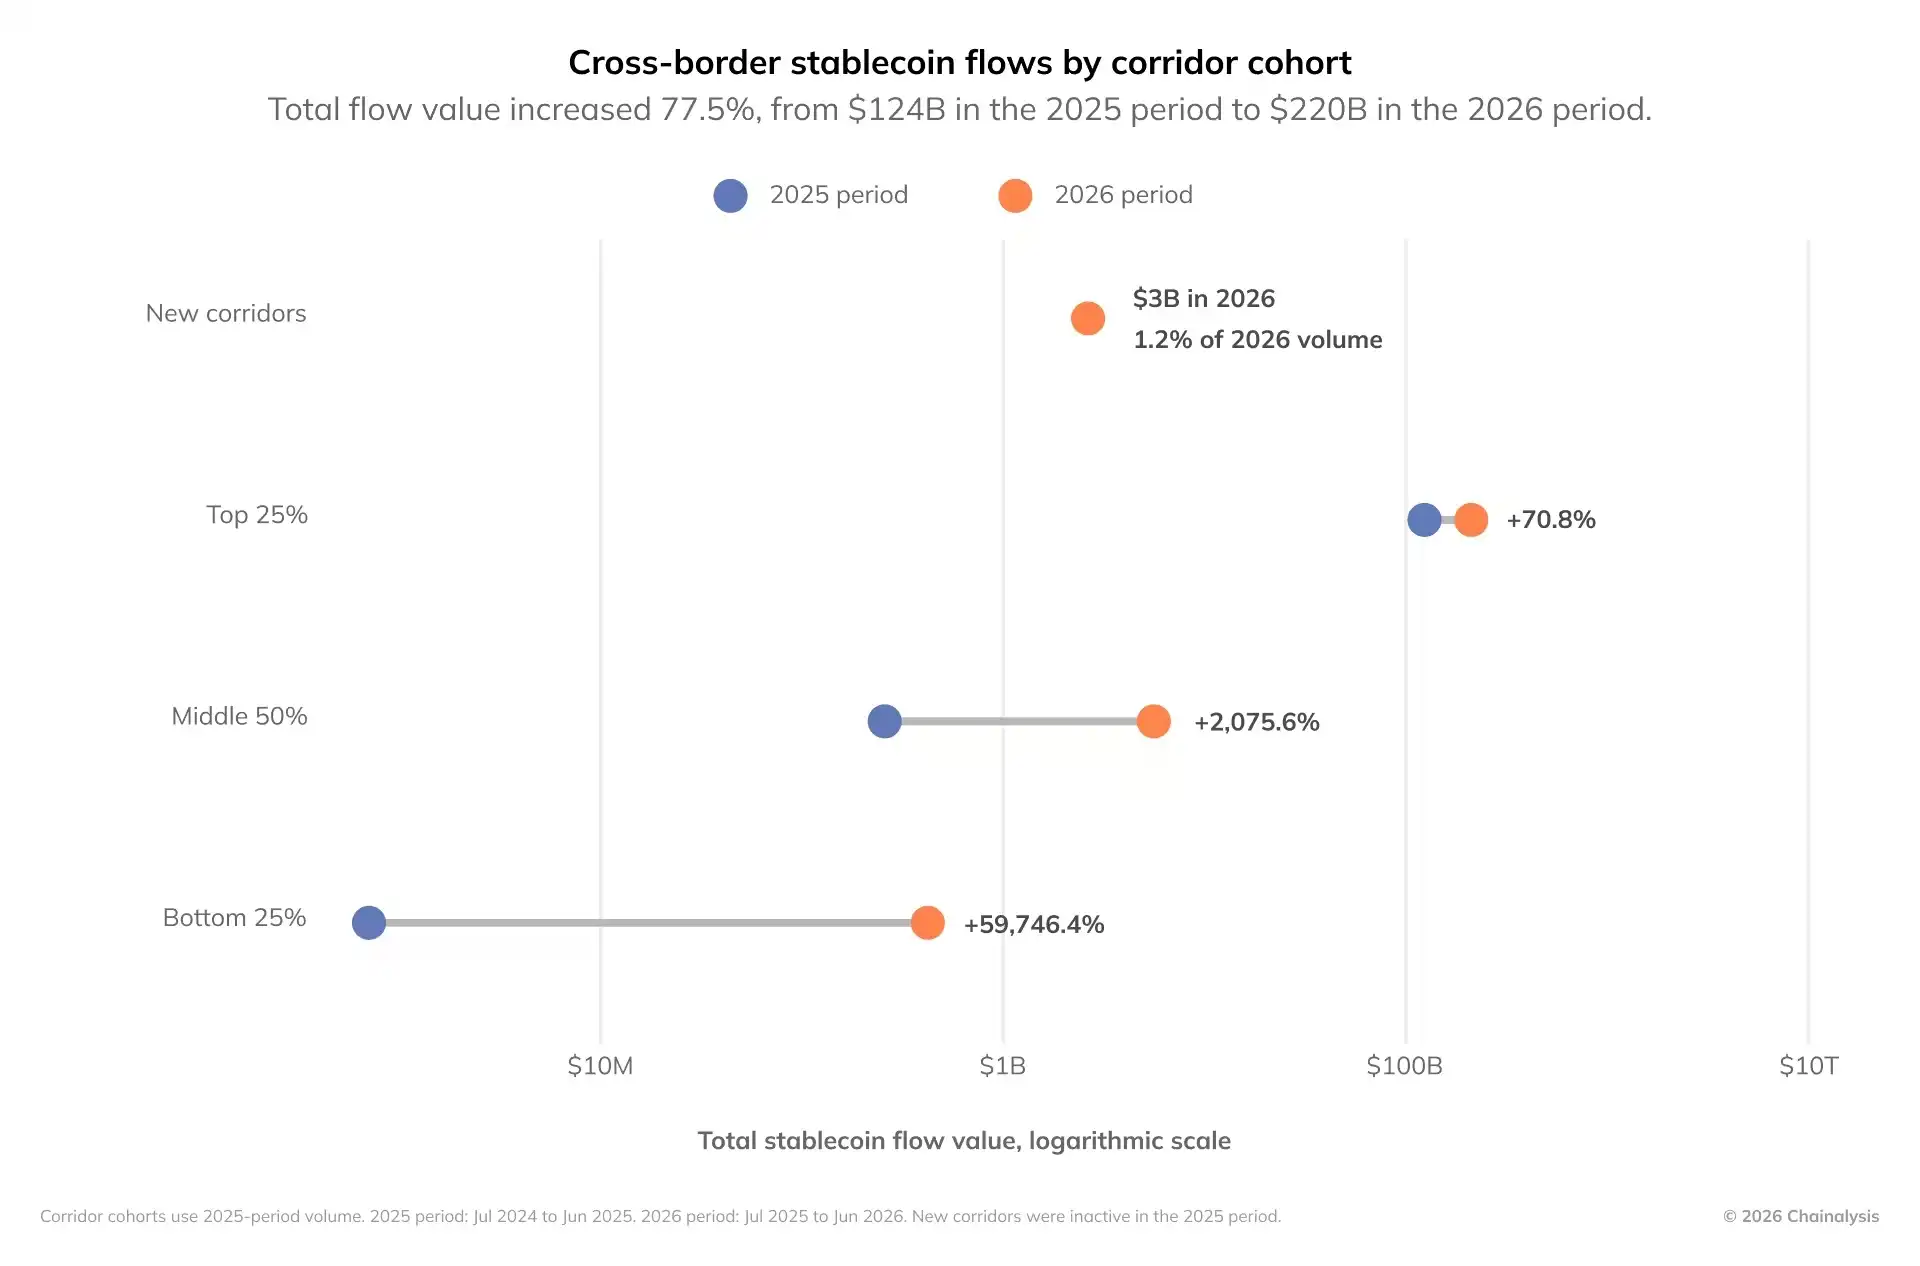
按跨境通道分组的稳定币跨境金额
本文跨境统计仅包含能够确认发送方、接收方所属国家的转账。无法定位钱包地址,或是路径掩盖交易一端的转账,不计入统计。因此稳定币真实跨境规模,远高于报告统计的 2203 亿美元。
点对点交易迎来大涨
各类加密平台业务遭遇寒冬,但点对点交易逆势走强。流向交易所、DeFi 协议等商业平台的资金同比下滑 4.3%,从 9.30 万亿美元降至 8.90 万亿美元;同一国家内个人钱包之间直接转账规模暴涨 302.9%,由 568 亿美元增至 2287 亿美元。 点对点交易占两类活动总和的比例,从 0.6% 提升至 2.5%,八大区域的占比全部上升。
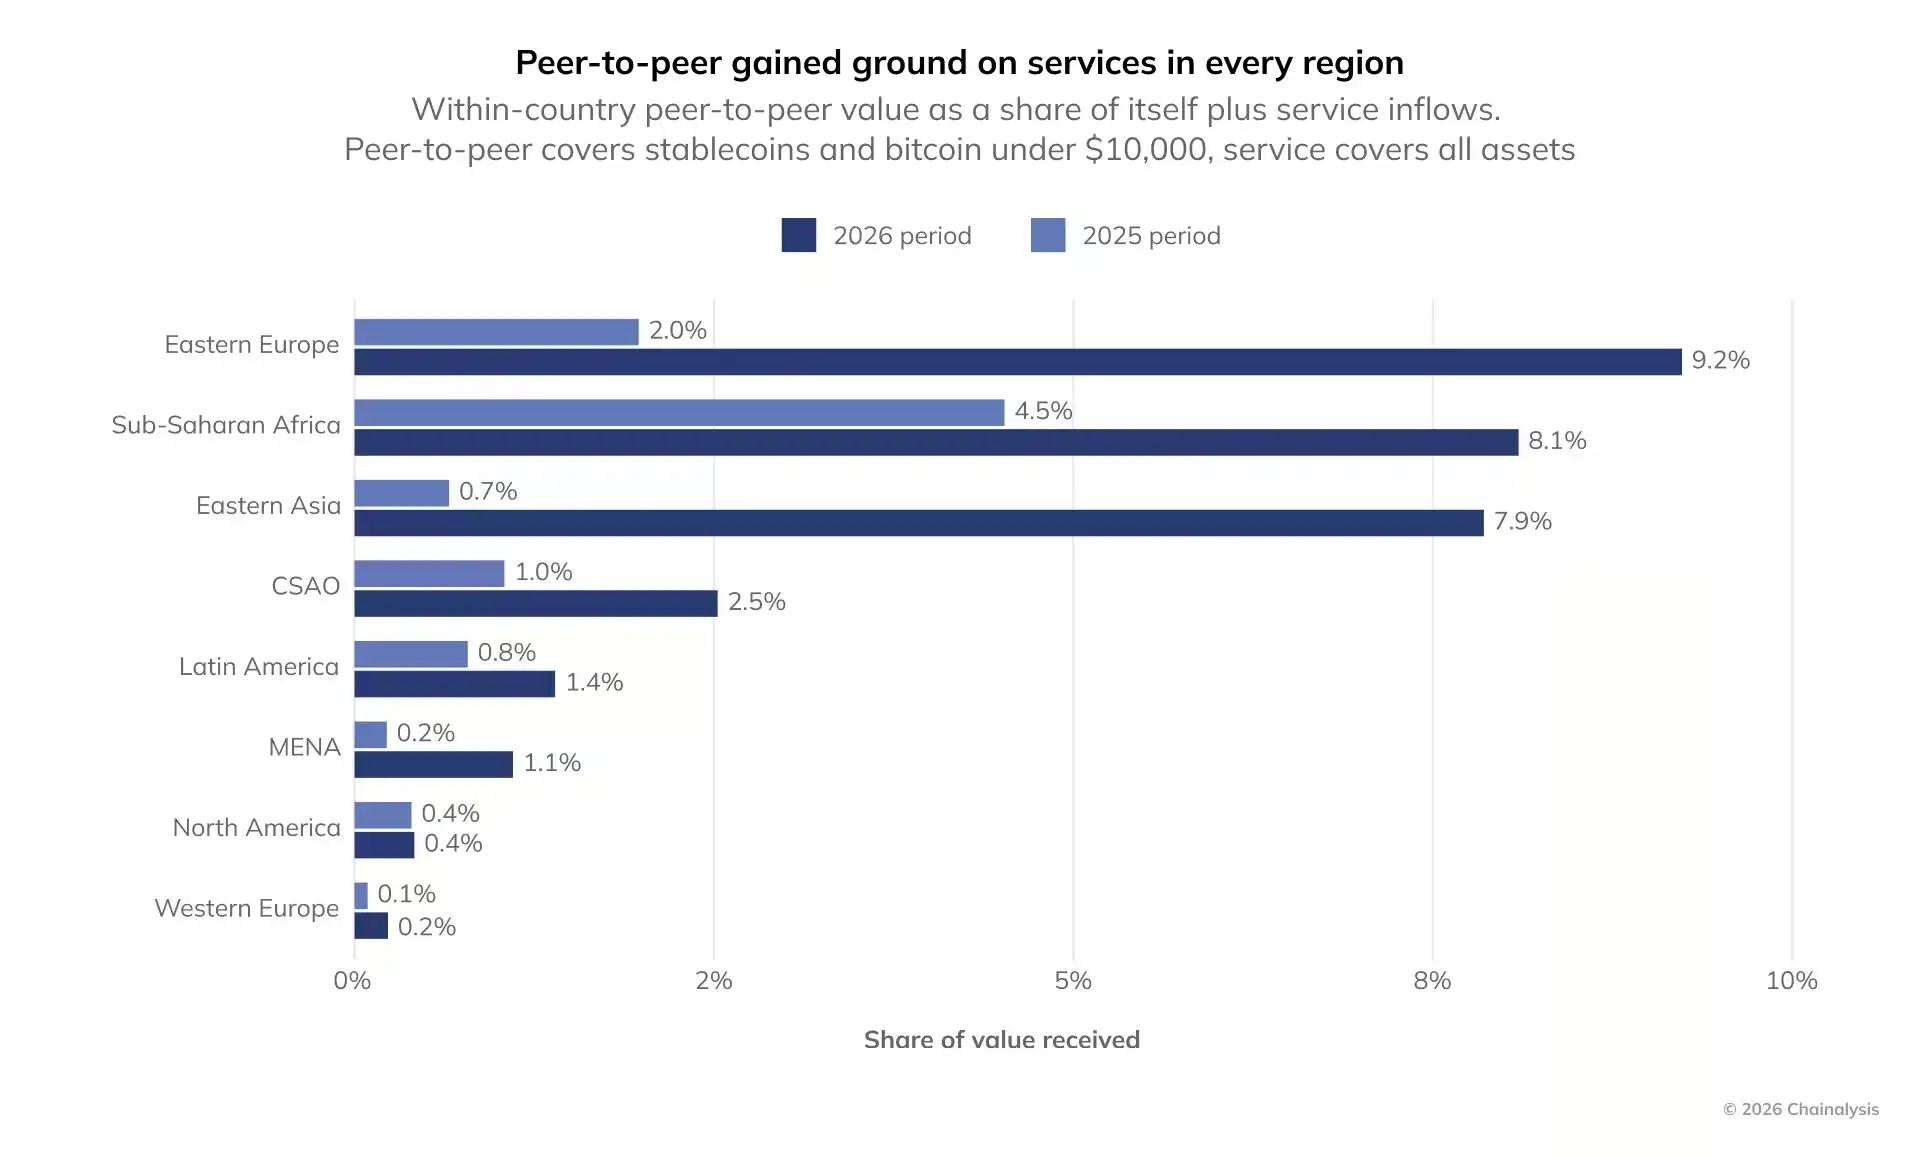
所有地区的 P2P 交易占比相对平台服务交易均有所提升
平台内交易大多是兑换、入金操作,和币价强绑定。当币价腰斩,同等笔数交易对应的美元价值直接减半,投机换手也会随市场情绪走低。稳定币支付则不受这个影响:以美元计价,转账金额取决于用户实际需求,无论行情涨跌都可以正常发生。
平台与点对点通道内部结构也不同。即便平台总资金流入下滑,平台内稳定币流入依旧上涨 5.3%。全部资产的境内点对点交易整体下跌 19.7%,但其中稳定币交易大涨 377.7%。两条赛道核心差异就在资产类型:点对点交易中 96% 都是稳定币,平台交易则不然。熊市重创的是价格敏感的投机资产,而具有支付属性的稳定币几乎不受冲击。
稳定币在市场动荡中充当价值锚
链上余额(钱包与平台内加密资产美元总存量)跟随大盘波动。全球统计余额从 2025 年 9 月高点 8600 亿美元,下降至 2026 年 6 月的 4400 亿美元。 在长达 9 个月的下跌周期中,稳定币存量维持在 980 亿至 1090 亿美元区间。稳定币锚定美元,链上价值不会跟随加密币行情波动;其余加密资产总余额下跌 55.6%。到 2026 年 6 月,稳定币占全球链上资产余额比重达到 22.5%,并非用户大量买入,而是其他资产贬值带来的被动提升。
这个规律并非首次出现。2022 年 12 月至 2025 年 9 月稳定币存量上涨 72.5%,随后在 2026 年下跌行情中保持规模不变。每一轮牛熊周期,稳定币存量的基准都高于上一轮;每当大盘下跌,稳定币在总资产中的占比就会抬升。
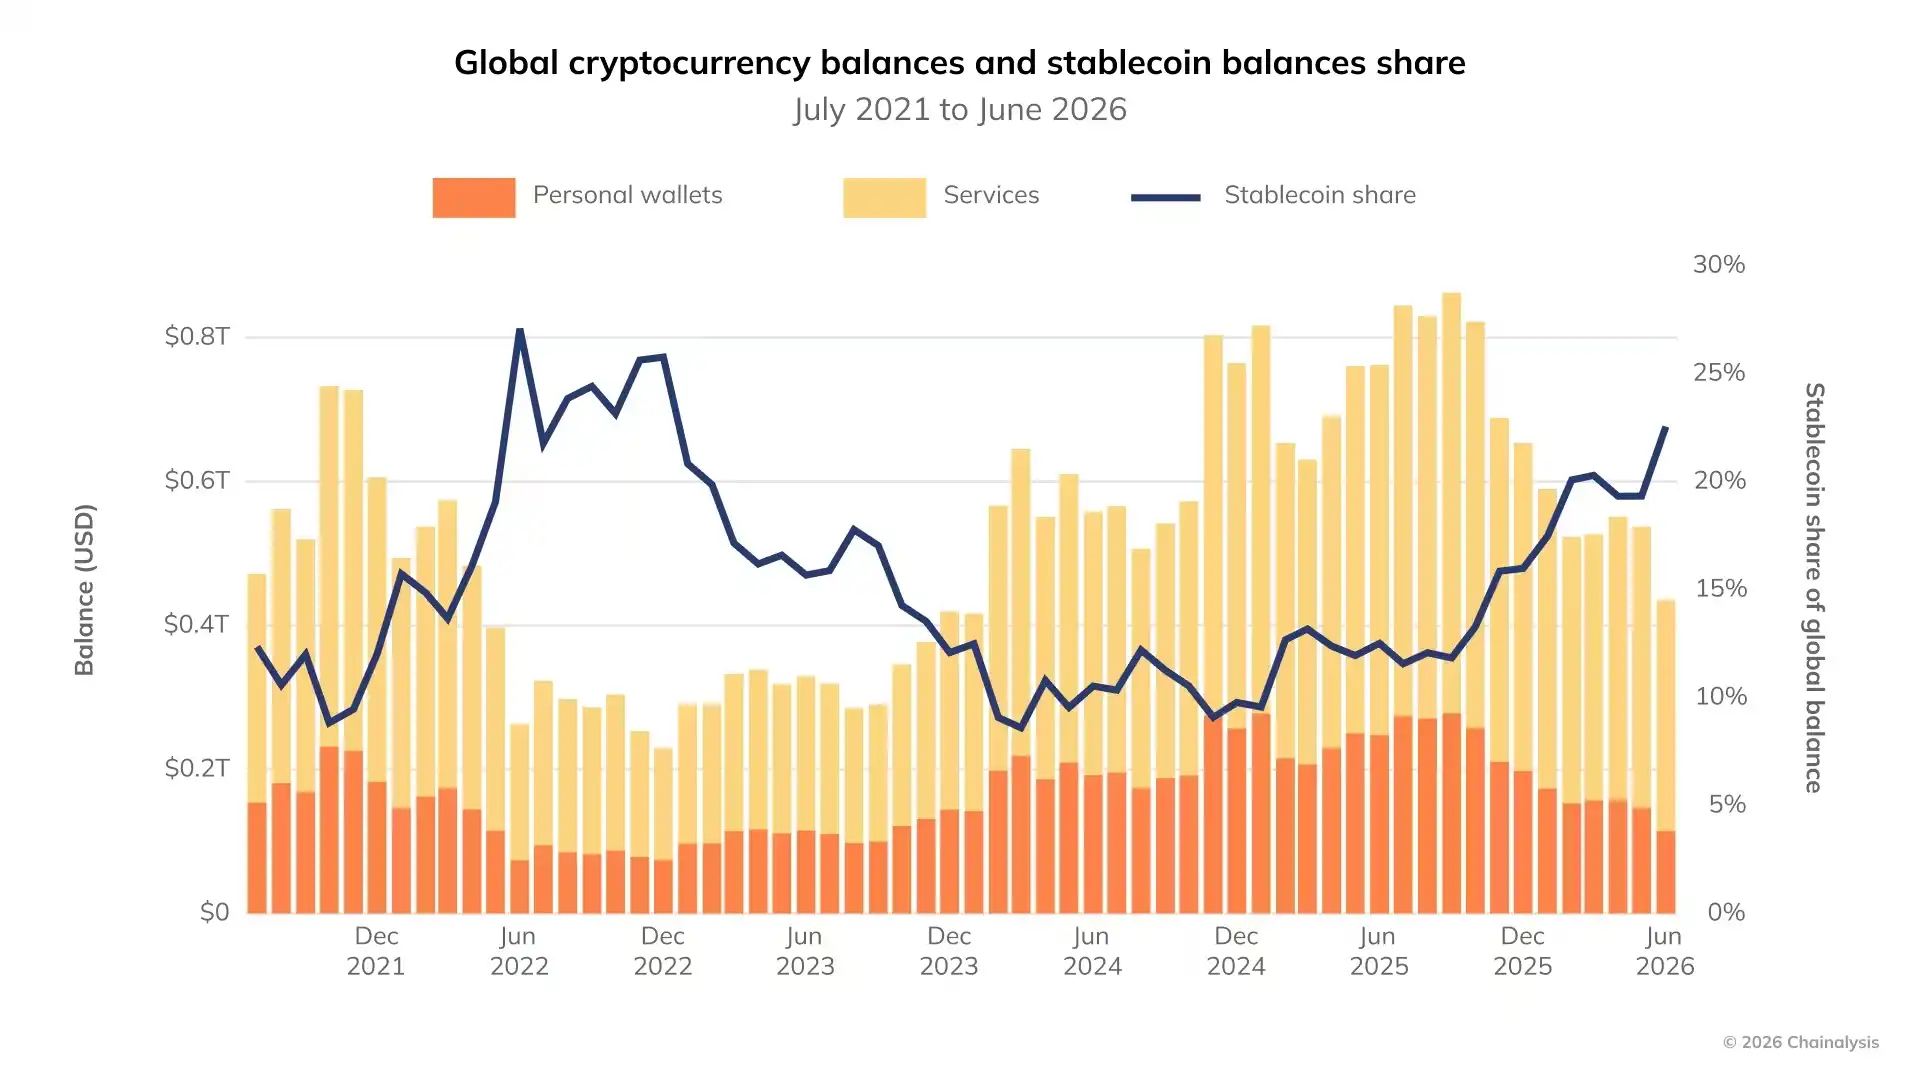
全球加密资产余额与稳定币余额占比
巴西登顶全球加密采用指数榜首
综合平台资金流入、钱包余额、境内加密经济、跨境资金流四项指标,巴西在基层加密采用指数中排名全球第一。它没有在任何单一分项拿到全球第一,但在熊市周期内,相对于经济体量持续保持强劲表现,超过美国、日本等成熟市场。
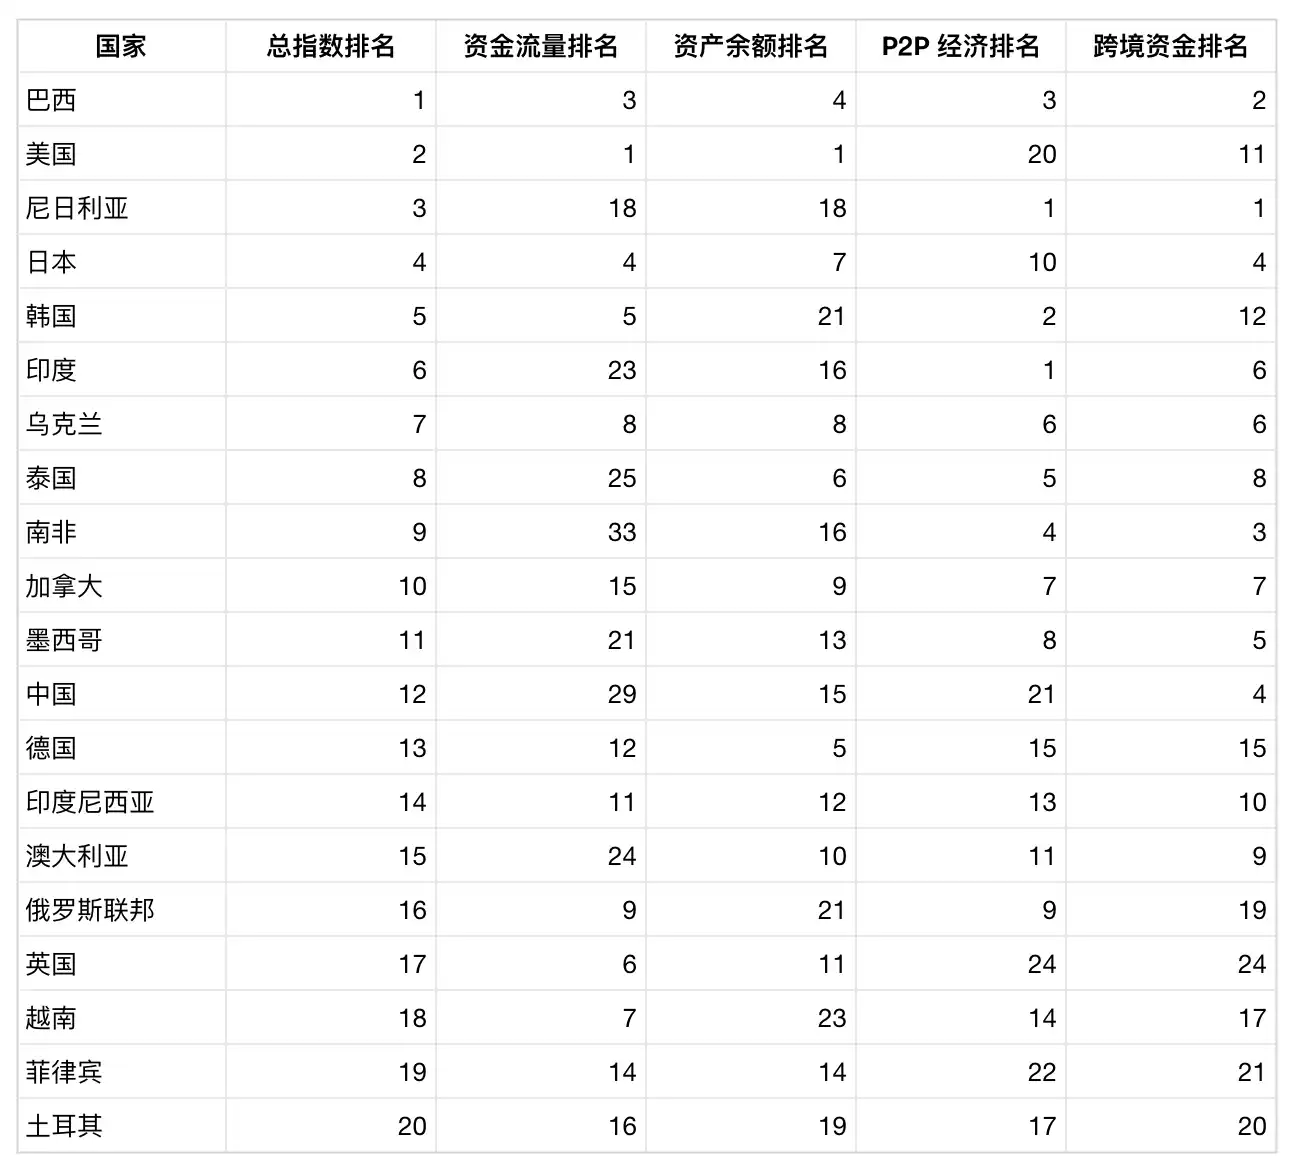
基层加密采用指数全球前 20 国家,统计周期:2025 年 7 月 1 日 —2026 年 6 月 30 日
统计方法
基层采用指数衡量全球各国加密采用的普及程度,由四项子指数构成,分别代表加密经济的不同板块:
平台资金流入:中心化交易所、DeFi 协议及其他加密服务收到的资金,按照各国人均 GDP 加权。
境内点对点转账:同一国家内个人钱包之间直接转移的资金。
跨境转账:跨越国境的资金流动,包含四种路径:个人对个人、个人对平台、平台对个人、企业对企业。
资产余额:某一时间点的持仓总量,包含可定位个人钱包资产与部分平台(交易所、免 KYC 交易所、P2P 交易所)内余额。
报告对拥有充足数据的 117 个国家进行排名。原始数值首先根据购买力平价加权,再通过最小 - 最大归一化,统一映射到 0~1 区间,排名最低国家为 0,最高为 1。 一国总指数得分,是四项归一化分数的几何平均值。这套算法鼓励四项指标均衡发展,避免单一分项表现亮眼掩盖其他短板。以第一名巴西举例,它没有任何单项拿到全球第一,但四项指标全部均衡强势,因此综合登顶。
交易归属国家判定方式
个人钱包依托行为特征判定归属,例如与本土单一国家交易所的交互记录。平台端判定难度更高:交易所会汇集所有用户资金到同一个链上地址,仅依靠区块链无法判断用户国籍。 平台资金按照各国网站流量占比,分配至对应国家;平台内资产余额采用相同分配逻辑。 高收入国家的访问流量,通常对应单笔金额更大的交易。因此每个国家流量占比,会乘以人均 GDP 平方根进行重新加权归一化。使用平方根而非人均 GDP 原值,可以适度调节权重,让收入影响分配,但不会完全主导结果。全球总资金规模保持不变,仅在不同国家之间重新分配。
举例说明:2026 年 6 月,某头部交易所,韩国、印度流量占比同为 8.1%,当月流入总额 1193 亿美元,两国初始分配金额各 97.1 亿美元。经过调整后,韩国占比升至 11.6%(138.7 亿美元),印度降至 3.2%(37.8 亿美元),二者 3.7 倍差距,正好等于两国人均 GDP(韩国 36239 美元 vs 印度 2695 美元)比值的平方根。交易所总资金不变,调整只改变国家间分配比例。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
