







“豆包宇宙”大爆发,chat还是焦点吗?
字母榜热度: 4624
豆包辟谣裁员传闻,澄清通用Session团队调整仅为内部职能拆分与人员转岗,涉及交易和办公等方向;文章指出AI行业正从纯对话(Chat)转向AI+生产力(如办公、交易、操控、内容),豆包借势构建覆盖人车家及B端多场景的‘豆包宇宙’生态,以降低亏损、拓展商业化路径并为超大模型与世界模型训练获取稀缺真实数据。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
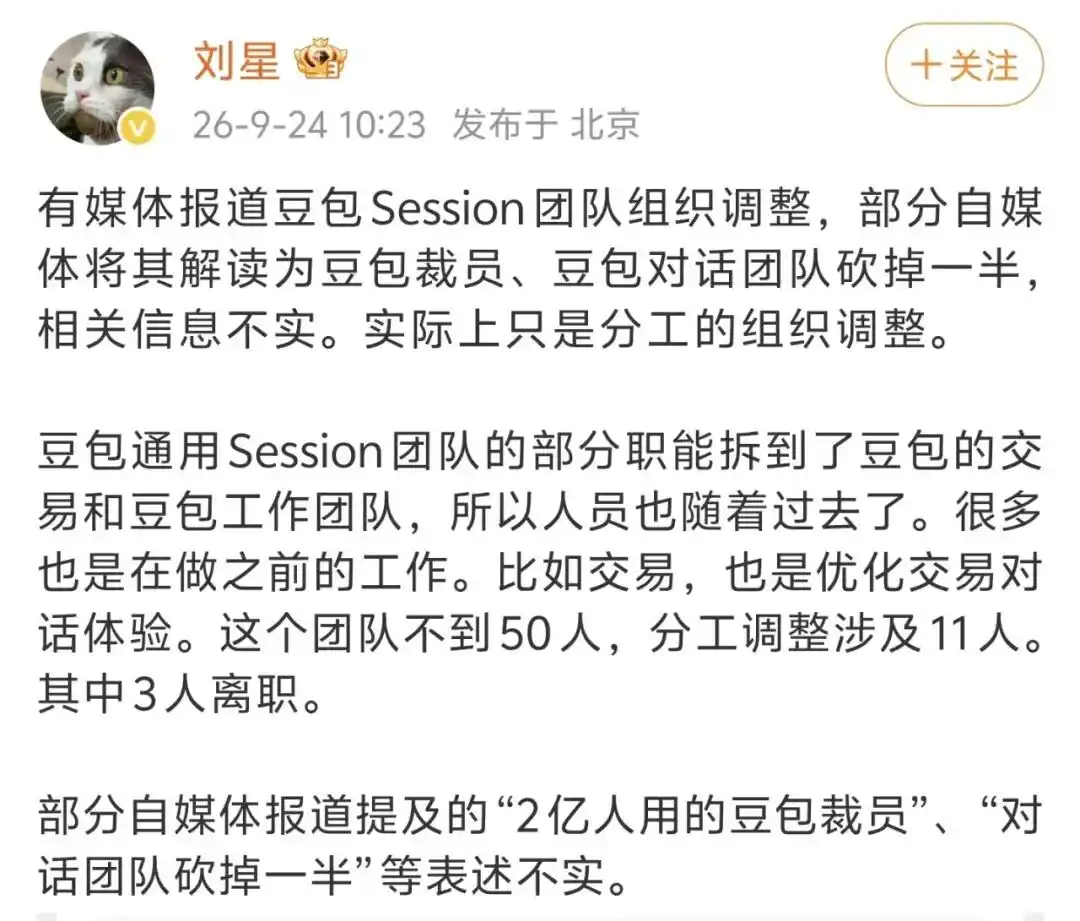
9月24日上午,针对
刘星表示,该团队的部分职能拆到了
“很多也是在做之前的工作。比如交易,也是优化交易对话体验。这个团队不到50人,分工调整涉及11人,其中3人离职。”他说。
两天前,《晚点LatePost》的一篇报道,让
报道称,
该团队此前约有50人,一度是
这里的对话,除了狭义的文本聊天,还包含文字生成图片、语音、视频等多模态功能,其token用量往往是chatbot的数十倍。
此外,
刘星解释了通用Session团队的变动。对于《晚点LatePost》报道提及的其他调整,他并未直接回应。
目前,国内外各大AI App依然保留了醒目的对话入口,但真正的竞争焦点是Agent能力,比如AI Coding、AI办公、AI办事等。模型大大小小的更新也都是围绕这些能力推进,对话性能的提升只是附带的“版本升级福利”。
在同行早已转向的情况下,
不过,比别人更看重对话的
相反,“
1
以Chatbot为基本形态的AI对话,是大模型时代的先声。但2025年下半年以来,国内外AI玩家不约而同转向AI+生产力,AI对话的重要性日益下降。
在
国外大厂中,OpenAI今年3月将ChatGPT、AI Coding平台Codex和自研浏览器Atlas整合在一起。
Codex成为整个产品矩阵的旗舰。相应地,坐拥9亿周活、5000万付费用户的ChatGPT,将主要充当用户基本盘和流量池,而非“全场希望”。
Anthropic更是如此。与ChatGPT相比,Claude的对话模块存在感一直不高;它真正发力的赛道,一直都是AI Coding。
国内公司也走过了类似的路径。
阿里、腾讯都曾围绕Chatbot与字节展开激战。输掉战事后,两家巨头很快就改变了策略,不再继续沿着同一路线死磕,而是转向了AI办公这条更有前景的赛道。
在产品层面上,阿里彻底改造了
如今,字节也小心谨慎地踏上了同样的道路。
AI大厂纷纷从对话模块抽走力量,根本原因是,AI对话已经几乎没有创新空间,继续投入的边际效益急剧衰减。
今年初,智谱创始人唐杰曾公开表示,以对话为核心形态的竞争,随着
他认为,在to C场景,模型本身的智商分数边际提升已难以被用户感知,竞争的关键转向了对用户上下文的理解,以及个性化服务能力。
学界研究也佐证了这一点。
今年8月,美国杜克大学的一项研究测试了12家厂商的69款模型,发现不同模型的“创意性”回答相似度显著上升,输出多样性持续下降。也就是说,用户和不同的AI聊天,体验越来越趋同。
除了做不出差别,AI对话的另一个大问题是,它的亏损大到了无法承受的程度。
以
但这些用户并没有贡献大笔收入。此前有消息称,
而在成本侧,仅算力一项,
现阶段,
在此情况下,倘若
不过,
根据
对话依然是
其实,国内外科技大厂早已看明白了这一道理。
2
同一时间,“
汽车,是
就在
一周前,上汽荣威宣布,家越07将搭载
更早时候, 特斯拉在8月中旬的软件更新中,向中国车主推送了
除了汽车,
经历了去年底不太成功的试水后,新一代“
再加上布局多时的家电、可穿戴设备、IoT设备,字节版“人车家”呼之欲出。
但做一个小米那样的软硬件生态,并不是“
字节各业务线是“
比如,
一番调整下来,用户在豆包买东西,除非特别注意,否则很难感受到与抖音的关联,更像是在“豆包商城”购物。
又比如,豆包此前与飞书的关系是,同级别的业务板块互相协同;在重度办公场景下,用户还是要从豆包跃迁到飞书。
但随着飞书团队被拆散、吸收,豆包对于字节办公条线的话语权大幅增强。豆包AI能力贯穿飞书各个模块,豆包工作更是在飞书客户端占据醒目位置。倘若有一天,字节效仿阿里的整合做法,将飞书完全并入豆包工作,恐怕并不意外。
再加上早已在豆包开辟入口的豆包爱学,以及为豆包提供算力基座的火山引擎,豆包已经“集齐”了抖音(包括抖音视频、电商和本地生活)、飞书、教育和火山引擎等字节四大板块。
字节之外,“豆包宇宙”同样气象初成。
在银行、保险、金融、零售、餐饮、医疗、教育、广告等行业,豆包都有不少合作伙伴,其中不乏招商银行、飞鹤、瑞幸咖啡、协和医院、新东方等知名企业和机构。
具体的落地方式,集中在AI能力输出上。
比如,豆包会为银行定制开发各类Agent,应用于智能外呼、智能数据助理、数字人等场景;或是帮助生产型企业研发工业智能体,应用于关键工艺、设备维护、人员管理等场景。
豆包这类动作往往与火山引擎的云服务打包,场景也偏to B,因此外界声量并不大。但论及商业回报,其价值并不亚于C端产品的攻城略地。
“豆包宇宙”的业务触角可以被大体归纳为四根支柱:
操控——C端的手机、Agent、汽车、家电、可穿戴设备、IoT,B端的企业自动化软件、工厂自动化设备、医疗设备等;
办公——目前主要是飞书,以及豆包办公;
交易——既有大抖音的电商、本地生活,也有第三方的金融、出行、零售、餐饮等;
内容——既生产AI内容,又搜索和提供大抖音的存量内容。
有了这四根支柱,豆包宇宙规模蔚然可观,而且还在越做越深。
豆包俨然正在“入侵”一切终端、覆盖一切场景,就像当年的安卓系统。而这些与豆包融合的设备,也逐渐显露了潜在的互通性,比如日益闭环的“人车家”,又比如电商、本地生活、出行、零售等板块的天然联结。
倘若发展顺利,未来总有一天,豆包将有机会像安卓那样,对几乎所有生态参与者“征税”,将这盘史诗级大棋的价值兑现。
3
字节构筑“豆包宇宙”,在AI行业里非常少见。
国内外的AI巨头,有的基模领先,有的擅长Agent,有的软硬一体、自研芯片,却没有一家像字节这样,不仅把AI应用到整个业务矩阵,还要向自己不做的领域渗透。
这并不是一件轻松的事。每多做一个领域,豆包就需要为之配备相应的人马,调度一定资源和资金。即便字节家大业大,也不可能无限“刷兵”。
甚至可以说,字节近期两度调兵遣将,先是拆分飞书、重组团队,随后又传出压缩对话团队,一部分原因就是节约人力。
即便如此,字节还是要奔向“豆包宇宙”。
做“豆包宇宙”的直接好处,自然是多挖几口井、多赚一些钱。
字节AI成本压力巨大;对话带来的算力成本,甚至都只是“小钱”——真正的大钱是每年千亿级别的AI基础设施投入,且远远看不到尽头。
在此情况下,字节深入多条赛道,可以立竿见影地拿到新客户、新订单。截至目前,它主攻的赛道——手机、汽车、金融、零售等,都有大量预算充足的金牌客户,且已经为豆包贡献了营收。
让豆包学会养家,固然不错。但如果只是为了赚点钱,字节没必要把摊子铺到整个“宇宙”,做API生意就能大赚特赚。
它真正的目标,其实是给未来的AGI储备数据养料。
字节AI正在下两个很重的注:超大参数模型,以及世界模型。
字节基模一直没能做到SOTA,而这两个新模型,就是为了打破这一尴尬而生的。只有两款模型打了翻身仗,字节才真正有资格去谈论AGI这颗皇冠明珠。
前者号称参数超5万亿,刷新国内纪录。后者则是所谓字节AI“2026年四大命题之首”。这两件事,非常罕见地都是张一鸣亲自坐镇,受重视程度可见一斑。
但字节首先要解决一个问题:训练数据从哪里来?
时至今日,互联网上的公开数据集已经被挖掘殆尽。没有新的高质量数据,很难训练出跨越当前代际的大模型。过去一段时间,基模公司纷纷把重心转向后训练,和数据荒不无关系。
字节则多了一个选择:深入千千万万的场景,自己去获取数据。“豆包宇宙”的每一条触角,不仅可以带来收入,也能带来源源不断的真实数据。
尤其是那些非文本、非结构化的数据,比如用户如何跨Agent操作手机、生产线如何利用AI运维、企业内部的真实工作流,经过清洗和筛选后,将可以为模型训练提供最珍贵的燃料。
这些数据,只靠对话是不可能拿到的。豆包减少对话模块的投入,又多了一个理由。
但这一层道理,豆包想得到,竞争对手也想得到。
过去一段时间,在豆包进入的许多赛道中,越来越多地出现了竞争对手的身影。由于赛道宽广,他们未必会和豆包直接竞争;但随着参与者的增多,碰撞很难避免。
上一个阶段,“豆包宇宙”之所以飞速膨胀,其实很大程度受益于先发优势。它在对手忙着从chatbot转向Agent时,快速在众多领域落地,并构筑了竞争壁垒。
一座座壁垒,逐渐联结成“豆包宇宙”,拱卫字节AI版图。但它们绝非坚不可破,只是对手不给力;其他公司调转船头后,势必向字节耕作多时的赛道进发。届时,“豆包宇宙”成色几何,才会迎来真正的检验。
本文来自微信公众号 “字母榜”(ID:wujicaijing),作者:彦飞
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
