






2016年,3个城市同时押注存储,十年后……
TOP创新区研究院热度: 5374
2016年武汉、合肥、晋江三地同步布局存储芯片产业,十年后分化显著:武汉长江存储跻身全球NAND前三并启动IPO;合肥长鑫存储成功上市,市值超工商银行,实现DRAM国产突破;晋江晋华受美国制裁后转向路由器等成熟制程内存,稳健发展。文章揭示地方政府产业投资成败关键在于容错机制与长期定力,而非单纯资金投入。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
2016年,中国有三个城市在同一件事上下了注,他们赌的是同一样东西:存储芯片。
当时这个市场96%被三星、SK海力士、美光三家垄断,
中国大陆基本是零。
十年后:
一个城市孵化出来的公司,市值超过了工商银行;一个刚交上市材料;还有一个,在做路由器里的内存。
咱们今天就说说这三张牌桌。
武汉等了十年
武汉是三个里下手最早的。
2006年4月,湖北省、武汉市、东湖高新区三级政府一起掏了100亿,建武汉新芯——中部第一个12英寸芯片项目,当时全国唯一一家以存储器为主的芯片厂。
那一年,离iPhone发布还有一年。
然后情况就开始朝不太妙的方向发展了:
2008年9月武汉新芯正式投产,产能是每月3000片。对比一下,今天长鑫在合肥的产能是每月30万片。
当年武汉这条全省最贵的产线,
一个月的产出还不到今天的百分之一。
而且订单几乎全来自一家客户——飞索半导体,这是AMD和富士通合资的公司——这是一个高亮的red flag.
而,就在投产的同一个月,雷曼兄弟倒了,08年金融危机来了,飞索申请破产保护,几乎是唯一的订单,没了。
厂子建好了,客户又没了,自己又不太会运营,
只能请中芯国际来托管。
到了2011年前后,美光找上门来谈,说要注资2亿美元当控股方。
当然,这事最后没成。
武汉新芯咬着牙又熬了五年,靠给别人代工NOR Flash(一种小容量存储芯片)活着。
转机发生在2016年。
国家要建一个存储器基地。
湖北为了这个项目,把申报方案改了三十多轮。
2016年3月,落定武汉光谷,总投资240亿美元——是当时湖北最大的单体高科技投资。
同年7月,以武汉新芯为底子,长江存储成立,主攻NAND闪存,就是你U盘和固态硬盘里那种。
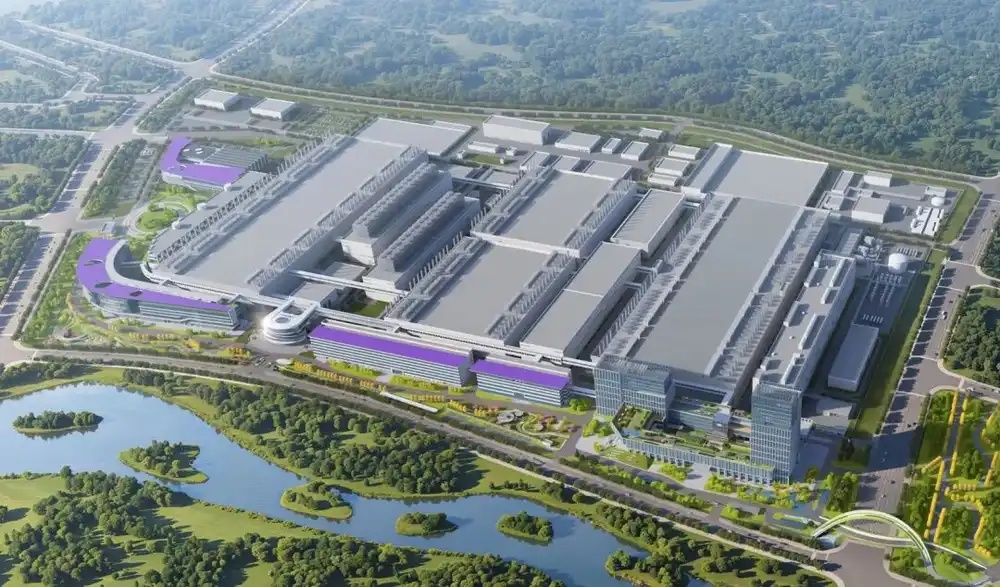
长江存储厂区|来源:长江存储官网
钱开始不一样了:
国家大基金一期出资约136亿,二期约129亿;
湖北省、武汉市、光谷三级国资累计投入超300亿。
今天长江存储的NAND全球份额约12%,逼近前三。
2026年一季度营收超200亿,同比翻倍,科创板IPO申请于2026年8月21日正式获得受理。
合肥自己来
当时国家存储器基地只有一个名额,给了武汉。
合肥什么也没有。
但合肥当时也在做另一件大事。它的家电产业很大,可屏幕全靠进口。2008年,合肥拿出当年全市财政收入的近三分之一,去投一家亏损超过10亿的面板公司——京东方。
那次赌赢了。
合肥从此有了自己的招牌话术:
“芯屏汽合”。
屏有了,可驱动屏幕的芯片还得从外面买。2015年又引进晶合集成“为屏补芯”——这家厂从来不追最先进制程,只围着本地需求补链条。
到了存储这一关,合肥的做法是:
没有国家项目,那我自己找个人来干。
合肥找的这个人叫朱一明。
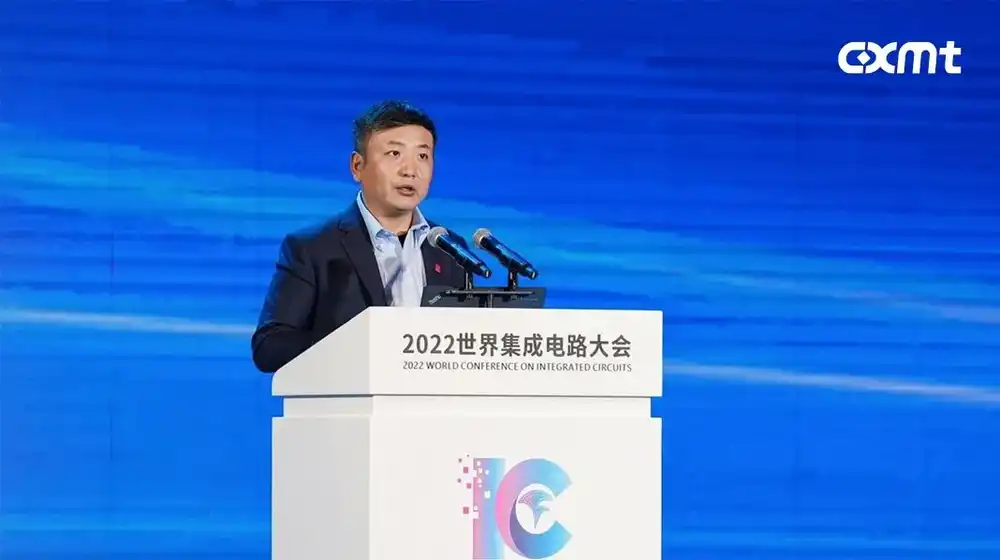
朱一明在2022世界集成电路大会发表演讲|图源:长鑫存储
朱一明是1972年生人,清华物理系本硕,后来去了硅谷。2005年回国,在清华科技园一间小办公室里创办了后来的兆易创新。他挑的是NOR Flash这个小赛道,就是上面武汉新芯代工的那个小东东,避开了巨头的正面绞杀,一路做到全球前三。
2016年8月,兆易创新在上交所上市,市值破200亿。
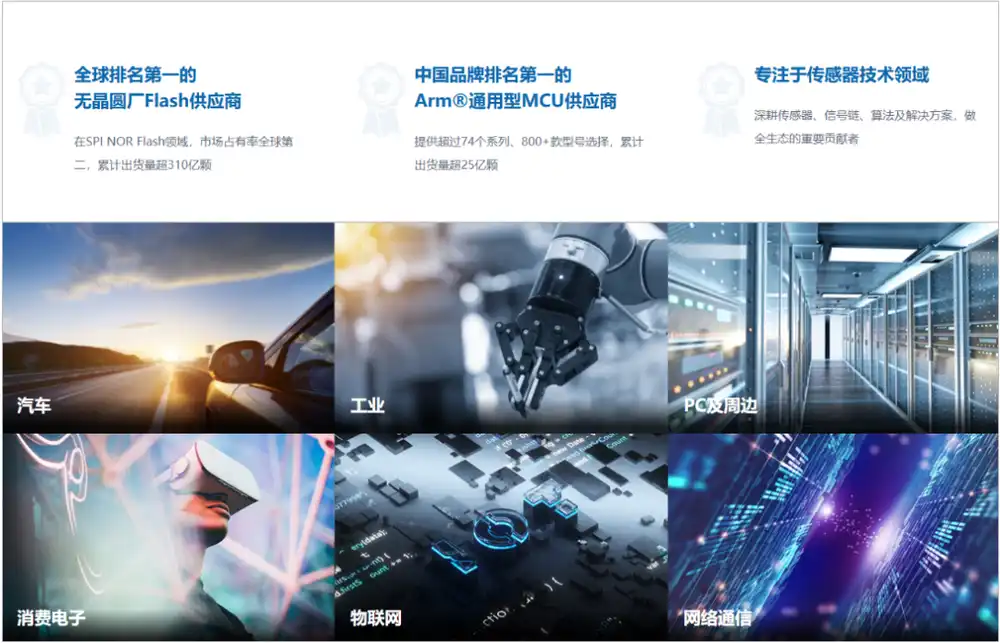
图源:兆易创新官网
显然,朱一明这时候已经财务自由了。
但真大佬对钱都没有啥兴趣,他们感兴趣的是解决问题。
朱一明看的了一件更难的事:NOR Flash全球市场大约30亿美元,而DRAM——就是内存条上那颗芯片——超过900亿美元。
这才是主战场,而中国大陆在这个战场上是零。
合肥找上门的时间点,也卡得刚刚好。
据说这个项目内部代号叫“506工程”,因为最早那次专项磋商发生在2016年5月6日。
谈出来的结果是:一期总投资180亿,合肥产投和兆易创新按4比1出资——合肥产投出144亿,兆易创新出36亿。
一个中部省会,掏了八成的启动资金,去做一件全世界只有三家公司会做的事。
而且,当时定的目标有多低呢?
2018年底之前研发成功,拿到10%的良率。
一百片能用十片,就算成功。
到了2018年7月,朱一明做了个让资本市场哗然的决定:辞去兆易创新总经理,全职去当长鑫的董事长兼CEO,他还立了军令状——
项目不盈利,他不领薪水。
传说,长鑫最早的技术是从一家已经死掉的公司手里买来的,德国存储巨头奇梦达2009年破产,七千多项DRAM专利辗转到了一家加拿大公司手上。朱一明团队谈了很久,2019年分两步拿下:先是1000万份、总共2.8TB的完整工艺技术文档,年底再签下专利许可和买断协议。
2019年9月,长鑫第一代8Gb DDR4投产。
中国大陆的DRAM,实现了从零到一。
这个代价是:2016到2019三年,长鑫没有任何产品营收,纯烧钱,累计亏损超过百亿。而从2017年一期落地到2025年,累计亏损超过366亿。
八年,平均每天亏掉一千多万。
你可以想象这种日子:
连续八年,每天早上醒来,账上少一千多万,而产品什么时候能卖出去、能不能卖出去,没人给你答案。
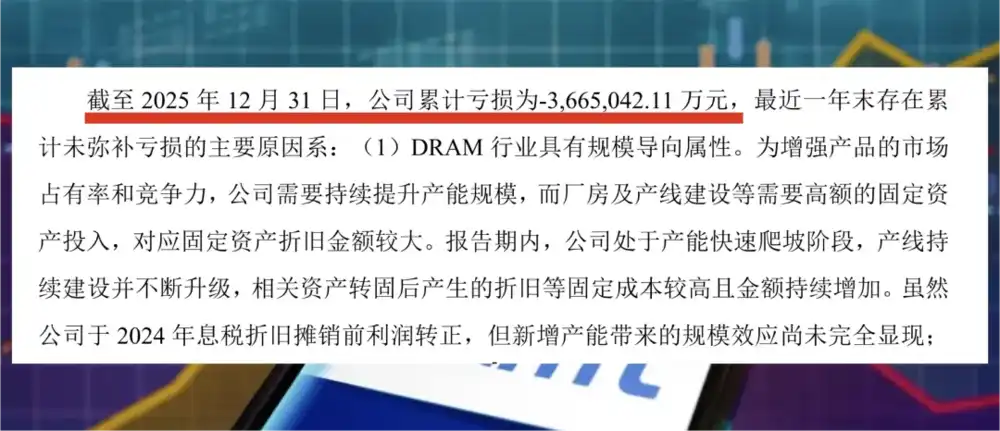
这八年里,合肥国资一轮融资都没缺席过。
2024年底碧桂园创投要退出,合肥市属国资掏了近20亿把老股接下来,没含糊。
晋江鞋都想抄近道
第三个城市可能是你最想不到的:
福建晋江。
对,就是那个出安踏、特步、361度、鸿星尔克、盼盼的晋江。民营经济贡献全市九成以上GDP,每七个晋江人里有一个是老板。
它也决定去做内存芯片。
图源:晋江市人民政府官网
2016年2月,福建晋华成立,出资方是福建省电子信息集团和晋江能源投资集团。晋华的路子跟前两家都不一样,它不打算从零研发。
成立才三个月,2016年5月,它就跟台湾联电签了技术合作协议——联电出技术,晋华出钱和厂。
7月16日开工,产业园占地594亩,一期投资370亿,计划2018年9月就做到月产6万片。
而晋华计划2018年9月量产6万片。
这是三家里最短的一条路。
如果成了,晋华会是第一个。
2018年上半年,晋华看起来是要赢的。它在福州告了美光专利侵权,7月3日福州中院裁定:美光十几款固态硬盘和内存条立即停止在中国销售。
那是中国存储企业第一次把三巨头之一按在地上摩擦。
三个多月后,2018年10月29日,美国商务部把晋华列入实体清单。
再三天,美国司法部起诉晋华和联电,指控他们窃取美光的商业机密。
设备断供,产线停摆。
那时候,晋华离量产只差最后一步。
十年后
长鑫。
2026年7月27日上科创板。发行价8.66元,开盘49.5元,涨471.59%,总市值3.31万亿——开盘就超过工商银行,成了A股市值第一哥。
募资666亿,
是2026年亚洲最大的IPO。
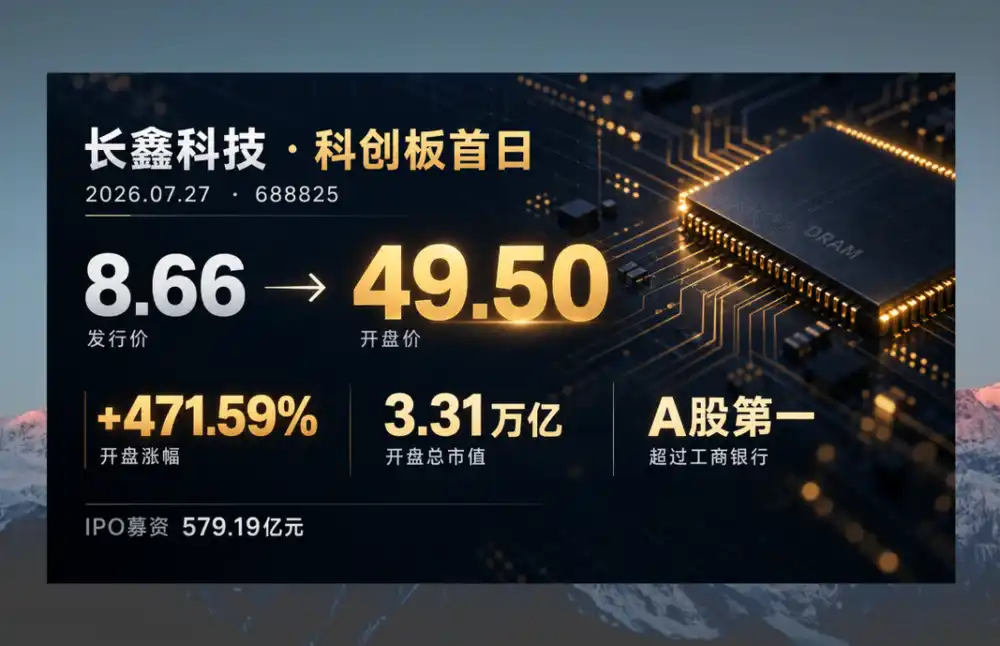
之前那366亿亏损呢?
2026年一季度营收508亿,同比涨了七倍多;上半年预计营收1100到1200亿,净利润500到570亿。
一个半年,把过去十年亏的全赚回来了。
长江存储。
全球NAND前三在望,正在排队上市。
武汉的集成电路产业规模去年首次破千亿。
晋华。
2023年跟美光达成全球和解,法律障碍清了,但实体清单还在。
被断供之后,晋华干了件很硬的事:把进口设备一台台拆开研究,联合中微、北方华创,硬凑出一条全国产的成熟制程产线,攒了1007项专利。
现在他的月产能4万片,今年计划扩到6万片。
方向不再是跟长鑫拼高端,而是智能电视、机顶盒、打印机、路由器用的内存。2025年营收7.53亿,净利2.47亿。
你家路由器里那颗内存,可能就是它做的。
跟3.31万亿比,这话听起来有点惨。
但你要知道,同一批出发的项目里,还有连路由器内存都没做出来的。
比如武汉弘芯。
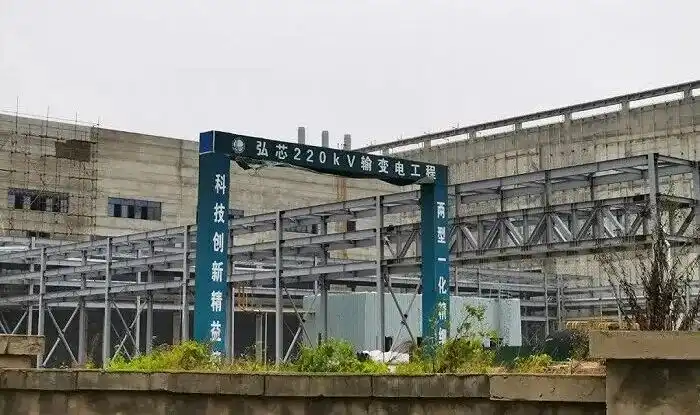
弘芯工地现场。图源:新浪财经
2017年11月,武汉弘芯成立,号称总投资1280亿。
它请来了蒋尚义——在台积电和中芯国际都待过的行业大人物——出任总经理。项目一度排在武汉市级重大在建项目的第一位。
2020年,停工。大部分土地被法院没收。240人被通知“要求辞职”,没有补偿。
同期倒下的还有一串:
成都格芯(跟格罗方德合作,计划投90.53亿美元)、南京德科码(30亿美元,破产)、贵州华芯通(跟高通合作,2019年1月关闭)、陕西坤同(近400亿,欠薪)。
同一个时间窗口,同样是地方政府拿钱下场,结果分了四档:
一个3.3万亿,
一个准备上市,
一个做路由器内存,
还有一批连楼都没盖完。
武汉一座城市,同时拥有中国最成功的存储项目和最出名的烂尾项目。
所以这个故事的真正问题不是“敢不敢赌”。
所有人都敢,所以真正地变量可能在别的地方。
一个让人晃神的数字
2015到2021年,房地产最好的那七年,合肥卖地总共收了约5516亿。
长鑫上市这一天,合肥国资持有的那约37%股份,账面价值超过1.2万亿。浮盈接近1万亿。
一家公司的浮盈,抵得上七年卖地的两倍。
顺带一提,这场造富里最猛的不是国资。
长鑫做过两期员工持股,第二期授予价是每股一毛零八。按上市价算,账面回报超过450倍。参与战略配售的377名高管和核心员工里,至少产生了237位千万富翁。
当然咯,这1.2万亿是账面,不是现金。
这些年不知道多少城市组团去合肥取经,回来照着投,
没一个复刻出第二个合肥。
因为大家学的都是“敢砸钱”。
而合肥最关键的东西不是钱,可能是宽容。
培育新兴产业需要的是在不确定的时候下注,而这套激励结构逼着所有人等到确定之后再动手。
等到确定的时候,好位置早没了。
早在2014年,合肥就在全国比较早地提出了“尽职免责、宽容失败”。它给不同类型的基金定了明确的容错率:天使投资基金30%,引导基金10%。
后来这两个数字一路往上调:2021年天使基金提到40%,2022年种子基金提到50%。
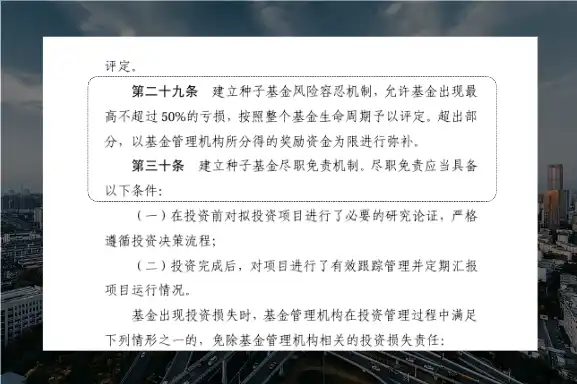
合肥市人民政府办公室《合肥市种子基金管理办法》
不光有容错率,还有一份可操作的“尽职免责”清单:
只要投资决策履行了规定的尽调程序、信息披露和集体决策流程,即便项目最后失败,相关责任人不被过度追责。
据报道,合肥从来没有因为投资失败处分过任何单位和个人。当地一位国资创投人士说:
企业投资亏损很正常,这是市场的逻辑。
合肥产投董事长江鑫也算过一笔账:
肯定会有项目失败,
但成功的那些收益可能是十倍甚至几十倍,
足以覆盖失败项目的损失。
这是一句很朴素的话,但它其实就是风险投资的第一性原理——
你不需要每一枪都打中,你只需要活得够久、开够多枪,
并且允许自己打偏。
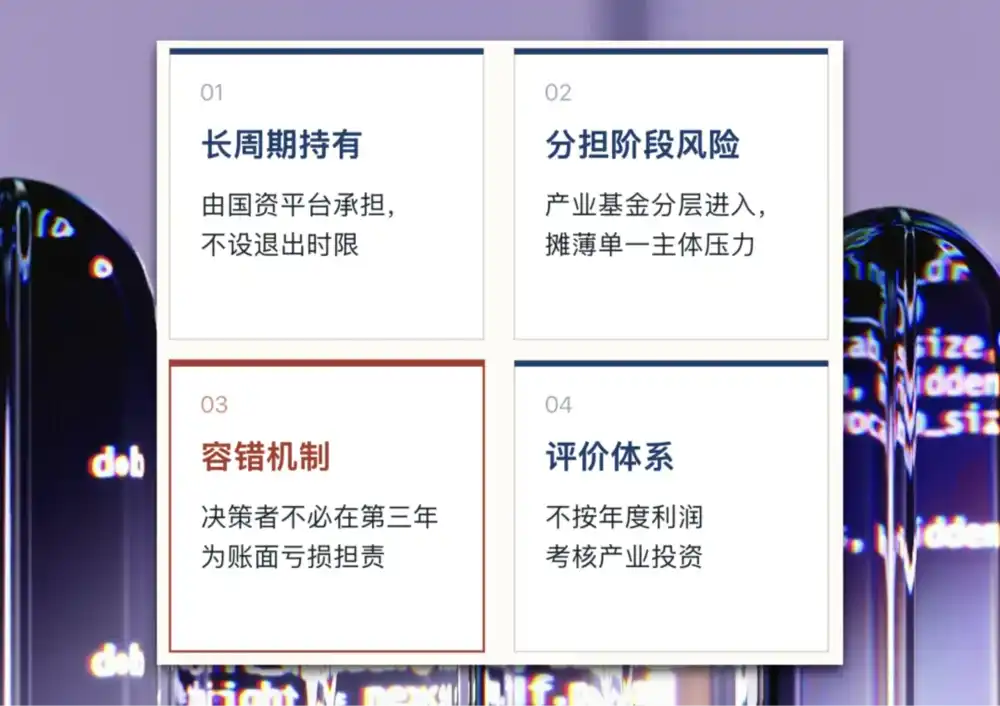
而这套制度真正兑现价值的时刻,不是长鑫上市那天,是长鑫连续亏损的第五年、第六年、第七年。
一个项目要亏八年,中间可能换两三任主官。如果亏损意味着追责,那最合理的操作永远是叫停、止损、换个见效快的项目——反正下一任接手了也不是我的事。
合肥没有。
三年零营收、累计亏损上百亿的时候,它没有缩减预算,也没有叫停项目。
原市委书记虞爱华那句话被引用了很多次:
“不是风投,是产投;
不是赌博,是拼搏。”
这才是别人真正学不走的部分。
规则已经改了
故事还有个后续。
2025年1月,国办1号文出台,里面有一句话:不以招商引资为目的设立政府投资基金。同时鼓励各地降低或取消返投比例,党政机关和事业单位不得以任何形式新设基金。
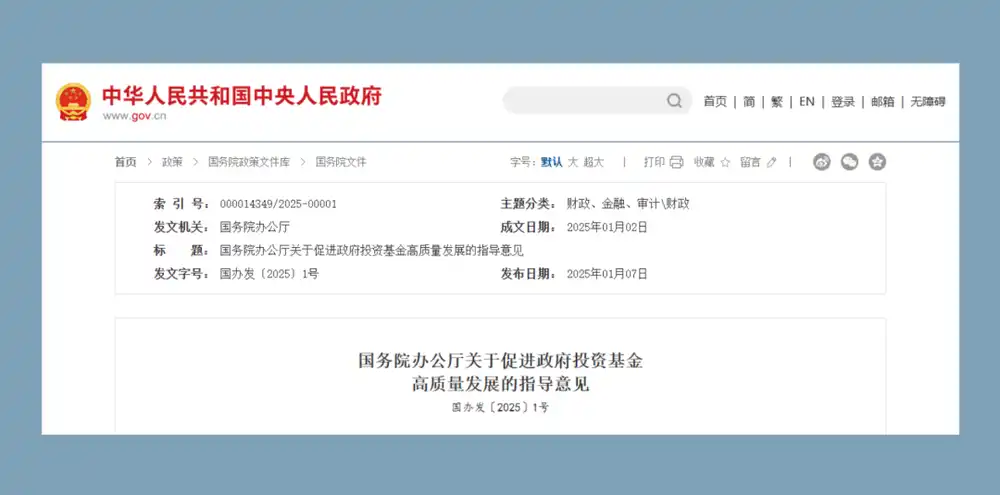
业内当时的判断是:
各地的招商型专项基金模式将难以为继,
“基金招商”可能要成为过去式。
2026年6月,又出新规进一步收紧:
严禁市县层面以基金为名变相搞财政补贴,
严防地方隐性债务无序扩张。
所以现在回头看合肥这十八年——从京东方到长鑫——会发现一件有点微妙的事:
合肥赢了一场比赛,
然后这场比赛的规则被改了。
它是一个特定的时间窗口里,一个特定的城市,用一套特定的制度,做成了一件在今天已经很难重来的事。
至于这算好事还是坏事,就看你站在哪儿了。
本文来自微信公众号: TOP创新区研究院 ,作者:产业研究组
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
