






大厂借钱,买断未来
强调Next热度: 4667
中国互联网大厂腾讯、阿里、字节及AI公司DeepSeek近期密集融资超4000亿元人民币,用于提前锁定AI算力基础设施供给,应对AI竞赛带来的巨额资本开支压力。融资方式包括美元债、股权配售、银团贷款和多轮外部投资,资金主要用于建设数据中心、采购芯片(如华为昇腾)、扩大云与算力服务,核心逻辑是用低成本资金抢占未来数年产能,但最终还款能力取决于企业客户对AI服务的付费意愿。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
10月8日 ,腾讯被曝考虑发行最高50亿美元离岸债券,可能采用美元与离岸人民币计价,最早本月启动。四个月前,腾讯刚通过美元和人民币票据融资近47亿美元。
腾讯的融资不是孤例。8月26日,阿里完成800亿港元配售。9月,字节据报签下296亿美元银团贷款。10月6日,
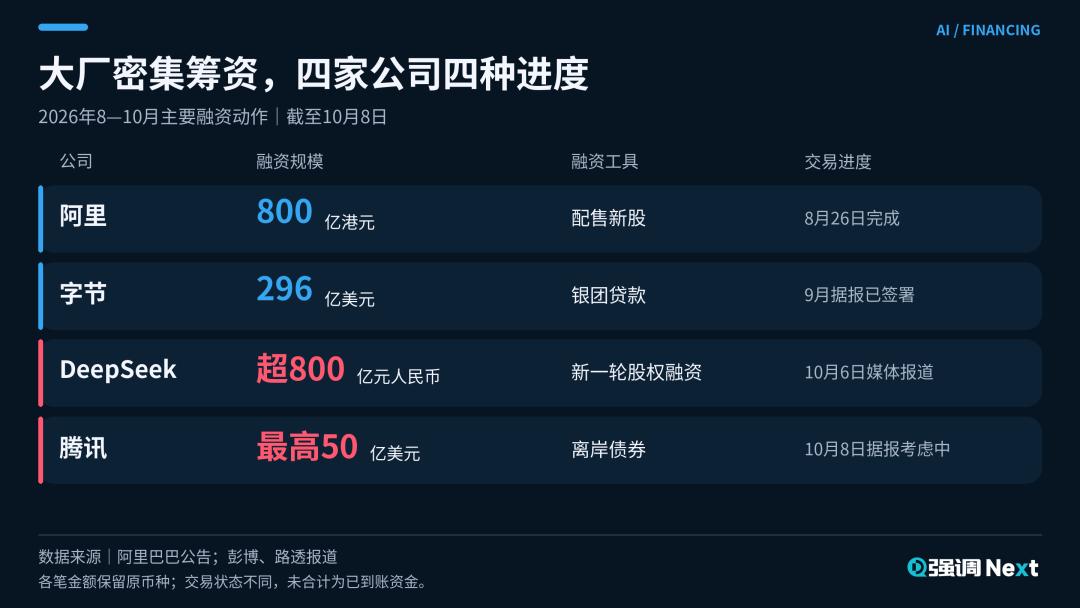
这几家没有一家缺钱。它们要的是在资金成本还低的时候,把未来几年的投入备足,让AI扩张不必等业务慢慢回款。
过去十年,中国互联网巨头的财务逻辑是“现金牛加回购”,AI竞赛正在把它改写成“举债加抽水”。而这笔钱最后怎么还,要看企业客户愿不愿意为AI买单。
先把供给买下来
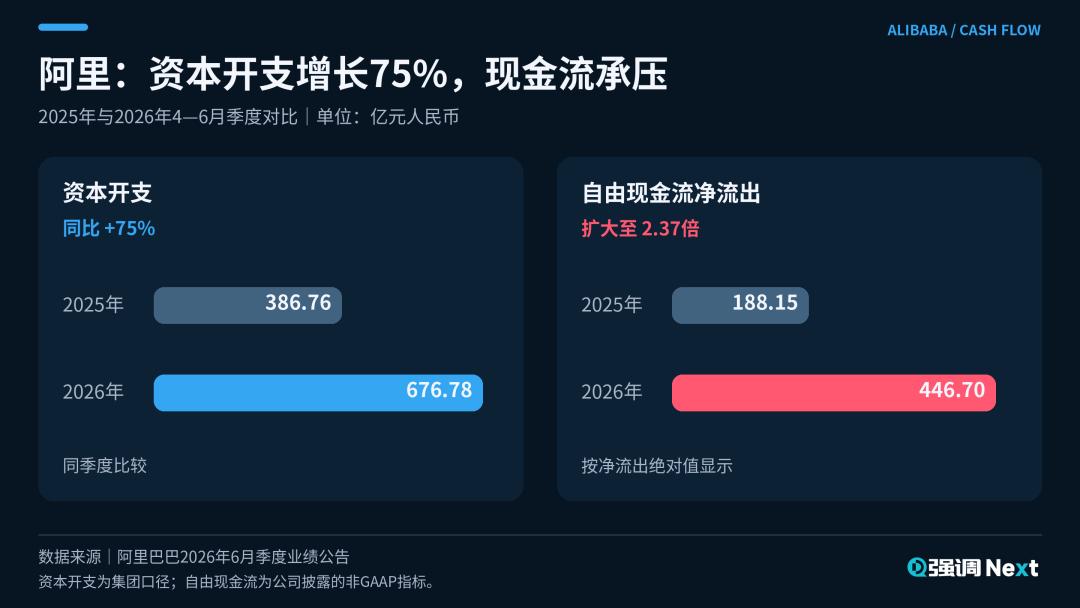
阿里6月季度经营现金流229.45亿元,同比增长11%,资本开支却达到676.78亿元,自由现金流流出446.7亿元,主因正是云基础设施开支增加。
腾讯二季度资本开支528亿元,同比增长176%,自由现金流为负138亿元。剔除算力采购预付款后,这个数字会变成正376亿元。
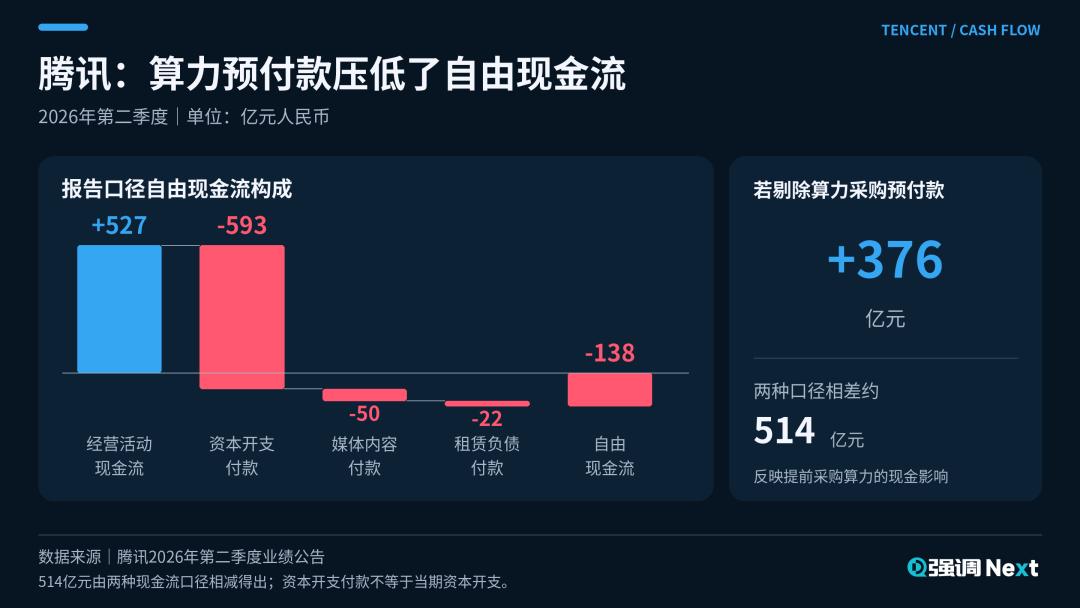
两组数字说明的问题类似,旧业务还在稳定产出现金,新投入的规模已经超过当期造血能力,而且要求钱比收入更早到账。基础设施按容量提前建,客户按实际用量逐月付费,这中间的缺口,就是融资要填的东西。
不过,钱到账也不等于算力到位。
这种合同把未来几年的需求提前交给供应商,对方据此组织建设资金,字节换来更确定的供给。代价是它不可撤销,需求判断一旦出错,钱就收不回来了。
融资让它们现在就能动手,容量合同则把未来几年的供给固定下来。两者叠起来,AI竞争的尺度从一个产品季度,拉长到数年的建设周期。
钱从哪里来,决定怎么打
阿里在二季度财报发布三天后启动配售,以每股112.70港元发行7.1亿股新股,融资800亿港元。
净所得约六成用于扩大全球计算基础设施,约四成用于大型 AI数据中心,以及存储、数据库和网络升级。
股权融资没有还本日期,稀释由原股东承担,回报风险由新老股东一起担。对还在快速扩建的基础设施业务,这是期限最松的一种钱。
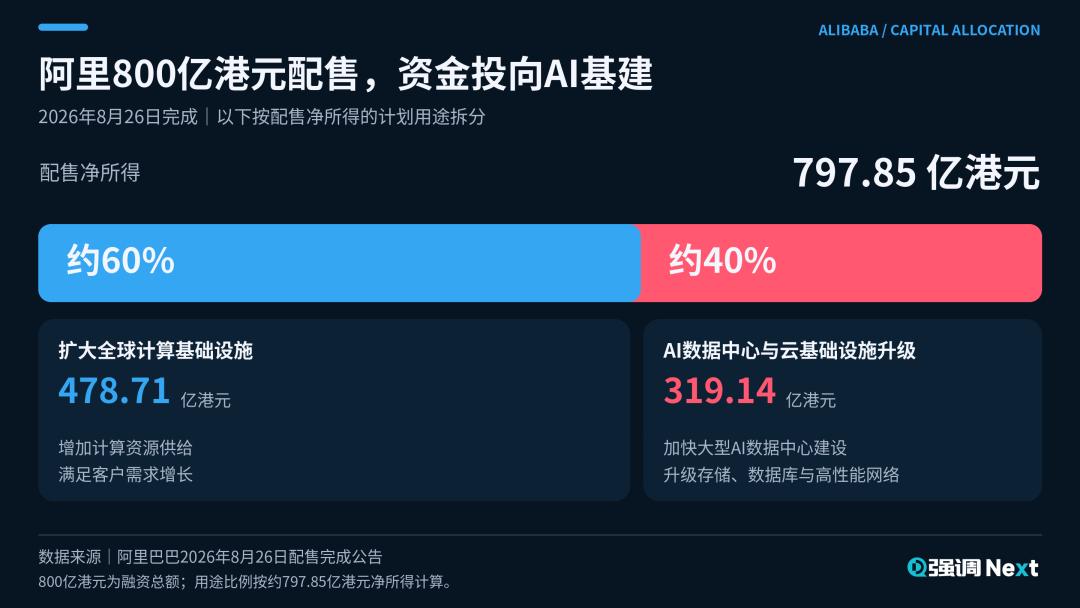
阿里要扩大的是企业运行AI时向自己支付的总账单。模型可以更换,数据、数据库、部署和运维关系的迁移却更复杂。把多层服务一起提供,才能把一次模型调用变成更长期的客户关系。
这门生意已有收入支撑。6月季度,阿里AI云及算力服务收入484.37亿元,同比增长45%,调整后EBITA为56.28亿元。其中AI相关产品收入123.76亿元,年化收入突破495亿元,MaaS 平台百炼的客户数同比增长8倍。同一季度,AI实验室与应用板块调整后EBITA亏损138.61亿元。
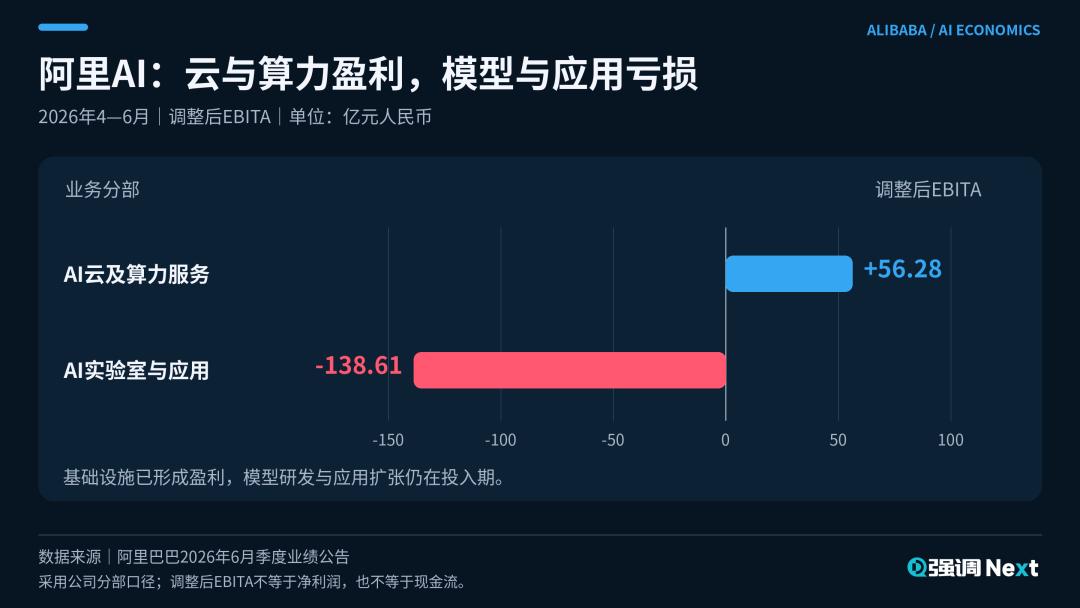
卖基础设施已经在赚钱,做模型和培育应用还在烧钱。融资扩建的意义就在这里:让能收费的部分长得更快,同时给还没收回投入的部分留出时间。阿里CEO吴泳铭给的目标是,未来一年AI相关产品收入在云外部收入中的占比从30%提到50%。
字节拿到的则 是银行信用。
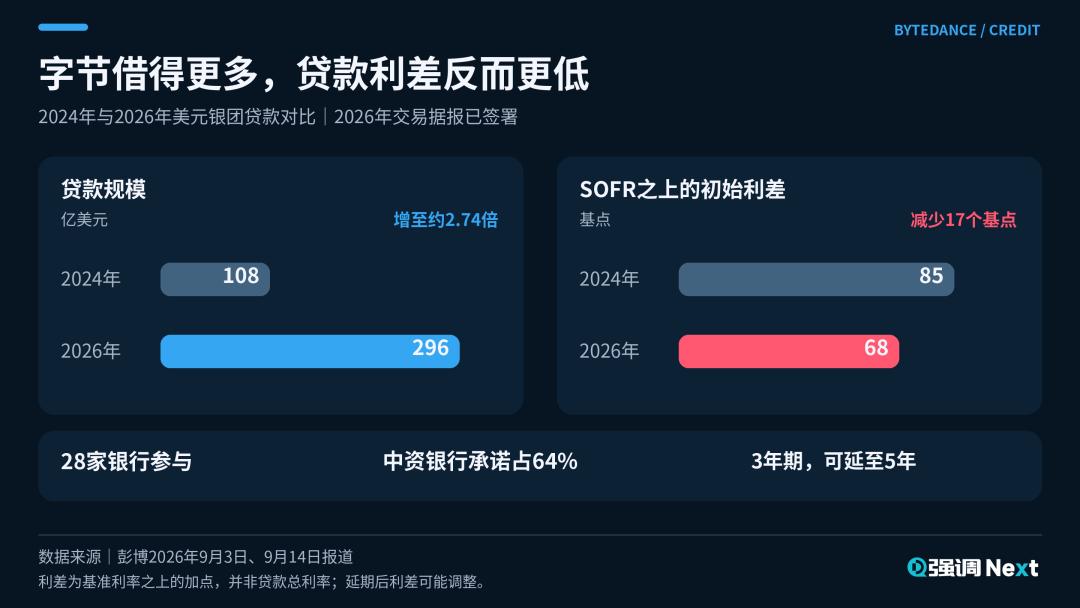
据彭博此前报道,296亿美元贷款已有28家银行参与,其中15家中资银行承诺189亿美元,占64%。贷款初始期限三年,可延至五年,初始利差为SOFR加68个基点。
相比2024年的108亿美元贷款,这笔融资规模明显扩大,基准利率之上的加点反而从85个基点降至68个基点。 银行愿意以更低利差承担字节的信用风险,字节就能在不动股权的前提下扩大投入。
资金安排之外,字节也在调整卖法。7月,飞书产品团队与
贷款支持供给,组织调整推动销售。办公产品可以带来企业客户,模型和云服务可以扩大单个客户的采 购范围。
腾讯用债务,买调度空间。二季度,它在资本开支大增的同时,仍回购约169亿港元股份。 AI投入、股东回报与对外投资,都要占用集团的资金。增加外部融资,可以缓解几项支出在短期内互相挤压的程度。
腾讯本次发债用途尚未披露,但其战略价值相对清晰:保留资金调度空间,让AI扩张不必立即以削减其他安排为代价。当然,借到多少钱之外,资金期限、币种和成本,也都会影响腾讯能保持多大的投入强度。
DeepSeek也要为独立付钱
如果说三家巨头买的是产能,
这家公司成立后近三年没有一分钱外部资金,研究靠幻方量化的利润养着,期间多次否认外部融资的传闻。
转折发生在今年6月16日,企查查显示它完成首轮外部融资,规模约510亿元,投后估值一度被传到近4000亿元。据The Information报道,这轮融资中,梁文锋个人出资最高约200亿元。
三个多月后,第二轮来了。彭博10月6日报道,这一轮原定目标约500亿元,认购超出预期,已签的条款文件显示最终可能接近1000亿元,腾讯与宁德时代出资居前。
两轮出资名单里有腾讯、京东、网易、宁德时代和国家人工智能产业投资基金,阿里和字节都不在其中。
阿里有
钱的去向同样说明问题。据彭博报道,
对昇腾来说,这是迄今最有分量的一张需求订单。对
最难的一环在后面。据彭博和The Information等报道,
而据彭博报道,梁文锋对投资人的表态是继续开源、继续追AGI,不以赚钱为先。这两件事迟早要碰撞:一家上市公司的财报里,总得有一页写赚钱。
钱往上走,模型层未必拿得到
这轮融资还会改变 AI产业里的利润分配。
钱先往上走。阿里上半年资本开支1900亿元,腾讯二季度528亿元、同比增长176%,字节把2026年AI基础设施支出上调到2000亿元。这些钱几乎没有留在模型层,它们变成了芯片、服务器、光模块和存储的订单。、
长江存储招股书显示,2026年一季度营收470.42亿元,归母净利润333.79亿元,NAND产品毛利率78.73%。长鑫科技上半年营收1503.1亿元,同比增长873.64%,归母净利润776.05亿元,超出此前业绩预告上限,主营业务毛利率84.84%。其中二季度单季归母净利润528.43亿元,环比翻倍。
下游是另一番景象,智谱2025年收入7.24亿元,研发开支31.8亿元,经调整净亏损31.82亿元。模型公司在竞价,卖算力的在收租。
大厂敢这么投,是因为它们有好几层可以收钱。阿里卖基础设施的板块赚了56.28亿元,做模型的板块亏了138.61亿元。模型本身可以不赚钱,开源放出去当入口,钱从算力、存储、数据库和Agent服务上收回来。模型越便宜、用的人越多,后面几层收得越稳。
只有一条收入线的公司没有这个缓冲。
好在价格还有空间。8月中旬
再往后的压力来自折旧。字节那2000亿元里,约850亿元买芯片、900亿元投智算中心土建,都会形成固定资产,在未来数年以折旧的形式进入利润表。设备一旦通电,折旧、运维和资金成本就得靠订单覆盖。
截至6月末,国内智能算力总规模已达2185 EFLOPS,算力设施平均上架率升到71.4%,存量基本没有闲置缓冲。这四家公司这次筹到的近4000亿元,买下的是几年时间,账单到期时,还得由企业客户的订单来付。
资料来源:
彭博:腾讯考虑最高50亿美元离岸债券发行,2026-10-08
阿里巴巴:完成800亿港元配售及募集资金用途,2026-08-26
彭博:字节签署296亿美元贷款、银行构成和初始利差,2026-09-14
路透:
阿里巴巴:2026年6月季度业绩,2026-08-20
腾讯:2026年第二季度业绩,2026-08-12
彭博:
路透:字节贷款及海外数据中心容量承购安排,2026-09-04
阿里巴巴:800亿港元配售定价,2026-08-24
路透转述The Information:
本文来自微信公众号“强调Next”(ID:leo89203898),作者:青云,编辑:小白
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
