






蓝牙6.0标准和边缘AI,搅动蓝牙芯片市场格局
物联网智库热度: 4334
蓝牙6.0标准引入信道探测和环境物联网等关键技术,推动蓝牙芯片应用从传统音频向数据传输、精准测距、数字钥匙、资产追踪及医疗健康等物联网领域拓展;边缘AI加速集成至BLE SoC,提升其在工业、医疗和智能家居中的智能处理能力;市场结构正由音频主导转向数据蓝牙与音频平分秋色,中国厂商在出货量上占优但高端市场仍由国际巨头主导。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
从耳机、键盘、鼠标等消费电子产品,到可穿戴设备、智能家居、医疗健康、工业设备以及资产追踪,蓝牙凭借低功耗、低成本和成熟的生态体系,早已渗透到大量终端设备之中。
更值得关注的是,随着蓝牙 6.0 引入的信道探测(Channel Sounding)、面向未来的高数据吞吐能力,以及环境物联网(Ambient IoT)和能量采集等技术方向,蓝牙产业正在进入一个新的发展阶段,其应用边界不断向定位、数字钥匙、精准测距、资产追踪以及超低功耗物联网等领域延伸。
在这一背景下,日本市场研究机构 Techno Systems Research(TSR)最新发布的《2026 Wireless Connectivity Market Analysis》不仅关注蓝牙芯片整体市场规模和出货趋势,也进一步拆解了数据蓝牙、BLE 单模 SoC、蓝牙新标准以及边缘 AI 等细分方向。由于 TSR 比较强调产业链一线调研,而不是单纯依靠公开数据库做市场推算,因此其发布的行业数据和产业洞察往往具有较高的参考价值,笔者将对其中的部分信息进行分享,包括:
蓝牙 IC 出货量预计将从 2025 年的 83 亿颗增长至 2032 年的 103 亿颗
市场增长动力正从音频领域转向数据蓝牙(Data Bluetooth)和物联网应用
边缘 AI 正在进一步提升 BLE SoC 在连接之外的价值,尤其是在工业、医疗健康和智能家居等应用领域
物联网应用拓展带动数据蓝牙市场增长
TSR 预计,全球蓝牙芯片出货量将从 2025 年的 83 亿颗增长至 2032 年的 103 亿颗,期间复合年增长率(CAGR)为 3.2%。
由于离散式蓝牙芯片市场规模庞大且已经较为成熟,所以相比于增长数据本身,增加格局的变化更加值得关注。2025 年,音频蓝牙 SoC 仍将是最大的细分市场,占据 61% 的市场份额。不过,市场结构正在逐步向数据蓝牙(Data Bluetooth)倾斜——预计到 2031—2032 年,随着物联网相关应用持续扩张,数据蓝牙与音频蓝牙的市场份额将接近 50:50。数据蓝牙芯片广泛应用于各类物联网及联网设备,包括人机接口设备(HID)、资产追踪设备、Find My 标签、医疗健康设备、智能家居产品、汽车数字钥匙以及工业物联网设备等。
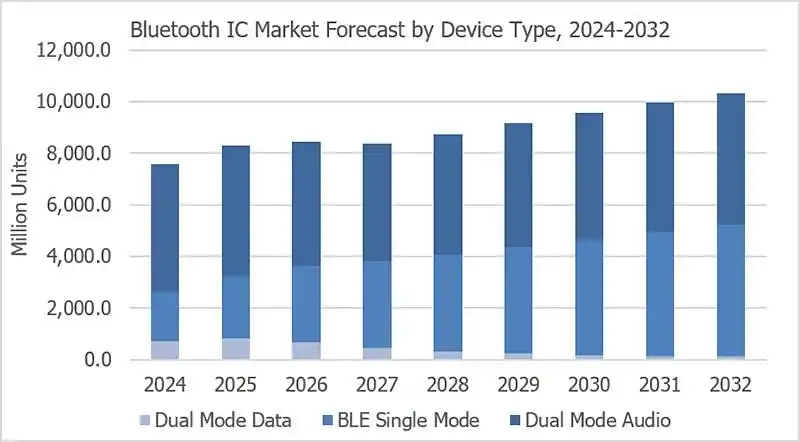
数据来源:TSR
蓝牙技术联盟 (Bluetooth SIG) 持续更新蓝牙标准,蓝牙 6.x 新增了信道探测、低延迟 HID 以及定位和连接方面的改进。虽然更高的吞吐量、新增的 5/6 GHz 频段以及低功耗蓝牙音频增强功能主要针对音频和流媒体应用,但信道探测和环境物联网 (Ambient IoT) 才是物联网应用最相关的特性。
信道探测
蓝牙信道探测可实现两个蓝牙设备之间的安全精确测距。长期以来,蓝牙在定位与测距领域主要依赖信号强度(RSSI),这在多径干扰严重的室内或金属环境下极易出现米级以上的误差,且无法抵御精密的中继攻击。信道探测技术的引入,通过基于相位的测距(PBR)和往返时间(RTT)测量,实现了厘米级的精准度。同时,随着物联网设备数量的激增,确保连接的安全性变得越来越重要,蓝牙信道探测功能采取了一系列多层安全措施,包括辅助测距方法和基于往返时间的距离约束,这些措施有效地增强了对抗复杂的中间人攻击的能力,保护了用户的数据和隐私安全。
TSR 的报告指出:蓝牙 6.0 引入的信道探测将推动蓝牙从近距离检测进一步拓展至更精准的测距与定位,其主要应用包括汽车数字钥匙、家庭及楼宇访问控制、“Find My”个人物品查找,以及 TWS 耳机充电盒、遥控器和 HID 设备等小型便携设备。预计该技术将从 2026 年开始逐步落地,率先由高端智能手机和高价值物联网设备推动应用。
目前,蓝牙信道探测并非针对同时追踪大量标签而设计。因此,在企业级实时定位系统(RTLS)领域,仍将继续依赖现有的蓝牙 AoA(到达角)和UWB(超宽带)等技术。
环境物联网
环境物联网与能量采集则是蓝牙未来的另一项长期增长方向,其主要面向无电池或超低功耗设备,例如物流智能标签、资产追踪标签、零售标签以及供应链监测设备等。目前 SIG 已正式开启了该领域的标准化探索,但相关标准化工作仍处于早期阶段,大规模商业化可能要到2028年或更晚。
TSR 的报告指出:基于蓝牙的物流标签和智能标签市场自 2024—2025 年开始加速规模化发展,尤其是在中国和美国市场。长期来看,随着环境物联网相关标准逐步完善,有望进一步加快这类应用的市场普及。
整体而言,随着蓝牙不断增加新功能,其应用范围有望进一步扩大,并延伸至精准定位、访问控制、资产追踪、媒体流传输以及超低功耗感知等场景。下表汇总了蓝牙 6 及未来新功能拓展的物联网应用场景:
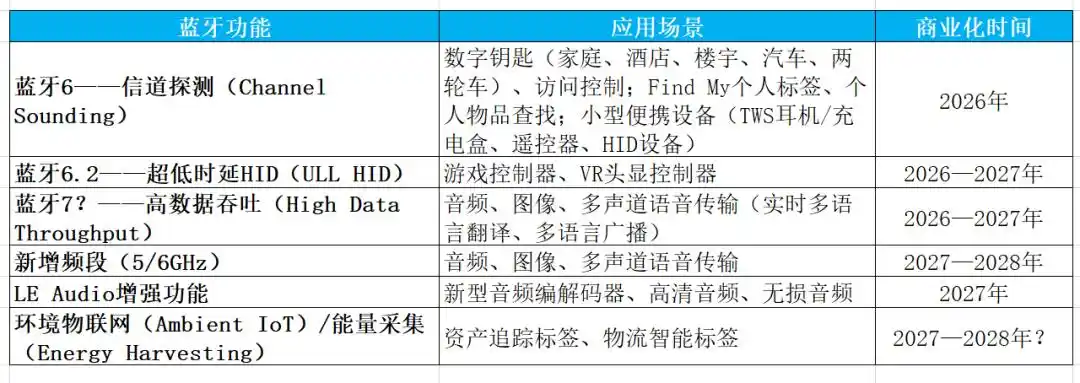
来源:TSR
边缘 AI 助推 BLE SoC 拓展无线连接之外的价值
数据蓝牙芯片,包括双模数据蓝牙芯片和单模低功耗蓝牙芯片(BLE 单模 SoC)。双模音频蓝牙芯片市场在 2024 年前后保持快速增长,主要受低端蓝牙音频设备需求驱动。不过,自 2025 年起,其出货量预计将逐渐进入成熟阶段,长期来看基本保持稳定。短期内,低端智能手机市场疲软、新兴市场存储器价格上涨带来的成本压力,以及白牌产品需求走弱,都将对入门级音频设备市场造成影响。因此,蓝牙音频市场未来的增长机会正在从单纯的出货量扩张转向更高价值的中高端产品,尤其是具备高解析度音频和边缘 AI 能力的产品。
接下来,我们将重点分享 BLE 单模 SoC 的市场概况:
BLE 单模 SoC 市场竞争格局
BLE 单模 SoC 市场目前仍较为分散,供应商数量超过50家。其中,Nordic Semiconductor 保持明显领先地位,占据 21% 的出货量份额和 36% 的营收份额。
按出货量计算,其他主要供应商包括泰凌微、Silicon Labs、PHYPlus、Realtek、EM Microelectronic 和 NXP。按营收计算,Silicon Labs 排名第二,其后依次为 NXP、Texas Instruments、泰凌微、Renesas、Realtek 和 EM Microelectronic。
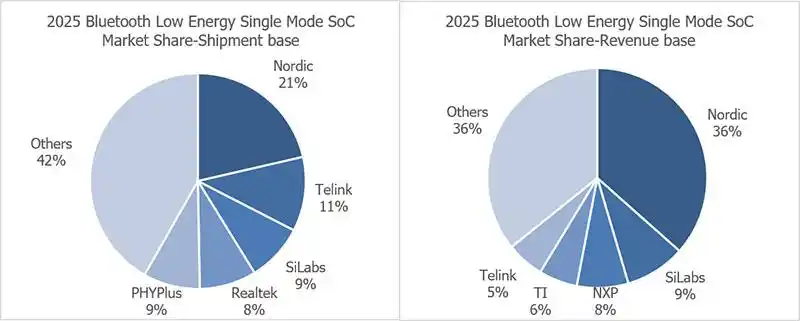
数据来源:TSR
总体而言,中国厂商普遍采取更低的平均售价(ASP)策略参与市场竞争。其中,泰凌微、PHYPlus、昂瑞微和易兆微电子四家厂商合计占据 29% 的出货量份额,但营收份额仅为 9%,反映出中国供应商在 BLE 单模 SoC 市场中主要聚焦于中低价位市场。
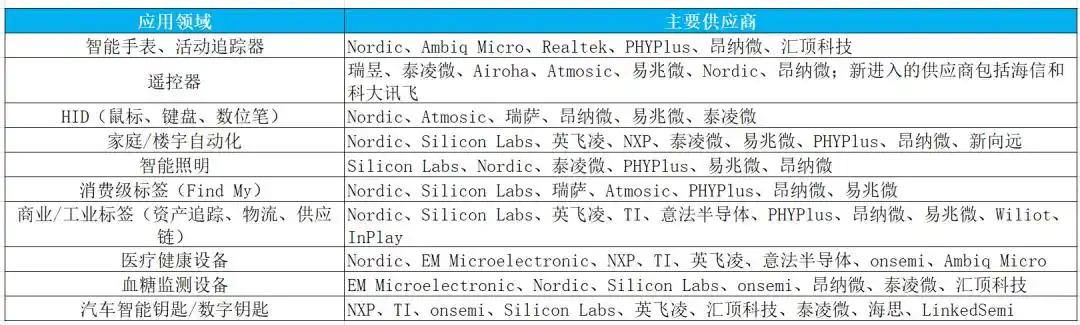
下表汇总了按应用领域分类的主要数据蓝牙芯片供应商
来源:TSR
在医疗健康领域,EM Microelectronic、Silicon Labs 和 Nordic 是连续血糖监测(CGM)领域的主要供应商。随着中国 CGM 市场持续增长,中国本土芯片厂商也正在加快市场拓展。
在汽车蓝牙领域,NXP 和 Texas Instruments 仍然保持领先地位。不过,随着中国汽车 OEM 厂商希望提高本土供应商在芯片采购中的占比,泰凌微、汇顶科技以及其他中国供应商正在中国市场逐步崭露头角。
在工业实时定位系统(RTLS*)领域,市场主要由 Nordic、Silicon Labs、Texas Instruments 等全球供应商占据领先地位。
在中国电商市场的大规模标签应用中,PHYPlus 和昂纳微拥有较强的市场地位;而在供应链管理以及新兴的超低功耗、无电池追踪解决方案领域,Wiliot 和 InPlay 则较为突出。
中国 BLE SoC 供应商在本土供应链中占据主导地位,其客户和应用生态涵盖阿里巴巴、小米、百度、腾讯等科技企业生态,以及深圳及中国南方 ODM 产业集群中的各类物联网设备和外围产品。不过,中国供应商的全球市场覆盖范围仍相对有限——这是因为海外市场通常需要更加完善的软件生态、更长的产品设计周期,以及针对不同客户和市场提供更具针对性的技术支持,这些因素都提高了中国 BLE SoC 厂商向海外市场拓展的门槛。
BLE 单模 SoC 新兴增长市场
目前,BLE 单模 SoC 市场的应用较为多元,其中有四类应用分别占据约 10%—15% 的芯片出货量,包括医疗健康设备、遥控器、HID 设备以及工业/商业追踪设备。其中,医疗健康领域增长尤其迅速,主要受连续血糖监测(CGM)应用扩张推动;遥控器仍然是一个大规模市场,广泛应用于电视、机顶盒、智能家电、摄像头以及其他消费电子和移动设备;HID 应用则包括鼠标、键盘、数位笔及相关外设;工业与商业追踪应用主要涵盖资产标签、物流标签、信标以及供应链监测设备。
展望未来,BLE 单模 SoC 市场预计将在长期保持扩张,主要受两方面因素驱动:一是双模蓝牙和专有 RF 方案向 BLE 单模 SoC 迁移,自 2025—2026 年以来,遥控器、HID 设备、游戏外设、玩具、照明设备、智能家居产品、电子价签(ESL)、工业终端、POS 设备以及 SPI 模块等产品,正越来越多地从传统双模蓝牙方案或专有 RF 方案转向 BLE 单模 SoC。二是新蓝牙标准带来的新应用场景和新业务机会不断涌现,包括信道探测、环境物联网和PAwR(Periodic Advertising with Responses,带响应的周期性广播)在内的新标准和新功能,将进一步拓展 BLE 在数字访问、物品查找、物流与资产追踪、电子价签以及智能家居等领域的应用。
未来 BLE 单模 SoC 市场的增长将主要来自以下应用:
①连续血糖监测(CGM)将继续扩张:在美国市场之后,联网CGM市场正在向中国、欧洲及其他地区持续拓展。
②工业与物流标签正在加速规模化部署:中国电商企业已经开始大规模采用相关方案,欧洲和北美的大型零售商也已启动应用;随着环境物联网标准逐步完善,相关技术有望进一步加快大规模部署。
③智能家居将受益于 Matter 生态在西方市场的普及:在这一过程中,BLE 主要用于设备配网(Provisioning)。
④汽车和电动自行车数字钥匙正在中国市场加速发展:随着信道探测技术落地,其相关应用有望进一步扩大。
⑤Find My 标签市场将随着白牌产品市场不断扩大而增长:采用信道探测技术的产品有望进一步提升物品查找的定位精度和用户体验。
⑥电子价签(ESL)将逐步从专有RF向蓝牙迁移:由于现有专有系统在成本和既有部署基础方面仍具有优势,这一迁移过程将是渐进式的,而不会在短期内完成。
BLE SoC 中的边缘 AI:无线连接之外的价值
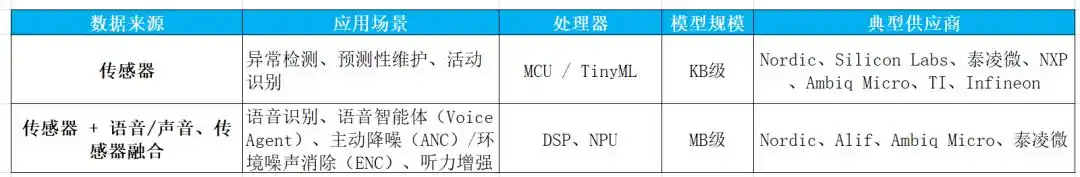
边缘 AI 的集成正逐渐成为 BLE SoC 供应商实现产品差异化、提升产品价值的重要方式,使 BLE SoC 的价值不再局限于提供无线连接能力。边缘 AI 能够为可穿戴设备、联网医疗设备、工业物联网和智能家居产品提供异常检测、预测性维护、活动识别以及基于上下文的智能控制等功能。
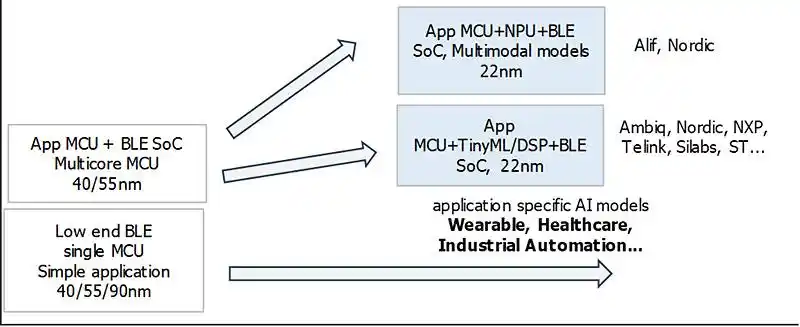
早期的 BLE 边缘 AI 方案主要采用 TinyML 和 KB 级模型,用于执行简单的传感器数据分析。如今,市场正逐步转向集成 DSP 和 NPU 的 BLE SoC,以支持更大规模的 MB 级模型、多传感器融合以及更加复杂的推理任务。从长期来看,随着蓝牙高数据吞吐(High Data Throughput,HDT)能力不断提升,BLE SoC 的数据处理能力也将进一步增强,从而能够支持语音/声音处理,并最终拓展至基于图像和摄像头的 AI 应用。
来源:TSR
下表汇总了 蓝牙+AI SoC 类及应用案例:
来源:TSR
如今,Nordic Semiconductor 和 Silicon Labs 正处于将 AI 能力集成至 BLE SoC 的领先位置,同时越来越多的供应商开始支持 TinyML,以满足基于传感器的 AI 应用需求。此外,Nordic、Alif Semiconductor、Ambiq Micro 和泰凌微也是集成 DSP 和 NPU 的主要供应商,通过这些硬件能力支持更加复杂的多模态 AI 应用。
参考资料:
2026 Wireless Connectivity Market Analysis
Bluetooth IC Market Shifts Toward IoT as Edge AI and Positioning Gain Ground——iot business news
厘米级定位!蓝牙 6.0 引入的“信道探测(Channel Sounding)”功能牛在哪里?——物联网智库
本文来自微信公众号 “物联网智库”(ID:iot101),作者:Sophia
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
