






具身智能大逃杀:300家抢跑,20张船票
霞光社热度: 4341
文章聚焦2025—2026年中国具身智能赛道爆发式增长与急速分化:融资额激增超350%,300家企业抢跑,但行业迅速从概念炒作转向商业化验证,‘订单’成为投资准入门槛;资本分歧加剧,围绕‘大脑(AI模型)’与‘本体(硬件工程)’、上市套利与真实交付展开博弈,泡沫显现后进入理性洗牌期,预计仅20家左右企业能存活。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
2025年初,一位投资人跟具身智能项目创始人聊完,在备忘录里写下一句话:“这东西五年内不可能赚钱,但你现在不投,五年后一定后悔。”
到2026年9月的不到两年时间里,这句话被反复验证。
尤其是进入2026年后,具身智能赛道经历了一场罕见的资本狂欢与认知撕裂。IT桔子数据显示,具身赛道融资事件从2024年的105起跳升至2025年的333起,金额从95亿膨胀到406亿,分别激增217%和326%。进入2026年上半年,融资事件进一步冲到322起,几乎赶上了2025全年,202个披露金额的项目合计吸金超934亿元,同比增长350%。
热钱涌入,这个行业被迅速“催熟”,投资人的判断标准被迫不停迁徙。
一位长期跟踪赛道的投资人说,“这个行业最大的变化,不是钱多了还是少了,而是大家看项目时问的第一个问题一直在变。”
过去问的是“你的技术有多牛”,后来问“这一轮融资的份额有多少”,现在问的是“你的货发给谁了”。
从“看不清楚”到“不能错过”
2025年上半年,人形机器人完成了从“小众赛道”到“主流共识”的跃迁。
转折点很难精确到某一天,但一个多次被提及的节点是“春晚”。蛇年春晚上,16台宇树Unitree H1人形机器人参演创意舞蹈《秧BOT》,机器人首次在大众视野前实现了转手卷、抛接手卷等动作。
节目播出后,效果超出预期,甚至火到了国外。美国“科技时报网”称,节目最引人入胜的时刻之一,是机器人展示了它们操纵手绢的能力。通过精确的机械手臂动作,机器人让手绢在空中旋转、翱翔,创造出令人眼花缭乱的视觉奇观,象征着传统与现代的完美融合。新加坡《联合早报》称,在中国春节联欢晚会上,中企制造的16个机器人,通过AI强化学习,登上舞台表演秧歌,尚属首次。

在后来宇树科技发布的招股书中,也着重写了“春晚”带来的加持作用。原文是“2025 年,公司境内收入占比大幅提升至56.35%,主要原因系受益于2025年年初春晚演出,公司在全国范围内的品牌知名度与关注度持续提升”。
2月还没结束,零次方机器人、中科慧灵、松延动力、众擎机器人分别获得了融资;3月,自变量机器人、千觉机器人、梅卡曼德、智平方、逐际动力、阿米奥机器人等十余家机器人相关企业相继宣布融资消息。随后几个月里,这个融资名单越来越长,融资金额也越来越大,截至年中已经批量诞生了一批百亿估值企业。
春晚之外,也有人从另外一个维度关注到了机器人。投资人YuBo在2025年4月去了北京亦庄半马现场,那里有20支机器人队伍与人类跑者同场竞技。据他回忆,现场的结果不算好看,有的机器人开跑就“摆烂”,有的中途“撞墙”,还有的“摔得四分五裂”,冠军天工的完赛时间是2小时40分,而人类冠军只用了1小时出头。
“但恰恰是那些‘翻车’瞬间,让我觉得这事有戏。”YuBo说,“如果机器人跑得比人还快,我会怀疑是不是遥控的。但那些笨拙的、跌跌撞撞的表现,反而证明了这是真实的、早期的技术。早期意味着什么?意味着还有巨大的提升空间,意味着现在进场还不晚。”
一个月后,大洋彼岸的Figure AI首席执行官布雷特·阿德科克通过社交媒体宣布,新一代人形机器人Figure 03问世。在随后发布的演示视频中,Figure 03完成端茶送水、整理房间、洗盘子等长序列家务任务,动作表现被评价为“丝滑”。其手部灵巧性已经能完成例如分别拿起番茄、鸡蛋和扑克牌等动作。
一内一外,两相叠加,属于人形机器人的狂欢开始进入高潮。
2026开年以来,资本的行动逻辑就从“判断”切换为“配置”。云启资本管理合伙人陈昱认为,“因为现在赛道高度统一,和10年前不太一样。10年前还有O2O、在线教育和其他方向;现在基本就是AI相关标的,没有其他,钱肯定又比10年前更多。一级市场本质上是资产管理。募了这么多钱,必须在指定时间投出去;没有其他赛道可以选。现在大家高度集中在AI、机器人、商业航天这些方向,无非是在这些赛道里怎么分配。如果没有新的产业出现、把资金吸引过去,这种状态就会一直持续,一级市场尤其如此。二级市场的走势取决于宏观流动性,而一级市场能否回暖,关键看有没有新的赛道可投。”
也有人指出,这轮融资狂欢的本质,是资本的FOMO(Fear Of Missing Out,错失恐惧症)情绪在作祟。
随着大模型技术的突破,具身智能被市场视为“AI的终极形态”。投资人害怕错过下一个“特斯拉”或“OpenAI”,于是一窝蜂地涌入这个赛道。但问题是,这种恐慌性投资正在制造一个巨大的估值泡沫。
容亿投资创始合伙人黄金平的感受比较明显。他说,“赛道中的一些热门方向已经出现明显泡沫,从投资视角来看这并非好事。资本本质是资产配置,如果大量资金扎堆涌入赛道,企业会拿着投资人的钱进行无序内卷,过度竞争最终会伤害整个行业发展。同时,一旦企业获得超额融资后,资本的回报预期也会迅速转化为业务增长的压力,倒逼企业不得不追求短期见效的路径,而非扎实打磨技术与产品”。
进入狂热期之后,甚至有些投资人明知一些项目可能做不出来,但仍要继续跟投。
陈昱说,“热门赛道里,资本很容易出现从众和抱团,这在过去很多周期里都发生过,比如共享经济和储能,基金本身有既定的投资周期和配置要求。当可投赛道高度集中时,资金自然会进一步向少数热门方向聚集。有些人会主动把估值做高:估值定得很高,一看后面都是知名机构参与,又砸了这么多钱,大家会更容易把它视为头部明星项目,从而进一步形成跟投和抱团效应。一个行业如果看清楚,估值就会理性;估值理性的话,这些估值都不能看了”。
投大脑、投本体、投产业,各说各话
一些微妙的变化也始于2026年初,投资人不再满足于“具身智能”这个笼统的标签,开始追问价值到底沉淀在哪里。
分歧首先出现在“大脑”和“本体”之间。
一派投资人坚信,具身智能的终局是“操作系统级公司”,核心壁垒在模型、数据和算法闭环。星海图创始人高继扬指出,“具身智能在脑不在形”——没有大脑驱动的形体,就是一堆破铜烂铁。大脑的价值,体现在机器人干完活之后真正产出的那部分价值里。所以商业模式的落点,要从“卖一台机器”,挪到“卖这台机器干的活”。
另一派投资人则坚持,硬件本体和工程化能力才是终端交付的“最后一厘米”,只有做好这一步才能进入真实的场景。
同一个赛道,两套思路并行运转。
2026年前9个月的融资分布侧面印证了这种分层。融资总额在涨,但资金流向在变。整机企业吸金占比下降,核心零部件与数据基础设施的投融资活跃度上升,关节模组、力传感器、触觉感知等“卖水人”成为新的资本宠儿。灵巧手行业更是走出独立定价。

“抢份额的难度,堪比抢周杰伦的票。”这是国内某头部传感器公司投资部经理Stephen的原话。
他所在公司看中了国内某灵巧手头部企业,并准备在上半年参与其C轮融资。这家公司的特别之处在于它占据了机器人触觉领域的特殊身位,并有相关触觉数据基础。
同样看到这家公司优势的还有其他投资机构和产业投资人,据Stephen观察,为了拿到份额有的投资机构没有做尽调就直接参与到投资中。而且该公司的C轮和下一轮启动相差仅仅两周,两拨投资人看到的估值差了一倍多,上个月聊的还是30亿估值,过两周再来的就得按照80亿去投。
“据说他们两轮离得这么近,原因是份额不够、很多人投不进去,被逼着连开两轮”。Stephen说。“当所有人看好同一个赛道时,所谓的投资就变成了‘抢筹’,谁能上车谁就能分一杯羹,至于是否有估值泡沫或者值不值这个价,反而成次要的了。”
还有一个分歧是“上市”带来的。宇树科技、梅卡曼德上市后,媒体曝出有20余家企业排队向香港所提交上市申请,这个名单里有众擎机器人、自变量机器人、逐际动力、智平方等多家企业。另外千寻智能、帕西尼感知、银河通用、松延动力等已在积极推进股份制改造,为上市做准备。

行业集体冲刺高估值、扎堆筹备上市,显然那已经有些不理性了。
黄金平认为,不理性的原因是,大量资本介入后让企业的动作变形了。资本期望也不一样。有些是产业思维,主打长期陪伴;有些偏财务思维,跟二级市场投资股票一样,涨了就冲进去,目的是赶紧抛掉赚钱。然而有的时候会事与愿违,泡沫把估值推得很高,企业却没能创造出对应的价值。行业在局部过热,企业业绩做不出来,估值守不住,竞争激烈导致毛利率往下掉,没有利润,成长性也堪忧。
同时他指出,业界认为机器人赛道的未来想象空间很大。我们可以做一个推演是,假设未来出现二十家机器人公司、瓜分5000亿规模市场,理想状态下是期待大家都能活得很好,但现实大概率不是。可能只有三家特别好,第四到第十名还过得去,剩下的可能活不下去。问题在于,现在这个时间点,谁是前三、谁是前十,很多资本看不清;或者看清了但投不进去。怎么办?那就赌一赌,第十一名到第二十名也投,否则市场声音会干扰你,质疑这家机构为什么连具身赛道都没布局。
分歧的本质不是谁对谁错,而是不同属性的钱,在同一个赛道里找到了不同的游戏规则。
“订单”成为唯一的通行证
上市这件事,从来都是喜忧参半,尤其在宇树科技上市后显得更加明显。
8月19日,宇树科技以150.80元/股的价格在科创板上市,开盘即冲上1100元/股,涨幅 629.44%,市值一度4449亿元。但出道即巅峰,随后一个多月里宇树迎来了持续下跌。截至10月8日收盘,宇树科技股价仅剩427.80元/股,若以高点计算跌幅超过61%。
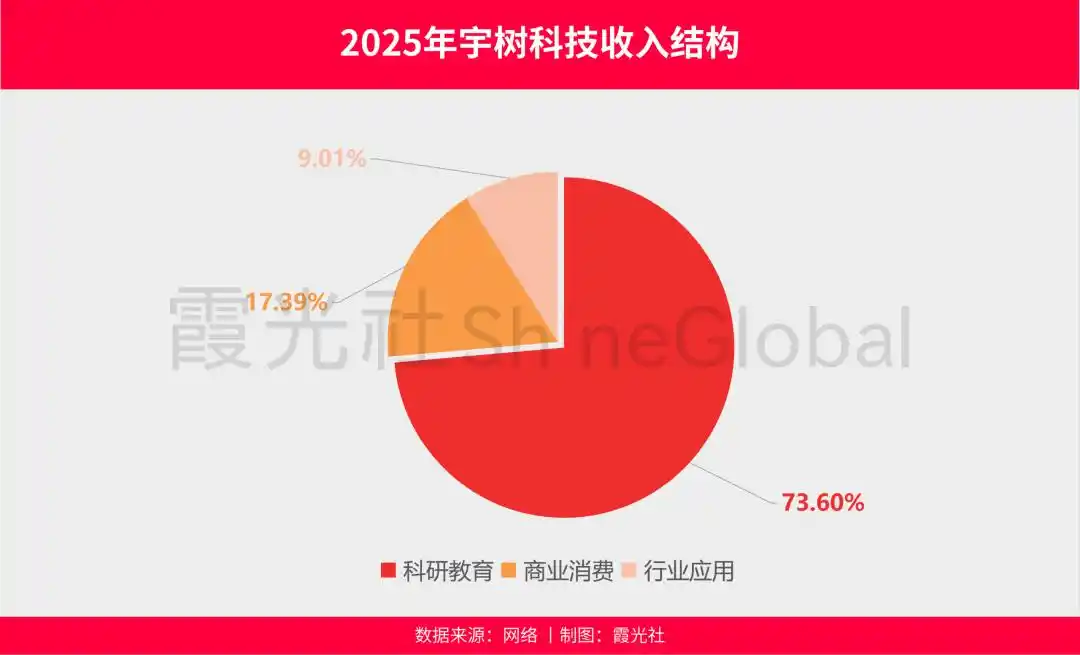
市场对这轮下跌的讨论集中在估值泡沫上,但更根本的问题藏在宇树科技的营收结构里——七成收入来自科研采购,工业场景占比不到一成,且复购率并不高。
于是一个问题开始多次被提及“你的机器人到底在干什么活?谁在付钱?复购率如何”
这个问题在2025年很少被认真追问,甚至在2026上半年也是。那时的BP上,Demo视频和参数对比是主角。到了2026下半年,多位投资人明确表示,Demo不再加分,“有没有真实客户、有没有复购、单台成本能不能算过账”成为出手的前提。
“硬数据”开始取代“软叙事”。
与此同时,比秋季寒潮先来的是行业降温,“攒局型创业”、“关联交易”、“数采中心停运”等负面消息层出不穷。
一位不愿透露姓名的投资人在播客中指出,“行业内真收入少,循环收入多”。他给出了“循环收入”的三种经典玩法,一是股东买单,产投方投进来,转头让自己的工厂下两千万订单,收入有了,货在仓库里躺着;二是地方单,落地一个基地,政府配一批“示范应用”采购,验收完就封存;三是朋友圈互买,你我都是同一家头部基金的被投,互相下点单,两边收入都好看。
“这不新鲜,AI四小龙当年就这么玩过来的。所以我现在看收入只认两条:非关联第三方占比多少,第二年有没有复购。两条都过的公司,这赛道里数不出十家。”该投资人说。
苏商银行特约研究员武泽伟告诉我们,关联交易虚增收入以及订单不可持续这类乱象,会从多个维度冲击具身智能赛道的资本生态。赛道估值逻辑会出现松动,市场将不再简单依托合同金额评估企业价值,转而更加关注现金流与客户结构。投资人会提升尽调门槛,拉长项目评估周期,整体投资偏好趋于保守。市场对赛道整体信任度下降,优质企业也会面临更高的融资沟通成本。资本资源会向少数商业化验证扎实的主体集中,大量处于早期阶段的企业融资难度加大。行业整体融资环境收紧,会延缓技术迭代与场景落地节奏,拖累整个赛道的产业化推进速度。
展望未来三年,投资人之间的分歧不是在缩小,而是在加深。
一派投资人相信,具身智能会像智能手机一样,最终收敛到少数几个“通用平台”。他们的赌注押在“大脑”和操作系统层面。另一派则认为,机器人会像工程机械一样,按场景分化为不同的品类和赢家——工业场景的赢家未必是家庭场景的赢家,物流场景的壁垒在仓储场景可能一文不值。
一位经历过上一轮硬科技周期起伏的投资人跟我聊起这个话题时,语气很平静:“每一轮热潮到最后,大家发现真正的分水岭只有一个——谁的产品有人在用,并且愿意继续用。其他都是过程中的噪音。”
总结
“具身一天,人间一年”。
过去一年多时间里,具身智能经历了中国硬科技投资史上少有的完整周期切片:共识在几个月内形成,分化在半年内展开,标准在一年内被重置。
投资人的判断“投概念”迁徙到“投交付”,表面上是估值逻辑的调整,底层是行业从叙事驱动转向工程驱动的必然。
据不完全统计,中国有近300家机器人相关公司,覆盖灵巧手、关节、电机和各类零部件,此外还有很多上市公司也在提供人形机器人解决方案。
Argo Venture Partners管理合伙人熊伟铭(Wayne Shiong)在公开场合指出,“300家太多了。市场可能只能容纳20到30家。剩下的公司会成为大集团的一部分,可能是上市公司的一部分,或者开始转型。”
中国科技新闻学会专家高恒认为,行业洗牌预计将在2026下半年至2027年集中显现。资金和订单将向拥有全栈技术、量产能力和真实商业订单的企业集中,而三类企业最易被淘汰:第一类是单点技术公司,缺乏系统集成能力和产品闭环;第二类是量产能力不足的企业,即便技术领先,也无法规模化供货;第三类是商业模式依赖融资驱动、缺乏收入支撑的企业。洗牌结束后,行业格局将形成以技术全栈、量产验证和订单支撑为核心的头部集中效应。
正如达尔文在《物种起源》中那段经典论述:存活下来的物种,不是最强壮的种群,也不是智力最高的种群,而是那些对变化作出最积极反应的物种。
本文来自微信公众号 “霞光社”(ID:Globalinsights),作者:唐飞
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
