






「10.11 大暴跌 」一周年:加密市场发生了哪些变化?
Zhou热度: 5784
文章回顾2025年10月11日加密市场大暴跌一周年来的演变:BTC从历史高点回落超50%,机构ETF资金大幅净流出,杠杆交易重心转向链上衍生品,交易标的扩展至美股、黄金、石油等传统资产;收益型稳定币USDe规模缩水三分之二;安全事件频发致多家交易所和项目倒闭;同时链上代币化股票与预测市场快速崛起,但监管立法进程受阻。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Zhou,ChainCatcher
去年 10 月 6 日,BTC 创下 126,080 美元的历史新高。4 天后,美国总统 Trump 宣布将对中国商品加征 100% 关税,加密市场遭遇史上最大规模清算。据 CoinGlass 统计,24 小时内约 191.6 亿美元杠杆仓位被强平,超过 160 万名交易者受到波及。
回头看,1011 成了本轮牛熊转换的分水岭。此后一年,BTC 再也没能回到前高,市场经历了资金撤离、杠杆收缩和行业出清,也迎来了一些新的产品和规则。
在 1011 一周年之际,本文以这一天为起点,复盘过去一年加密市场发生的变化。
BTC 跌去三分之一,关税导火索从未生效
1011 当晚,BTC 从约 12.1 万美元快速下跌,各交易所盘中低点在 10.2 万至 11 万美元之间。链上衍生品交易所 Hyperliquid 当晚清算约 103 亿美元,是清算规模最大的平台。
此后价格虽有反弹,但在接下来的几个月里持续震荡走低。到 2025 年底,BTC 已跌破 9 万美元。今年 2 月,BTC 在不到三周的时间里从 9.7 万美元跌至 6.29 万美元,6 月 30 日再创年内新低 5.85 万美元,较历史高点的最大回撤约 54%。
与以往几轮熊市相比,这一轮的回撤幅度相对温和。过去几轮周期中,BTC 从高点到低点的跌幅普遍在 75% 以上。
进入下半年,BTC 逐步回升,9 月重新站上 7.5 万美元,截至 10 月 10 日报约 8.27 万美元,仍较高点下跌约 34%。
对于底部是否已经出现,市场看法不一。BIT Research 认为,从技术信号、市场仓位和宏观因素来看,周期低点可能已在 6 月出现;分析师 Benjamin Cowen 则认为,市场可能在 10 月再次回探低点。
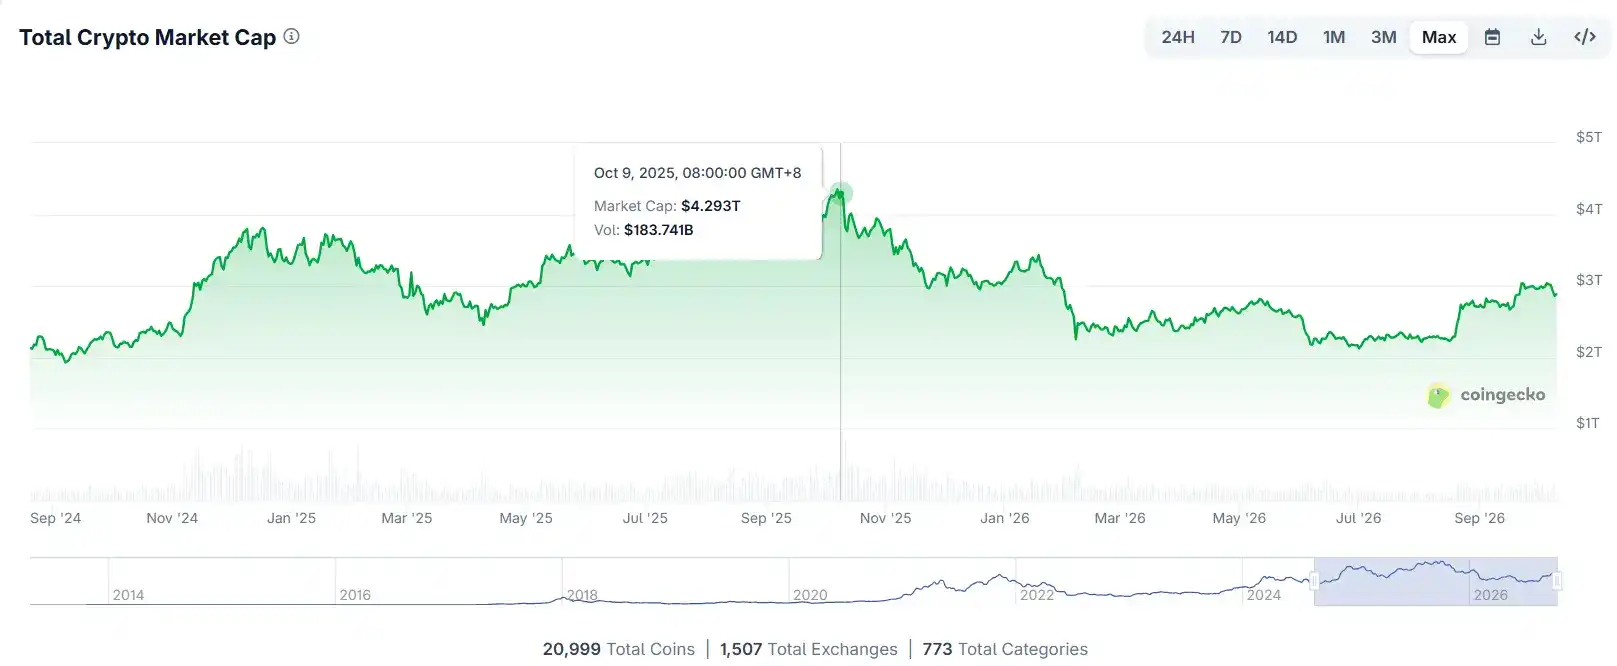
从整个市场看,据 CoinGecko 数据,加密总市值从一年前的 4.29 万亿美元降至 2.88 万亿美元。
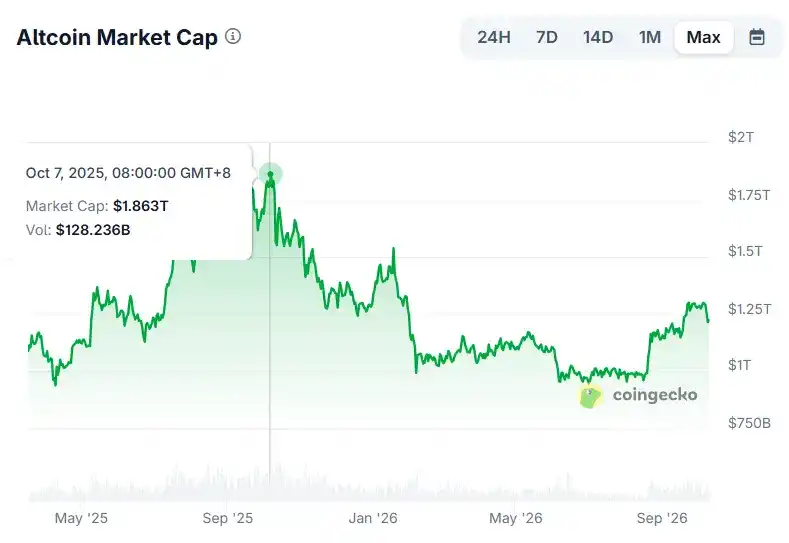
 山寨币的跌幅更深,山寨币总市值从一年前的 1.86 万亿美元降至 1.23 万亿美元,扣除稳定币后缩水约四成。
而引发这场清算的 100% 关税最终没有落地,去年10 月 30 日中美元首在釜山会晤后达成共识。今年 2 月,美国最高法院又裁定 IEEPA 不授权总统征收关税。
机构买盘降温,财库公司溢价消失
价格下跌的背后,是机构买盘的收缩。据 SoSoValue 数据,2025 年 10 月 10 日美国现货 BTC ETF 的历史累计净流入为 627.7 亿美元,目前降至 570.8 亿美元,一年净流出约 57 亿美元。资产规模从 1,589.7 亿美元降至 1,052.2 亿美元,缩水约三分之一。
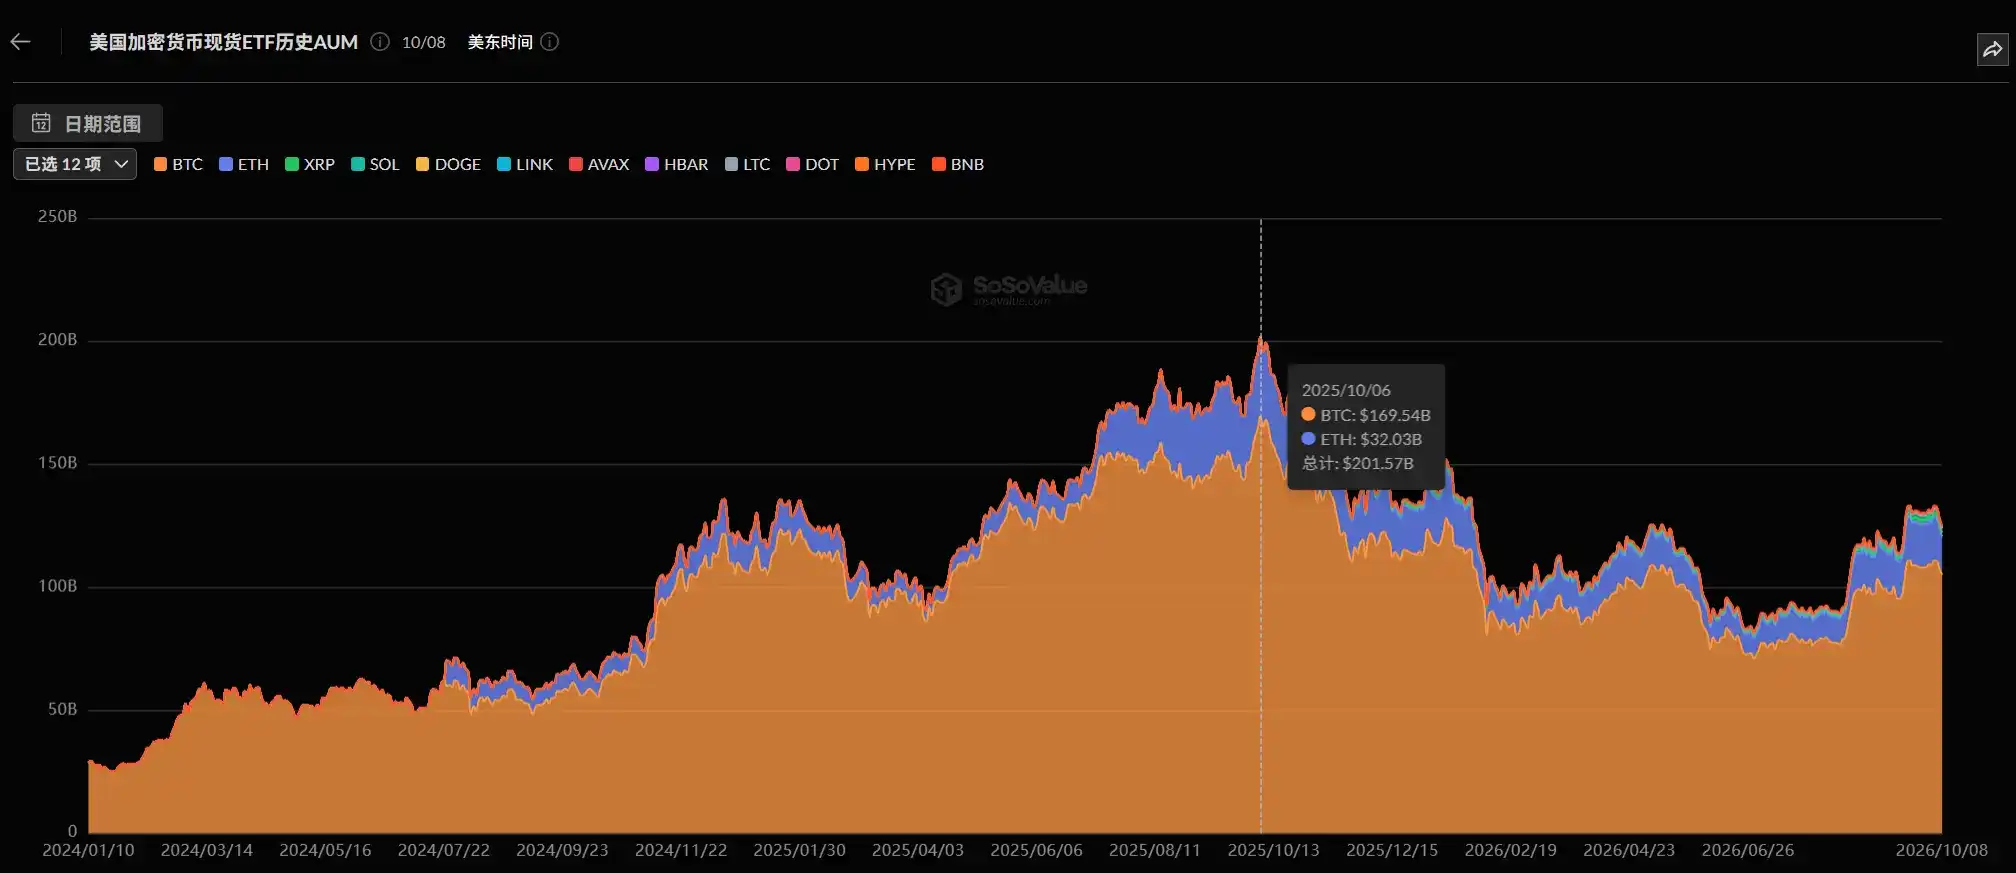
流出在 2025 年底最为集中,11 月和 12 月合计净流出 45.7 亿美元,是 BTC ETF 上市以来最大的两个月流出。进入 2026 年后资金继续外流,上半年净流出 54 亿美元,这也是 BTC ETF 上市以来首次出现半年度净流出。
直到今年 8 月,资金才开始重新回流,截至 9 月 25 日的一周,BTC ETF 录得 24 亿美元净流入,创下单周纪录。不过这轮回流仍未补回此前的流出。
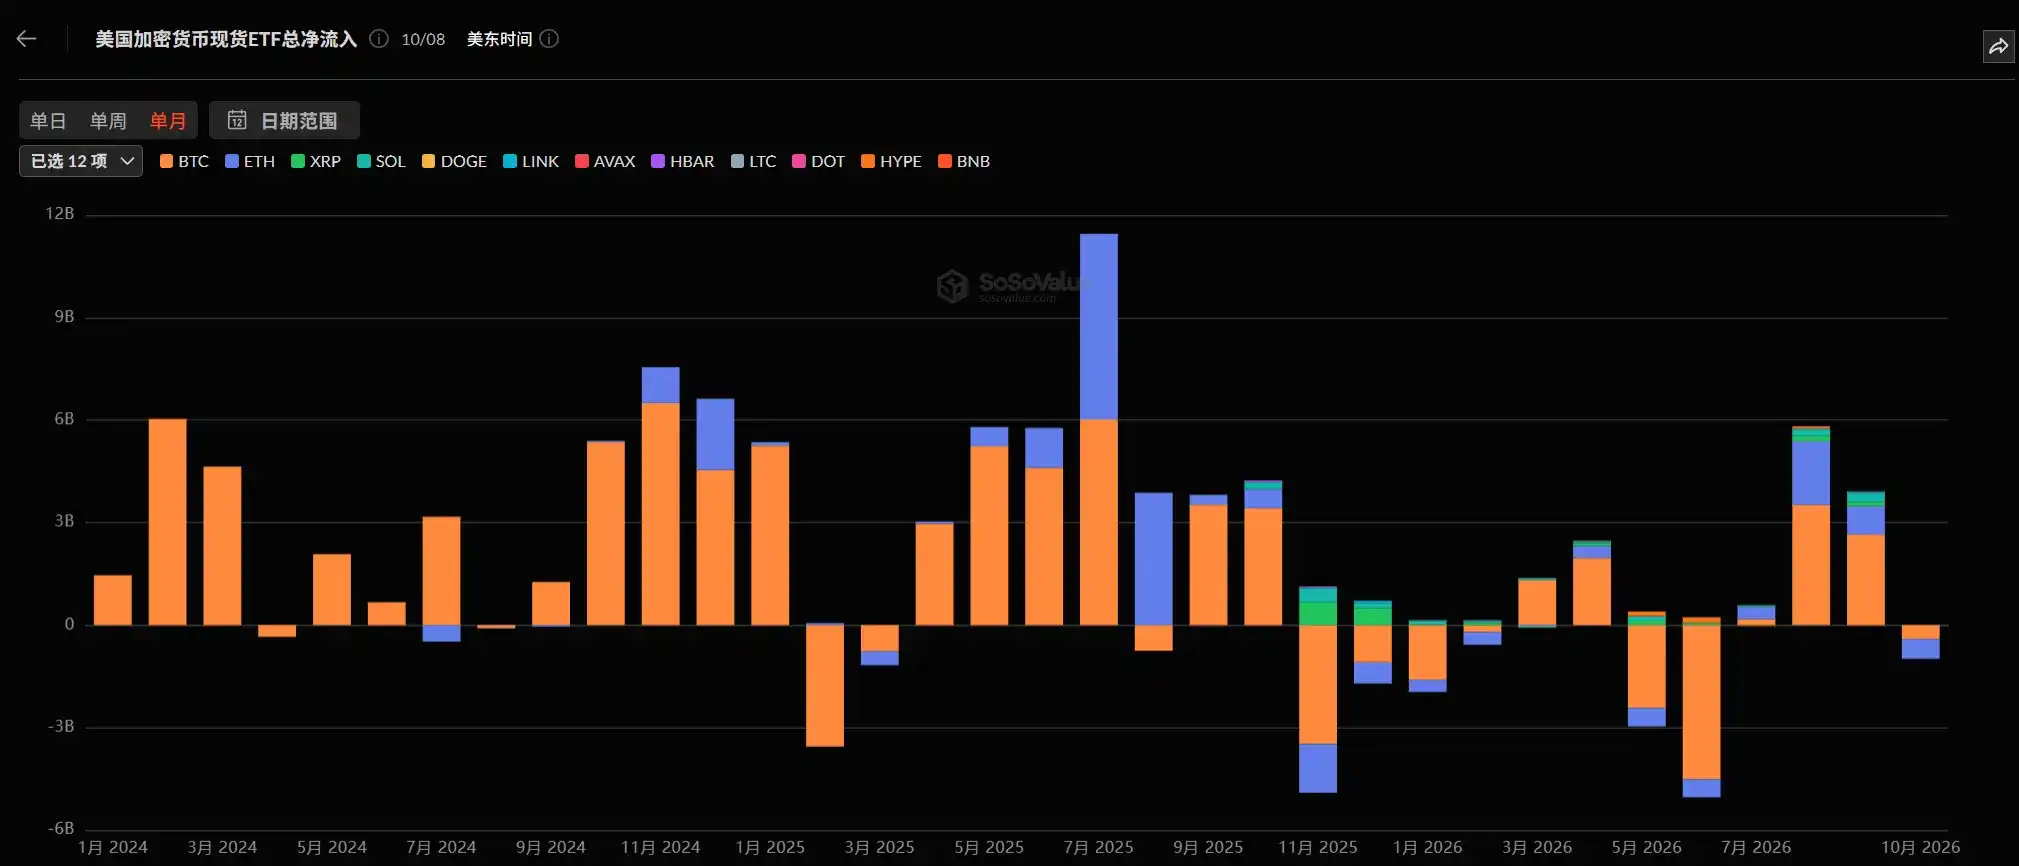
ETH ETF 的处境更差。据 SoSoValue 数据,ETH 现货 ETF 的资产规模从一年前的约 320 亿美元降至约 157 亿美元,缩水近一半。
与此同时,部分资金流向了新上市的山寨币 ETF,SOL 和 XRP 现货 ETF 的累计净流入分别达到约 15.8 亿美元和 18.1 亿美元。
与 ETF 一同降温的还有数字资产财库公司。Strategy 一年间持仓从约 64 万枚 BTC 增至 84.8 万枚,但其 mNAV 在今年 6 月一度跌至 0.63,即股票市值只有持币价值的六成左右。
今年 5 月底,Strategy 出售了 32 枚 BTC 用于支付股息,这是该公司自 2022 年以来首次卖币。随着下半年 BTC 回升,Strategy 约 75,440 美元的持仓均价已重新低于市价。
杠杆缓慢重建,阵地和标的都变了
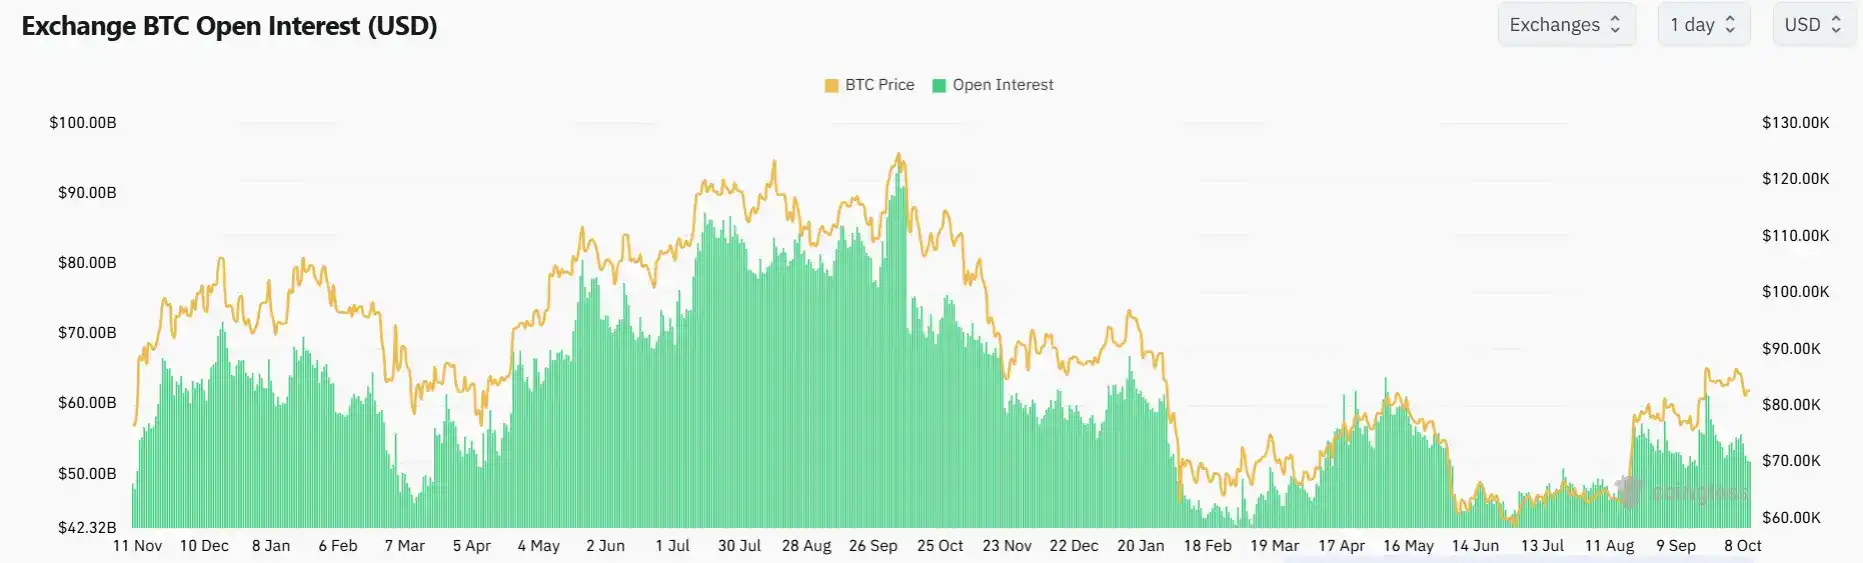
牛市顶点时期堆积的高杠杆,在这一年里大幅回落。据 CoinGecko 统计,全市场永续合约未平仓量在 2025 年 10 月 7 日达到 2,100 亿美元的峰值,到今年 4 月降至约 991 亿美元,接近腰斩。
BTC 的情况类似,2025 年 10 月初 BTC 期货未平仓量约 940 亿美元,目前约 520 亿美元。粗略估算,剔除价格下跌的影响,以币计算的持仓仍比一年前少约两成。
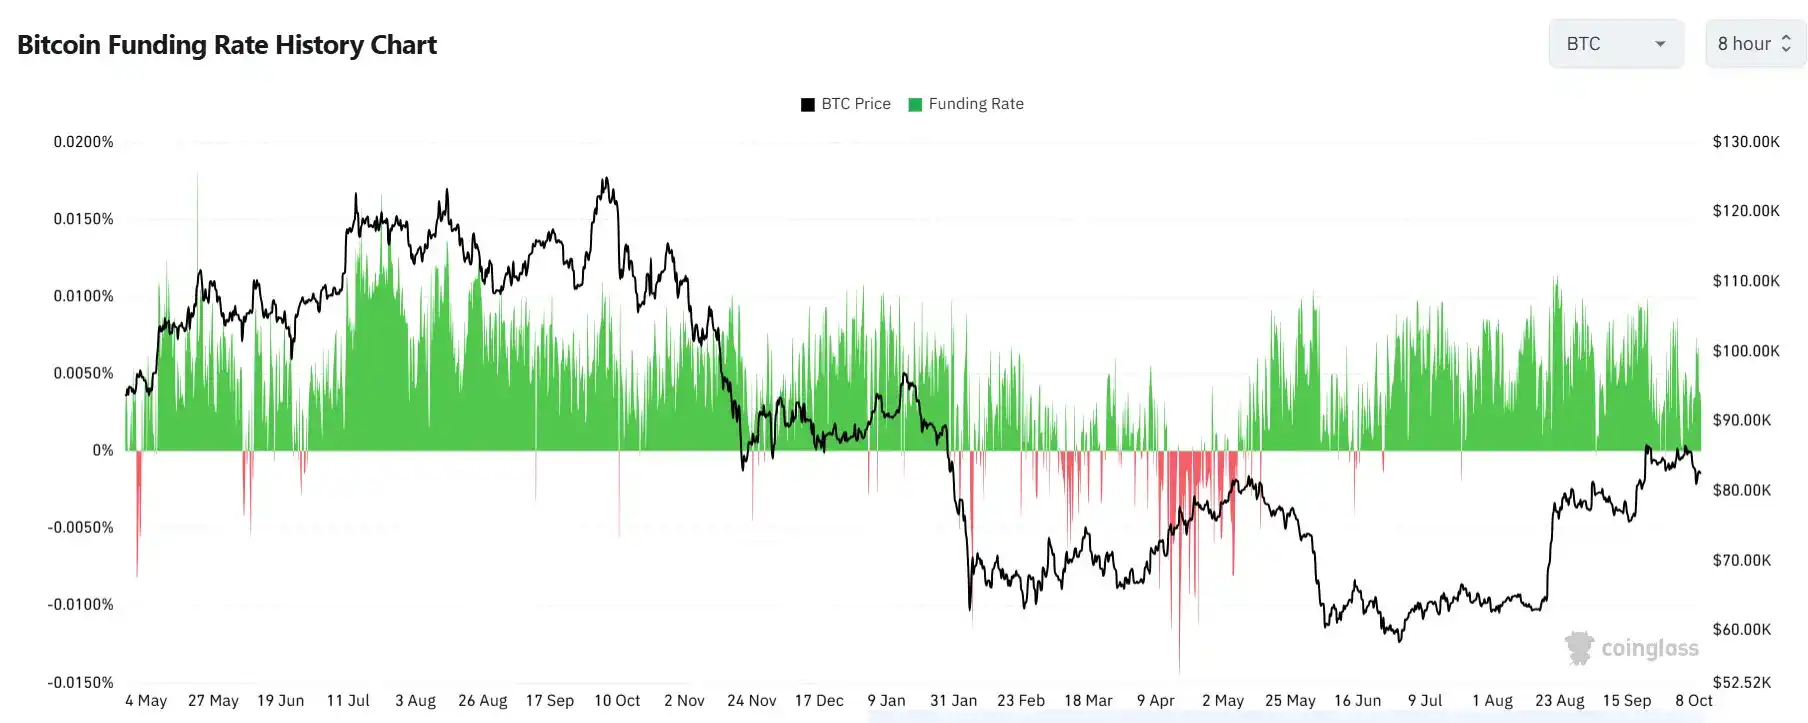
资金费率的走势与此相呼应。今年 2 月至 4 月,BTC 资金费率多次转负,做空需求一度超过做多。8 月之后费率重新转正,但大部分时间仍低于一年前的水平。
在重建过程中,有相当一部分杠杆流向了链上。据 CoinGecko 统计,永续合约 DEX 的未平仓量占比从 2025 年初的不到 4% 升至今年 4 月的 13.5%。
Castle Labs 统计数据显示,截至 9 月,永续合约 DEX 的总未平仓量约 146 亿美元,Hyperliquid 占其中 56.8%。
交易标的也随之扩展到加密资产之外。黄金、半导体 ETF 等传统资产的永续合约已进入加密衍生品成交量前十。链上的 RWA 永续合约增长更快,今年 7 月月交易量达到约 1,475 亿美元,占当月链上永续合约总交易量的近两成。
这些新标的也带来了新的波动来源。今年 4 月,国际油价因伊朗局势急涨,加密市场单日清算达约 4 亿美元,最大单笔清算是 Hyperliquid 上的一笔原油仓位,价值约 1,717 万美元。
收益型美元退潮,USDe 缩水三分之二
在杠杆收缩的同时,牛市中快速膨胀的收益型合成美元也在退潮。Ethena 发行的 USDe 依靠持有现货、同时做空永续合约赚取资金费率,牛市中收益率较高,规模一度快速扩张。
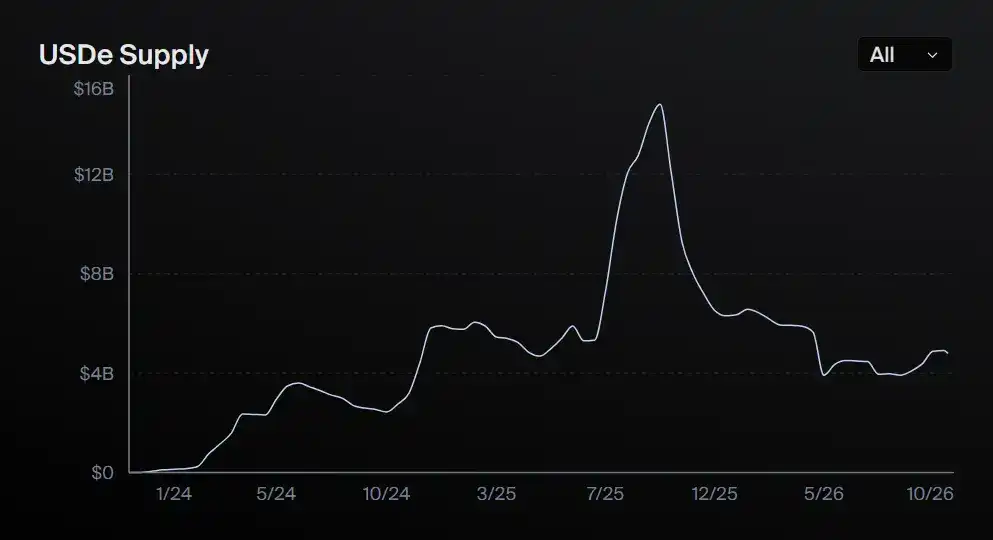
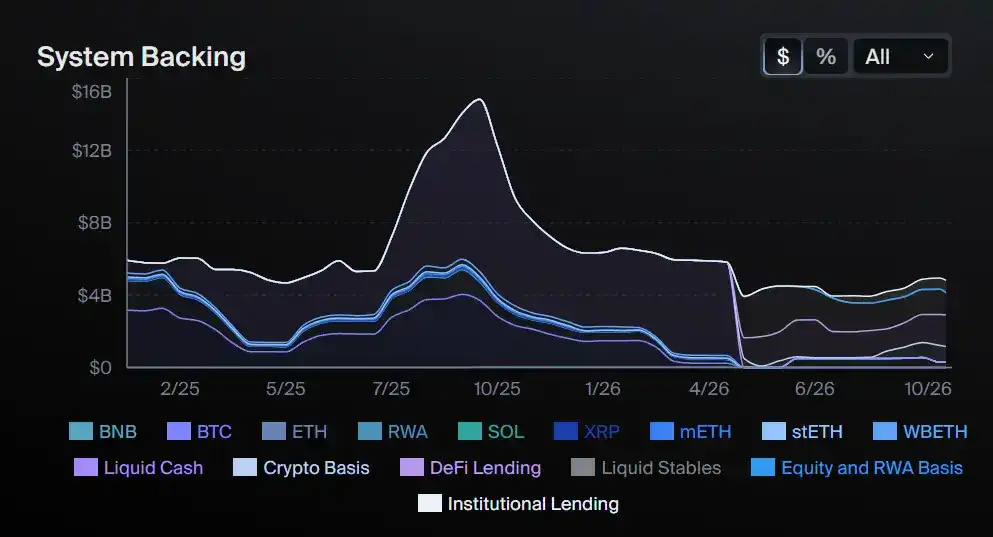
1011 当晚,USDe 在 Binance 上一度跌至 0.65 美元,此后规模持续萎缩。据 Ethena 官方数据,USDe 供应量在 2025 年 10 月 5 日达到 148.2 亿美元的峰值,目前约为 47.9 亿美元,减少约三分之二。
2025 年 11 月,Balancer 遭攻击损失约 1.28 亿美元,引发 DeFi 流动性紧张。Stream Finance 随后披露亏损 9,300 万美元,其合成美元 xUSD 脱锚,对各 DeFi 借贷方的负债约 2.85 亿美元。Elixir 也宣布关闭合成美元 deUSD。
到了今年 4 月,USDe 又因另一起被盗事件大幅缩水。4 月 18 日,Kelp DAO 被盗约 2.92 亿美元,攻击者把赃物存入借贷协议 Aave 借款,引发挤兑。Aave 的总锁仓价值在 5 天内从约 260 亿美元降至 142 亿美元,多个资金池的利用率被推到 100%。
在 Aave 上用 USDe 做循环借贷的用户因此被迫平仓,USDe 流通量在随后十天里减少约 20 亿美元。Ethena 本身对 rsETH 没有敞口,铸造和赎回也未中断。Web3 投行 Forgd 创始人 Shane Molidor 认为,这次事件打断了支撑 sUSDe 需求的套利交易,而不加杠杆的 sUSDe 收益率已经和美国国债相差无几。
规模缩小之后,USDe 的底层资产也随之调整。一年前,USDe 的抵押品以现金和对冲后的 BTC、ETH 为主。据 Ethena 披露,目前 DeFi 借贷和机构借贷合计占其抵押资产的一半以上,加密基差交易的占比约 18%。
同一时期,稳定币总量也停止了扩张。据 Artemis 数据,2024 年 8 月至 2025 年 10 月,稳定币总供应量从约 1,500 亿美元增至约 3,050 亿美元,此后一年基本在 3,000 亿美元上下徘徊。
格局上,USDT 和 USDC 仍占据八成以上的份额。据 CoinMarketCap 数据,目前 USDT 流通量约 1,833 亿美元,USDC 约 737 亿美元,USDC 的规模与一年前基本持平。
被盗与倒闭频发,冷钱包也不再保险
前面提到的 Kelp DAO 被盗只是这一年众多安全事件中的一起。据 TRM Labs 统计,今年上半年共发生 207 起黑客事件,次数创下纪录,被盗金额约 9.72 亿美元,不到去年同期的一半。
但下半年情况明显恶化。据 CertiK 统计,9 月被盗金额超过 7.66 亿美元,是今年损失最重的月份,其中交易所 Bitget 约 3.52 亿美元资产受影响,Liquid Network 被盗约 3.19 亿美元。截至目前,各安全机构统计的今年被盗总额在 17 亿至 27 亿美元之间。
攻击对象也延伸到了个人用户手中的硬件钱包。7 月底,硬件钱包 Coldcard 被曝存在固件漏洞,部分设备在生成助记词时使用了强度较弱的随机数,攻击者无需接触设备,就能批量推算出用户的助记词。据 TRM Labs 统计,约 1,800 枚 BTC 被转走,涉及 5,200 多个地址。
有用户称自己的设备从未联网,助记词也从未外泄,资产依然被盗。Coldcard 母公司 Coinkite 要求,2021 年 3 月以来在其设备上生成的助记词都应视为可能已泄露,用户需要尽快转移资产。
10 月 9 日,Ledger 用户又出现大规模被盗。据链上分析师 Specter 追踪,损失超过 8,600 万美元,涉及以太坊、TRON、比特币等多条链上的数百个钱包,受害者多通过东南亚经销商 CryptoBilis 购买设备。
Ledger 已要求该经销商暂停销售,并建议近期通过该渠道购买设备的用户更换助记词。Mt. Gox 前 CEO Mark Karpelès 披露,他在马来西亚购买的一台 Ledger 内部藏有带 SIM 卡芯片的可疑模块,但事件的具体原因仍在调查中。
被盗与熊市叠加,一批公司没能撑过这一年。据不完全统计,今年前 7 个月有超过 60 家加密公司和项目关闭或破产。交易所方面,AscendEX 在 7 月初停止运营,BitMart 于 7 月宣布关闭,CoinEx 也将在 12 月 22 日完全关闭。
其中最受关注的是 BitMEX。这家最早推出 100 倍杠杆永续合约的交易所之一于 9 月 23 日永久关闭,结束了 11 年的运营。BitMEX 表示,平台资产大于负债,历史上从未因黑客事件损失客户资金。
此外,Movement Labs 和矿池 Poolin 申请了破产保护,Solana 生态的 Step Finance 则在被盗约 4,000 万美元后停止运营。
链上美股和预测市场快速崛起
在旧玩家退场的同时,一些新产品也在这一年快速成长,交易所推出的链上股票就是其中之一。
其中,Binance 于今年 6 月 11 日推出代币化股票产品 bStocks,据官方数据,bStocks 上线七周资产规模即突破 5 亿美元,Z 世代贡献了 44% 的交易量,41.5% 的用户通过 bStocks 第一次接触传统金融投资。Kraken、Bybit 等平台也相继推出代币化股票,并允许用户将其作为保证金。
与传统美股不同,这些代币可以全天候交易。据 Binance 披露,美股收盘后,bStocks 占其股票相关交易量的 58%,休市期间的价格主要由交易所内部的买卖决定。
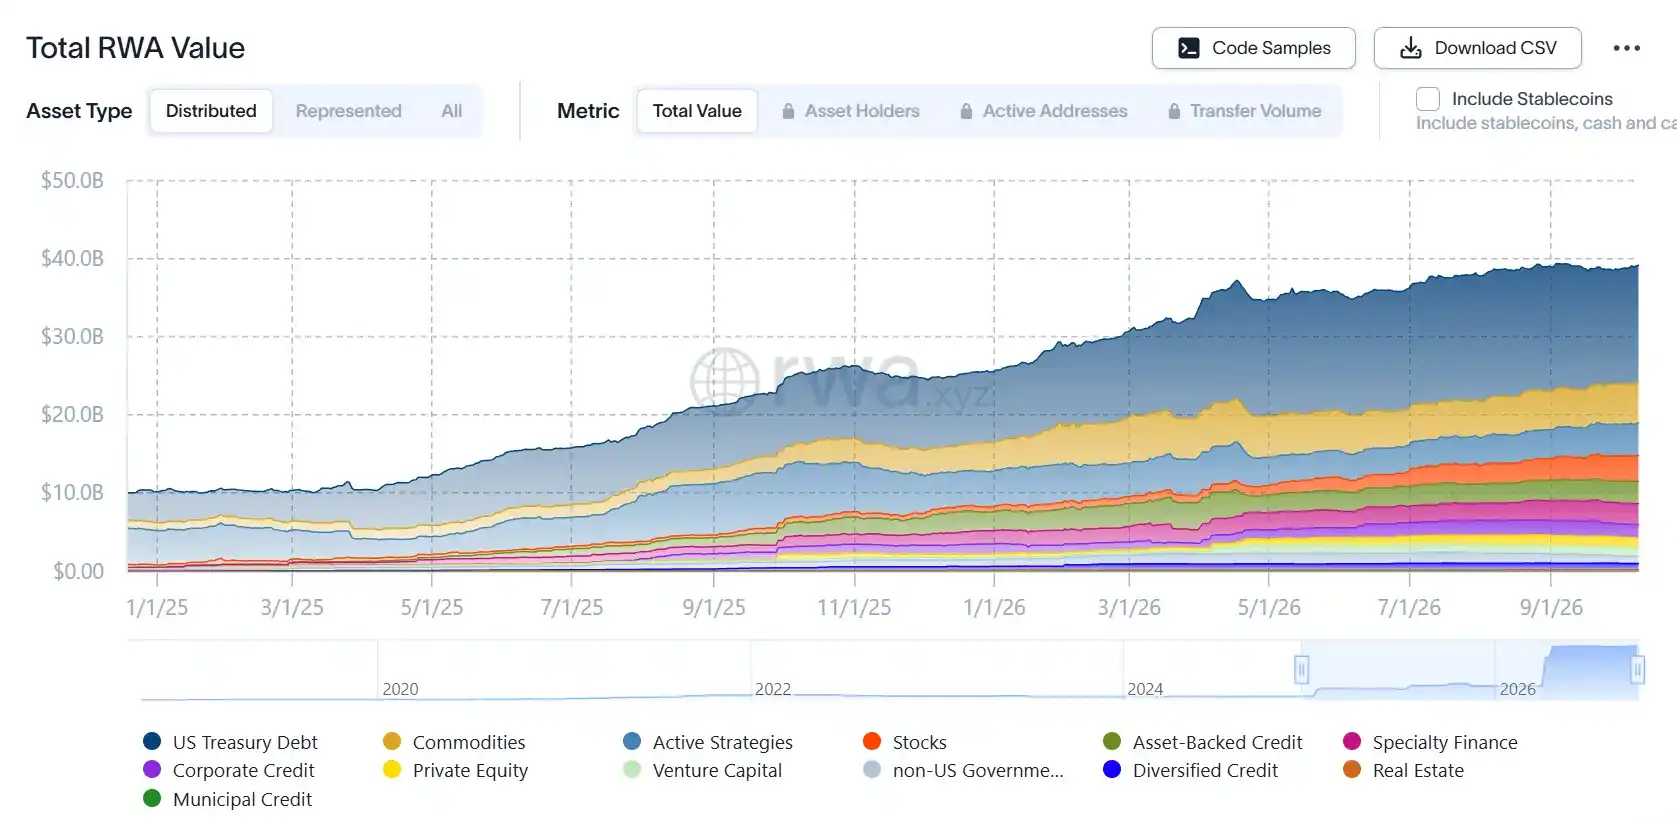
链上美股之外,更广泛的代币化资产也在增长。据 rwa.xyz 数据,截至 10 月 9 日,链上分发的 RWA 价值约 391 亿美元,代币化美债仍是其中规模最大的品类。
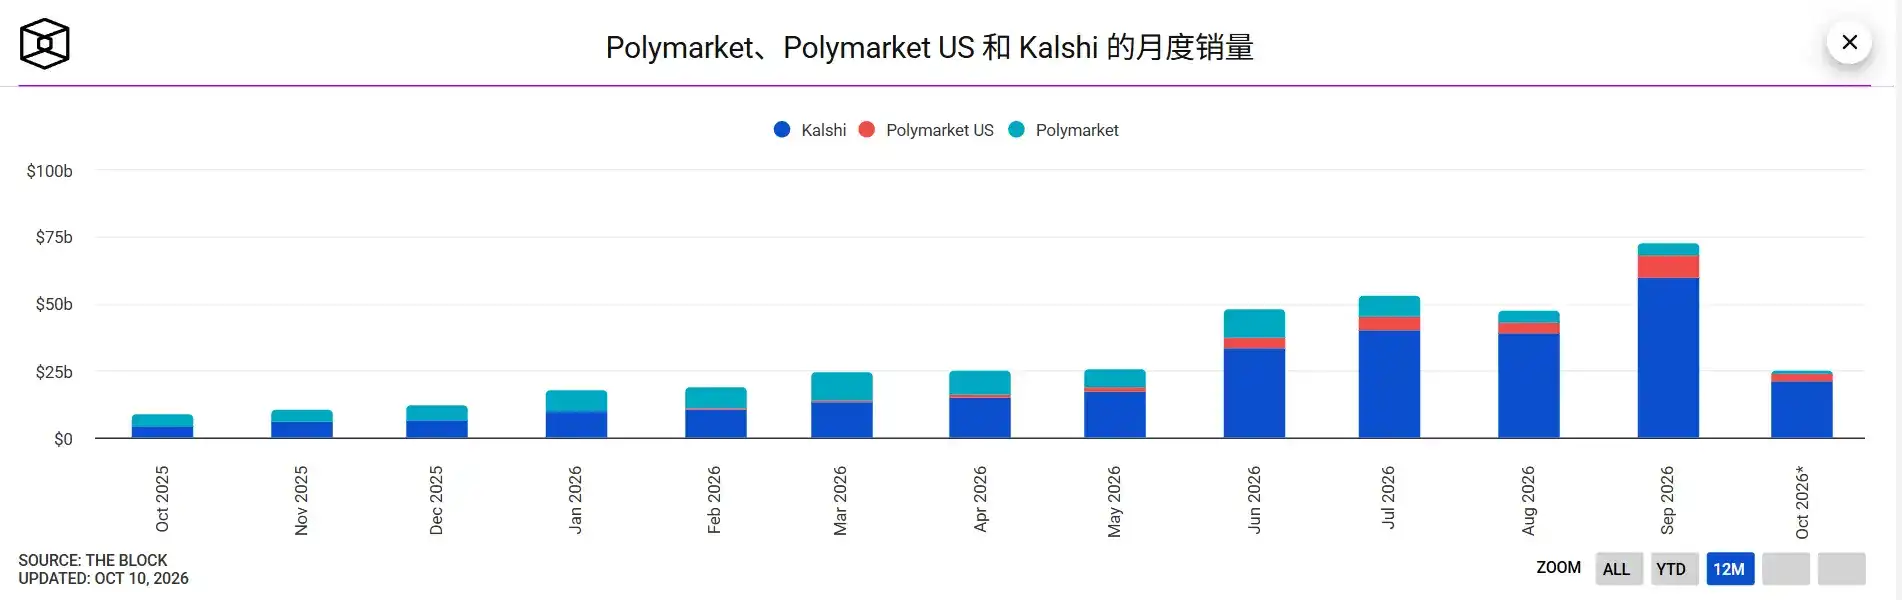
同样在这一年爆发的还有预测市场。据 The Block 数据,Kalshi 和 Polymarket 的合计月交易量从 2025 年 10 月的约 85 亿美元增至 2026 年 9 月的约 723 亿美元,一年间增长近十倍。
两家头部平台的估值也水涨船高,不过快速扩张也让预测市场卷入了监管之争,焦点在于体育类合约应由联邦还是州监管。今年 4 月,第三巡回上诉法院裁定新泽西州无权监管 Kalshi 的体育类合约,但第九和第六巡回上诉法院在 8 月和 9 月作出了相反裁决。
目前CFTC 已起诉多个州,主张自己对事件合约拥有专属监管权,另一边则有 44 个州联名致信 CFTC 表示反对,纽约州也在 9 月起诉 Polymarket 无牌经营赌博。外界普遍预计,这一问题最终将由最高法院定夺。
降息变加息,立法卡在国会
今年初市场普遍押注美联储降息,但受中东局势推高油价、通胀居高不下影响,美联储 9 月将利率上调至 3.75% 至 4%,这是 2023 年以来的首次加息,也是 Warsh 接任主席后的第一个重大决策。
美联储预计,通胀要到 2029 年才能回到 2% 的目标。下一次议息会议将于 10 月 27 日至 28 日召开。
关税同样仍是不确定因素。今年 2 月,美国最高法院裁定 IEEPA 不授权总统征收关税,此前依据该法加征的关税随之失效。此后美国政府改用其他法律授权征收关税,相关诉讼仍在进行中。
加息之外,加密行业期待的立法也没有迎来突破。市场结构法案 CLARITY 于 9 月 15 日在参议院程序性投票中以 49 比 50 未能推进,参议院共和党首席谈判代表 Cynthia Lummis 随后表示法案已无望通过。临近 11 月中期选举,本届国会通过的可能性很低。
稳定币法案 GENIUS 虽已在 2025 年 7 月签署,但配套规则进度滞后。各联邦机构均错过了今年 7 月 18 日的规则制定期限,财政部直到 9 月 30 日才发布首条具有约束力的规则,该法案预计 2027 年 1 月才正式生效。
在国会停滞的情况下,监管框架主要由行政部门推动。SEC 与 CFTC 在 3 月联合发布代币分类框架,将数字资产分为五类。SEC 在 8 月提出加密资产发行豁免,9 月 17 日推出创新豁免,允许代币化美股在链上交易,10 月又提出加密资产托管规则。CFTC 也在 9 月将加密市场规则送交白宫审查。
最后
回看这一年,从 1011 的清算到 BitMEX 的关闭,一批老玩家陆续离场,杠杆从中心化交易所转向链上,交易标的从加密资产延伸到美股和石油,ETF、代币化与预测市场也让加密市场和传统金融的联系更加紧密。新的周期会以什么形式开始?
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
