






商汤、银河通用机器人,开始抢711、金粒门的生意
源媒汇热度: 3932
文章聚焦具身智能机器人加速切入文旅与零售场景,商汤、银河通用等企业以景区为突破口布局机器人零售店,直面传统便利店客流下滑、盈利承压困境;通过降低人力成本、提升运营效率抢占7-Eleven、金粒门等传统及新兴零售业态市场,但面临技术稳定性、售后体系与真实环境适配等商业化落地挑战。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
零售业可能要变天了。
刚刚结束的国庆长假,全国各大景区依旧人山人海。数据显示,假期期间,国内出游8.26亿人次,实现旅游总花费7383.75亿元,按可比口径(日均)同比分别增长6.3%、4.3%。
数据增长之外,今年各大景区的打法也悄然生变:开始用机器人揽客。
据不完全统计,今年已有30余家具身智能及机器人企业涌进文旅、零售和消费服务场景,国庆期间机器人“在岗”规模达到数千台。
银河通用、商汤、跨维智能等,纷纷把机器人小店开进全国多地热门景区。
智元更抢先一步,在国庆前夕携手长隆,在珠海横琴长隆飞船乐园落地全球首个大规模具身智能主题乐园,一次性部署超300台机器人,覆盖零售、导览、科普。旗下灵犀还在BURTON、AD VITAM 等门店当起了“一日店长”。
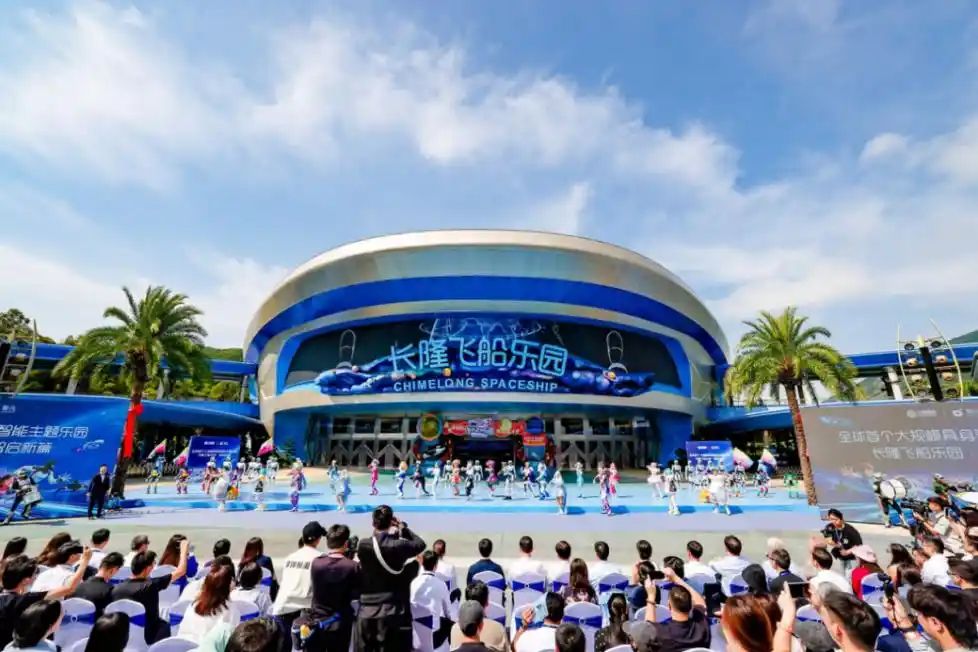
图示:全球首个大规模具身智能主题乐园
表面上看,机器人成了景区揽客的新宠、新的流量密码。
但热闹背后被人忽略的是,它们正从文旅场景,豪赌机器人在景区零售的商业化落地。
01.传统便利店变“无聊”了
要说这个国庆最抢眼的机器人零售业态,银河通用的“银河太空舱”得算一个。
公开资料显示,银河太空舱智慧零售店已陆续进驻圆明园、颐和园、敦煌鸣沙山等景区。其中,银河通用旗下人形机器人Galbot G1可自主迎宾、点单支付和抓取交付。
目前,该零售店已覆盖约50座城市、约200个点位。我们在景德镇陶溪川景区看到,G1在银河太空舱的流动售卖车内充当售货员,售卖饮用水和文创,吸引不少亲子游客互动。

图示:江西景德镇陶溪川景区里的银河太空舱
这类场景并非演示摆拍。文旅场景下的机器人零售业态,正在猛猛赚游客的钱。
跨维智能在文旅景区运营的30多个机器人商业服务小站,国庆期间累计接待客流11万余人次,标杆店营收多达15万元,单台机器人日均服务超500单;合肥合柴1972文创园的具身智能机器人小店,日均订单约百单,单日营业额1500元左右。
另据披露,智平方机器人零售项目“智魔方”部分景区门店,单店月流水已突破20万元。
和景区普通小卖部比,这个数字不算夸张。
而把视线从景区拉回街头巷尾,传统便利店的日子,其实变“无聊”了。
中国连锁经营协会数据显示,2026年上半年,有50%的样本便利店销售额同比有所下降,有60%净利润出现收缩,超过70%来客数下滑。净增门店从2024年的9570家缩减至1391家。
单店数据更扎心。2025年便利店单店日均营收降到4453元,比上一年少了3.9%,来客数同比下降8.7%。
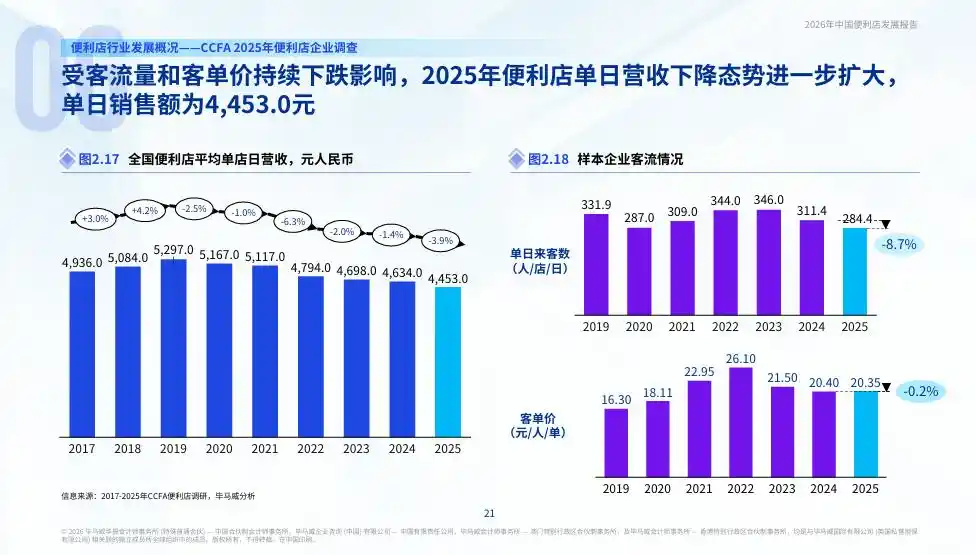
图示:2026年中国便利店发展报告
相比新奇的机器人零售店,传统便利店能吸引客流的,仅剩下香烟这类有限制门槛的商品。
有连锁便利店老板曾对媒体吐露,手下门店从10家关到只剩6家,营业额同比下降约20%,“要不是还有客人常来拿烟,这店都要没什么人了”。
加上,量贩零食店把水饮价格打到便利店进货价,外卖前置仓免配送费送到家。
传统便利店,正在痛失“便利”。在客流流失另一头,还面临着房租、人工成本上涨的形势。
02.机器人零售店还是太能打了
便利店并非没有自救。
此前,7-Eleven中国计划2027年前让全部门店配“鲜制小厨房”,上架粉面、水饺和现制点单商品。
与此同时,一股“新鲜零食”的风潮也在线下零售渠道悄然铺开,罗森、美宜佳等连锁便利店品牌同样在往鲜食业态布局。
新鲜零食品牌金粒门则在武汉落地华中首个“鲜食云仓”,主打短保、现制类零食,承诺200公里内2小时达;其门店多开在社区和商圈周边,以新鲜为核心卖点,试图从量贩零食店和外卖平台手中抢回客流。
这类模式在一定程度上能拉高客单价、用即时履约抢回外卖订单。
但鲜食生意本质是规模游戏,而多数单店恰恰卡在规模的生死线上。规模之外,鲜食和短保零食,对于供应链、货架有着更高的效率要求,意味着不只是损耗,还有人力成本持续投入。
对于连锁便利店和新鲜零售店来说,利润往往就从损耗和人力成本中,挤出来。
理论上,这又回到了机器人零售的“舒适区”。
拿商汤善惠的烧卖购机器人小店来说,单店平均人力只需要0.2到0.3人。相比统便利店单店就需要两个人轮班,机器人小店约等于一个人可以管三到五家店。人力投入直接砍掉七八成。
全家已经觉察到这一成本因素——与银河通用合作,把机器人直接“塞”进了连锁便利店的日常运营体系。
今年4月,Galbot G1正式入驻全家北京中关村鼎好店,能自主完成烤肠、冷饮、熟食的取放递交,还能独立制作咖啡并交付给顾客。
银河通用联合创始人张直政提到,借助机器人值守,其打造全天候智慧药房已能实现夜间自主运营,工作人员只需负责白天少量工作。
便利店最头疼的夜间人力短缺问题,机器人恰好能补上。
03.零售商业的逻辑正在改变
不过,机器人零售的故事,远没有看上去那么顺滑。
红旗连锁的教训,就摆在那里。
这家A股便利店企业,在布局一年后叫停了机器人售货系统项目,原因很简单:暂未达到大规模商业化落地标准。
一直以来,门店商品形状、材质差异大,机械臂抓取不同货品的力度和角度难以统一——这也让不少实验室里跑得通的产品,到了真实货架上,抓取失误率偏高。
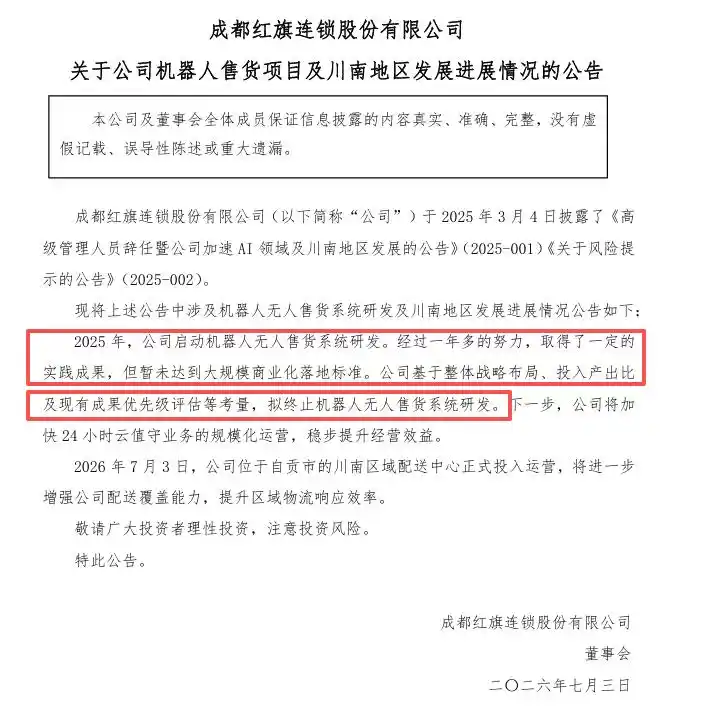
图片来源:红旗连锁公告
更何况,社区便利店客单价低、商品规格繁杂,还有老人、小孩等多元客群。机器人补货、故障维护、突发客诉处理,都会产生高额的隐性成本。
另外,值得注意的是,机器人最大的短板之一是售后——机器人坏了,还没有像空调、电视那样快速上门维修的售后体系。
还有一个容易被忽视的细节:很多为人类设计的开关门、按钮旋钮,形态并不适配当前的机器人夹爪。加热食物、制作咖啡这类操作,难点不在抓取动作本身,而在于长程任务串联和设备交互的“不友好”。
简单说,让机器人拿一瓶水容易,让它从头到尾做一杯热咖啡再稳稳递到你手里,链条上任何一环出问题都会翻车。
这些都是不可否认的现实因素。但并不能阻碍无人零售这一发展大势。
综合数据显示,全球零售机器人市场迎来高速增长期,规模预计从2025年68.4亿美元增至 2034年230.7亿美元,年复合年增长率有望达14.47%。
作为重要组成部分,中国智能零售机器人市场同步上行,预计从2025年7亿美元增长至 2033年18亿美元,年复合年增长率将达13.2%。
面对这一趋势,不同企业给出了不同解法。
银河通用的技术路线走的是“大脑-小脑-神经控制”端到端架构,核心能力在于自主决策——顾客提需求后,系统能即时完成意图理解、路径规划和动作执行的联动。
商汤则构建了“经典AI+具身”双引擎,融合3D高斯重建和世界模型,赋予机器人“感知—理解—决策—执行”的闭环能力。
技术路线不同,但方向一致:让机器人在非结构化的真实环境里,把活干利索。
04.结语
如今,再回过头看,为什么这波机器人零售先从景区打?
道理不复杂。景区客流大、对效率要求没那么苛刻、容错空间大,而且自带传播属性——一台机器人在景区卖货,有猎奇和传播特征,对机器人企业来说是天然的“免费广告”。
智元合伙人王闯说得直接:乐园每年超千万量级的客流,汇聚全球各地、各年龄层的游客,能全面检验并持续提升机器人能力。
景区是新手村、也是练兵场,真正的规模化战场,一定在日常的便利店和社区零售里。
商汤善惠已启动千城万店计划,目标是覆盖城市滨江步道、商业园区、社区商圈等多元场景。银河通用在香港开出了全自主零售店“银河太空舱”,创始人王鹤表示不担心收支平衡问题,理由是“定价及利润空间亦相对广阔”。
这些企业赌的其实是一个朴素逻辑:当机器人日租金从万元级跌到不足千元,当便利店人力成本只涨不跌,机器人零售的经济账,正在一天天变得好算。
但能不能算得过来,还得看两件事:
一是稳定。机器人能不能在复杂环境里真正稳定干活,而不是三天两头出毛病。
二是售后。整个服务体系能不能跟上——毕竟,没有哪个便利店老板,愿意为了修一台机器人,等上一个礼拜。
国庆景区的机器人热潮,只是一个开始。
真正的考验,是假期结束、新鲜感褪去之后,那些站在柜台后面的机器人,还能不能让老板觉得——“这台机器,值。”
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
本文来自微信公众号“源媒汇”,作者:谢春生
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
