






Anera 联创长文:从实验室战略物资到开源 AI,算力其实有两个市场
深潮TechFlow热度: 3940
文章指出AI算力市场实际分裂为两个截然不同的部分:一是服务OpenAI、Anthropic等前沿实验室的‘战略物资’市场,以长期租约、双边定价和国家信用为特征,不具备大宗商品属性;二是服务开源AI模型的‘小袋市场’,token价格持续发现,但底层GPU仍被锁定在三年期信贷合约中,短期限算力存在显著溢价且需求旺盛,亟需专为短合约提供杠杆的承销机制。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

作者:Vishwa Naik(客座)/ Token Dispatch
编译:深潮 TechFlow
深潮导读:Token Dispatch 刊发 Anera 联合创始人 Vishwa Naik 客座长文:算力其实有两个市场。服务 OpenAI、Anthropic 与超大规模云的一侧是战略物资,双边定价、长租约、CDS 对冲信用,几乎永远成不了像石油那样的大宗商品;开源权重模型一侧 token 已在持续发现价格,但底层 GPU 仍被塞进三年 take-or-pay 的信贷盒子。作者用数据说明短期限反而有溢价、更好卖——缺的不是需求,而是愿意给短合约放杠杆的专门承销人。
你好,
直到 1970 年代末,印度的洗发水大多还以瓶装出售。很多人买不起一整瓶,于是干脆不买。后来泰米尔纳德邦的一家小公司开始按次销售小袋洗发水,售价不到一卢比。那给原先被忽视的人群创造了一整套新经济。
小袋洗发水的单位成本远高于瓶装。但人们照样买小袋。印度有数以亿计的人无法一次买够一个月用量。虽然仍有一部分人买瓶装,小袋却把洗发水变成了日常消费品。
今天,AI 算力行业也有自己的「瓶装买家」。前沿实验室,比如 OpenAI 和 Anthropic,以及大型云公司,可以在用海量债务融资的长期私有交易里锁定 GPU。对他们而言,算力是战略资产。在这里,无论市场做多大,算力都不会像大宗商品那样交易。
算力的「小袋买家」在开源 AI。那里,一个 token 的价格不断变化。但问题在于:底下的 GPU 仍按瓶装出售,大多是只有少数买家签得起的三年期合同。得有人先买下整瓶,再拆成小袋卖。这一环需要愿意为短合约背书的贷款人。
在今天这篇客座文章里,算力做市商 Anera 的联合创始人 Vishwa Naik 解释了,这一切如何把整个算力行业劈成两个不同的市场。
下面进入 Vishwa 的正文……Prathik
过去 18 个月,我一直在试图回答一个问题:算力会不会像石油或电力那样,作为大宗商品交易?
尽管这个领域风投活跃,迄今为止的答案是否定的。在 Anera,我们曾是少数愿意为现金交割的算力衍生品定价的做市商之一。2026 年 3 月,我们与 FalconX 在 Polymarket Institutional 上做了一笔试点交易。那之后几乎再无动静。尤其是,我们几乎看不到真正重要的对手方需求:那些把算力当作核心投入或产出的企业。
我知道真实的商业需求长什么样。九年前,我在全球最复杂的炼油厂交易石油期货和外汇,亲眼见过商品融资与衍生品如何让核心业务变得更好。(觉得算力 SKU 太多、无法标准化的人,不妨去看看石油产业链有多复杂。)商业对冲要站稳脚跟,需要两件事同时成立:市场足够流动,对手方够多,以至于没有一小撮人能定死价格;并且对冲者暴露在一个真正会波动的价格上。
算力通过了「肉眼测试」:天然存在买家和卖家。但它有两个市场。在第一个市场里,算力是战略物资,双边定价、靠信贷融资,很可能永远不会像大宗商品那样交易。在第二个市场——开源市场——真正市场的特征已经显现,token 已经在发现自己的价格。一个可自由交易的算力市场正在到来,只是不在所有人一直盯着的那个市场里。要理解原因,先看两边的风险分别落在哪里。
市场一:作为战略物资的算力
这个市场的大部分基础设施,是由超大规模云厂商和少数专为这些实验室服务的 neo-cloud,为两家 AI 实验室的 token 而建的。两家实验室、四家超大规模云、外加少数 neo-云,很难说构成一个市场。这里没有价格发现。OpenAI 和 Anthropic 自己定价格。超大规模云获得这些权重的特权接入,并按固定价格、极长期协议采购算力。熟悉 Marc Rich 故事的人,会觉得这与石油业「七姐妹」时期诡异地相像。若不熟,我强烈建议去读一读相关史料。
第一个市场建立在超大规模云的信用与现金流之上。这里的对手方是投资级,融资走大型债券发行,信用风险在 CDS 市场交易。金融市场——尤其是衍生品合约——本就是风险转移的工具。对这个市场而言,信用违约互换(CDS)无疑是正确的工具。事实上,随着越来越多数据中心与 AI 相关主体涌入债券市场,为服务这个市场所需的基础设施融资,CDS 交易活跃度几乎每周都在创新高。
在这个市场里,token 价格是固定的,算力按极长期租约采购,而赌注已经升到国家利益的量级。没有任何人可以对冲的浮动价格。去年我和一些 neo-云聊过,他们绝大多数明确表示不需要衍生品。随着市场成熟,这或许会变。但此刻,服务 OpenAI、Anthropic 与超大规模云,是以吉瓦为单位的对话,而不是几兆瓦。当规模本身就是产品时,底层基础设施就失去了类似大宗商品的属性。
OpenAI 和 Anthropic 是在由全球最大科技公司主导的市场里的后起之秀。他们不断投入更多资本去建设 AI 市场,并坐落在横跨整条栈的合作关系里:模型、应用、芯片与云。合伙伙伴带来数十年现金流与公开市场信誉。
这场游戏的规则很简单:留在前沿。在通往超级智能的竞赛里,算力不是商品。对它的需求缺乏价格弹性,因为掉队前沿的代价,高于为算力多付的任何溢价。模型权重成了皇冠上的宝石,而它们需要越来越多的算力、数据与资本来保持领先。
指望实验室 IPO 会缓解流动性压力的人,应该预期相反结果。它们会以我们前所未见的规模汲取公开市场资本。一旦那样做,它们会给债券市场施加更大压力。
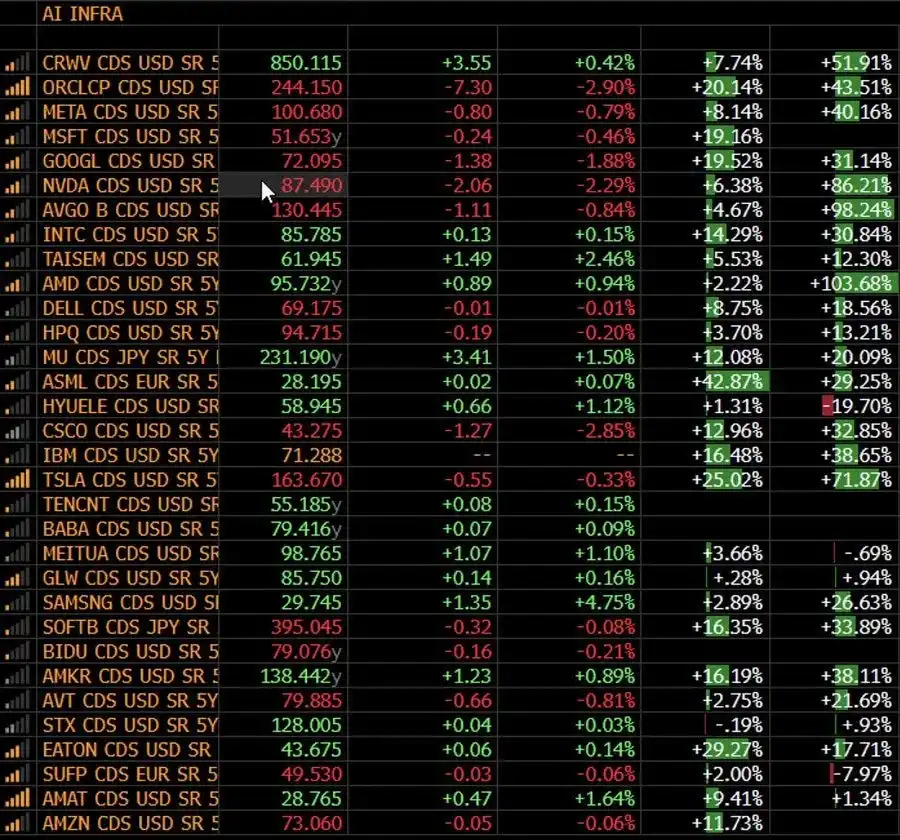
大胆预测:这个市场的终局是芯片与国有化。美国政府已经在考虑投资 AI 公司,名单前列就是 OpenAI 和 Anthropic。留在前沿意味着对算力与数据的无情争夺,估值以数万亿美元计,用前所未有的债务规模融资。利润率本就薄,开源权重模型又在侵蚀专有模型的附加值,利润率还在变薄。几乎没有容错空间。一个如此庞大、高杠杆且具有战略重要性的市场,不会被允许失败。当容错耗尽,国家就会成为最后的兜底。越来越明显,留在前沿已成为国家安全议题。尤其在中国有大量国家补贴、并已取得数吉瓦先发优势的背景下,美国承受不起看到这两家实验室倒下。上市之后,它们在结构上会对更广泛的美国经济更加重要——不仅是美国资本市场的堡垒,也是其情报体系的一部分。
在这个市场里,算力是战略资源,不太可能像石油或电力那样作为大宗商品交易。
市场二:开源 AI
大约一年前,看起来还只有专有实验室能推动前沿。随后,开源权重模型以好得多的单位经济性,弥合了大部分差距。再加上可以拥有自己的模型、并把数据挡在别人的训练集之外,开源权重从「备选」变成了可信的默认选项。
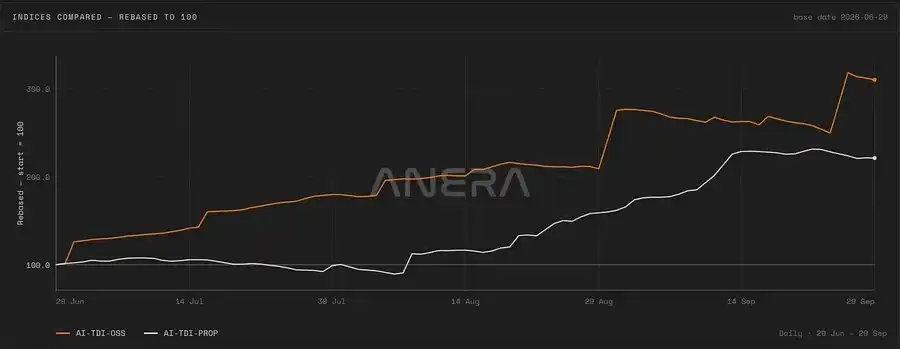
Anera 的 token 需求指数分别跟踪专有模型与开源权重模型的消耗。基数差异很大,但相对增长讲出一个清晰故事:未来至少是多模型的,且越来越大比例的 token 会跑在开源权重上。
这篇文章不是关于开源 AI 本身。它关心的是市场分界落在哪里。在第一个市场,算力是战略资源,规模是常态并享有溢价。在第二个市场,算力稀缺、token 对价格敏感,于是采购算力变成战略优化问题:每个运营商都在准入、价格与期限之间权衡,以保护自己服务的每个 token 的利润率。Galaxy 的 Vikram Singh 的这篇博客,很好地解释了许多开源 AI 市场参与者的商业方程。这里也有足够多的对手方,可以形成真正的价格发现。这个市场的 token 在持续重新定价。而算力——我们马上会看到——是另一回事。服务这个市场的基础设施提供商几乎都只有几年历史,远未达到投资级,而且杠杆严重不足。
随着开源模型缩小与前沿的差距、并日益占据帕累托前沿,一场为这个市场输送算力的军备竞赛正在展开。
裸金属算力热潮
专有市场运行在超大规模云与大型 neo-云的吉瓦级产能上。开源权重市场则越来越多地依赖裸金属提供商的繁荣。开源权重推理更偏好裸金属,而裸金属只需要机柜托管空间和采购 GPU 的资本。大量现成的集群管理软件提供商,已经让从零到一启动一家裸金属 neo-云变得前所未有地容易。当既有的 neo-云运营商为超大规模云建设吉瓦级产能时,他们会留下兆瓦级产能去竞争开源推理市场。CoreWeave、Nebius、Crusoe 和 Nscale 都有自己的 token 工厂业务,并且几乎都已停止服务其他推理云。因此,今天的裸金属提供商比以往任何时候都多,其中大多数就是为服务这笔指数级增长的需求而成立的。
头部推理云塑造了这个市场,往往一次租下至少 1000 张以上 GPU,租期三年以上。这些大型推理平台对供应商并不绑定。他们经常与 20 多家供应商合作(正如 Baseten 的 Tuhin 在这次访谈中提到的),并有一个专职「采购的人」不断敲门找算力。我既幸运自己也曾是那些门之一,又不幸除了再介绍另一家云或供应商之外,几乎帮不上更多。
这些裸金属云提供的服务相当同质。头部推理云清楚,自己是这个细分市场里信用最好的对手方。因此,如果这些 neo-云的目标只是卖固定三年 take-or-pay 租约,它们真正的杠杆就只剩资本结构。
资本结构
资金成本值得单独写一篇。支撑开源权重算力的资本,与支撑专有市场的资本完全不是一回事。
裸金属集群大多由非银行资本按兆瓦规模融资。资产支持贷款人可以在运营商自掏另外 20% 的前提下,为集群物料清单(BOM)提供最高 80% 的资金。放款条件是来自信用良好对手方的已签约现金流。没有合同,就没有集群。结构里优先级债务越多,贷款人希望看到的合同期限就越长。
这个市场的运营商规模,远小于 CoreWeave、Nebius、Crusoe、Nscale 这类 neo-云巨头。越来越多是新晋运营商:带着现成软件和一点股权资本入场,希望分一杯需求。
通常,这些运营商会试图用潜在承购方的钱填满集群 BOM 的股权档。要理解这股资金流,建议去看看 American Compute。
今天的标准做法是:承购方预付最高可达合同金额 30%。这通常相当于 1 年服务,而且在许多情况下,这 1 年服务是后置的。也就是说,承购方先付 30%,再等 8–16 周直到集群就绪可服务(RFS),交付后还要再预付月费。
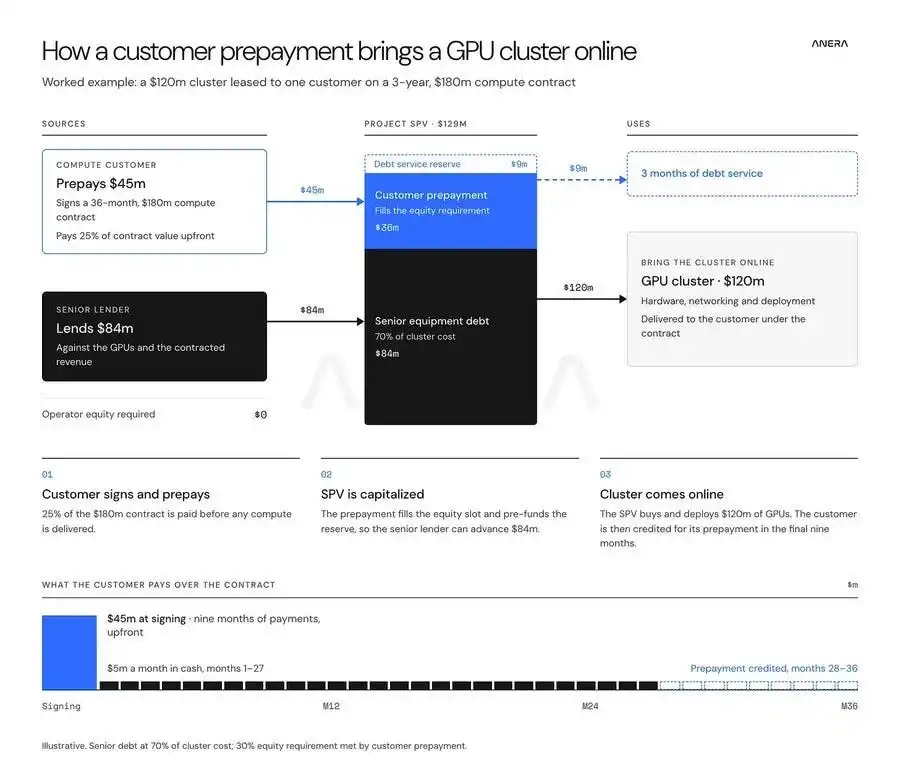
我们已经开始看到预付款出现裂痕,过桥融资进入组合。过桥融资通常意味着,融资方可以凭信用良好对手方已签署的主服务协议(MSA)向运营商提供资金。但附带条件是:集群交付后,这笔资金会被置换出来。这有助于建立信任,却解决不了承购方的问题。由于这个市场里真正有分量、信用良好的承购方大概只有 10–15 家,过去三年他们已开始抵制这些条款。有的大幅削减预付款,有的开始要求每月按比例入账,而不是把合同后置。这一切都给裸金属运营商的资本结构施加了巨大压力。
尽管如此,这个市场里的 token 虽在持续重新定价,算力本身仍被装进一个三年期的信贷盒子里出售。可流动市场的承诺,目前就卡在这里。
期限错配
从定义上说,如果资本结构不演进,开源权重承购也可能落进与专有实验室一样的集中度风险:少数大租户吃掉几乎全部已融资产能。我多年前做小额信贷业务时的一个主要体会是:银行与大型信贷资管必须规模化交付收益。他们管理着数万亿美元资本,门槛收益以数百亿美元计。要让经济账成立,你就必须交付规模。作为这种规模需求的后果,你会持续在系统里看到系统性风险。爆雷发生在顶部,从不在底部。这是大规模资本市场的特征。
算力也走到了类似位置。如果算力只能按固定 3–5 年 take-or-pay 合同出售,就只能被少数人拿到。就像信贷一样,有一个庞大、服务不足的市场在求算力。这个市场在期限拉长时根本不够信用,而在期限缩短时同样信用良好。创业公司的信用视界大致等于它的现金跑道:刚融到 18 个月现金的公司,可以可信地承诺一年算力,而不是三年。大多数创业公司只撑得起一个月。任何人都能撑一天。
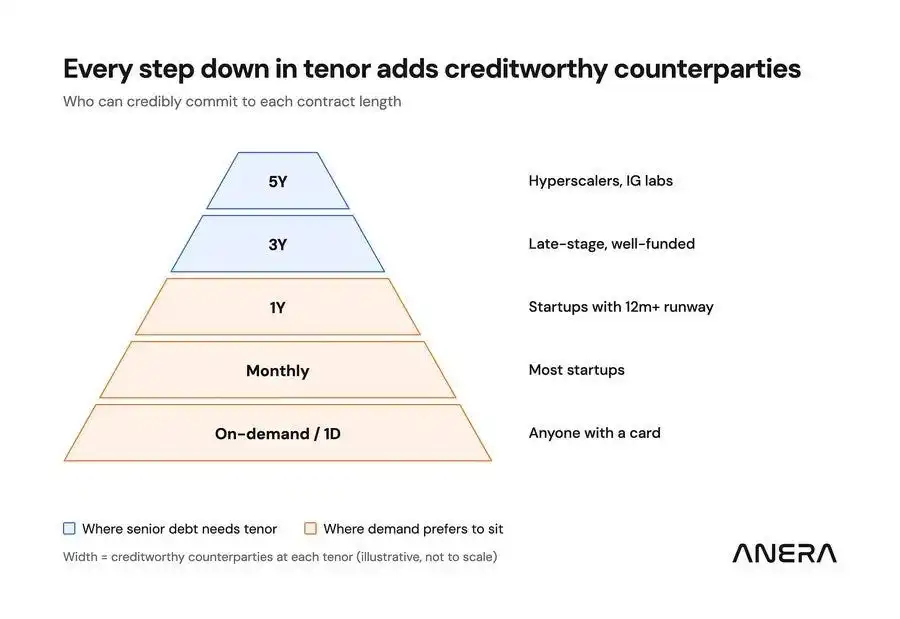
金字塔底座才是大多数未获服务需求所在,而恰恰是今天的资本结构够不到的部分。算力准入按期限配给,而目前有限的证据显示,更短的期限正在享有显著溢价。
证据:期限溢价
尽管数据单薄,但很清楚:更短期的合同享有溢价。最先想到的解释是,溢价只是补偿运营商的闲置产能与再营销风险。但我们看到的需求并非如此:短期限产能并没有闲着,而是超额认购。溢价是买家为融资结构刻意限量供应的灵活性所付的钱。事实上,资本结构允许服务更短期限市场的运营商,比做不到的运营商,拥有显著更多的需求与潜在现金流。
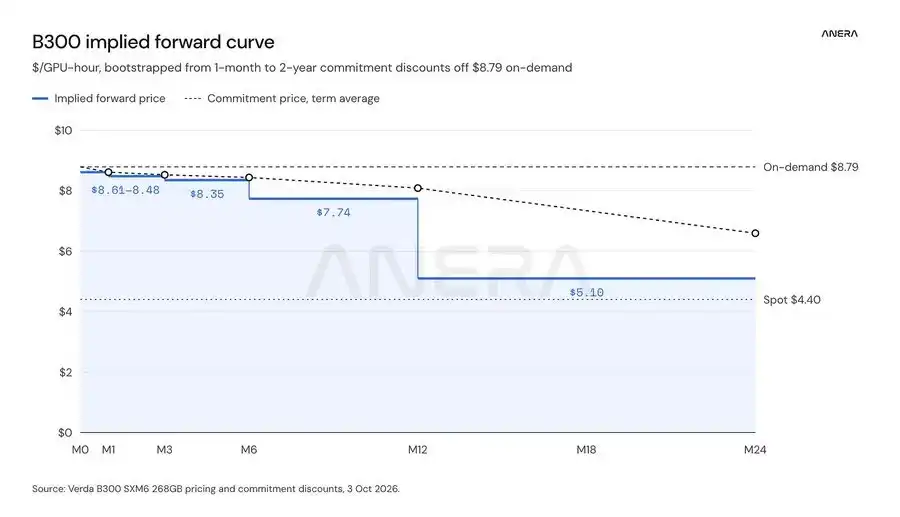
数据清楚地显示,更短期限享有可观溢价。按需市场上,B300 几乎成交在 9.00 美元附近,而价格在期限从 1 年到 2 年时断崖式下跌。
算力价格指数已经存在,它们是这个市场价格发现的初步尝试。但目前流入短期限合同的产能,只是实际交易市场的一小片。长期限交易少、体量大、且双边成交,因此几乎从不公开打印。短期限活动对手方最多,却分散在数百家提供商之间,没有共同参考。
因此,今天报价所描绘的曲线,应当带着一粒盐来读。指数有真实问题,但它们是个开始。数据单薄;逻辑并不单薄。
短期限更好卖
标准反对意见是再营销风险。如果贷款按三年摊还,而合同只有六个月,就有人要扛期限缺口,贷款人会假设运营商很难把集群再租出去。
这种风险被夸大了。短期限算力远比长期限算力好卖。在 Anera,我们每天都在拒绝一、三、六个月算力的询价。
这些请求不只来自创业公司与独立开发者。许多来自现有推理运营商,他们想随需求上下伸缩机队。事实上,全球最大的推理平台仍有近 50% 的机队跑在现货/短期限算力上,分布在数十甚至上百个场地。今天,当运营商拿下一笔企业合同时,往往得把 GPU 从无无推理(比如 OpenRouter)上抽走去服务该客户。它无法按交易时长新增产能,于是只能从公开市场抽走供给。
贷款人害怕的结果——合同结束时没人要的集群——恰恰是最不可能发生的。短期限算力的排队比长期限更长。缺的不是需求。
准入经由信贷流动
从兑现期限溢价中产生的现金流数据正在出现。一批新的转售商开始服务短期限需求,其中包括 SFC、Runpod、Hyperbolic、AMP、Andromeda、Ornn、Compute Desk 和 Liquid Compute。他们的模式是拿下长期产能,再拆成条带出售:一年、三个月、一个月与按需。有的卖裸金属接入,有的叠加定制虚拟机。有的承担本金风险,有的不承担。但他们工作的本质,是兑现期限溢价,并为算力市场打开大门。
他们在为此募集股权。但单靠股权无法规模化满足需求;没有杠杆,他们会一直很小。杠杆要等到专门的承销人出现:理解算力需求、能证明短期限算力具有信用、并能扩大分配给更短期限的算力规模。一旦杠杆到位,这些转售商就会同时依赖价格与利用率,需要利润率上的价格保护,以及高利用率来兑现更优经济性。可自由交易的算力市场,就是这样被创造出来的。
在那之前,准入仍被守门。算力流向能签三年 take-or-pay 合同的人,而那只是少数买家。算力作为太过关键的「商品」,不该集中在少数人手中。通向算力大规模民主化准入与流动市场的路径,穿过信贷。
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
