






IPO 撤回,股价大跌,AI融资正在重新定价
火火热度: 4095
AI融资正经历结构性重定价,市场从盲目追捧转向严控风险:Firmus撤回高估值IPO,Volta大额芯片贷款遭头部银行拒承销,Cerebras股价近腰斩。投资者要求更高回报、更严格交易结构和可验证现金流,银行倾向牵头而非兜底,公募与私募估值出现显著分化。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:IPO 撤回,股价大跌,AI融资正在重新定价
原文作者:火火
原文来源:https://www.theblockbeats.info/news/63873
转载:火星财经

TL;DR
· 星展集团首席执行官陈淑珊称,市场正在为 AI 相关投资重新定价风险,投资者要求更高回报和更严格的交易结构。
· 同一周,Firmus 撤回约 300 亿美元估值的上市计划,Volta 50 亿美元贷款中 37 亿美元芯片部分未获摩根大通和高盛承销,Cerebras 股价较首日收盘接近腰斩。
· 关联标的:CBRS、NVDA、D05.SI(星展)、JPM、GS。
10 月 12 日,星展集团首席执行官陈淑珊在彭博电视采访中表示,市场已经表态,AI 相关投资的风险正在被重新定价。投资者要更高回报,也要求更严格的交易结构,要确保投进 AI 资本开支的钱最终能产生可偿还的长期回报。
她称这是健康现象,弱势公司可能面临评级下调。
让这番话有分量的是同时发生的三笔交易。10 月 9 日,英伟达支持的澳洲数据中心商 Firmus Grid 撤回最高约 55 亿美元的上市计划。
10 月 12 日,AI 云基础设施平台 Volta 的 50 亿美元贷款中,37 亿美元芯片贷未获摩根大通和高盛承销。同一天,晶圆级芯片公司 Cerebras 收在约 147 美元,较首日收盘接近腰斩。
市场在交易的变量,已经从 AI 要不要投,变成投什么结构、什么阶段、什么回报率。过去未建成数据中心也能按数百倍销售倍数融资,现在买方开始问,这个资产能不能还钱,谁来兜底。
星展一边警告,一边牵头 200 亿美元 AI 交易
陈淑珊的表态不是空谈。她同时披露,星展今年已牵头约 250 亿新元(约 200 亿美元)AI 相关交易,集中在半导体、存储和数据中心,身份多为银团贷款安排行,自身只留很小一部分风险。
区别值得说清。牵头是把贷款组织起来卖给别的机构,赚的是安排费。承销是卖不掉时自己先包下来,承担的是风险。
星展说牵头 200 亿美元,Volta 里有 37 亿无人承销,讲的是同一件事。银行愿意做组织者,但不愿把风险留在表内。所以一边警告一边放贷不是矛盾,而是商业模式。
真正的考验在分销。买方要更高收益率、更强抵押,贷款卖得越慢越贵,牵头行的空间越小。融资的水龙头没有关,变的是流向和定价。
Firmus 撤回 300 亿美元 IPO:公募不接受高倍数
Firmus Grid 原计划以约 11 澳元定价,对应估值约 306 亿美元,接近 8 月约 105 亿美元估值的三倍,募资最高约 55 亿美元,本可能是澳洲近三十年最大上市项目之一。

Firmus估值两月近三倍
10 月 9 日公司宣布撤回,官方理由是市场波动,当前条件无法反映公司价值,转而寻求私募方案。
买方的顾虑在数字落差里。按上市材料,Firmus 当前收入约 5100 万美元,对应约 600 倍销售。公司称有约 728 亿美元未来收入承诺,但剩余五座数据中心仍在建设中,造价约 377 亿美元,债务规模约 300 亿美元。股东包括英伟达、Coatue 和黑石。
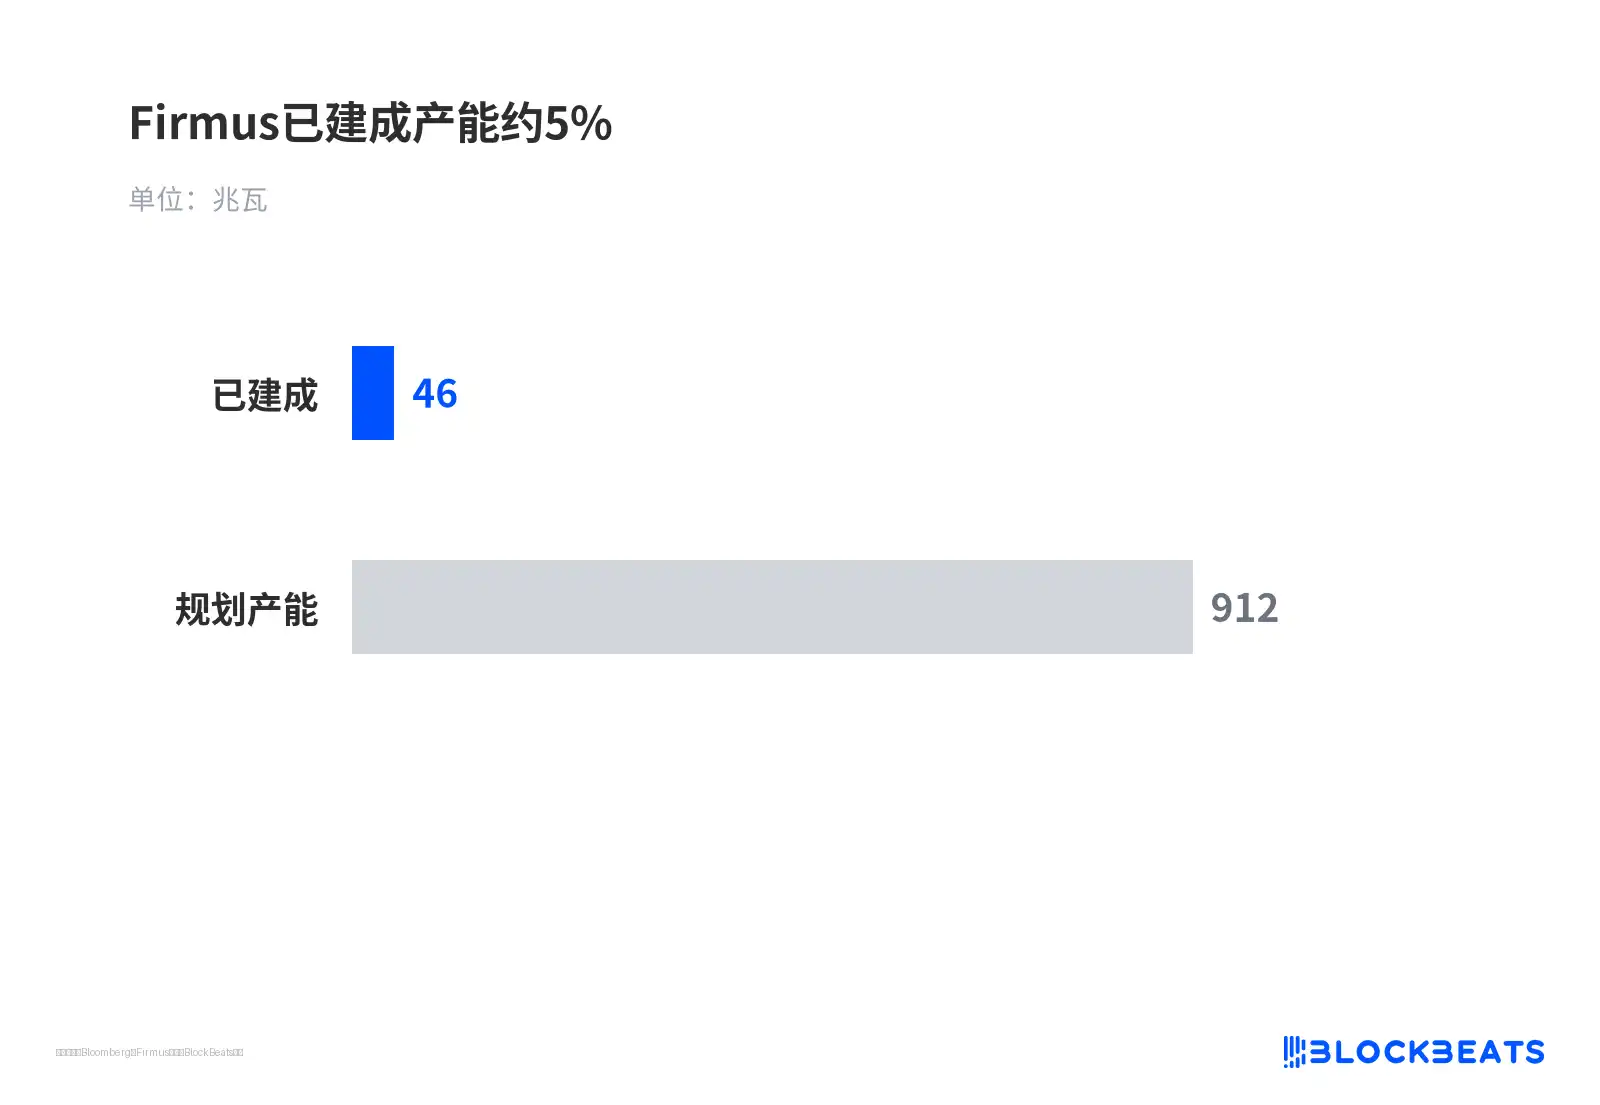
Firmus已建成产能约5%
承诺收入与已建成产能之间的缺口,是这轮定价的核心。公募不再愿意为私募阶段的高倍数叙事买单,尤其当资产尚未产生实质收入。
Volta 50 亿贷款:只承销 13 亿,37 亿芯片贷要价 11%
同一周,Volta Infrastructure 推出一笔约 50.12 亿美元的六年期贷款。13 亿美元定期贷款由摩根大通和高盛承销,37.12 亿美元 GPU 贷款未获这两家银行承销。资金用于数据中心租约的信用证抵押,以及采购约 3.6 万张英伟达 GPU。
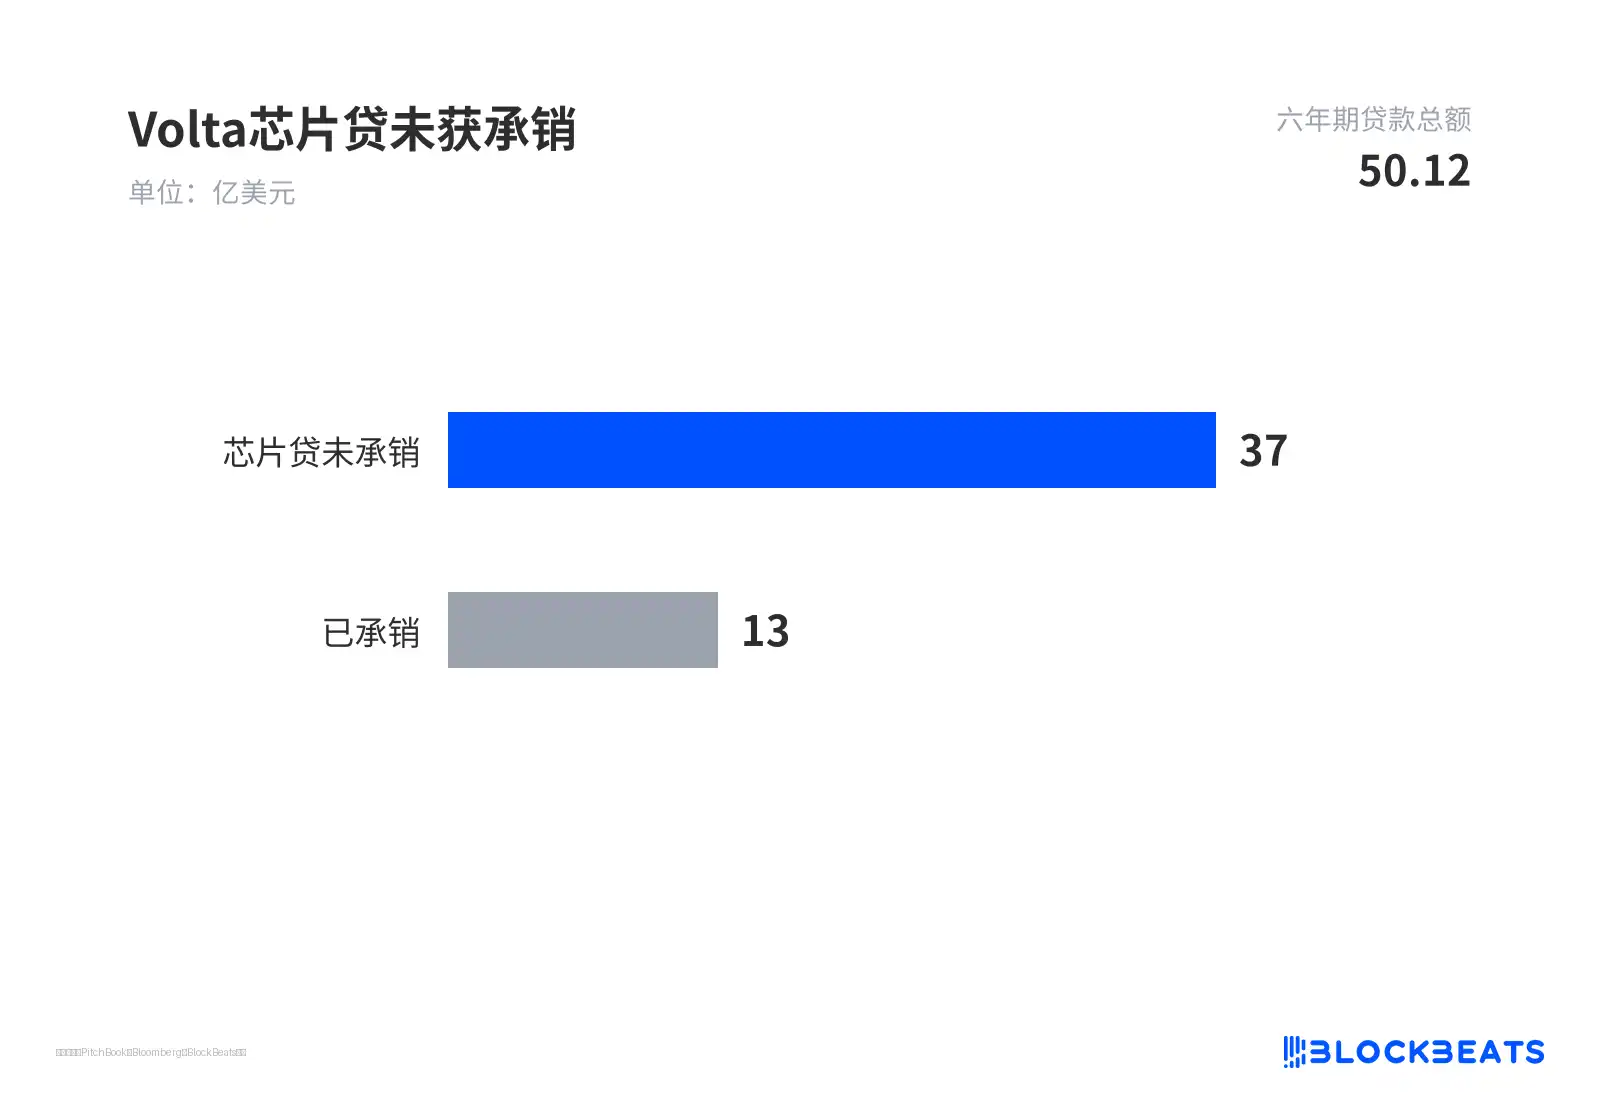
Volta芯片贷未获承销
这笔芯片贷没有信用评级,定价为 SOFR 加 625 至 650 个基点,发行折让 97 至 98,整体到期收益率约 11.2% 至 11.75%,承诺截止日为 10 月 14 日,比更早的 CoreWeave 等 GPU 贷款明显更贵。
无评级 GPU 贷款,是用尚未充分折旧的芯片作抵押借高息钱。评级机构不给分数,买家全靠自己定价。两家银行愿意牵头,却只承销较优部分,把更难的 37 亿推向市场,是风控收紧最直接的证据。
Cerebras 近腰斩:客户集中和解禁同时压价
Cerebras Systems(CBRS)5 月上市定价 185 美元,首日收盘 311.07 美元,此后持续回落。10 月 12 日收于约 147 美元,低于首日收盘一半,也跌破发行价,当日跌幅约 8% 至 10%。
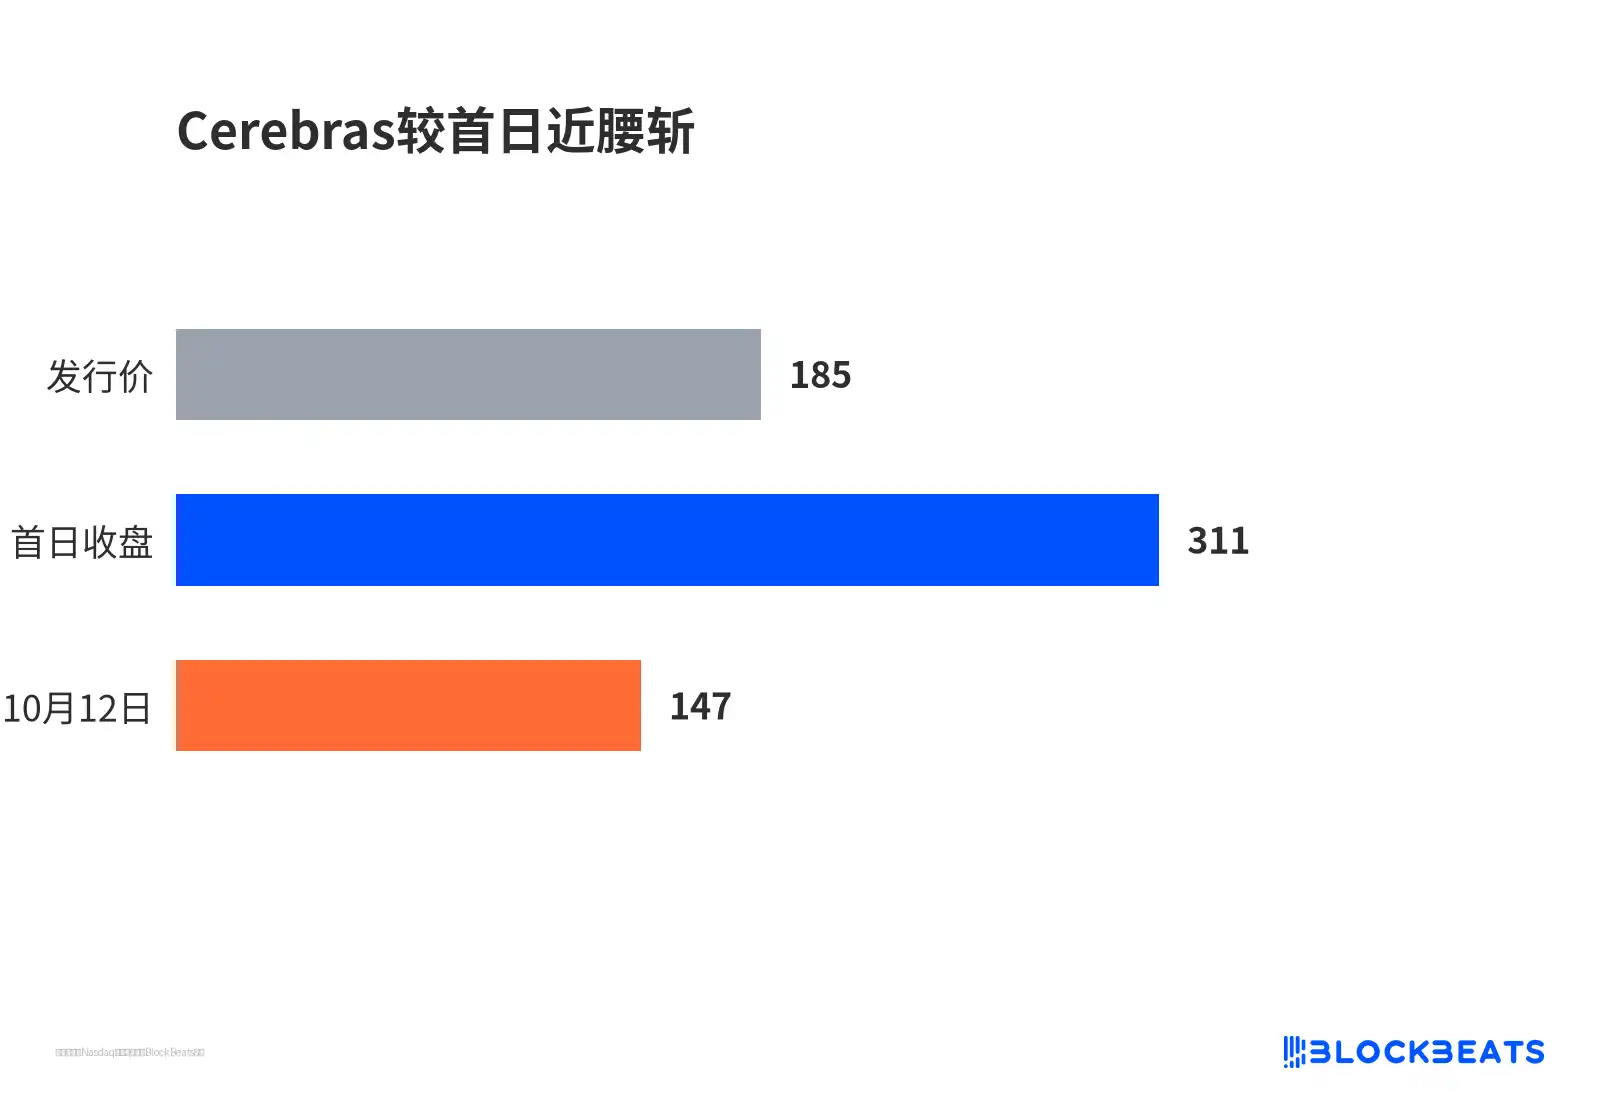
Cerebras较首日近腰斩
触发因素之一,是行业研究机构 SemiAnalysis 9 月底称,OpenAI 新模型 GPT-6.1 Sol 的最快推理档改用英伟达 GPU,而此前 GPT-5.6 Sol 的同一档位由 Cerebras 提供,速度约 750 tokens/s。双方均未确认这一切换,OpenAI 首席执行官奥特曼随后在 X 上表示,Cerebras 仍是紧密伙伴。
另一半压力来自供给。约 1940 万股锁定股即将解禁,上市后内部人一段时间内不能卖股,到期后供给集中释放。市场同时在给客户集中度高和可能被分流定价,即便双方还有超过 100 亿美元、延续至 2028 年的算力协议。
37 亿芯片贷能否卖出,决定双轨格局
三件事的共同点,不是 AI 需求被证伪,而是定价权转到买方。公募拒绝把两个月内接近三倍的私募估值直接公开化,银行不愿为无评级芯片贷兜底,二级市场对客户集中给出折扣。
三笔交易分属不同阶段,买方的答案却一致:先要能算清的现金流,再谈成长故事。
验证节点很具体。10 月 14 日之后,Volta 那 37 亿美元芯片贷能否按现有价格完成分销,是检验双轨格局最直接的样本。
Firmus 转向私募后拿到什么条款,说明优质项目是否仍能获得合理估值。Cerebras 下一份财报能否证明其在 OpenAI 合同之外的独立落地能力,则决定客户集中折价是短期还是长期。
当前证据只支持选择性重定价,不足以推导全行业退潮。若高收益贷款顺利卖出、优质项目仍能融资,那么结构硬的继续借钱、故事虚的被迫调整,就会成为这一轮 AI 融资周期的常态。
本内容旨在传递行业动态,不构成投资建议或承诺。
本文来源:律动BlockBeats



24H热门新闻
暂无内容
