






高盛研报解读:UNH 三季度 EPS 超预期,MA 利润率恢复快于预期
深潮TechFlow热度: 4963
高盛上调联合健康(UNH)评级和目标价,因其三季度EPS达4.69美元超预期,MA利润率恢复快于预期并接近2%-4%目标上限;Optum Health和Medicaid利润率仍有提升空间;商业保险成本压力虽大,但2026年EPS指引上调至至少20.50美元,2027年盈利预期亦被低估。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

撰文:Rita
市场担心商业保险成本压力拖累盈利,高盛认为联合健康的利润率恢复超出预期。联合健康集团(UNH)三季度调整后每股收益 4.69 美元,远超高盛预期的 3.90 美元和 Visible Alpha 一致预期的 4.06 美元。医疗赔付率 88.4%,比高盛和一致预期好 160 个基点。
高盛在 2026 年 10 月 13 日发布的报告中维持联合健康买入评级,目标价从 490 美元上调至 506 美元,较 10 月 13 日收盘价 377.76 美元有 33.9%上行空间。高盛认为,三季度验证了其双周期利润率恢复判断,上行空间来自联合健康保险(UHC)和 Optum Health。2026 年调整后每股收益指引上调至至少 20.50 美元,管理层表示 2027 年一致预期可能低估了盈利机会。
联邦医保利润率接近目标上限
联邦医疗保险优势计划(MA)利润率预计接近 2%到 4%目标区间上限,此前预期约 3%。矫正定价和福利行动实施不到一年,恢复速度显著快于预期。联合健康预计约 75%会员将在 2028 年初加入 4 星以上计划,高于初始的 69%。
联合健康保险三季度调整后营业利润 27 亿美元,超高盛和一致预期 44%和 26%。调整后营业利润率从去年同期的 2.1%改善至 3.1%。管理层表示,利用率仍高于历史水平但趋于稳定,联邦医疗保险表现好于预期。
高盛认为,MA 利润率恢复速度快于预期,意味着增量恢复空间在更快成熟。但联合健康的盈利杠杆不止于此,Optum Health、商业保险和 Medicaid 还有多个额外盈利杠杆。
Optum Health 和 Medicaid 仍有空间
Optum Health 三季度调整后营业利润率 2.6%,高于高盛预期的 1.0%和一致预期的 1.2%。医疗成本管理、价值医疗执行和运营纪律持续改善。高盛认为,三季度超预期基本可持续,将带入前瞻盈利基础。
Optum Health 仍远低于 6%到 8%的长期利润率目标。联合健康重申 2028 年回到该目标区间。2027 年盈利增长受运营举措、合同优化和组合精炼支撑。
Medicaid 三季度表现改善,运营执行和利用率趋势趋缓推动。2026 年核心 Medicaid 利润率预计略好于 -1%,仍为利润率低谷年。联合健康目标 2028 年回到 2%利润率。高盛认为,费率充足性是关键变量,利润率恢复主要依赖州费率设定改善。
商业保险成本趋势超预期
商业保险医疗成本趋势超过初始预期的 11%。独立争议解决(IDR)流程相关成本加速,部分地区的仲裁裁决接近总医疗支出的 6%,代表数十亿美元的超额成本。IDR 约贡献 100 个基点趋势压力,专科药房和提供者编码贡献类似幅度。
联合健康预计 2027 年这些高成本趋势将持续,并据此定价商业保险业务。商业保险利润率恢复预计延续至 2027 年以后。高盛认为,商业保险成本趋势是近期盈利的主要压力点。
ACA 业务 2026 年利润率约 0%,联合健康决定将利润返还给会员。2027 年不计划重复返还,ACA 利润率可能改善至低个位数区间,构成商业保险盈利的适度顺风。
2027 年指引暗示上行
联合健康将 2026 年调整后每股收益指引上调至至少 20.50 美元,此前为 19.50 到 20.00 美元。高盛和一致预期分别为 20.05 和 19.77 美元。中值对应约 25%增长。
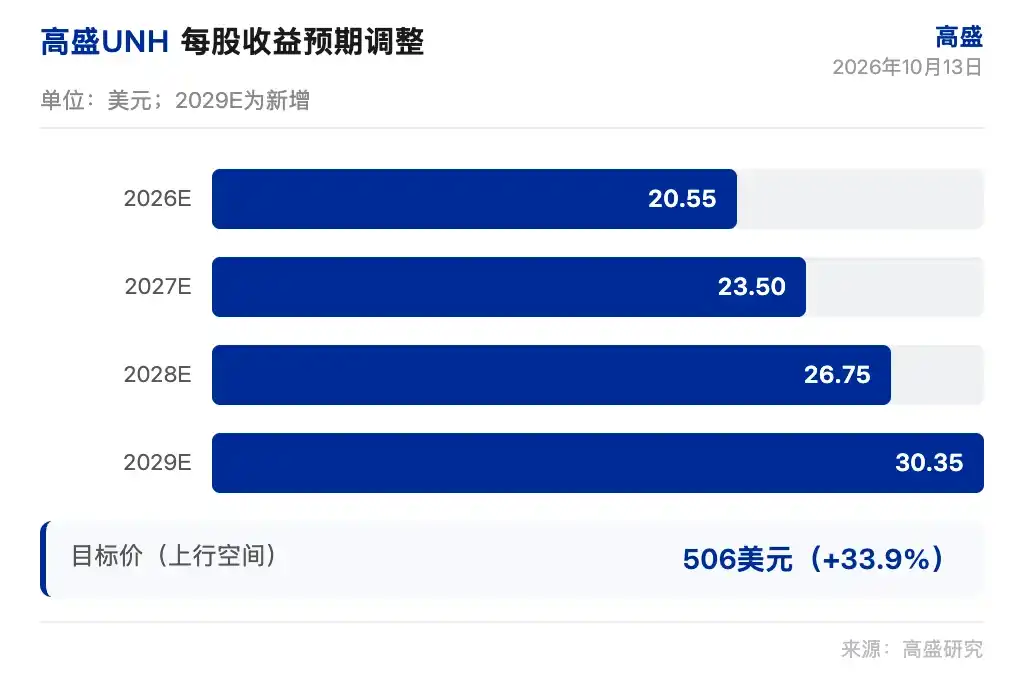
管理层表示,当前 2027 年一致预期(Visible Alpha 22.54 美元)可能低估了盈利机会。13%到 16%长期增长框架的低端是合理起点,基于更新后的 2026 年指引,对应 2027 年每股收益至少 23.17 美元。
高盛上调 2026 到 2028 年每股收益预期至 20.55、23.50、26.75 美元,引入 2029 年预期 30.35 美元。高盛认为,2027 年一致预期有上行空间,联合健康的盈利杠杆不止 MA 利润率恢复。
目标价上调至 506 美元
高盛将目标价从 490 美元上调至 506 美元,基于 19.5 倍目标市盈率(不变),应用于未来 12 个月每股收益预期。高盛维持买入评级。
上行风险包括 MA 利润率恢复快于预期、Optum Health 改善、商业保险定价纪律。下行风险包括利用率上升、监管变化和审查、定价与利用率错配。
高盛认为,联合健康的利润率恢复范围超过 MA 正常化。Optum Health、商业保险和 Medicaid 的额外盈利杠杆,构成 2027 年及以后的增长动力。MA 利润率恢复快于预期,联合健康的盈利杠杆不止于此。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 10 月 13 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
