






但斌,罕见反转
格隆汇热度: 4733
但斌罕见反转,指出AI繁荣面临存储涨价推高算力成本、资本开支远超当前AI收入、云巨头自由现金流急剧恶化、融资成本飙升等多重压力,质疑AI投资周期可持续性,强调短期考验在于现金流健康度而非技术叙事。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

但斌最新的观点,在圈内火了。
他给出的核心判断是:
AI繁荣需要token成本持续下降,但存储涨价推高算力成本,方向相反。
7300亿资本开支,对应直接AI年收入仅约250亿,约4%。高盛测算,需每年约3000亿AI收入才能覆盖投入。
结论是,巨头砸钱决心足,但存储涨价正在侵蚀利润。AI投资周期能否持续,关键看成本能否降、收入能否跟上。
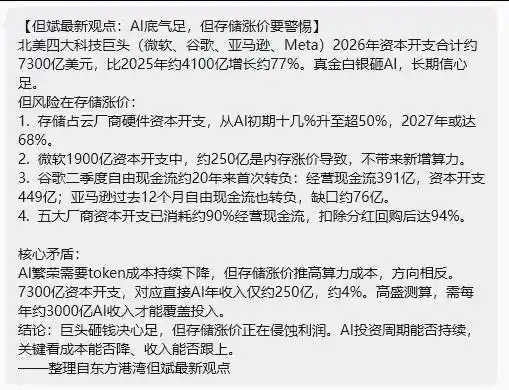
但斌今年一直是存储赛道的铁杆多头,7月那波大跌时还公开加仓了海力士。
这次他跳出存储厂商的盈利视角,反过来从云巨头的成本端切入提出存储涨价会反噬AI资本开支,这种反转来得挺急的,在他过往公开观点里并不多见。
但斌的分析观点矛盾确实值得琢磨。
中金测算,在170%存储涨价侵蚀下,部署GB300的单位美元Token生成效率较GB200下降了37%。
微软1900亿资本开支中,约250亿是内存涨价导致,这笔钱不带来任何新增算力。
据RBC的测算,如果剔除内存成本后,巨头们2026年资本支出增速将从80%大幅回落到40%左右,因为存储价格飙升占了资本开支增长总额的约45%。
也就是说,巨头们砸下去的钱,有将近一半不是在买算力,而是在为存储通胀买单。
另一个更严峻的矛盾局面是:现在巨头们的现金流端已经在报警了,但资金成本却在疯狂飙升。
目前,四大云厂商合并自由现金流从2025年四季度的600亿骤降到2026年二季度的仅约70亿美元,经营现金流对资本开支的覆盖率从1.79倍降到1.06倍。
这等于是赚进来的钱几乎全部立刻投了出去,几乎没有余粮。
其中,谷歌二季度自由现金流约二十年来首次转负,缺口58.55亿美元。亚马逊TTM自由现金流为负116亿。Meta二季度自由现金流只剩7.84亿,同比暴跌91%,有分析指出下一季度就可能转负。
微软是唯一还保持显著正自由现金流的,但一季度内也缩水了近60亿。
现在,五大厂商资本开支已消耗约90%经营现金流,扣除分红回购后达94%距离100%的警戒线只差一步。
再多花一点,巨头们就得靠借钱来维持扩张了。
钱不够,就只能靠发债来维持。2026年以来科技巨头已发行近2200亿美元债券,远超2025年全年的1080亿,高盛预计五大云厂商2026年发债约2500亿美元。
但问题在于,借钱这件事本身正在变得越来越贵。
昨晚,美国9月通胀数据超预期,加息预期升温再次飙升,连较为温和的议员都认为今年还需再加息一次。昨晚美股全面暴跌,越是有发债融资需求的科技巨头,跌幅就绝大。
CoreWeave跌超15%,戴尔科技跌超11%,甲骨文跌近9%,迈威尔科技跌超8%,Arm跌近7%,SK海力士跌超6%,AMD闪迪等跌超5%.....。
雪上加霜的是,长债利率的失控更让人揪心。
现在10年期美债收益率已经一度飙到5.3%以上,30年期突破5.7%,双双刷新2002年以来最高水平。
越来越多机构担心,30年期收益率突破6%或许已“不可避免”,届时美国将深陷借贷成本超越名义增长的“债务陷阱”。
长债利率飙升对科技巨头的打击是双重的。
不仅会造成融资成本的实质性攀升,还会切实给本就高估值的AI科技成长股形成系统性估值压制。
博通CEO陈福阳和英特尔CEO陈立武同日发出预警,融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体或电力短缺。
现在,甲骨文发债利率已升至7.41%,CDS利差达215bp,市场对它的偿债能力更加担心,这也是为什么今年甲骨文显著缺席AI叙事大涨的原因体现。
说白了,巨头们从“用利润投资AI”切换到“用资产负债表投资AI”的模式已经成型。
而这个模式能否持续,取决于一件事——AI收入能不能以足够快的速度追上投资和融资成本的双重扩张。
高盛测算,六大云巨头2026-2027年AI资本支出将达1.73万亿美元,要实现15%的ROIC,需要在2028-2030年累计创造约1.42万亿美元收入。
1.42万亿,这个数字并不是那么容易达到的。
当然,巨头们手里还有牌。微软Azure增速依然强劲,谷歌广告业务还在产生充沛的经营现金流,Meta的广告收入也没垮。
亚马逊、谷歌和微软的云业务积压订单合计已达1.7万亿美元,但这是未来数年的分期确认收入,远水难解近渴。核心问题不在收入端突然崩塌,而在支出端扩张太快,快到经营现金流已经跟不上了。
当然了,但斌说AI是未来十年的超级主线,这个长期逻辑没问题。
只是短期来看,存储涨价推高成本、token价格持续下行、长债利率高位、融资成本攀升,四条线同时挤压利润空间。 目前形势对巨头们的考验确实是挺大的。
所以总的来说,市场又到了考验AI信仰的时刻。
巨头们接下来更需要证明的,不再仅仅是AI有多重要,而是现金流能否健康撑下去。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。
本文来自微信公众号 “格隆汇探雷区”(ID:glh-tlq),作者:远风
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
