






为什么 AI 芯片贷款机构不再自持资产,而是急于转售贷款?
深潮TechFlow热度: 3702
AI算力贷款机构正从自持贷款转向“培育后转售”模式,因英伟达兜底、华尔街入场及算力期货推出导致认知溢价消失,叠加借短贷长的流动性风险,USD.AI等协议通过GPU贷款交易所(GLX)将成熟贷款快速转售给传统金融机构,提升资本效率并重塑算力金融生态。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

作者:Prathik Desai,The Token Dispatch
编译:深潮 TechFlow
深潮导读:在 AI 算力基建狂潮初期,由于外界对算力资产认知不足,先驱放贷机构往往能赚取 400 至 600 个基点的“认知溢价”。然而,随着英伟达官方出面保底、华尔街万亿巨头入场以及 CME 算力期货的推出,这一暴利溢价正在被迅速抹平。面对“借短贷长”的流动性风险与资本效率天花板,以 USD.AI 为代表的算力借贷协议正在经历一场商业模式的巨变:从单纯的自持贷款机构,蜕变为算力贷款做市商与经纪商。通过“培育后转售”模式,它们正将加密稳定币打造为算力资产的一级发起引擎,再将其打包出售给华尔街传统金融机构。
2026 年 1 月,支持以英伟达 GPU 为抵押发放贷款的去中心化信贷协议 USD.AI,批准了向澳大利亚领先新兴云服务商 Sharon AI 提供高达 $5 亿的授信额度。然而仅仅九个月后,Sharon AI 便与传统金融机构签署了其首笔 $3.56 亿的正式 GPU 抵押贷款,锁定 9.95% 的固定年利率。在其公开披露的文件中,未见提及动用来自 USD.AI 的任何资金。
这绝非偶然个案,而是 GPU 抵押借贷赛道底层逻辑裂变的一个缩影。任何新兴资产类别的早期拓荒贷款机构,通常都会收取高昂的溢价,以对冲因市场认知匮乏而带来的未知风险。然而如今,由 AI 算力支撑的资本市场正变得前所未有的可预测与标准化,这也正在无情地挤压放贷机构曾享受的超额息差。
英伟达如今直接出面为部分借款人提供收入兜底担保,华尔街顶级投行大举放贷,甚至算力租金也已被芝商所挂牌为可公开交易的期货合约。这一系列变革彻底重构了算力贷款机构的生存法则与盈利模式。USD.AI 等机构已经开始停止将贷款持有至三年到期,转而将成熟的贷款债权转售给机构投资人。
暴利时代的终结:“认知溢价”是如何被消灭的?
在标准的 GPU 抵押贷款闭环中,新兴 AI 云厂商(Neocloud)首先采购昂贵的英伟达芯片,再通过小时级或多年期合同转租给终端开发者。为了缓解巨大的前期重资产开支,云厂商将这批芯片作为抵押物放入专门设立的特殊目的载体(SPV)中进行借贷融资,并用未来的租金流水偿还本息。一旦违约,放贷方即可直接没收芯片与租赁合同。
这种贷款如果缺乏足够规模,尽调成本将极其高昂。放贷方必须核验芯片物理状态、数据中心租约、客户租赁合同与 SPV 法律架构。无论贷款金额是 $2000 万还是 $5 亿,尽调成本与三至六个月的审批耗时几乎一致。但日新月异的先进制程芯片根本无法承受漫长的等待。
据摩根士丹利测算,2025 年至 2028 年间全球数据中心资本支出高达 $2.9 万亿美元,而传统超大规模云厂商的自有现金流仅能覆盖约 $1.4 万亿,其余巨额缺口必须依靠外部借贷。中型算力运营商很难成为华尔街传统大行的首选客户,这一空白便被 USD.AI 等协议迅速填补。
它们吸纳加密投资人的稳定币存款,向这些算力运营商发放规模在 $5000 万至 $2.5 亿不等的数字美元贷款。在过去,尽管这类优质贷款拥有等同于投资级的严格抵押保护,却能要求借款人额外支付 400 到 600 个基点的超额利差。这就是连接“懂算力的人”与“有资本的人”之间的认知溢价(Knowledge Premium)。
然而,认知壁垒终究是短暂的。正如十年前屋顶光伏行业所经历的周期一样:2013 年 SolarCity 发行首笔光伏证券化票据时利率为 4.8%,两年后便被压缩至 4.18%,因为市场看清了业主会稳定履约,不再为“无知”支付溢价。而寿命仅有三至五年的 GPU 芯片,其认知的成熟速度比光伏面板快了数倍。
2023 年,最大新兴云厂商 CoreWeave 抵押芯片借款时的浮动利率高达约 15%;而在 2026 年 3 月,它完成了一笔 $85 亿的巨额贷款,利率骤降至 SOFR + 2.25%(约合 5.9% 固定利率),并获得了穆迪授予的 A3 投资级评级。因为背后的算力租客已经换成了 Meta 这样的万亿科技巨头,贷款人定价的是 Meta 的国家级信用,而非单张显卡的变现价值。
对于没有 Meta 这种超大租客的中小运营商,英伟达亲自下场兜底:2026 年中,英伟达推出兜底机制,以固定底价回租闲置算力并换取超额收益分成。8 月,英伟达联手阿波罗、黑石、布鲁克菲尔德、高盛和 KKR 设立超 $5000 亿融资平台,英伟达提供高达 $1250 亿的兜底担保;10 月 5 日,芝商所(CME)正式上线 H100 与 B200 小时租金期货。借贷风险被彻底金融化和对冲化,早期的高额溢价不复存在。
从自持放贷到中介经纪:借短贷长的致命陷阱
当超额息差被迅速压榨殆尽,继续在自身资产负债表上傻傻持有贷款三年,成了一种高风险且低收益的糟糕商业选择。
像 USD.AI 这样的去中心化协议面临着更为严峻的流动性生死考验:存款用户的资金是 30 天可申请赎回的,但发放出去的算力贷款周期却长达 3 年。这种典型的“借短贷长(Borrow short, lend long)”资产负债期限错配,正是当年 Celsius 等借贷巨头崩塌的致命根源。即便协议设立了赎回排队机制,也仅仅是缓冲垫而非免死金牌。
此外,USD.AI 曾依托代币空投预期吸引了近 $7 亿的峰值存款,但当时实际借出的贷款仅有微不足道的 $100 万;如今留存下来的真实资本共支持了约 $3.11 亿的 GPU 部署(其中 $1.77 亿为活跃贷款,$1.34 亿在托管账户等待芯片交付)。面对庞大的资金需求,如何提高资金周转率成了唯一解法。
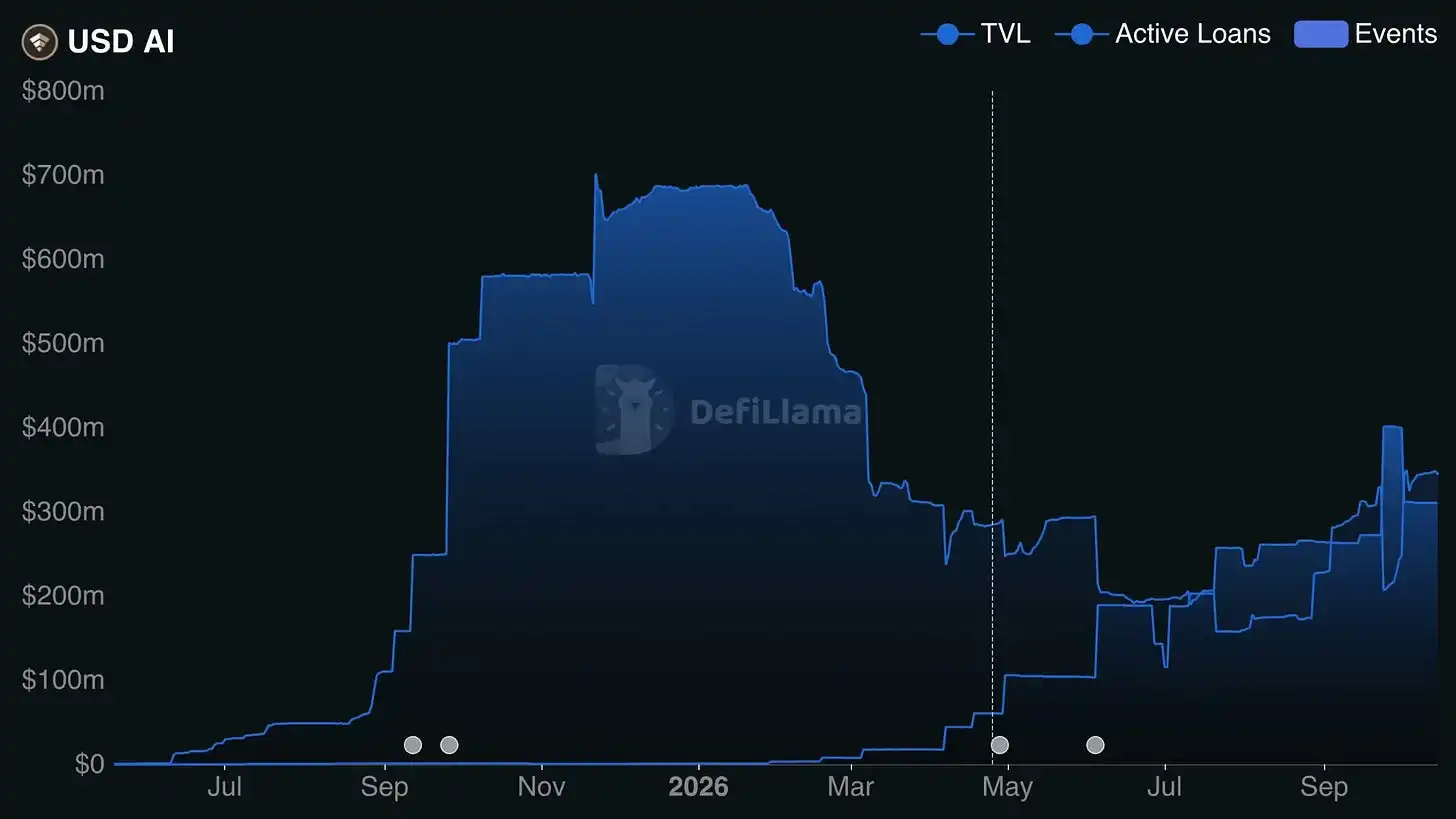
图表:USD.AI 历史资金沉淀曲线与实际 GPU 活跃贷款规模对比。
破局利器:“培育后转售”与 GPU 贷款交易所(GLX)
10 月 1 日,USD.AI 正式上线 GPU 贷款交易所(GLX),全面推行“培育后转售(Season-and-Sell)”革命性模式。
在服务器组装、运输和上架通电的最初几个月高风险建设期,由加密存款人的稳定币提供过桥资金,赚取 6.5% 至 11% 的高息。一旦服务器完成部署、算力开始平稳输出、租金按期到账,这笔贷款便成为了具备稳定还款记录的成熟优质资产。随后,USD.AI 立即在 GLX 二级市场上将该笔贷款全额转售给渴求固定现金流的传统保险公司、私募信贷基金或银行,回笼的美元资金立即返还给存款池,接续投入下一笔贷款。
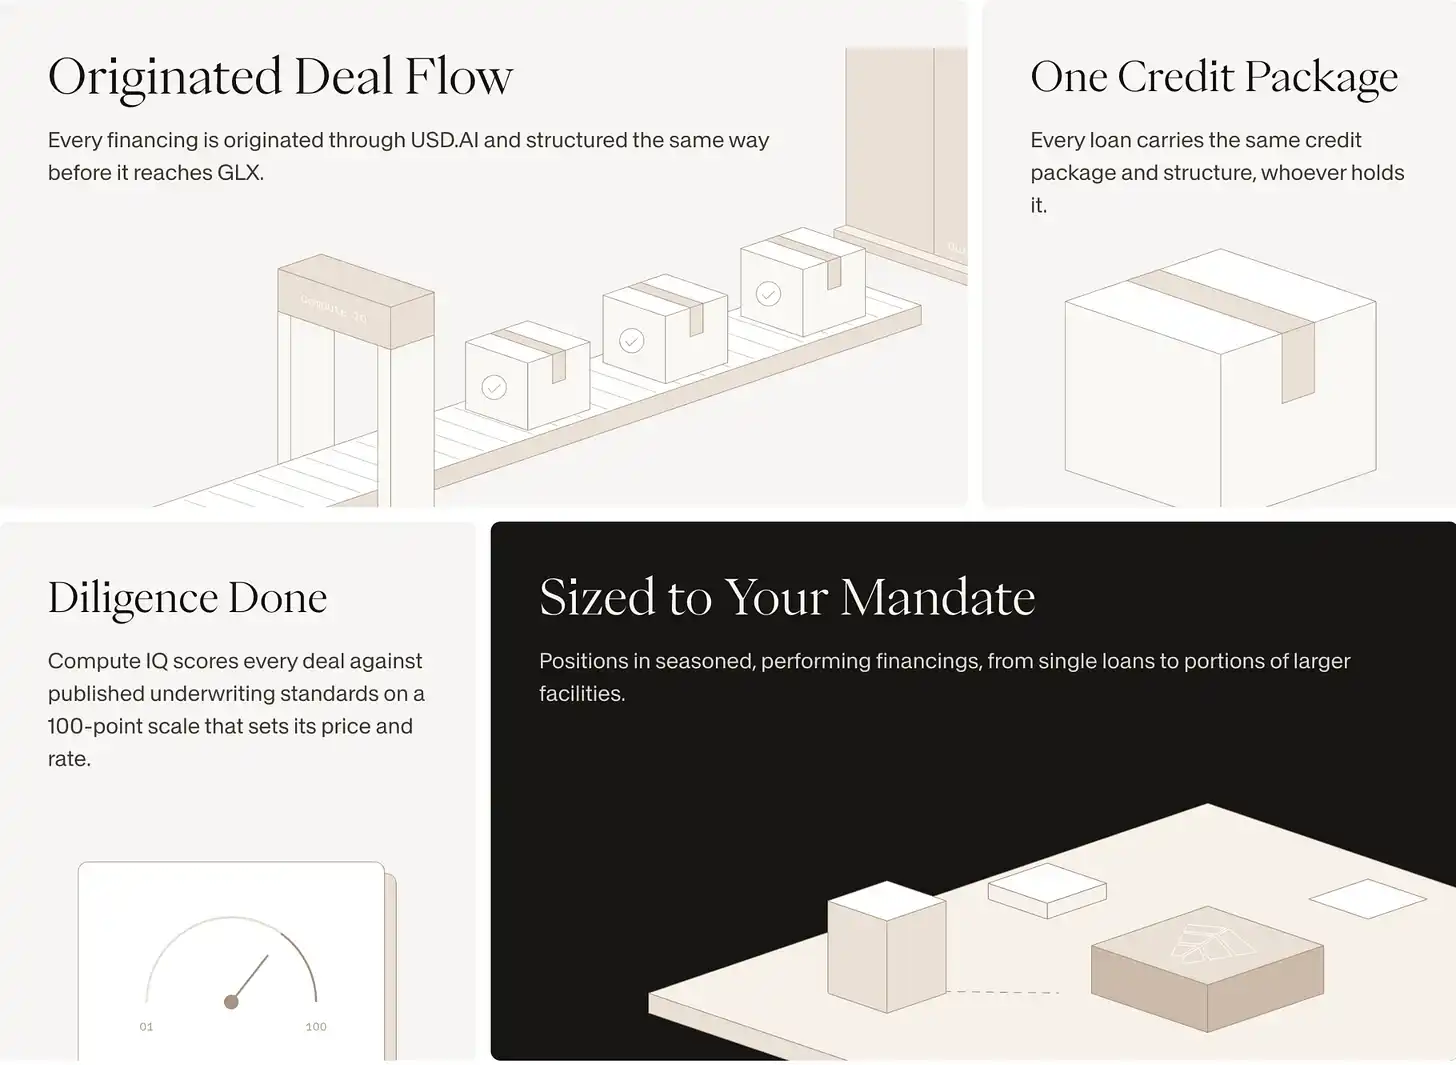
图表:GLX 培育后转售模式:加密资金负责短期过桥,机构资金负责长期承接。
这一模式已完成了实战验证:6 月份 USD.AI 曾向 Duos Edge AI 借出 $9810 万以采购 2304 张 B300 芯片;9 月 30 日的 SEC 披露文件显示,Axe Compute 收购了该算力集群,并全额偿还了约 $8780 万的负债。USD.AI 的近 $1 亿资金在不到四个月内便完整收回。
按此周转速率,同一笔 $1 亿美元不仅不再被三年贷款锁死,反而可以在一年之内滚动放贷三次,USD.AI 在每一轮资产发起中均能赚取丰厚的中介服务费。
权力与利润重构:算力金融的新秩序
在全新的算力信贷栈中,各方角色与分润机制被彻底重塑:
1. 顶层英伟达:既赚取硬件制造销售的第一道硬件利润,又通过提供租金兜底协议,向下游云厂商抽取高达 18% 的算力租金分成(基于 40% 的超额分成模型)。英伟达不仅是供应商,更是掌控全局的终极再保险商。
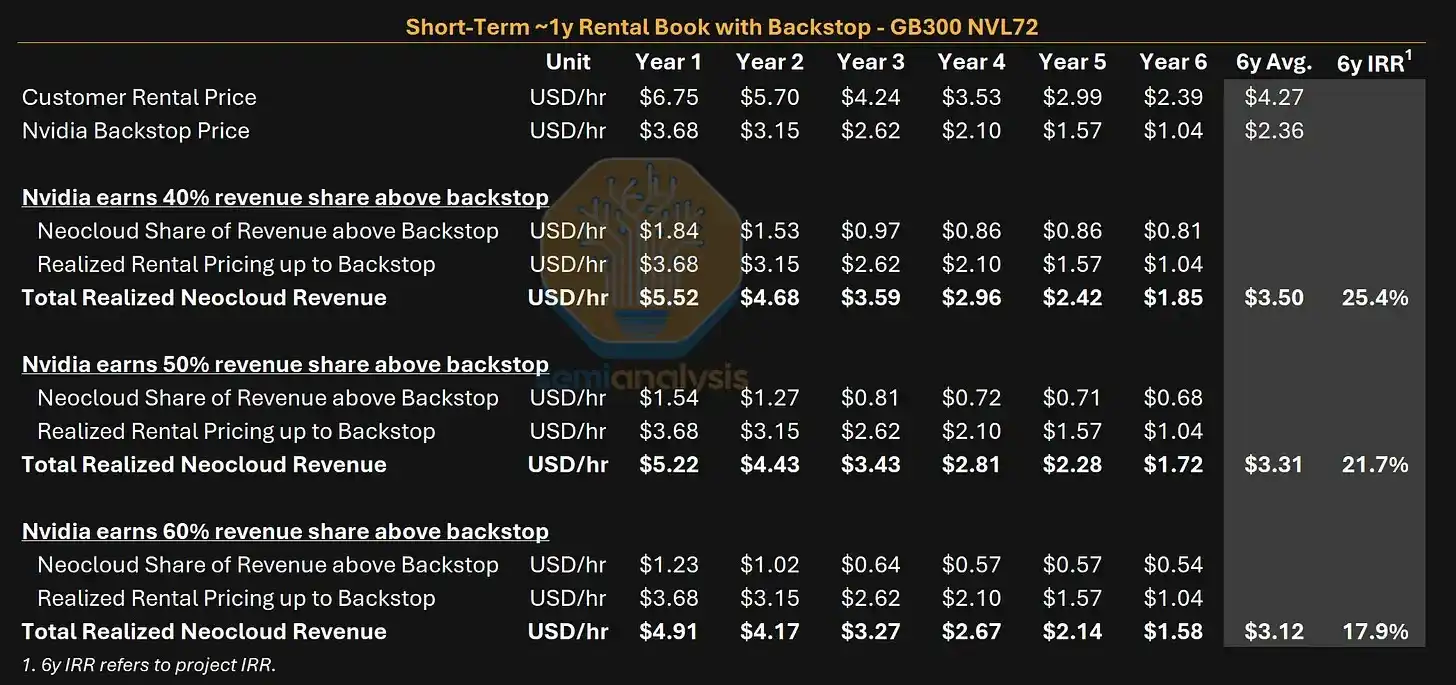
图表:SemiAnalysis 测算的英伟达租金兜底与收入分成模型。
2. 中层一级放贷方(USD.AI 等):从沉重的资本持有者,转型为敏捷的一级发起与承销经纪商。它们垄断了底层算力资产的尽调数据与定价权,通过 GLX 交易平台制定全行业 GPU 贷款的估值基准。
3. 底层二级买方:养老金与信贷基金免去了耗时数月、需要专业工程师团队的硬件尽调,直接接盘已稳定运行的生息债券。
最深远的历史性逆转在于资本流向:过去,链上真实世界资产(RWA)有超过 54% 仅仅是将华尔街传统机构(如阿波罗)在线下发放的私信贷款包裹后卖给加密投资者,让加密资金充当二级买单方;而 USD.AI 的创新彻底颠覆了这一单向流动:加密原生稳定币首次成为万亿实体算力资产的一级发起引擎,并在链上完成证券化后,反向出售给华尔街老牌资本。加密世界,正在真正反哺实体金融。
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
