






伯恩斯坦研报解读:Meta 近端预期偏高,Muse 打开 AI 回报入口
深潮TechFlow热度: 3932
伯恩斯坦研报指出,Meta新AI产品Muse登顶App Store并展现强劲用户粘性,标志其AI投资首次实现面向消费者的可验证回报;虽长期看好Muse作为AI操作系统重塑消费决策链路,但近端因100亿美元法律和解及高额资本开支导致EBIT与自由现金流承压,估值已提前反映乐观预期。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
市场把 Muse 当成又一个聊天应用,伯恩斯坦在 2026 年 10 月 20 日的报告里把它看成 Meta 的 AI 操作系统。Muse 在 9 月 8 日发布,10 天内登顶美国 App Store 下载榜,美国日活跃用户(DAU)约 250 万。伯恩斯坦给 Meta 目标价 800 美元,现价 705.44 美元,上行 13%。
报告长期看多,近端谨慎。Muse 让 Meta 第一次有面向消费者的 AI 产品证明 AI 投资有回报,战略投入资本回报率(ROIC)大于零。估值和预期已经抬升,3Q26 息税前利润(EBIT)受 100 亿美元法律和解拖累。
Muse 放在 Meta 生态中心,硬件是载体,Muse 是产品。长期故事成立,近端财报设置更紧。
Muse 登顶改变叙事
Muse 9 月 8 日发布,10 天内美国 App Store 下载排名第一,9 月 17 日超过 ChatGPT 并保持。伯恩斯坦用 Sensor Tower 数据,Muse 发布后下载轨迹高于 ChatGPT 2023 年 5 月发布时,也高于 Meta AI 应用。
美国 DAU 约 250 万,日均使用 16 分钟,ChatGPT 约 19 分钟。Muse 留存曲线好于 ChatGPT。伯恩斯坦提醒,早期下载和留存强,但大总可寻址市场(TAM)的早期热度不能直接外推,Facebook Shops 和 Metaverse 有过先例。
Muse 从聊天机器人扩展到实时语音、可定制人格、头像、邮件、电脑使用,接入 Shopify、沃尔玛、百思买、Sephora、Ulta、Wayfair、Gap、Expedia、Instacart、Notion、GitHub、Box。硬件策略围绕“以任何方式使用 Muse”,眼镜、虚拟现实(VR)、吊坠都是端点。
估值已与谷歌亚马逊持平
Muse 发布后 Meta 股价重估,与谷歌、亚马逊 1 年远期市盈率趋同。伯恩斯坦图表显示三者都在 20 倍左右。Muse 让市场重新讨论消费 AI 的“iPhone 时刻”,也重新点燃代理电商和搜索压力的讨论。
伯恩斯坦认为 Muse 可能从发现平台变成决策层,靠近消费漏斗中购买意图形成的位置。亚马逊被排除在 Muse 合作伙伴之外,亚马逊自己在做代理电商。谷歌面临搜索被 AI 加速替代的担忧。
估值抬升带来预期抬升。伯恩斯坦维持跑赢评级,目标价 800 美元,估值方法为 2027 年企业价值/销售(EV/Sales)6.7 倍和现金流折现(DCF)各占 50%,加权平均资本成本(WACC)10%,终端增长 3.5%。现价 705.44 美元,上行 13%。
近端预期高过基本面
3Q26 收入伯恩斯坦预计 640.58 亿美元,共识 633.12 亿美元。EBIT 预计 113.38 亿美元,共识 190.16 亿美元,含 100 亿美元青少年媒体使用和解法律费用。每股收益预计 3.95 美元,共识 3.56 美元。收入超预期,EBIT 被一次性费用压低。
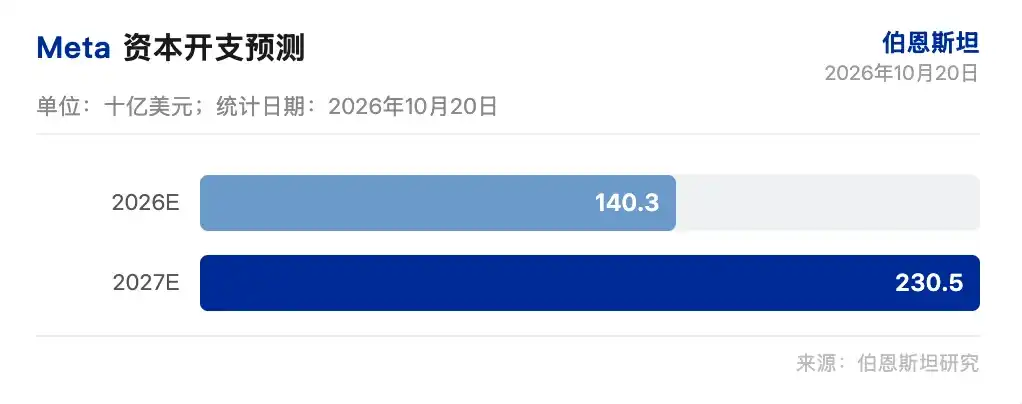
2026 年资本开支 1403 亿美元,2027 年 2305 亿美元,高于共识 2016 亿美元。2027 年 EBIT 伯恩斯坦 978.90 亿美元,共识 1039.40 亿美元;EPS 33.21 美元,共识 33.87 美元。伯恩斯坦下调 2027 年 EBIT 和 EPS,反映 Muse 投资、第三方云交易和营销支出。
自由现金流(FCF)压力更明显。伯恩斯坦预计 2027 年 FCF 为 -596.84 亿美元,共识 -334.18 亿美元,差额 262.66 亿美元。3Q26 FCF 预计 -137.56 亿美元,共识 -89.53 亿美元。2027 年资本开支比共识高 14.3%,营销支出因 Muse 推广抬升,第三方云交易增加运营成本。这些项目压低近端利润和现金流,收入端仍强。
其他收入在 2Q26 首次突破单季 10 亿美元,同比增 73%。伯恩斯坦上调其他收入预测,反映商业消息、商业代理、订阅和 Muse 变现。Muse 早期变现不构成预期,2027 年可能对其他收入增长有可见贡献。Muse 变现要看订阅数、商品交易总额(GMV)、下载和参与度四个指标,任何一个放量都会改变近端预期与基本面的差距。
Muse 把 Meta 的 AI 投资从叙事变成了可跟踪的消费者产品,近端预期已经跑在兑现前面。
免责声明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 10 月 20 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
