






稳定币供应增长靠什么驱动?资金费率与美债利差给出答案
深潮TechFlow热度: 4122
文章通过计量回归分析发现,稳定币(尤其是USDC和USDT)供应量的周度增长主要受永续合约资金费率、非稳定币加密市场总市值变动及美债利差驱动;资金费率反映杠杆需求,推动保证金铸造;USDC呈现逆周期避险属性,其增长还显著受链上套息利差(DeFi存款利率与美债收益率之差)影响,凸显其在DeFi生息生态中的核心地位。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Coin Metrics (Cooper Duschang)
编译:深潮 TechFlow
核心要点
• 资金费率与市场市值具备强解释力:滞后多变量回归分析显示,中心化交易所的永续合约资金费率以及加密市场总体市值变动,在统计学上显著解释了 USDC 与 USDT 周度供应量增长的部分方差。
• 套息利差强化 USDC 链上资产定位:将套息利差(Carry Spread,即链上借贷利率与传统无风险美债利差)纳入模型并对比链上链下收益后发现,当套息利差走阔时,市场上平均会净铸造出更多 USDC,这从量化层面坐实了 USDC 作为深度融合 DeFi 与链上生息核心稳定币的独特生态定位。
引言:稳定币的多维角色与宏观映射
在公链生态中,稳定币充当着代表用户资产稳定价值的核心代币载体。稳定币既可以在去中心化借贷协议中部署赚取生息,也可以用于快速兑换其他加密资产,或是直接支付集成到区块链网络中的各项链上服务。更为重要的是,稳定币深刻映射着全球宏观经济环境:在高通胀或本币严重贬值的国家与地区,稳定币已成为大众进行跨境汇款与获取美元流动性的最主流工具。
历史沿革:从硅谷银行危机到 2026 年增长停滞
稳定币的发展穿越了多个截然不同的宏观与加密经济周期。2023 年 3 月,由于硅谷银行(Silicon Valley Bank)因长期国债投资亏损遭遇挤兑破产,波及了 Circle 存放在该行的一部分现金储备,导致 USDC 发生严重脱锚。这次脱锚事件引发了持续的资金流出,USDC 的链上总供应量从 2022 年高点的 $566 亿一路滑落至 2024 年 2 月的最低点 $279 亿。
转机出现在 2024 年 11 月,随着机构合规需求的集中爆发,稳定币供应量重回高速增长轨道。USDC 的流通规模在 2025 年 3 月成功收复前期历史高位。然而步入 2026 年,稳定币供应量的扩张再次陷入停滞,部分竞争性稳定币甚至出现持续缩水。究竟是什么原因导致 2026 年的平淡与 2025 年的繁荣产生如此巨大的分化?这促使我们深入探索哪些底层核心变量在真正驱动稳定币的供应增长,以及未来能预期多大的扩张潜力。
计量模型:六大宏观与链上滞后变量回归

并非所有稳定币都具有相同的体量或分发广度,许多小币种的供给变动往往过度依赖单一偶发因素,难以提炼共性驱动逻辑。例如,部分长尾稳定币极易受到项目方短期流动性挖矿补贴的操纵,这种增长通常不可持续。因此,我们首先对 USDC 和 USDT 这两大基石资产进行建模。两者的总发行规模均超过 $250 亿,在各大公链网络与主流交易所中拥有极深的市场渗透,且本身不向代币持有者直接支付原生利息或空投激励。
我们选取了过去四年间跨越完整周期的周度高频时间序列数据,采用滞后一期(Lagged by 1 week)的方法,引入六大候选驱动变量来解释 USDC 与 USDT 的周度供应变化:
• 永续合约资金费率(Perp Funding):按未平仓持仓量加权计算的前五大中心化交易所 BTC 与 ETH 永续合约平均年化资金费率水平;
• 竞品稳定币供应量(Competitor Supply):市场上其他七大主要竞争对手(BUSD、TUSD、GUSD、PYUSD、EURC 等)的当前流通供应总量;
• 非稳定币加密市场总市值(Crypto Market Cap):剔除稳定币后全市场加密资产总市值(CapMrktCurUSD)的周度百分比变动;
• 两年期美债收益率变动(2Y Yield Δ):美国 FRED 数据库公布的 2 年期常数到期美国国债收益率的周度变化差值;
• 美联储净流动性增速(Net Liquidity Growth):美联储实际释放的净流动性周度百分比变动,具体由美联储总资产减去财政部一般账户(TGA)余额及隔夜逆回购(ON RRP)规模测算得出;
• 美元名义指数回报率(Dollar Return):FRED 公布的广义名义美元指数周度百分比收益率。
初步回归基准模型表明,永续合约资金费率、竞品供应量、加密市场总市值以及 2 年期美债收益率变动这四个指标均在 5% 的统计显著性水平下高度显著。其中,永续合约资金费率表现出最强悍的单一解释力,能够独立解释 USDC 与 USDT 供应量综合变动中 13.3% 的方差。当上一周 BTC 和 ETH 的全网年化资金费率中枢抬升时,下一周稳定币供应量的平均增长速度显著高出长期均值水平。

币种分化:USDT 顺周期扩张 vs USDC 逆周期避险
尽管 USDC 与 USDT 在结算功能上高度相似,但二者在底层网络分布、地域合规偏好以及实际用户画像上存在显著差异。进一步针对单个稳定币建立独立回归模型后,我们发现这些宏观与微观变量对两者的冲击路径截然不同。
首先,较高的永续合约资金费率对 USDC 和 USDT 下一周的供应扩张均呈现出极强的正向推动效应。在控制其他变量的情况下,资金费率是影响二者的单一最大变量,分别独立解释了 USDC 约 10% 以及 USDT 约 4% 的周度增长方差。高额资金费率直观反映出二级市场多头杠杆的旺盛需求,交易者为了维持杠杆多头仓位并防范爆仓风险,必须在场外紧急铸造 USDC 和 USDT 作为保证金抵押品注入交易所。目前 USDT 在中心化期货市场中充当了约 42% 交易对的计价与保证金资产,几乎是所有离岸交易所的主流生命线;而 USDC 则占据了约 10% 的合约保证金份额,且高度集中在 Hyperliquid、dYdX 以及 Deribit 等去中心化及专业机构衍生品平台,印证了其与链上 DeFi 的紧密共生关系。
其次,非稳定币加密市场总市值的回报率展现出了最耐人寻味的“反向背离”。模型显示,加密市场的周度涨跌幅与 USDC 呈现出显著的负相关(解释 4.6% 的方差),但与 USDT 却呈现出鲜明的正相关(解释 5.3% 的方差)。换言之,当大盘行情走牛暴涨时,USDT 在下一周往往迎来加速铸造净流入,而 USDC 的铸造节奏反而明显放缓;相反,当市场行情跳水暴跌时,USDC 却会迎来激增的净铸造需求。这一实证检验精准刻画了两者的本质属性:USDT 是伴随风险偏好上升(Risk-On)而扩张的交易投机弹药,而 USDC 则充当着去杠杆周期中资金紧急避险、寻求链上安全生息的避风港“干火药”。

利差驱动:引入套息利差变量的量化发现
为了进一步挖掘近两年链上原生收益对资本流动的引导,我们引入了一个自 2023 年以来备受机构关注的关键新变量:套息利差(Carry Spread)。套息利差被严格定义为稳定币在以太坊 Aave v3 借贷市场的平均存款年化收益率(Supply APY)与美国 3 个月期短期国库券(T-Bill)无风险收益率之间的差额。
由于 Aave v3 的完整高频借贷数据在 2023 年后方才完备,我们将分析样本窗口切换至 2023 年至今。我们重新运行了多元回归,首先对比了 USDC 与 USDT 合并模型在加入套息利差前后的变化,随后针对两者分别进行独立评估。
实证检验显示,套息利差与永续资金费率之间存在高达 0.61 的强相关系数,两者在本质上都是加密系统内部杠杆紧张度的代理指标。在合并模型以及 USDT 独立模型中,加入套息利差并未带来任何增量解释力,模型只是简单地将两者重叠的解释方差进行了均摊切割。
然而,对于 USDC 而言,套息利差在 5% 的显著性水平下提供了极其清晰且强劲的独立解释力。将资金费率与套息利差合并后,两者能够联合解释 USDC 周度供应增长中高达 15.9% 的方差。这一发现完美贴合了链上微观生态:USDC 是以太坊 DeFi 乐高世界中最核心的原生抵押品。当链上借贷需求旺盛、存款 APY 明显跑赢传统美债无风险收益率时,机构套利资本会迅速从传统银行体系电汇法币铸造 USDC,并存入 Aave 等借贷池以锁定这一无风险套息利差。对于 USDC 来说,套息利差提供了一个比离岸合约资金费率更为纯粹、更为直接的增发先行信号。

滞后效应检验:前置变量对供给决策的指导意义
在计量经济学中,采用滞后变量而非同期变量不仅有效避免了同时因果(Simultaneity)导致的内生性干扰,而且在实证拟合度上表现出显著的优势。
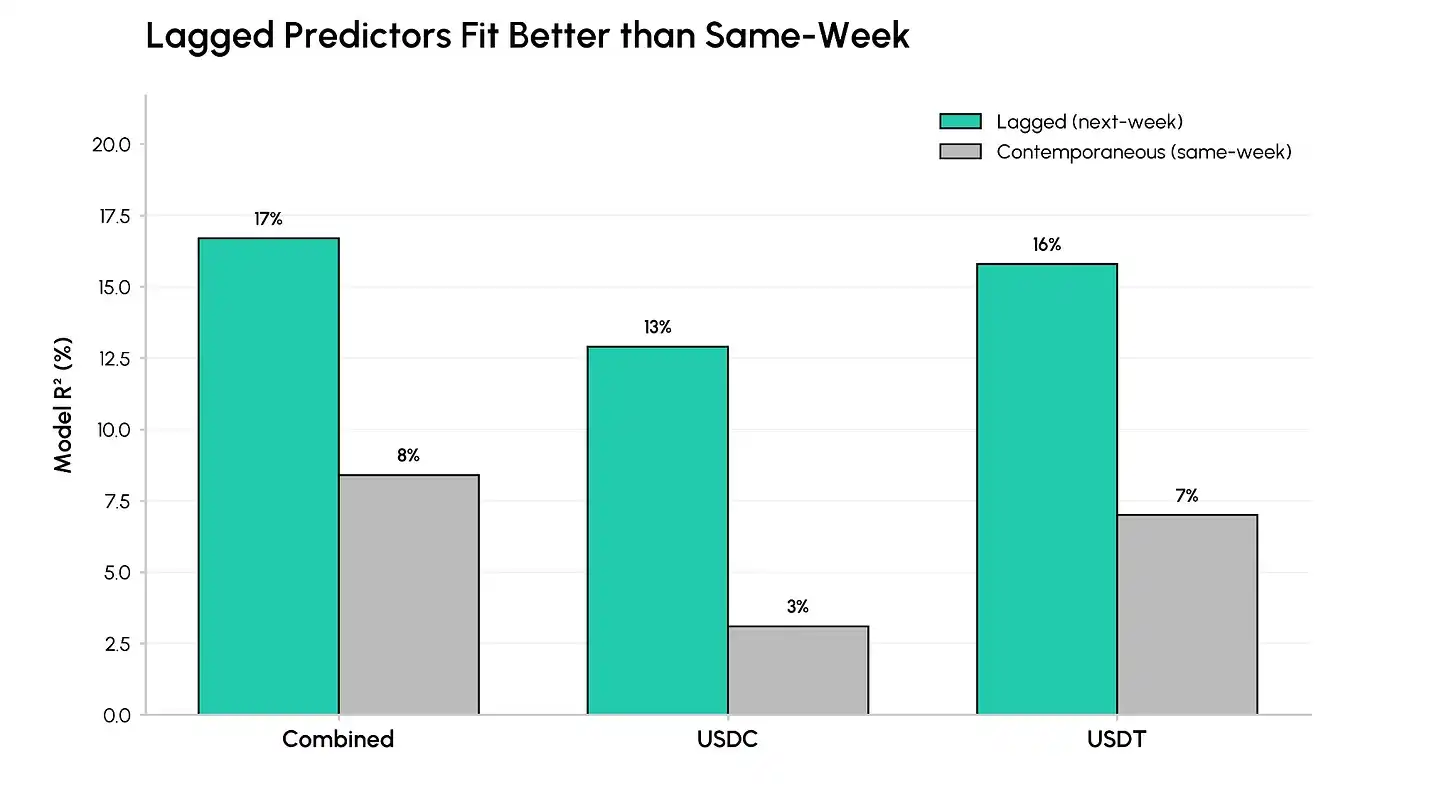
数据对比表明,采用滞后一期的变量设置,模型对 USDC 和 USDT 周度供应量变动的解释度分别达到了 13% 和 16%,明显优于同期无滞后模型。更具实践价值的是,这些核心指标在时间序列上先于稳定币供应量的实际拐点出现,强有力地证明了“市场杠杆与收益率驱动了稳定币发行”,而非相反方向的虚假相关。
尽管如此,回归结果依然揭示出相当大比例的“未解方差”。没有任何一个统计模型的总解释度能够超过 25%,这意味着稳定币超过 75% 的供应量变动仍然受制于模型未能捕获的异质性因素。这些特质因子包括稳定币发行方的财资调度操作、特定生态内部的免手续费铸造与赎回补贴、各家合规出入金法币通道的技术集成进度,以及全球各主要司法辖区对稳定币牌照监管政策的风向突变。
总结与反思:周期切换下的未解方差
虽然统计模型无法百分之百还原稳定币供应的所有细枝末节,但本次实证研究确凿地证实:永续合约资金费率、套息利差以及加密总市值的走势,构成了驱动 USDC 和 USDT 供应量中短期波动的最核心量化抓手。
加密金融体系迭代极快,宏观与微观模型的最大挑战在于应对底层“市场体制的深刻跃迁(Regime Changes)”。如果将 2022 年的数据全盘纳入,就必须直面 FTX、Celsius、三箭资本(3AC)连续暴雷所带来的系统性黑天鹅冲击。而近年来建立的模型,则更贴近传统机构资本通过合规渠道持续涌入的真实常态。随着主权财富基金与华尔街机构进一步采纳区块链基础设施,更多深层次的宏观金融因子必将涌现,为我们洞察稳定币的供给演进提供更加清晰的数据罗盘。
关键变量与数据定义参考
• Perp Funding(永续资金费率):基于 Talos CM 市场数据,统计 Binance、OKX、Bybit 等持仓量前五大平台上 BTC 与 ETH 永续合约的年化费率平均值;
• Competitor Supply(竞品供应量):基于 Talos CM Network Data Pro,追踪除两大巨头外主流稳定币的链上流通量;
• Carry Spread(套息利差):Aave v3 核心资金池的稳定币借贷平均 APY 减去 FRED 3 个月短期国库券(DTB3)收益率;
• Net Liquidity Growth(美联储净流动性):美联储资产负债表总规模扣除财政部 TGA 存款账户与美联储隔夜逆回购之差额。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
