






小摩研报解读:ServiceNow 财报前势头未减,AI 消费变现等到 2027 年
深潮TechFlow热度: 4073
摩根大通维持对ServiceNow的增持评级,预计其3Q26财报前cRPO有机增长将稳定在17%–19%,短期增长主要依赖续约扩张和AI产品版本升级带来的客单价提升;AI相关消费变现(用量收费)尚未启动,需等到2027年信用池消耗加速及非座位制收入占比提升后才具可见性;估值重估取决于后续有机增长持续性的明确指引。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
小摩在 ServiceNow 财报前维持增持,判断当前剩余履约义务(cRPO)有机增长会在 19%附近稳住。这个判断对应 150 美元目标价,现价 145.36 美元,上行 3.2%。股价自上次财报涨约 58%,重估需要有机增长稳定的证据。
摩根大通在 2026 年 10 月 20 日的报告里把 3Q26 看点拆成四块:续约扩张、AI 产品版本升级、美国联邦季节性、安全产品拉动。短期超预期靠续约和追加销售,AI 消费变现更多落在 2027 年。
财报前的超预期和估值重估是两件事。前者看 cRPO,后者看消费变现。两件事不在同一个季度兑现。
财报前超预期概率高
3Q26 订阅收入小摩预计 39.78 亿美元,同比增 20.6%,市场共识 39.84 亿美元。cRPO 预计 135.6 亿美元,同比增 19.5%,有机增长约 17.4%。2Q 有机 cRPO 约 19%,3Q 有机增速接近稳定。
合作伙伴检查支持超预期。一家 Elite 合作伙伴表示 Q3 按计划落地,Q4 占年度订单 35%到 40%,2027 年预算没有减少。续约是亮点,续约客户全部迁移到 AI 原生产品版本,支出提升 10%到 25%。
美国联邦业务在 Q3 季节性最强。管理层提到联邦需求把部分本地部署收入提前拉到 2Q,Q3 管道仍然强劲。Armis 和 Veza 对核心业务有拉动,安全组合在几个项目中替代了竞品。
续约扩张撑住增长
续约扩张是当前最确定的增长来源。合作伙伴提到续约交易规模通常扩大 10%到 20%,迁移到 AI 产品版本后整体账单提升 10%到 25%。Advanced 版本是首选档位。
2Q 已经受益于提前续约,3Q 要面对更高基数。小摩预计 3Q 超预期幅度约 200 个基点,低于 2Q 的部分提前续约贡献。有机 cRPO 增速从 2Q 的 19%降到 3Q 的 17.4%,接近稳定。
短期上行能不能强化长期故事,是财报后的关键观察点。续约扩张支撑 cRPO,AI 产品版本升级支撑客单价。
AI 变现要等 2027 年
AI 年度合同价值(ACV)在 2Q26 超过 10 亿美元,2025 年底约 6 亿美元,上半年 Moveworks 贡献超过 1 亿美元。净新增 AI ACV 环比增长超过 40%,下半年只需不到 5 亿美元净新增就能达到 15 亿美元目标。
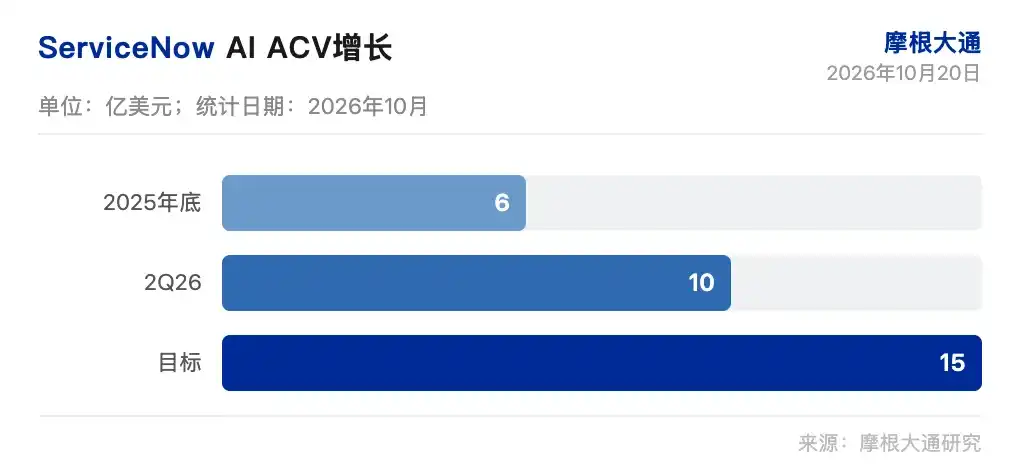
当前 AI ACV 的大头来自升级 AI 产品版本的价格提升,增量消费占比很小。多数客户还没用完信用池,管理层预计消费变现更多在 2027 年发生。信用池消耗节奏取决于客户实际调用量,早期采用者集中在少数工作流,大规模铺开要到 2027 年上半年。
座位压缩尚未出现。Elite 合作伙伴没有看到客户削减座位,另一家合作伙伴提到续约时修剪了销售代表超卖的未使用许可。高容量 IT 服务台和客服中心预计 2027 年出现第一波影响,约 50%净新增业务已经是非座位制。
2027 年消费变现的可见度取决于两个指标:信用池消耗速度,以及非座位制收入占比。前者决定 AI ACV 能否从升级定价转向用量收费,后者决定座位压缩的冲击有多大。AI Control Tower、Armis 和 Veza 的交叉销售也在推高客单价,安全与治理场景的打包销售让部分客户在续约时一次性升级多个模块。
估值重估需稳定证据
股价自上次财报涨约 58%,目标价 150 美元对应 3.2%上行。小摩认为进一步重估需要有机 cRPO 增长稳定的证据。
4Q cRPO 指引是关键。如果管理层把隐含有机增长指引提高到 19%到 20%,市场会解读为对势头的信心。小摩预计管理层在指引上保持保守,先给低门槛再留超预期空间。若 4Q 指引落在 17%到 18%,市场会把 3Q 的稳定读成短期现象,重估窗口后移。
风险集中在三处:3Q 面对 2Q 提前续约的高基数,AI 消费变现推迟到 2027 年,座位压缩在 2027 年才进入高容量场景。财报前靠续约扩张,估值重估靠消费变现,时间差决定股价空间。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 10 月 20 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
