






155 年的历史数据回溯:10 年期美债收益率就是「太高了」
深潮TechFlow热度: 3761
基于155年历史数据回溯分析,当前10年期美债收益率略高于5%已处于历史高位:剔除1970–1985年特殊高通胀期后,该水平高于96%的历史时段;对比当前3.7%通胀率、名义/实际GDP增速及非农就业增速,其紧缩效应分别超过84%、70%–78%的历史时期,预示收益率或已逼近不可持续的周期顶部。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Jim Paulsen
编译:深潮 TechFlow
深潮导读:在美债收益率狂飙至数十年高位、华尔街被地缘冲突、巨额国债增发与 AI 资本开支引发的“更高更久”恐惧所笼罩之际,华尔街传奇策略师 Jim Paulsen 另辟蹊径,调取了自 1871 年以来长达 155 年的完整历史序列进行全维度量化透视。数据给出了惊人却无可辩驳的结论:一旦剔除 1970 年至 1985 年那段绝无仅有的人口红利与高杠杆驱动的恶性通胀特例,当前略高于 5% 的 10 年期收益率实际上已经高于历史上 96% 的时间;无论是对比当前 3.7% 的通胀水平,还是对比战后名义 GDP、实际 GDP 与非农就业增速,当前的收益率均已展现出凌驾于 70% 至 84% 历史时期的强力收缩效应。历史经验反复昭示,正是这种“过高”的资金成本将不可避免地扼杀实体经济活动,当前收益率不仅绝非偏低,而且已经逼近经济无法长期承受的周期大顶。
《Paulsen Perspectives》是一份由读者支持的独立出版物。如需接收最新文章并支持我的研究,欢迎考虑成为免费或付费订阅者。
自一轮急剧的债券抛售潮将美债收益率推升至数十年高点以来,绝大多数投资者依然对美债收益率可能进一步走高深感焦虑。不断加剧收益率恐慌的核心驱动力包括:伊朗冲突可能引发的潜在通胀二次反弹、不断攀升的美国联邦债务与财政压力导致新国债发行量激增、企业为建设人工智能数据中心和基础设施而大举借债吸纳海量资金并与政府发债形成竞争,以及美联储持续暗示联邦基金利率可能进一步上调。尽管这份担忧清单听起来令人望而生畏,而且这些力量或许在未来数月内确实会继续推高债券收益率,但美债收益率出人意料地可能已经逼近顶部,其背后存在一个极其朴素但可能更加关键的逻辑:与漫长的历史相比,当前 10 年期美债收益率已经处于相当“高”的位置!
图 1 展示了 1871 年以来 10 年期美债收益率的完整历史轨迹。目前,10 年期美债收益率为 5.12%,与近几十年 10 年期收益率曾达到过的峰值水平相比,这看起来似乎相当低。确实,正如资深金融市场分析师清晰记得的那样,在 20 世纪 80 年代前半期,10 年期收益率经常运行在 10% 以上,并在 1981 年触及略低于 16% 的历史最高纪录。换言之,今天的 10 年期收益率仅为 80 年代初区间的一半左右,仅相当于 1981 年所创历史峰值的三分之一!不可否认,10 年期美债收益率在 2020 年曾创下接近 0.5% 的历史最低纪录,且自 2008 年至 2010 年大衰退以来的大部分时间里,它都极度低于历史均值。因此,尽管近期它已攀升至数十年高位,但在许多投资者看来,在被真正视为“过高”之前,它似乎仍有很大的继续上行空间。

图 1:1871 年至 2026 年美国 10 年期国债收益率超长周期走势图
然而,从这张图表中同样值得注意的是,除了美国在 20 世纪 70 年代经历的“绝无仅有”的大规模且持续的大通胀浪潮(即剔除大致在 1970 年至 1985 年这段特殊时期),自 1871 年以来,当前的 10 年期国债收益率在历史上很少有大幅高于当前水平的时候。从本质上讲,只要排除美国经济史上这段特殊的 15 年历史(且美国在可预见的未来极不可能重演这一局面),当今的 10 年期收益率实际上已经逼近其长期历史波动区间的顶端。接下来,我们将通过图表呈现 1871 年以来 10 年期美债收益率自身的历史百分位分布,并将其与几项核心经济基本面指标进行比对,以证明当前的 10 年期美债收益率相对于美国绝大部分历史时期而言,已经处于“相当高”的水平。
十年期美债收益率的历史百分位分布
图 2 记录了从 1871 年至 2026 年过去 155 年间 10 年期美债收益率的历史百分位排名。尽管目前的水平远低于其历史绝对峰值,但依然高于 1871 年以来 76% 的历史时期!事实上,如果剔除 1970 年至 1985 年间美国那场独特的恶性通胀期,当前的 10 年期收益率更是高于历史上 96% 的时间!简而言之,纵观整部美国经济史,10 年期美债收益率很少能涨到比今天显著更高的水平。收益率还会继续上行吗?当然有可能!但是,按照长周期历史常态来衡量,当前的 10 年期收益率已经处于在历史上绝对会被定义为“极高”的区间。

图 2:1871 年至 2026 年 10 年期美债收益率历史百分位分布图
结合当前通胀率考量的收益率历史百分位
图 3 考察了 1871 年以来,在所有年度消费者物价指数(CPI)通胀率小于或等于当前通胀水平的月份中,当前 10 年期美债收益率的历史百分位排名。本质上,该图表检验了在通胀严重程度至多达到当前 3.7% 水平的各个历史时期中,10 年期国债收益率所处的“相对水位”(即相对于自身历史的百分位)。对比 1871 年以来所有通胀问题严重程度不超过当下的历史月份,当今的 10 年期收益率高于其中 84% 的时期!没错,美国当下正在抗击高企的通胀,但当前 10 年期美债收益率所呈现的紧缩限制程度,已经比历史上出现类似通胀问题时 84% 的月份都要更加严厉。
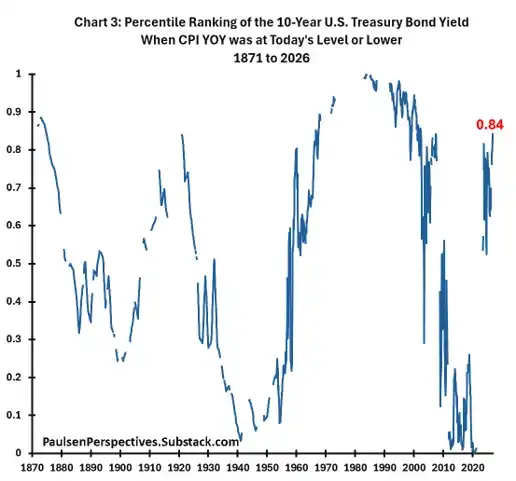
图 3:在通胀率不超过 3.7% 的历史月份中 10 年期美债收益率百分位分布
收益率与名义 GDP 增速利差的历史百分位
从历史维度看,当前的 10 年期收益率与美国整体名义 GDP 的增长步伐相比又当如何?图 4 考察了 1915 年以来,10 年期收益率减去年度名义 GDP 增速后的利差水平。具体而言,该图表记录了在剔除所有经济衰退期以及新扩张期第 1 个季度之后的“收益率减 GDP 增速利差”的历史百分位分布。之所以剔除衰退期与复苏初期的首季度,是因为在经济衰退期间(以及新复苏启动伊始),名义经济活动相对于收益率水平通常表现得极度疲软,而收益率在衰退中的下行幅度往往不如名义经济增速的断崖式下滑那般剧烈。在历史上的几次衰退期中,该利差曾出现过极高读数,但这些高读数并不代表收缩性的收益率结构,而仅仅反映了经济陷入衰退的客观现实。今天,正如该图表所涵盖的所有历史样本一样,美国经济正处于正常的扩张周期之中。
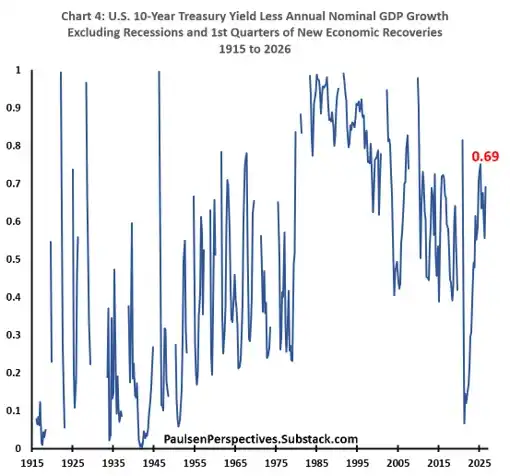
图 4:1915 年至 2026 年非衰退期 10 年期美债收益率与名义 GDP 增速利差百分位分布
如图 4 所示,自 1915 年以来,当今的收益率与名义 GDP 增速利差高于 69% 的历史时期。相对于名义经济增长,美债收益率的利差还能进一步走阔吗?当然可以!但考虑到目前的收益率与 GDP 利差已经高于将近 70% 的历史时期,人们很难再坚称当下的美债收益率相对于整体经济活动而言“过低”。
收益率相对实际 GDP 及就业增速利差的紧缩性检验
如果将当前 10 年期美债收益率与实际 GDP 增速及就业年增长率进行对比,它在整个二战后时期的参照系中究竟显得收缩还是宽松?图 5 和图 6 分别记录了自 1948 年以来,10 年期美债收益率减去年度实际 GDP 增速、以及减去年度非农就业增速的利差水平。与名义 GDP 的处理方式一致,在针对实际 GDP 与就业数据的统计中,所有的经济衰退期均已被剔除。
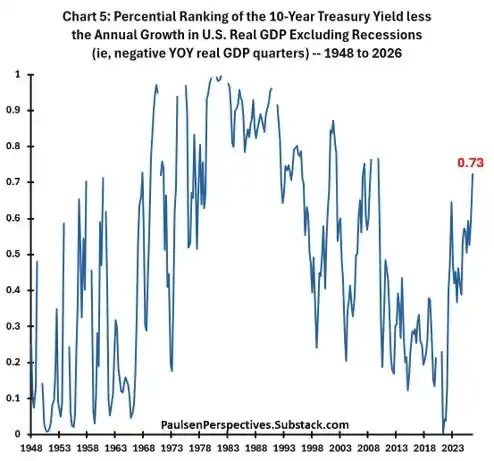
图 5:1948 年以来 10 年期美债收益率与实际 GDP 增速利差百分位分布
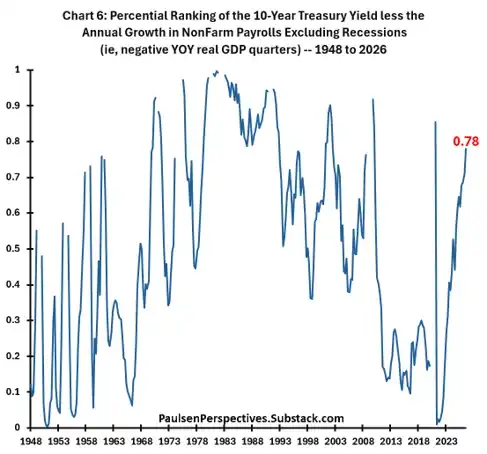
图 6:1948 年以来 10 年期美债收益率与非农就业增速利差百分位分布
在这两种情景下(无论对比实际 GDP 增速还是就业增长步伐),当今的 10 年期收益率都显现出相当“高昂且具收缩性”的特征。与整个战后时代相比,当前 10 年期收益率相对实际 GDP 增速的利差高于 73% 的历史时期;相对就业增速的利差更是高于 78% 的历史时期。在历史上,美债收益率相对于实际经济活动的利差出现持续高于当前水平的唯一一段时期,就只有 20 世纪 70 年代末至 80 年代的大通胀时代。
总结与核心观点
对于许多依然清晰记得 20 世纪 70 至 80 年代债券收益率罕见狂飙的投资者而言,当前略高于 5% 的 10 年期收益率或许看起来并不算高。然而,正如上述系列图表所强力证明的那样,与过去 155 年的完整历史、乃至仅与二战以来的战后时期相比,当前的 10 年期国债收益率水平已经相当高,并且相对于整体经济活动的步调而言,它很可能已经具备了相当程度的限制与收缩效应。在此,有两点总结性观点值得重点阐述。
第一,美国经济是否正在重蹈覆辙,走向类似于 20 世纪 70 至 80 年代那场持续失控的大通胀环境?在我看来,答案是否定的!在 20 世纪 70 年代,经济增长(无论是实际增长还是名义增长)都受到了极其强劲的人口红利与劳动力扩张的强力驱动,同时也受到了私营部门普遍运用高杠杆放大终端需求的推波助澜。而今天乃至近年来的情况几乎恰恰相反:人口增长几乎已经陷入停滞,且除了少数人工智能领域的明星公司外,自 2008 年至 2010 年大衰退以来,私营部门的债务使用率相对于其利润和收入水平一直在持续走低。70 至 80 年代的经济经历的是一场货真价实的“需求驱动型”通胀难题;而今天的通胀困局主要源于“供给侧”瓶颈与约束,这些问题在本质上是可被化解的。如果美国不会再次重演 70 至 80 年代通胀彻底失控的极端闹剧(这在当下看来概率极低),那么根据前述所有图表的客观推演,今天的 10 年期收益率确实已经稳居美国历史上的最高水位梯队。
第二,为什么仅仅一句看似简单的“收益率太高了”,就足以合情合理地预示着它们可能已经接近重大周期的顶部?因为从历史规律来看,正是“过高”的收益率往往会直接抑制并冻结实体经济活动,从而最终导致经济增长放缓、通胀回落以及债券收益率见顶下行。我的判断可能会出错,但正如上述图表所清晰揭示的那样,我个人的推测是:当今的 10 年期美债收益率已经“太高了”,根本无法在如此高位长期维系。
感谢各位拨冗阅读!Jimp
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
