






美银研报解读:Meta 营收超预期,Muse 打开 AI 货币化路径
深潮TechFlow热度: 3626
Meta三季度营收超预期,广告收入强劲增长,AI驱动的生成式推荐与广告模型提升转化效率;Muse作为核心AI产品加速商业化,聚焦购物、订阅及企业API授权,打开长期货币化路径;美银上调目标价至845美元,维持买入评级,认为AI资产价值尚未充分反映在当前估值中。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
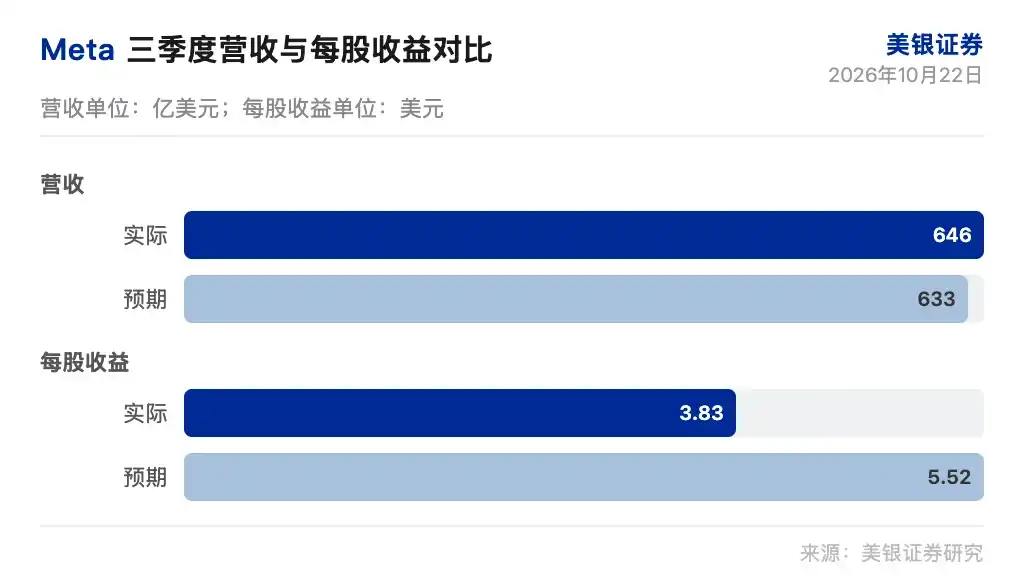
Meta 三季度营收 646 亿美元,高于市场预期 633 亿美元。每股收益 3.83 美元,低于预期的 5.52 美元,99 亿美元一次性法律和解费用拖累每股收益。剔除这笔费用,营业利润和每股收益都高于预期。美银证券认为,AI 投入正在给出回报信号,Muse 的商业化路径比上季度更清晰。
美银证券在 2026 年 10 月 22 日发布的报告中维持 Meta 买入评级,目标价从 810 美元上调至 845 美元,基于 25 倍 2027 年每股收益预期。当前股价 697.52 美元,目标价较现价高 21%。四季度营收指引 730 亿到 760 亿美元,高于市场预期 736 亿美元,高端对应剔除汇率影响后增长 28%,比三季度加速 2 个百分点。
营收超预期四季度加速
广告收入是营收超预期的主要来源,三季度广告收入 631 亿美元,高于市场预期 617 亿美元。剔除汇率影响,广告收入同比增长 26%,在比较基数高 3 个百分点的情况下增速持平。
美国广告收入同比增长 33%,环比加速 2 个百分点,比较基数高 2 个百分点。美银证券指出,广告需求健康,电商和零售广告支出强劲。四季度营收指引中值 745 亿美元,高于市场预期 736 亿美元。
四季度剔除汇率影响后增速预计 28%,比三季度加速 2 个百分点,比较基数低 2 个百分点。美银证券认为,AI 驱动的广告工具和推荐系统改进,是增速加速的主要原因。Meta 的生成式推荐系统在 Facebook 信息流目标细分中带来近 2%的转化提升,生成式广告模型(GEM)带来 1%到 1.7%的站外转化提升和 9.6%的应用广告转化提升。
Muse 成 AI 货币化核心
Muse 是财报电话会的焦点。Meta 给出 10 亿用户目标,美银证券认为这提升了市场对 AI 机会的信心。Muse 在美加地区六周内超过 1000 万次设置,尚未全球推广。购物是 Muse 最大用例,超过 25%的用户使用,平均购买金额超过 200 美元。
Muse 的变现路径包括交易费、消费者和企业订阅、广告个性化。管理层预计 Muse 每用户变现最终会超过现有美国 Muse 用户每年贡献的数百美元家庭应用(FoA)收入。美银证券认为,订阅和商业佣金可能在 2027 年下半年成为顺风。
企业 AI 机会在成形。Muse Wonder 大模型发布后,API 授权、Muse 代码和 Muse 代理正在推进。美银证券预计 Meta 通过领先的超大规模厂商分发模型 API,企业 API 授权或 Muse 代码交易可能成为股价催化剂。企业 AI 市场 2028 年预计超过 1 万亿美元,Meta 可以借助消费者洞察和通信平台构建差异化产品。
成本指引上调但可控
Meta 把 2026 年费用指引从 1650 亿到 1690 亿美元上调至 1750 亿到 1790 亿美元,上调主要反映一次性法律和解费用。剔除后,基础费用指引不变。美银证券预计 2026 年费用在指引低端,四季度费用环比增长显著。
2027 年费用预计增长 30%至 2150 亿美元,剔除 2026 年一次性法律费用。美银证券把 2027 年营收预期上调 1.3%至 3190 亿美元,每股收益预期下调 0.24 美元至 34.00 美元,反映 Muse 规模化和企业 AI 建设的费用。2027 年资本开支预计 2100 亿美元,同比增加 740 亿美元,自由现金流预计负 330 亿美元。
美银证券指出,资本开支上升和自由现金流为负,可能继续压制情绪。股权融资可能性存在,但 C 类股 2027 年 1 月 19 日生效,2027 年前不会发行股权。1 吉瓦外部容量成本超过 300 亿美元,容量部署加速可能推高费用、压低每股收益。
估值仍有吸引力
按盘后价格 713 美元计算,Meta 估值是美银证券 2027 年每股收益预期的 21 倍,剔除现实实验室(Reality Labs)后是 18 倍。标普 500 按 2027 年每股收益 420 美元计算是 18 倍。Meta 历史上相对标普 500 有 2.4 个百分点溢价,当前估值接近历史均值。
美银证券认为,Meta 的 AI 资产包括前沿大模型、Muse、企业解决方案和 2027 年底预计 14 吉瓦容量,当前估值没有充分反映这些资产的价值。AI 货币化的可见度在 2027 年提升,应该增强市场对回报的信心。
风险包括资本融资公告、2027 年费用上升和每股收益下降、地缘政治和能源价格影响广告支出、OpenAI 和现有竞争者加剧竞争、广告收入依赖和固定成本上升放大盈利波动、2027 年利润率压力、资本开支高企和自由现金流为负、美国以外青少年安全诉讼的额外法律储备。
美银证券重申买入评级。营收超预期,四季度指引加速,Muse 和企业 AI 打开货币化路径,费用和资本开支上升压制短期每股收益。AI 货币化的可见度提升,是估值重估的关键。Muse 用户增长、企业 API 授权和自有芯片部署是后续观察点。
免责声明
本文系潮向研究对第三方券商研究报告(美银证券,2026 年 10 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
