






小摩研报解读:AI 购物代理落地,支付仍走银行卡网络
深潮TechFlow热度: 4967
摩根大通研报指出,AI购物代理(如Meta Muse)采用虚拟卡和令牌化卡支付,短期推高Visa、Mastercard等支付网络的双交易量,长期仍依赖卡基基础设施;在线结账提供商面临摩擦货币化挑战但信任与借贷护城河稳固;传统收单商竞争环境好于预期;当前用户规模小、采用缓慢,对覆盖公司影响有限,个股评级出现分化。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
六个月前,市场预期代理商务需要复杂的商户集成和代理协议对齐。现在,Meta 的 Muse 用单次虚拟卡为非集成商户付款,用令牌化卡为集成商户付款,支付流程更像传统电商。摩根大通认为,支付处理世界的秩序越来越接近常态,近期对覆盖公司的影响有限。
摩根大通在 2026 年 10 月 23 日发布的支付处理行业报告中指出,Muse 与 Stripe Link 合作,非集成商户走虚拟卡双交易,集成商户走令牌化卡交易。这种机制与外卖和先买后付早期的非集成支付流程相似,短期带来双交易,长期仍以卡基基础设施为主。支付网络受益,在线结账面临竞争但信任和借贷护城河仍在,传统收单商的竞争环境比此前预期更好,新银行和汇款公司影响中性。
代理商务的采用速度、支付网络的双交易机制、在线结账的竞争格局、传统收单商的环境变化,是理解支付股近期走向的四个维度。个股偏好出现分化,增持评级集中在 Affirm、Chime、Marqeta、Remitly 和 Toast,PayPal 和 Klarna 中性,Western Union 减持。
代理商务更像传统电商
Muse 的支付流程是理解代理商务走向的关键。非集成商户用单次虚拟卡支付,Stripe Link 向消费者发卡,虚拟卡再向商户付款,形成两笔卡网络交易。集成商户直接用消费者底层资金方式,主要是令牌化卡交易。
六个月前,市场预期代理商务需要复杂的商户集成和代理协议对齐。Muse 和 Instinct 的近期进展显示,浏览器结账模式正在成为早期代理商务的标准。浏览器结账不需要商户集成,代理用网页收集商品信息并代表用户结账,可靠性和效率低于无头结账,但落地速度快。
摩根大通指出,交易责任归属仍是核心观察项。卡在场交易默认由发卡行承担欺诈和拒付责任,卡不在场交易默认由商户承担。代理交易的责任归属尚未确定,如果有实体愿意作为记录商户吸收责任,代理商务的采用可能加快。
卡基交易利好支付网络
非集成商户的双交易机制短期利好 Visa 和 Mastercard。每笔代理交易在多数情况下产生两笔卡网络交易和费用,一笔是虚拟卡充值,另一笔是虚拟卡向商户付款。集成商户的交易则主要是令牌化卡交易,长期看网络令牌使用会增加。
消费者强烈偏好用卡或钱包为代理交易提供资金。摩根大通 2026 年在线结账调查显示,只有 3%的消费者偏好银行账户为电商交易提供资金。代理交易涉及未知交易对手,卡的欺诈保护和争议权利更有价值。
摩根大通认为,支付网络在代理商务中的中心地位没有改变。短期双交易是过渡性收益,长期令牌化交易是更稳定的收益来源。代理商务不会绕开传统支付轨道,卡基基础设施仍是核心。
在线结账护城河仍在
代理商务对在线结账提供商构成挑战,最直接的风险是摩擦货币化。消费者选择某个结账按钮,部分原因是方便,代理可以吸收这种摩擦,按钮的使用率可能下降。摩根大通指出,信任和借贷护城河仍然存在。
在线结账调查显示,约 30%的消费者对代理交易至少有些舒适,其中约 50%偏好用钱包为代理交易提供资金,PayPal 以 32%的偏好度领先。摩根大通认为,数字钱包的品牌和信任优势在代理商务中仍然有效,钱包之争可能加剧。
借贷护城河替代难度更大。代理作为消费者和商户之间的中介,承销难度上升,技术能力强的提供商有先发优势。Affirm 在承销复杂度、费用结构和消费者信任上定位较好,Klarna 和 PayPal 有品牌和信任优势,但需要证明在代理商务中保持份额的能力。
传统收单商环境改善
代理商务更像传统电商,传统收单商的竞争环境比六个月前预期更好。摩根大通此前认为,代理商务的技术复杂度会加剧电商收单的竞争,技术能力更强的新支付服务商占优。浏览器结账模式降低集成复杂度,规模和成本优势重新变得重要。
电商收单已经集中到五家提供商:Adyen、Braintree(PayPal)、摩根大通、Stripe 和 Worldpay(Global Payments)。Stripe、摩根大通和 Adyen 去年合计增加约 1 万亿美元交易量,约为 Visa 和 Mastercard 增量交易量 2 万亿美元的一半,合计交易量增长约 20%。
Global Payments 约 75%的收入是卡在场交易,受代理商务收单竞争影响较小。Fiserv 只有个位数百分比的收入暴露于电商收单,影响有限。PayPal 的 Braintree 在代理商务中定位更好,但 Braintree 只占 PayPal 交易处理收入的低个位数百分比。Toast 聚焦卡在场垂直领域,代理商务影响有限。Square 的卡不在场收单占 Block 毛利润的低到中个位数百分比,影响可控。
近期交易量影响有限
代理商务的采用速度是近期影响有限的关键。Muse 全球下载量约 1200 万,Instinct 年化交易量约 10 亿美元,用户数十万。Muse 的 25%用户用于购物,平均交易金额 200 美元。
Instinct 约 40%的用户在前三周添加信用卡,但早期用户对 AI 的信任度高于普通公众。摩根大通在线结账调查显示,只有约 30%的消费者对代理商务至少有些舒适,这更能反映近期采用可能性。美国电商占零售比例 17.1%,过去十年上升约 9 个百分点,消费者支出习惯改变需要时间。
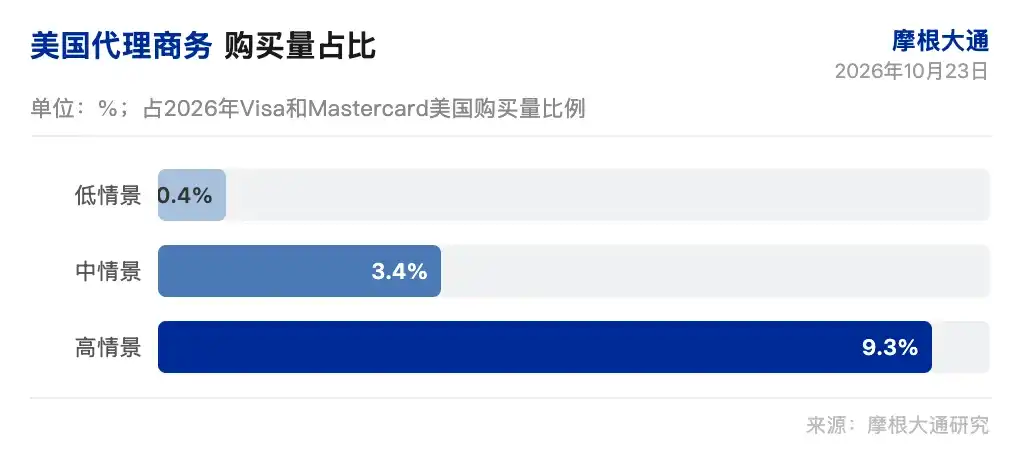
摩根大通对用户数和人均支出做敏感性分析。60M 用户、人均年支出 6000 美元的情景下,美国代理商务购买量约 3600 亿美元,占 2026 年 Visa 和 Mastercard 美国购买量的 3.4%。100M 用户、人均年支出 10000 美元的情景下,占比 9.3%。近期用户基数小,采用速度慢,对覆盖公司的影响有限。
个股偏好出现分化
摩根大通对在线结账的偏好是 Affirm,认为其技术复杂度和承销能力适合代理商务的早期集成。PayPal 的品牌和信任优势在钱包竞争中有利,Klarna 也有品牌优势但需要证明份额保持能力。
新银行方面,Chime 提供低成本银行服务,在 AI 助手帮助消费者寻找低费用银行选项时可能受益。摩根大通认为 Chime 股价自 Muse 发布以来下跌 6%,跑输标普 500 约 7 个百分点,反应过度。Dave 在流动性产品定价上风险更高,Cash App 的即时存款费用可能面临压力,但互换和借贷收入不受影响。
汇款方面,Remitly 和 Western Union 的价格在同行中处于中高水平,AI 助手可能加剧价格竞争。摩根大通认为信任和支付网络覆盖是护城河,Remitly 在价格较高的情况下仍能获得份额,说明信任和可靠性比价格更重要。Remitly 与 ChatGPT 的集成改善发现流程,可能带来增量交易量。
摩根大通覆盖评级:Affirm 增持,Block 增持,Chime 增持,Dave 增持,FIS 中性,Fiserv 中性,Global Payments 中性,Klarna 中性,Marqeta 增持,PayPal 中性,Remitly 增持,Toast 增持,Western Union 减持。
代理商务的采用速度、交易责任归属和钱包竞争,将决定支付股的下一个分化点。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 10 月 23 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
