






芯片制造格局,被改写
半导体行业观察热度: 3863
AI算力需求爆发导致芯片制造复杂度激增,传统Fabless+Foundry分工模式失效,产业链正重塑协作逻辑:设计公司深度介入制造产能建设与技术优化,代工厂与封测厂边界模糊并加强协同,竞争对手间开展跨环节代工合作,整条链转向高度耦合、网状交织的新型制造生态。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
过去,半导体产业链有着一套分工明确的运转模式:芯片设计公司负责定义产品,晶圆代工厂负责制造,封装测试厂承接后续加工,各个环节依托订单与统一的技术标准完成对接。但AI算力需求的爆发,打破了芯片制造产业的传统运行规则。
芯片尺寸越做越大、先进制程和先进封装的复杂度不断提高。一颗AI芯片能否顺利交付,不再只取决于某一个生产环节,晶圆、HBM、封装基板、测试,每一环都可能成为制约因素。这意味着,AI芯片制造已经不能再简单依靠原有分工按部就班地完成,在算力需求的倒逼之下,整条产业链正在重塑生产逻辑。
传统分工,为什么开始失效
随着AI大模型规模不断扩大,AI芯片需要更强的计算能力、更高的内存带宽,以及更高效的片间互连。单纯依靠晶体管微缩,已经难以满足所有性能需求,先进制程、HBM内存和先进封装开始共同决定一颗AI芯片的性能上限。
以英伟达的Blackwell架构为例,其GPU采用双芯粒设计方案,通过高速互连将两颗芯粒整合为一个计算单元,并搭配高带宽内存提供数据吞吐能力。这类设计能够继续提升计算规模,但也让制造过程更加复杂。
来源:TrendForce
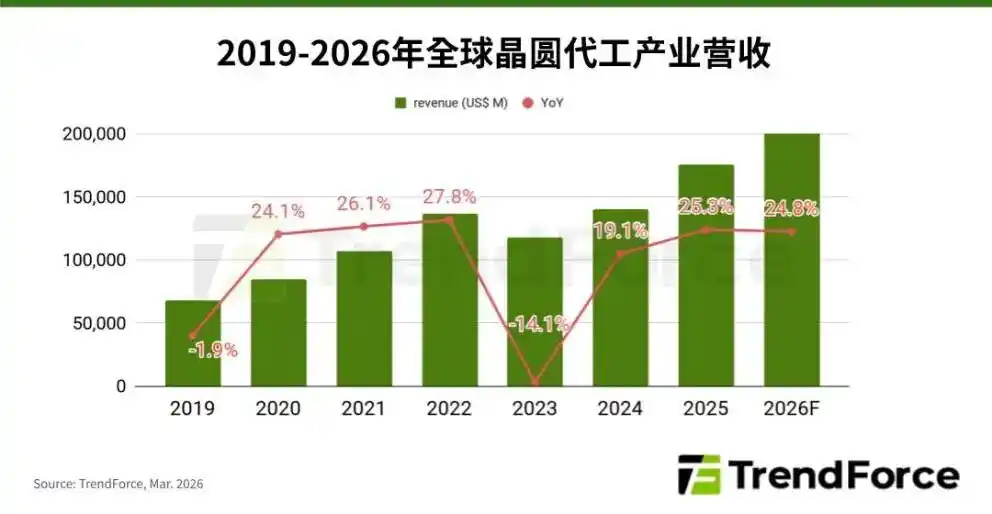
AI芯片复杂度的上升的同时,市场需求也在快速释放。TrendForce在2026年3月预计,全年全球晶圆代工产业营收将同比增长24.8%,达到约2188亿美元;其中台积电5/4nm及更先进制程的产能到2026年底仍将维持满载。而拉动这一轮产能高负荷运转的,正是英伟达、AMD的AI GPU,还有谷歌、AWS、Meta等云厂商与AI企业的自研芯片订单。
在封装环节也面临类似压力,AI芯片的尺寸和封装面积持续增加,单颗芯片消耗的晶圆和封装资源随之上升。CoWoS等2.5D先进封装产能自2023年以来持续紧张,供给压力还扩散到封装设备、基板和关键材料领域。即便晶圆厂持续扩产,只要封装或其他关键部件无法同步跟上,最终交付仍会受到影响。
因此,传统模式下产业链“各管一段”,已经扛不住这种高度耦合的生产复杂性,旧有的行业惯例由此出现松动。当前产业链的各个环节,都被迫做出与过往惯例不一样的选择。
芯片公司,不再只管设计
过去,在成熟的“Fabless+Foundry”模式下,芯片设计企业只负责产品规格定义和电路方案设计,制造则交给外部晶圆厂和封测厂。可当下先进制造资源一货难求,仅靠下达订单,已经不足以锁定稳定供给。因此头部客户开始通过长期协议、产能预留、预付款等方式,提前介入供应商的资源规划。
来源:英伟达
2026年7月,安靠与英伟达签署了一份15亿美元的多年期先进封装及开发协议,英伟达支付预付款,支持安靠扩大美国本土先进封装产能。同年10月21日,双方又再度官宣韩国扩产合作项目,美韩两地相关协议总额达到30亿美元。
同样的,在测试环节也出现了类似安排。英伟达向京元电子提供11亿美元产能预留预付款,资助其在美国建设测试工厂、采购生产设备,项目的大规模量产目标定在2027年4月。基板供应链上,10月21日英伟达公布了与Ibiden、三星电机和欣兴电子合作,计划在未来三年将相关基板产能提升至当前水平的2.5倍;其中,Ibiden扩建日本大野工厂,也获得了英伟达的产能预留预付款支持。
这一系列的合作,表明芯片设计公司开始通过资金和长期需求承诺,参与制造供应商的扩产与产能分配。供应商获得更明确的需求信号,客户则争取到更有保障的制造资源。芯片设计与制造的联系变得空前紧密,二者的协作边界已经延伸至产能建设和中长期产能规划层面。
但这种模式也会放大行业内的两极分化,手握充足资金、能够承诺长期大额订单的头部企业,可以优先抢占紧缺产能。而资金实力、议价能力偏弱的中小厂商,想要拿到优先供货资格会变得更加困难。
竞争对手,开始互相代工
依靠预付款锁定产能,可以提升供给的确定性,但新的产线建设、工艺验证都需要周期,制造能力不可能在短时间内凭空扩张。面对居高不下的市场需求,AI芯片相关企业开始向外寻找产能,把部分生产环节交给原本属于竞争阵营的同行。
10月8日,格芯与台积电签订一份为期五年、总金额约20亿美元的长期制造协议。格芯将在纽约州马耳他的工厂,为台积电CoWoS先进封装生态供应硅中介层,项目预计于2028年上半年逐步进入量产。台积电、格芯本是晶圆代工赛道的竞争对手,不过在这次合作里,格芯转变身份,为台积电的先进封装生态承担制造配套工作。
这份合作,体现出芯片制造产业链的分工正在重新洗牌。台积电通过外部采购补齐硅中介层的供给,把自身资源集中投向核心的先进制程与封装业务;格芯则盘活现有制造能力,切入AI先进封装这条高增长赛道。双方并非放弃竞争,只是结合各自的技术储备、产能条件与成本考量,对具体工序重新做了拆分。
在HBM供应链上,也能看到相似的分工变化。据《首尔经济日报》2026年10月18日报道,英伟达正与三星、台积电合作开发定制化高带宽内存NVHBM,内存底座的逻辑芯片计划采用台积电3nm工艺生产。
如果报道中的方案落实,意味着一款HBM产品的不同制造环节,可以由多家企业依据各自的技术与产能优势共同完成。企业选择合作对象时,考量的不再只是彼此是否存在竞争关系,还包括具体工序所需的技术能力、产能条件与交付效率。
晶圆代工与封测,争夺同一块市场
打破行业原有边界的趋势,同样蔓延到晶圆代工与封测领域中。随着AI芯片越来越依赖多芯片集成和高带宽内存,先进封装对互连密度和精细线路的要求不断提高,工艺也开始向晶圆制造靠拢。例如,重布线层(RDL)的制造需要更复杂的光刻技术,以形成更精细的线路结构。与此同时,晶圆代工厂面临产能分配压力,需要优先保障先进制程业务,部分后端工序因此为专业封测厂留下了承接空间。晶圆厂和封测厂,也因此开始进入同一片市场。
台积电正是这一变化的代表,作为晶圆代工龙头,台积电通过CoWoS等技术,将逻辑芯片与高带宽内存集成在同一封装中,并将先进封装纳入3DFabric技术体系。这意味着,先进封装不再只是封测厂的独有业务。
另一面,以安靠为代表的封测企业,则在逐步掌握部分过去更多由晶圆代工厂承担的后端制造能力。官方披露,安靠早已布局2.5D封装,并与三星等企业共同开发面向高性能计算和AI芯片的H-Cube方案。公司管理层也曾表示,随着相关技术成熟,2.5D封装、微凸块和晶圆级扇出封装等技术可能逐步进入OSAT的业务范围。
不过,业务边界模糊,并不意味着双方只能相互替代。2024年,台积电与安靠宣布合作,计划在美国亚利桑那州建立更紧密的先进封装与测试协作模式;2026年,双方又宣布签订为期十年的协议,进一步推进当地先进封装能力建设。按照双方公布的合作安排,台积电负责先进晶圆制造,安靠承接相应的封装与测试服务,两家企业通过更紧密的配合,为客户提供从晶圆制造到封装测试的衔接。
可以看出,先进封装带来的不是简单的业务替代,而是晶圆代工厂与封测厂之间的边界重划。即使部分高端环节可能出现竞争,但产能和技术又会促使双方继续合作。
制造工艺,不只是晶圆厂的事
分工模式的改变,不只体现在零部件该由谁来生产,也体现在制造技术如何研发迭代。
在计算光刻、缺陷检测和制程控制等环节,需要大量计算资源与复杂的软件工具。过去,芯片设计公司提交版图文件之后,制造工艺的调试、优化,基本都是晶圆厂和设备厂商的工作。现如今,设计企业手里的算力平台与AI工具,也深度介入制造全流程。
2026年5月,英伟达与台积电对外公布合作,将英伟达的加速计算与AI技术用于半导体设计和制造环节。台积电借助英伟达CUDA-X库及AI模型,优化计算光刻运算、晶体管与制程仿真、先进制程控制和晶圆厂运营优化。在缺陷检测环节,也使用英伟达Metropolis和TAO Toolkit等技术推进视觉AI检测能力。
计算光刻的作用,是把芯片设计图形转化为光刻掩模,工艺节点越先进,计算工作量就成倍上涨。英伟达公开资料称,其GPU加速的cuLitho计算光刻库相较于传统CPU方案,在同等总拥有成本下可将成本效率或处理周期改善20%-50%,其cuEST库在化学模拟场景中平均可实现约50倍加速。
通过这次合作,芯片设计企业的能力真正的延伸到制造技术优化环节。英伟达提供计算平台、软件工具和AI能力,台积电则将这些能力应用于自身研发和生产流程。双方形成技术层面的协同,已经超越普通的甲乙双方供需关系。
当然,这并不代表AI能够取代沉淀多年的工艺经验,先进制程依旧高度依赖设备、材料、工艺积累与海量验证。真正的变化在于,制造企业开始把外部加速计算与AI能力纳入研发和生产工具链,用来缩短仿真分析周期、提高检测效率,辅助复杂生产流程的调优。
写在最后
对于芯片制造行业,旧的行业规则接连被打破,本质是AI芯片对制造复杂度、产能规模提出了前所未有的要求,这已经超出单一环节、单一企业的能力上限。传统的产业分工秩序因此发生松动,而适配AI时代的全新协作模式正在紧紧围绕AI芯片企业的需求发展。
随着产业链各环节的联系日益紧密,半导体行业正从过去相对固定的分工模式,转向更加灵活、开放交融的网状协作关系。未来,企业在巩固自身技术与产能优势的同时,还需要确立在产业协作中不可或缺的位置。
本文来自微信公众号“半导体行业观察”(ID:icbank),作者:夏雪
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
