






Centrifuge 代币开放假象:deRWA 占钱包地址七成,却只装下 2.6% 的钱
深潮TechFlow热度: 4034
Centrifuge平台面临真实资产与代币价值严重脱钩困境:免KYC的deRWA代币虽覆盖72.9%的钱包地址,但仅承载2.6%的基金资产;超九成资金由Grove、Ethena、Aave Horizon三家加密机构掌控。为解决治理代币CFG与业务脱钩问题,平台推动CP172治理提案,拟将CFG置换为公司股权,并加速通过持牌过户代理商进军美国合规市场。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Alea Research
编译:深潮 TechFlow
深潮导读:加密叙事长期鼓吹“让全球普通人无门槛接入华尔街优质国债与信贷资产”,但当理想照进现实,现实的法律合规锁链却将 RWA 劈成了两个平行世界。头部代币化平台 Centrifuge 的最新数据,生动勾勒出了这一冷酷图景。
依托 S 规例(Reg S)发行的免认证 deRWA 代币,在 Base 与各类 DEX 上赚足了眼球,坐拥 72.9% 的独立持有人地址,但其实际沉淀的资产规模仅有微不足道的 $2420 万美元;反观 Janus Henderson 旗下两只体量近 $10 亿美元的旗舰国债与 AAA 级 CLO 基金,其资金几乎全部被 Grove(Sky/MakerDAO 储备分配方)、Ethena 与 Aave Horizon 三家加密原生巨头牢牢垄断。
面对治理代币 CFG 与底层真实资产收益的深度脱钩、二级市场极度缺乏流动性的困局,Centrifuge 管理层被迫祭出重磅的 CP172 治理重组,试图将公共代币彻底置换为传统公司股权。本篇深度研报详尽拆解了 RWA 在离岸架构、美国过户代理牌照突围、即时兑付通道与代币股权化转换背后的全部微观博弈。
Centrifuge 旗下最具开放性的基金代币产品 deRWA 票据,在法律层面对所有美国人彻底关闭了大门。
截至 9 月底,在 Centrifuge 所索引的各条 EVM 兼容链上,资产估值在 $100 美元以上的钱包地址中,有将近四分之三持有的是 deRWA。然而,它们在协议全部基金资产总值中所占的份额,即便经过近期的增长也仅仅只有 2.6%。
在我们在 10 月播出的访谈节目中,我们向 Centrifuge 首席法务官 Eli Cohen 提出了一个核心疑问:为什么法务合规如今会直接坐上核心产品的决策桌?
法务与产品团队紧密协同,共同将 deRWA 架构设计为符合美国证券法 S 规例(Reg S)的债务凭证。Centrifuge 将其推向无许可的去中心化交易所(DEX)进行公开交易,使得任何非美国本土的买家均可在无需完成 KYC 身份认证的情况下自由持有。
该团队此前曾聘请外部法律顾问深入调研推出美国本土合规版本的可行性,但最终主动放弃了该方案。原因在于,美国本土证券极为严苛的转售转让限制,将彻底抹杀代币在钱包与钱包之间自由转移的核心优势。
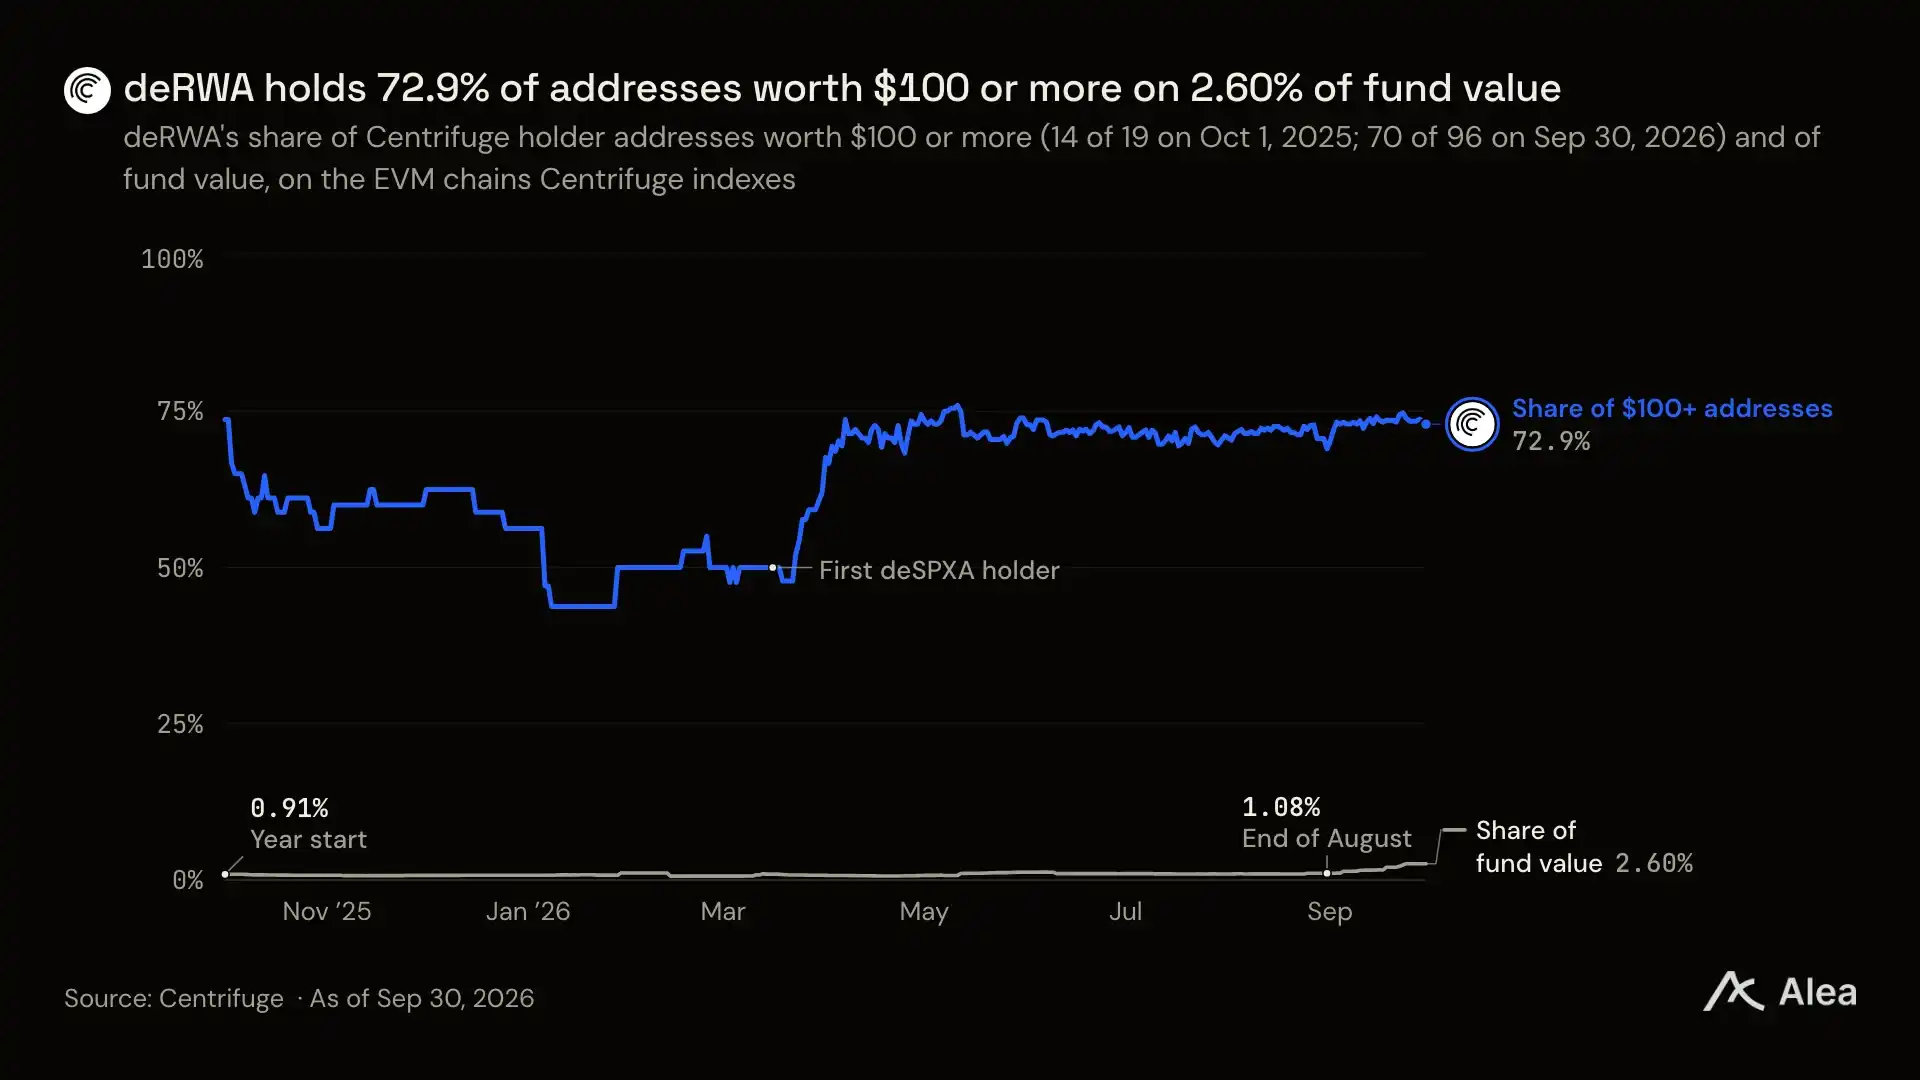
图:deRWA 占资产在 $100 以上地址份额攀升至 72.9%,但在总基金资产规模中占比仅为 2.6%
核心要点
deRWA 占据了绝大多数钱包地址,而完成 KYC 严格认证的合规基金份额才真正装载着巨额资金。
一年之中,持有 $100 美元以上资产的 deRWA 地址数从 14 个大幅增长至 70 个;相比之下,合规基金份额的持有人地址仅从 5 个增至 26 个。deRWA 的规模年内增长了 133%,而同期协议基金总规模却下滑了 18%,且这一增量有一半是在 9 月份集中涌现的。
做市与资管巨头 Grove 实际上决定着骏利亨德森(Janus Henderson)旗下美国国债基金 JTRSY 与 AAA 级贷款抵押凭证(CLO)基金 JAAA 的兴衰体量。
负责管理 Sky(前 MakerDAO)储备资金的 Grove,在截至 9 月 30 日的一年里,平均每天持有 Centrifuge 基金总规模的 89%。其持仓在 9 月单月骤降 $5.226 亿美元,占当月基金总流失规模的 82%。而在第三季度中,Grove 在 Centrifuge 之外削减的配置比例甚至超过了在 Centrifuge 内部的缩减幅度。
9 月 2 日,Centrifuge 宣布为骏利亨德森设立新的独立金库,为协议引入了 Grove 之外的全新买家,将数字营销科技公司 SmartMedia Technologies(SMT)的忠诚度储备资金注入 JTRSY 与 JAAA 之中。
目前已有五家即时退出场所覆盖了 JTRSY、JAAA、HYB 以及 ACRDX 这四只沉淀了 Centrifuge 几乎全部资产价值的基金。Grove 旗下的 Basin 资金池于 7 月 28 日率先为 JTRSY 提供了即时赎回服务,截至 9 月 29 日,另外四家退出通道也相继跟进上线。
Centrifuge 面向美国本土市场的扩张路线图,将重点依托自建的持牌法定过户代理商(Transfer Agent),这一角色相当于 Securitize 为贝莱德(BlackRock)旗下 BUIDL 基金所提供的底层支撑。Centrifuge 计划在一年之内与骏利亨德森携手推出针对美国投资者的专属合规产品。美国证券交易委员会(SEC)已于 9 月 1 日提出了新的过户代理商现代化监管新规,征求意见期截至 11 月 3 日。
CFG 代币持有者以高达 98.5% 的压倒性赞成票与创纪录的投票参与率,通过了一项将代币置换为 Centrifuge, Inc. 公司真实股权的重组方案(前提是持有人通过 KYC 审查)。
CFG 代币无法从 JTRSY 和 JAAA 支付的庞大管理费中捕获任何收益,其二级市场价格也与底层基金规模的增长彻底脱钩。两只基金最大的出资方 Grove 于 8 月 25 日买入了 3780 万枚 CFG。目前该重组计划仍需等待基金会董事会及其监管人的最终审批签字。
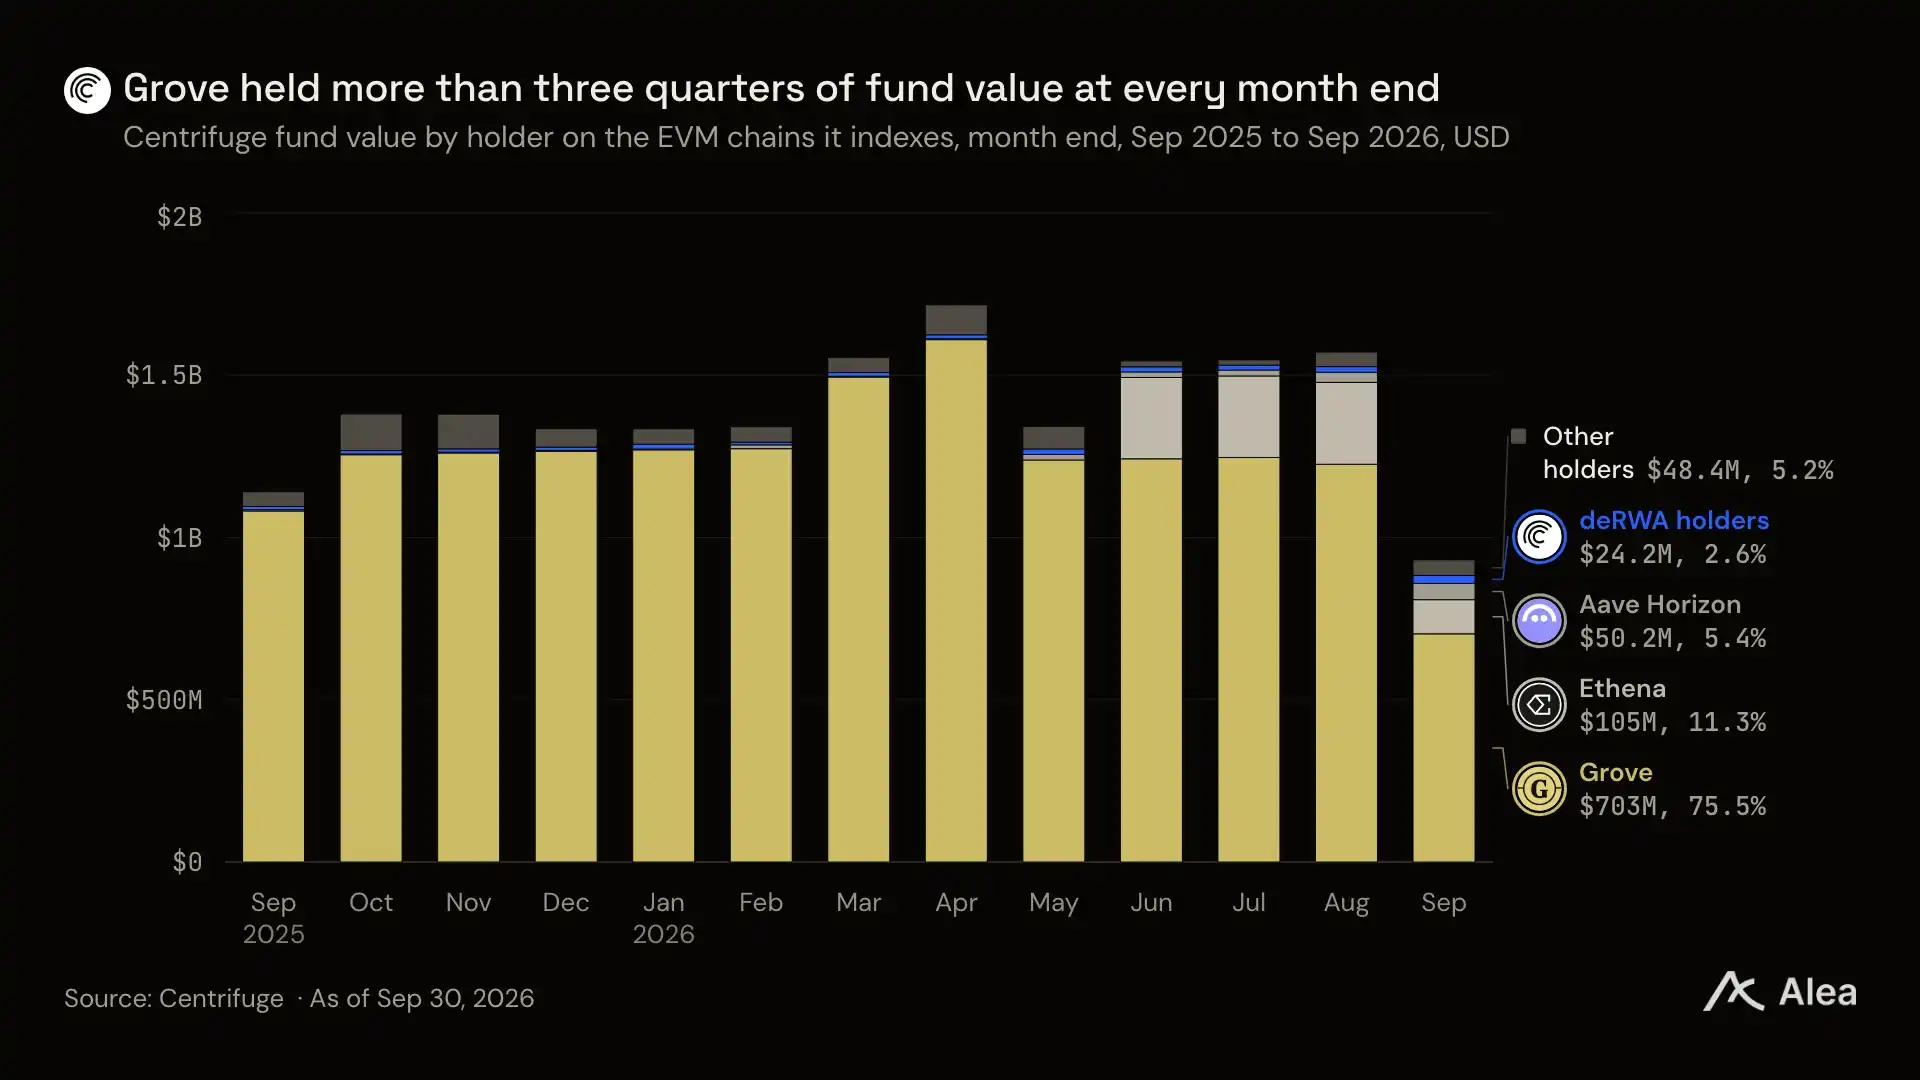
图:Centrifuge 旗下基金按月规模堆叠结构,Grove 与 Ethena 赎回后总规模降至 $9.312 亿,Grove 依然独占四分之三
法务团队共创 deRWA 并战略放弃美国本土版本
骏利亨德森、阿波罗全球管理(Apollo)以及纽约人寿投资管理公司(New York Life Investment Management)均通过 Centrifuge 及其设在英属维尔京群岛(BVI)的持牌基金公司 Anemoy 发行代币化基金。
Eli 同时兼任 Anemoy 的合规官。他透露,Anemoy 旗下基金的大多数机构投资者是开曼公司或离岸基金会,Centrifuge 目前也正在筹建一家全新的开曼基金公司实体。
Anemoy 向非美国专业机构投资者发售经过严格 KYC 认证的合规基金份额。与贝莱德在 2024 年推出的 BUIDL 类似,这些基础基金份额只能在经过合规准入审批的白名单持有人之间点对点流转。
Ondo Finance 采取的做法是直接向非美国投资者发行其自主创设的 Reg S 票据 USDY。而 Centrifuge 的打法截然不同:它将其他外部顶级基金经理人经过 KYC 认证的底层份额进行封装,二次打包成 deRWA 票据。
通过这种双层包装,一只骏利亨德森基金既可以通过合规份额触达传统资产配置巨头,又可以通过免 KYC 的票据形态无缝接入去中心化借贷与交易协议,各大 DeFi 协议无需履行繁琐的准入审核即可直接挂牌上线。
Eli 明确指出,每一张 deRWA 票据本质上都是受美国证券法 S 规例(Reg S)管辖的债务工具,“这意味着它绝对不能向任何美国主体发售”。
Centrifuge 此前曾从其“相当有限的外部律师预算”中划拨出一笔资金,专项评估过依据 Regulation D(Reg D)面向美国认可投资者(Accredited Investors)推出美国本土合规版本的可行性,且论证结果在法律上是可行的。
然而,对于一个初衷就是在链上各个钱包之间自由流通的代币而言,Reg D 所附带的一年锁定期等严苛转售限制,将彻底抹杀开发这款产品的实际意义。Eli 直言:“其带来的转让限制缺陷在商业上根本讲不通。”
而另一条通往美国市场的合规路径则是设立受《投资公司法》第 3(c)(7) 条款豁免的私募基金,但这设立了“极高的资金门槛”(要求投资人为合格购买者 Qualified Purchaser)。更重要的是,Centrifuge 发现美国本土对其离岸基金产品的实际需求极其有限。
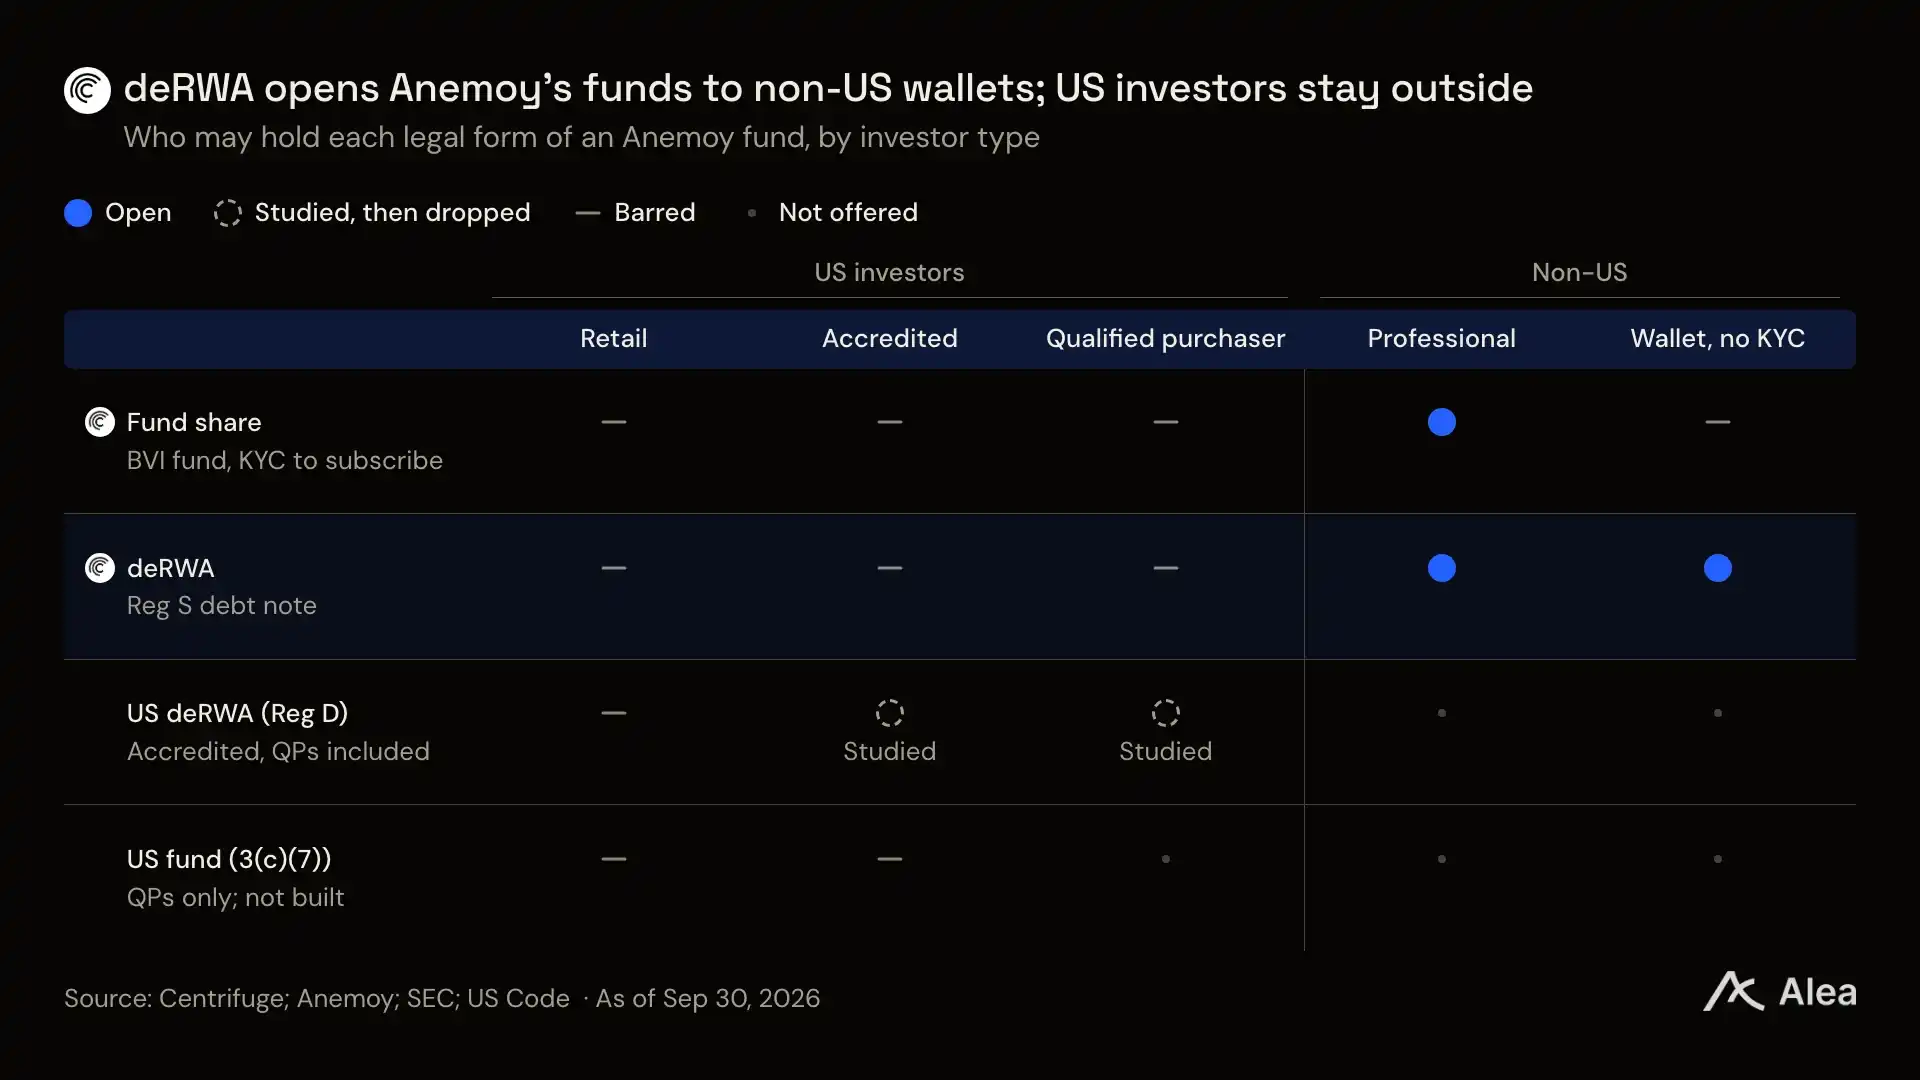
图:四类法律架构与五类投资者的准入矩阵,任何层级的美国投资者均无法持有现有 Anemoy 基金代币
Coinbase 在第二季度将 Centrifuge 指定为其官方推荐的代币化基础设施供应商。8 月份,Compass、Para 以及跨链流动性聚合器 LI.FI 相继将 deRWA 票据接入其所支持的应用、钱包以及跨链路由网络之中。
在 Coinbase 孵化的 Base 网络上,Coinbase 旗下的代币化美股产品于 8 月 24 日正式上线,而挂钩骏利亨德森标普 500 基金的 Centrifuge deSPXA 票据从第一天起便在离岸市场与其并行运转。
在截至 9 月 16 日的 90 天里,deSPXA 在 Base 链上去中心化交易所的累计交易量达到 $1.036 亿美元,在该链所有股票代币中高居第二位,这一交易流水达到了其日均存续流通市值的约 30 倍。
巨鲸主导:三大原生机构在三季度平均掌管 96% 的基金资产
“你经常看到贝莱德在 DeFi 世界发行大量的合规证券,但你几乎从未见过它们回过头去主动买入这些证券中的任何一种,”Eli 评价道。
截至第三季度末,三家加密原生机构买家:Grove、Ethena 以及 Aave Horizon,合计掌控着 Centrifuge 平台高达 $9.312 亿美元基金总价值中的 92%。
Aave Horizon 是 Aave 推出的支持代币化基金作为抵押品的借贷市场,在这三家巨头中体量最小。随着 Aave 风险委员会逐步上调其供给上限,其存入的 JAAA 规模在第三季度从 $1730 万美元攀升至 $5020 万美元。
稳定币协议 Ethena 将其发行的合成美元 USDe 的一部分储备资产配置在 JAAA 上。在向该基金追加了 $5210 万美元的存款后,Ethena 却在 9 月的一周内展开了闪电赎回,将其持有的 JAAA 资产从 $3.051 亿美元骤降至 $1.053 亿美元。
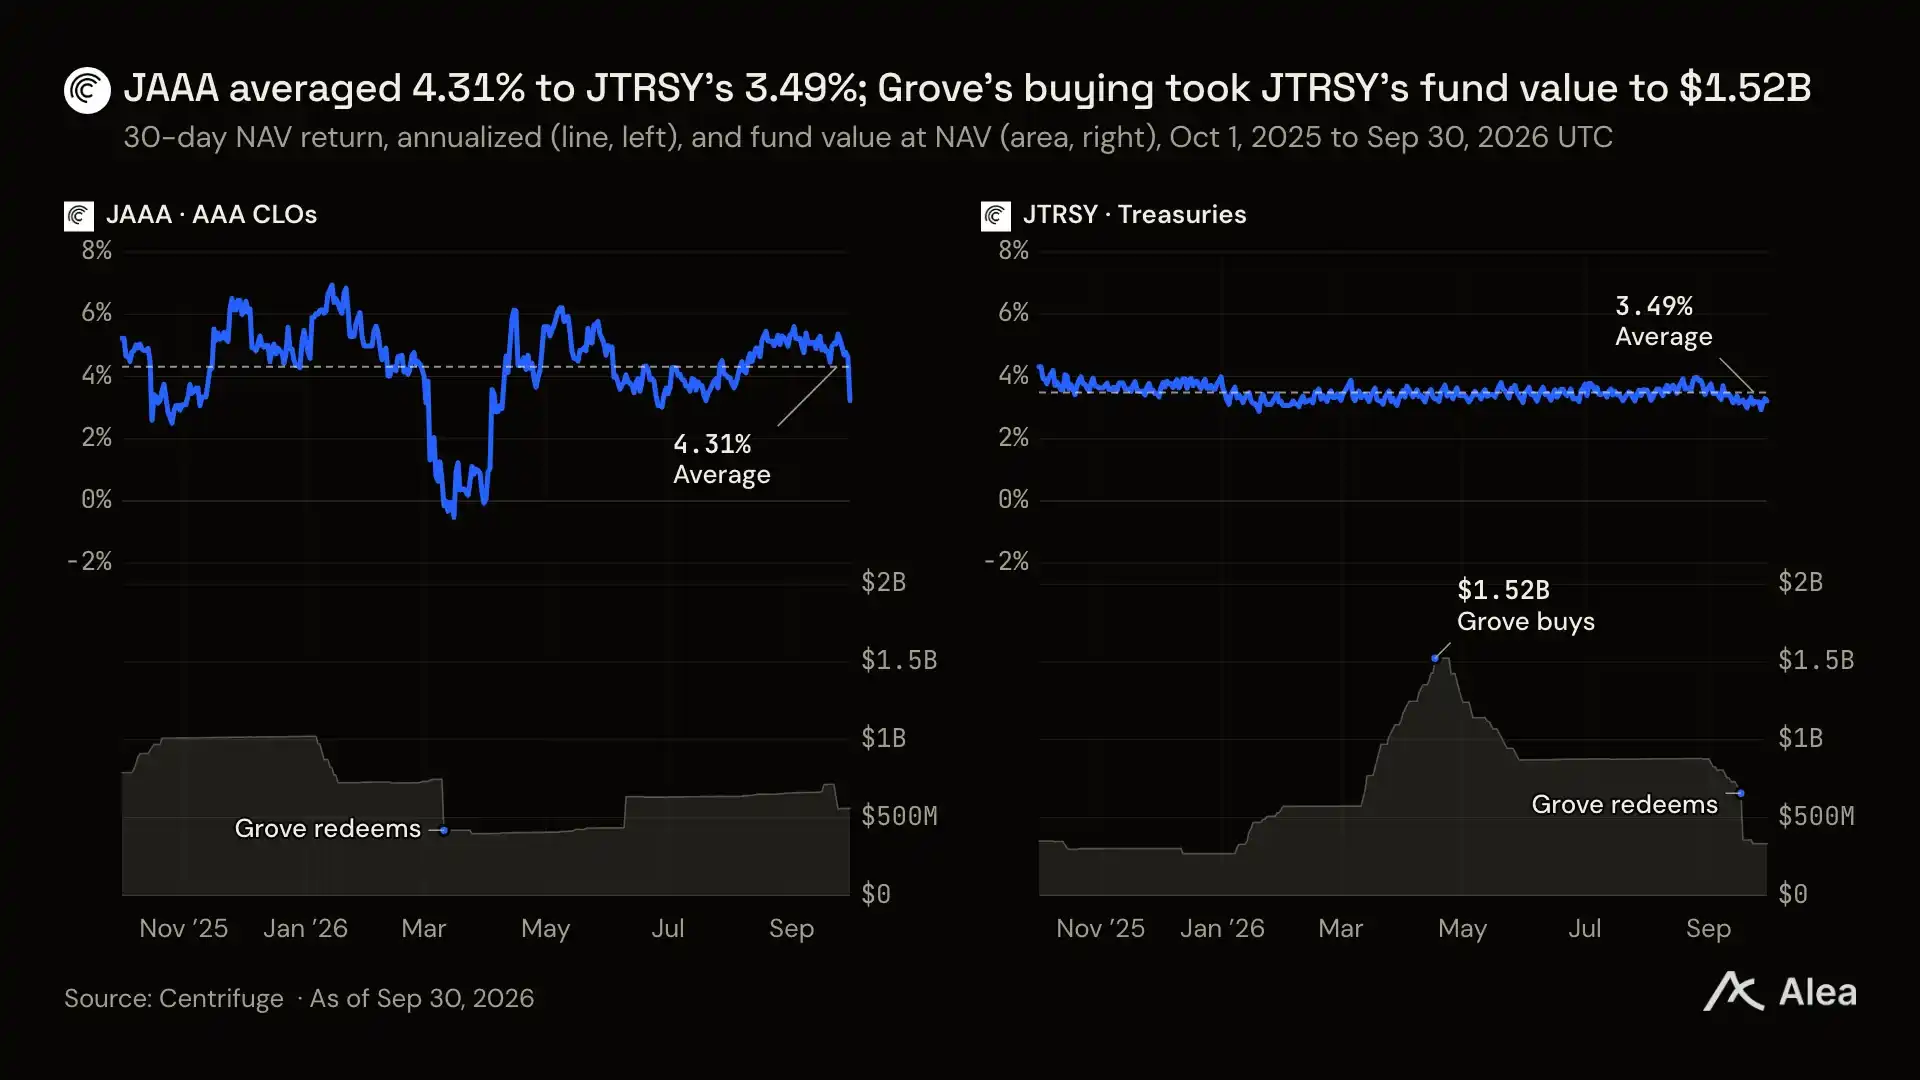
图:JAAA 与 JTRSY 的 30 天年化收益率对比与规模轨迹,Grove 在 3 月赎回 $3.27 亿 JAAA 并转入 JTRSY
作为最大金主的 Grove,曾在 3 月份的单日内从 JAAA 中一次性撤资 $3.27 亿美元,使得国债基金 JTRSY 反超成为体量更大的旗舰产品;随后,Grove 在 4 月中旬前分多批买入 $9.406 亿美元的 JTRSY。
而在 9 月份,Grove 发起的巨额赎回几乎全部发生在此前重仓的 JTRSY 上,导致该基金的规模在 9 月中旬再度回落至 JAAA 之下。整个第三季度,Grove 将其在 Centrifuge 的资产敞口削减了 43%,并将其在其他平台的配置削减了 49%。
在以基金资产管理规模(AUM)排名的七大头部代币化基金平台中,Centrifuge 旗下 JTRSY 与 JAAA 在第三季度的资产规模骤降 41%,而其余六家竞品平台的规模中位数则实现了 6% 的温和增长。
这一剧烈回调使得 Centrifuge 的行业排名从第五位滑落至第六位,落后于 Maple、Ondo、Securitize、Spiko 以及 Superstate,仅领先于 Midas。而刚刚在规模上实现反超的 Superstate,当季规模也下滑了 8%。
赎回缓冲池:Grove 设立的 Basin 规模达外部浮筹的四倍
为了解决大额赎回的流动性瓶颈,Grove 为 JTRSY 建立了专属的退出机制,其流动性缓冲池的体量甚至远超该基金在外部市场的全部流通散户筹码。
在 10 月初,Grove 旗下名为 Basin 的自动化清算流动池常备了高达 $1 亿美元的稳定币储备,相当于截至 9 月 30 日除 Grove 本身之外其他全部 JTRSY 持有人持仓总额(约 $2300 万美元)的四倍以上。
随后,Grove 的链上治理正式通过了将 Basin 流动池额度上限从 $5 亿美元上调至 $15 亿美元的提案。只要该流动池在连续十天内维系 $1 亿美元的 USDS 存款,并在获得 Sky 风险顾问的核准后即可正式扩容生效。
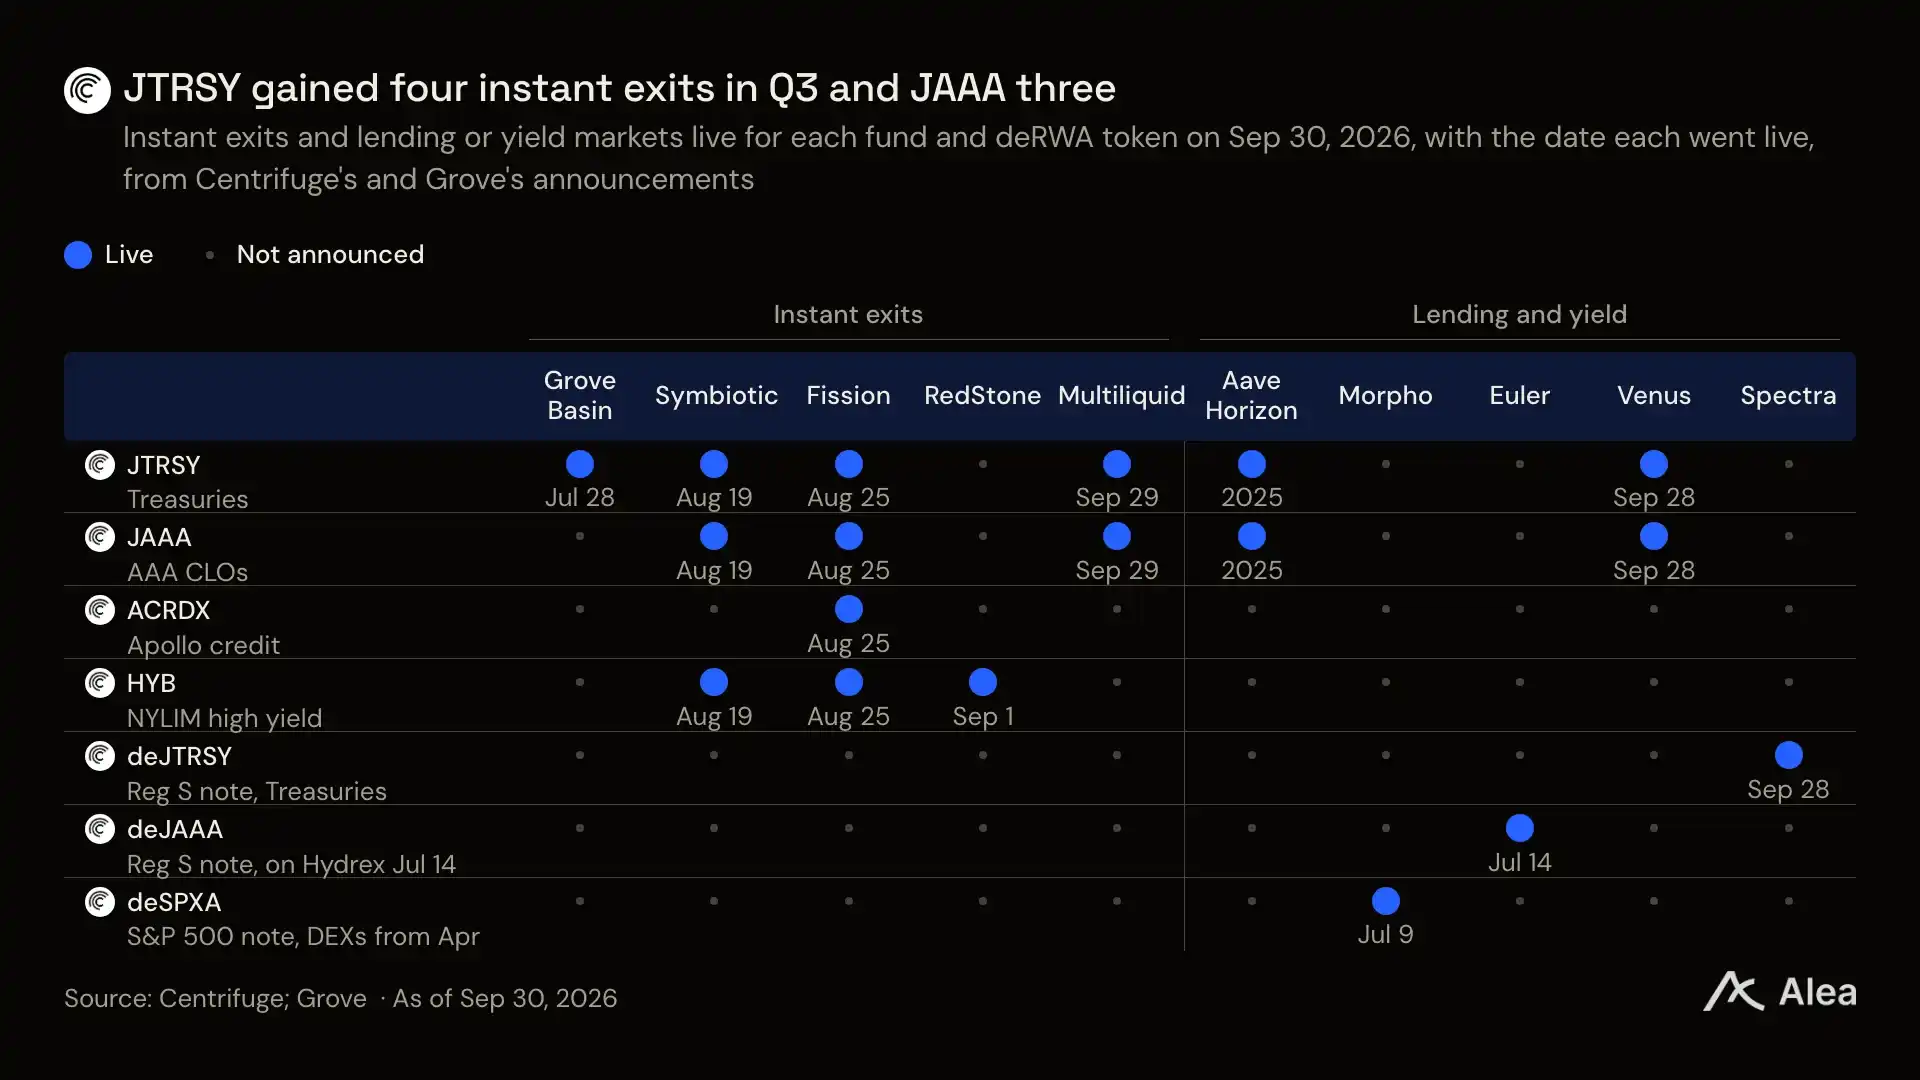
图:Centrifuge 旗下四只基金与三款 deRWA 代币的即时赎回退出与借贷做市生态全景图
在第三季度期间,Centrifuge 四只核心基金新增的 11 条即时退出通道中,JTRSY 与 JAAA 两大旗舰基金独揽了其中的 7 条。最近的一条于 9 月 29 日开通,由 Multiliquid 搭建了支持将两只基金瞬间闪兑为稳定币的公开市场。
由 Centrifuge 首席技术官联合起草的 ERC-8161 代币标准,则开辟了第二条创新的退出路径:该标准允许正处于赎回队列中等待现金清算的持有人,将正在排队的赎回请求代币化,并平价转让给愿意耐心理财等待的第三方买家。
Eli 表示,Centrifuge 在多基金之间的分发生态具有极高的可复用性:“一旦你成功把美国国债基金接入了 Morpho 借贷市场,你就可以将同样的流动性架构无缝复制到 AAA 级 CLO 基金之上。”然而,当不同资产的赎回结算周期与底层流动性出现脱节时,团队仍必须针对特定产品进行定制化开发。
借道过户代理商突围美国本土市场
Eli 将进军美国本土市场列为 Centrifuge 当下“最高级别的战略优先级之一”。他透露,Centrifuge 旗下的一家关联实体已于 2025 年底正式完成了美国法定证券过户代理商(Transfer Agent)的注册备案。
Centrifuge 正在密谋规划直接面向“包括散户在内的广泛普通投资者”的美国本土产品,而骏利亨德森也已经明确表达了强烈的合作诉求。
他补充指出,那些在 Centrifuge 基础设施上自主发行基金的第三方资产管理机构,自行负责投资者的 KYC 审查与注册准入流程,其中部分机构当下已经在依法向合格的美国投资者进行募资销售。
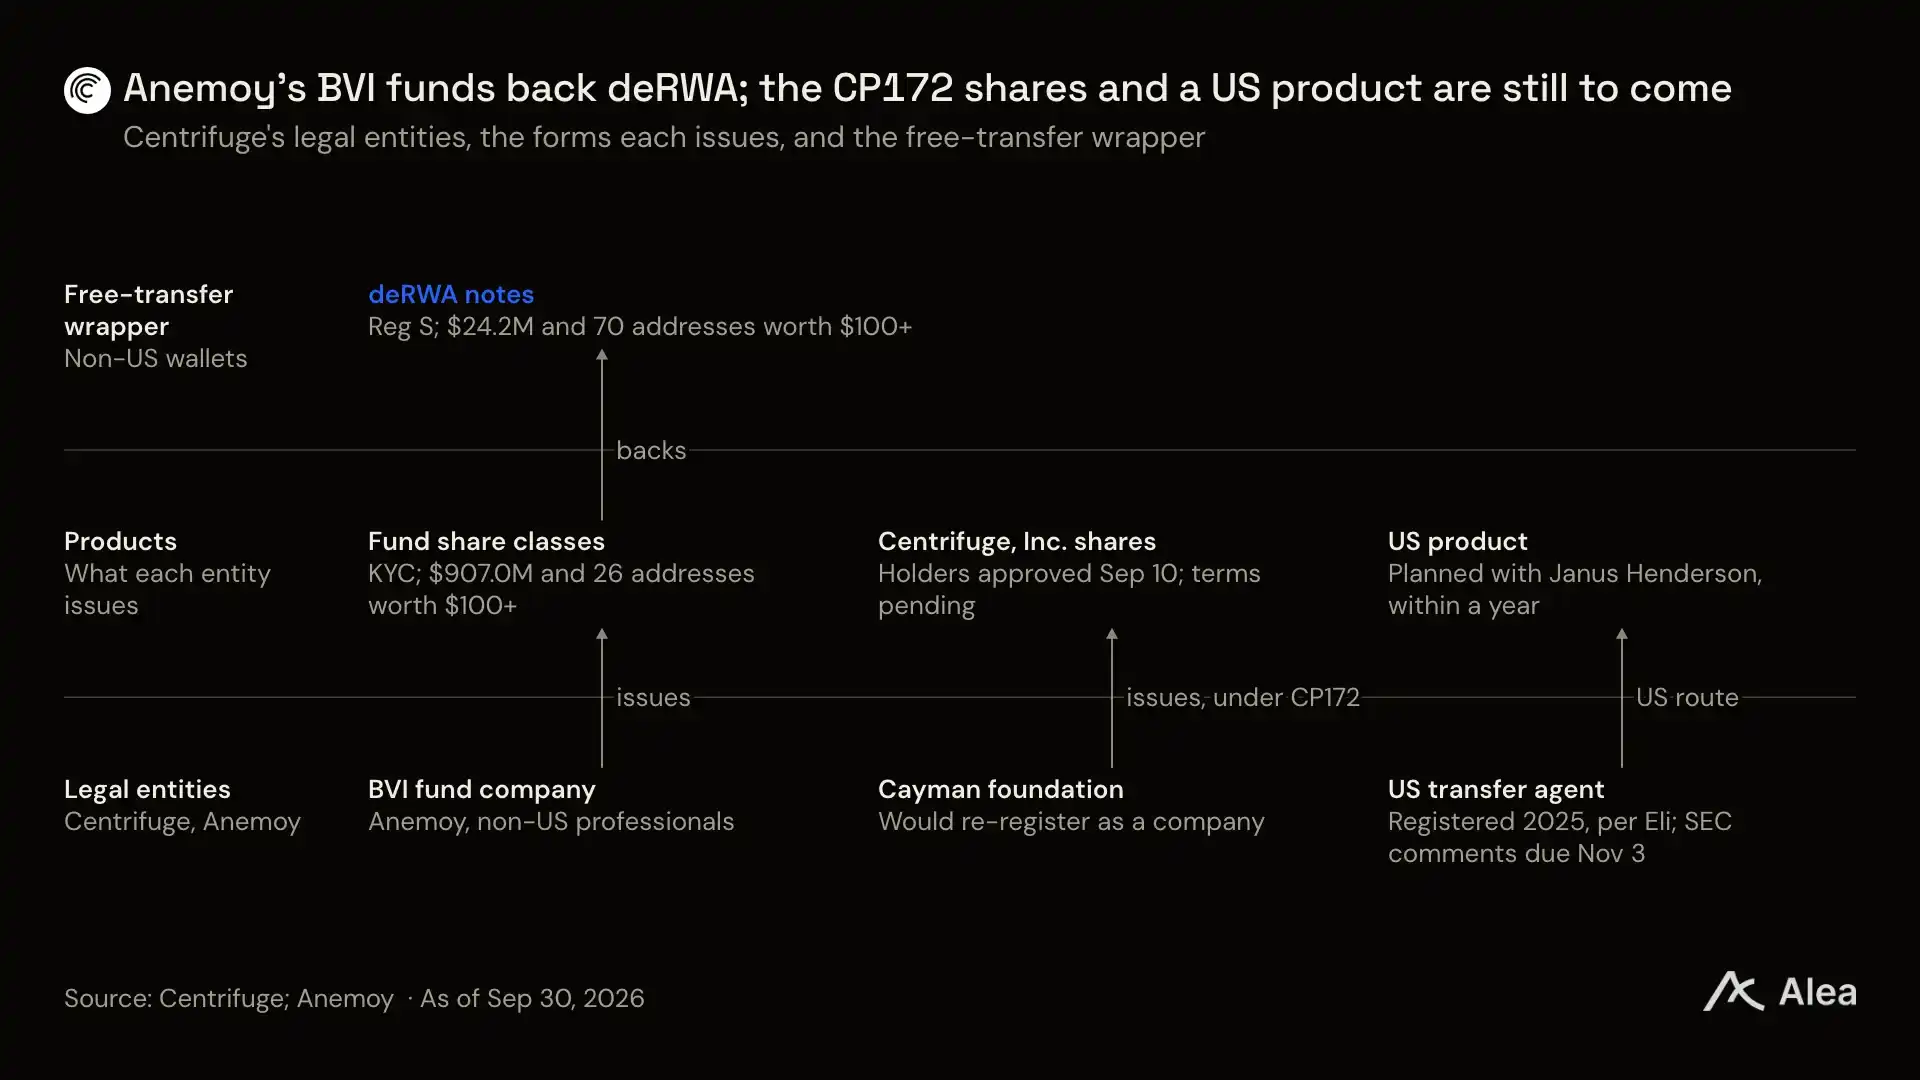
图:Centrifuge 现行与规划中的三层法律实体、持牌过户代理商与代币产品流动架构
美国证券交易委员会(SEC)于 9 月 1 日正式对外发布的规则修订提案,全面覆盖了证券过户代理商在公开发行与股权登记转让过程中对区块链技术的合规应用。这将是 SEC 自上世纪 70 年代末至 80 年代初首次确立相关法案以来,近半个世纪内对该规则最具实质意义的现代化重构。
同样作为代币化基金发行商兼持牌数字过户代理商的 Superstate,已明确表示计划提交正式反馈意见。
而在 9 月 17 日,SEC 刚刚批准了一项为期五年的有条件监管豁免,允许在获得授权的合规链上私有流动性池中进行已挂牌代币化美股的撮合交易。不过,这一定向豁免的适用范围暂时将 Centrifuge 旗下的离岸基金以及 deRWA 票据排除在外。
Superstate 正致力于为其代币化美股建立基于自动做市商(AMM)的去中心化交易池,在那样的体系中,“代币本身就是原生、真实的底层证券”,无需嵌套任何额外的离岸衍生包装外壳。
治理重组:CP172 提案拟将脱钩的代币置换为公司真实股权
由 Centrifuge 首席执行官 Bhaji Illuminati 于 8 月 17 日正式发布的 CP172 号治理提案,计划向每一位符合条件的持币者提供将手中的 CFG 代币按 1:1 比例置换为 Centrifuge, Inc. 真实代币化股权的通道。
依照该重组蓝图,目前设在开曼群岛的 Centrifuge 网络基金会(Foundation Company),将重新注册登记为一家常规的开曼豁免股份有限公司。此次股权置换采取自愿参与原则,所有申请转股的持币人必须通过严格的 KYC 身份核验,且美国境内的持币者必须满足认可投资者资质。
CP172 官方释疑文件(FAQ)直言不讳地指出,大型传统机构投资者与顶级战略合作伙伴“根本不可能通过公开的公共代币参与到协议中来”;与此同时,为了维系公共 CFG 代币在各大中心化交易所的挂牌交易,团队长期背负着沉重的上币协议开销与巨额做市商借币成本。
尽管 Centrifuge 成功做大了资产管理规模并实现了协议费用的增长,但 Eli 坦承:“代币价格目前与整个加密投机市场的波动高度绑定,脱离了真实业务。”
数据印证了这一尴尬断层:过去一年中,CFG 每日涨跌幅与底层基金资产规模变动之间的 30 天滚动相关系数中位数仅有区区 0.04,而其与比特币的相关性则高达 0.45。比特币的单日波动能够解释 CFG 约 15% 的价格变动以及 ONDO 25% 的走势,而 Centrifuge 底层真实资产的增减对 CFG 代币价格几乎没有任何解释力。
2 月底和 3 月中旬,CFG 相继挂牌韩国 Upbit 以及全球最大加密交易所币安(Binance),这两次上币事件直接贡献了该代币在年内最大的单日涨幅记录。
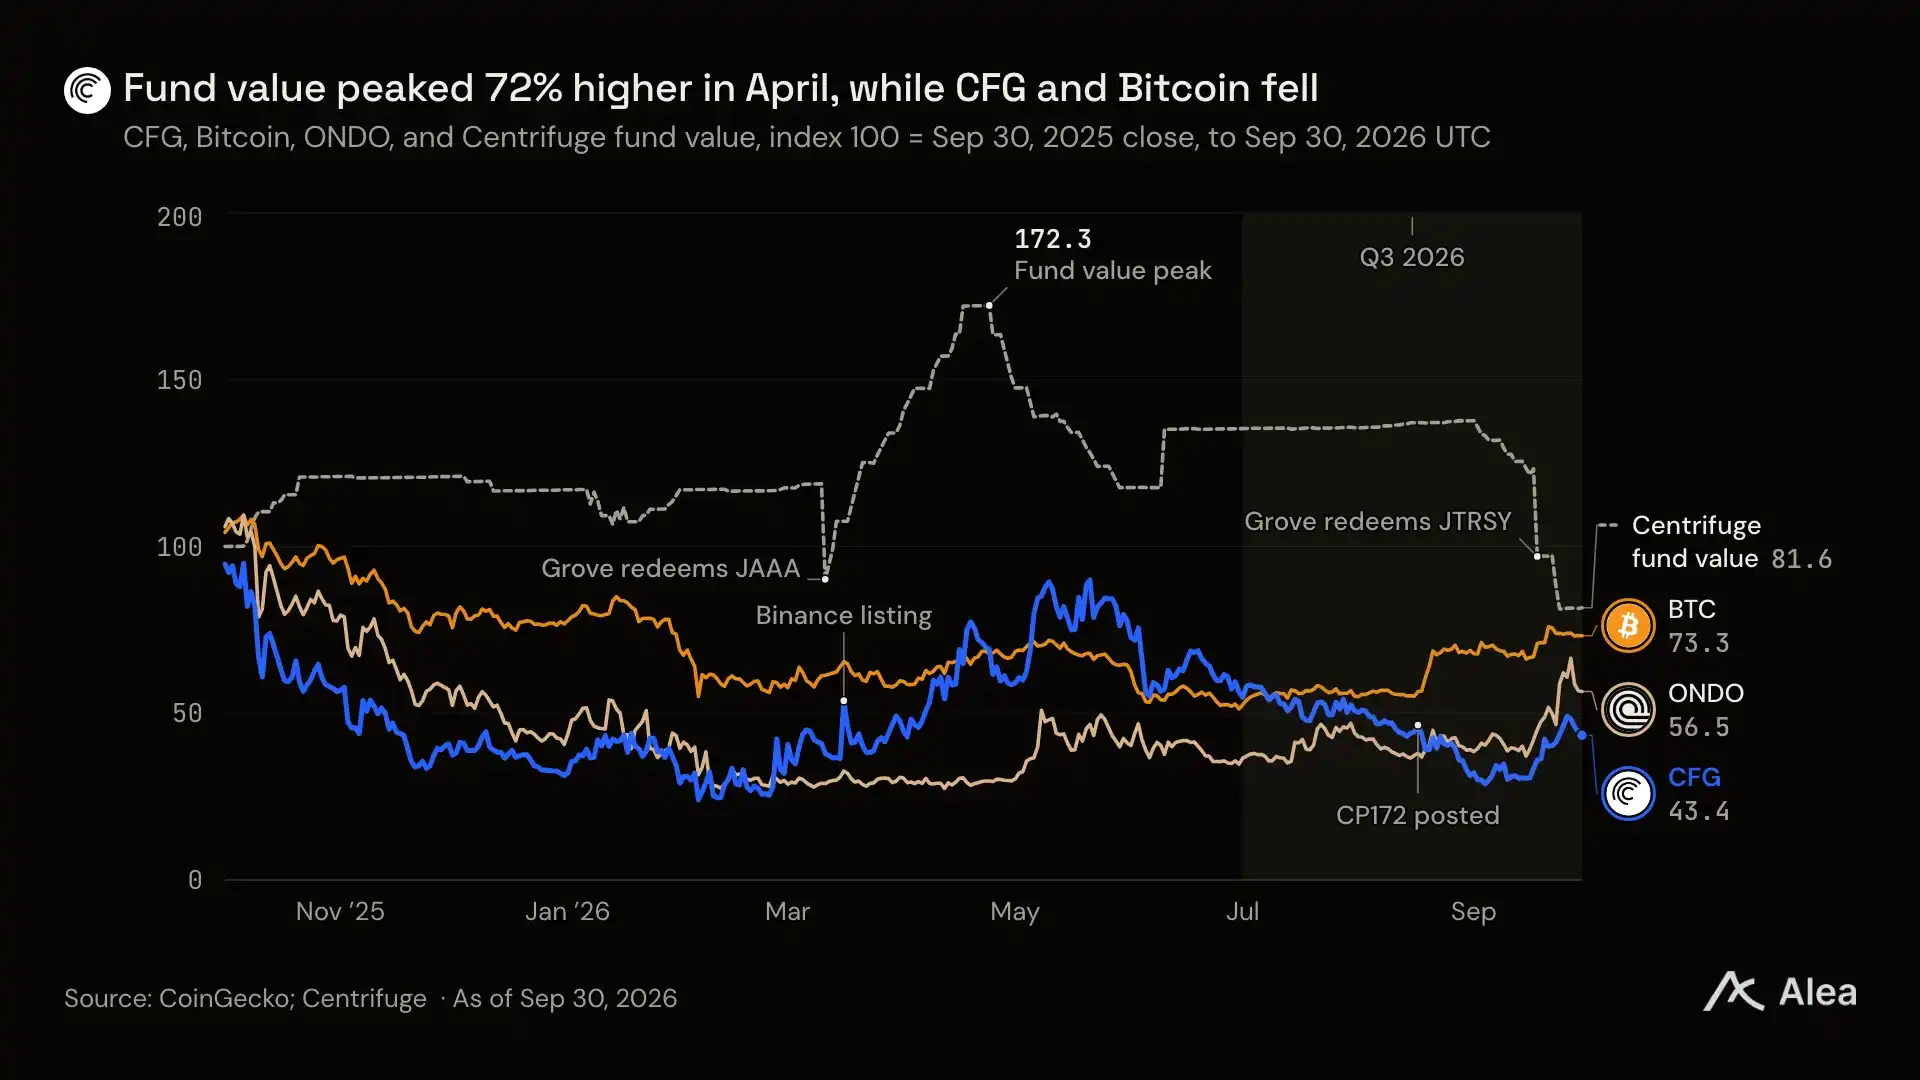
图:CFG 代币走势与 Centrifuge 真实基金资产规模、比特币及 ONDO 的走势严重脱钩对比
9 月 10 日结束的链上投票中,共有 7440 万枚 CFG 参与了表决,约占全网链上流通总量的十分之一,投票规模是此前最高纪录(1300 万枚)的五倍之多。
值得关注的是,在最终参与投票的 35 个钱包地址中,没有一个属于最大资方 Grove 的登记地址,且没有任何单个选民投出的票数能与 Grove 持有的 3780 万枚 CFG 相匹敌。
由于把代币存放在中心化交易所的普通持币人无法直接参与 Snapshot 链上治理投票,部分社区成员在治理论坛上呼吁为这部分群体开辟专属的转股绿色通道,并要求日后涉及改变 CFG 职能的重大决议必须交由全体持币人公投。
目前的方案向所有符合合规资质的持有者开放置换窗口,持币量低于 10 万枚 CFG 的中小散户将统一通过 CoinList 信托架构予以代持。
在 2025 年 11 月通过的 CP171 号历史提案中,持币者曾确立 CFG 为 Centrifuge 的“唯一价值捕获载体”,并将日常运营全面划归基金会管辖。而当下的 CP172 提案虽然保留了这唯一的价值捕获路线,但却激进地将价值承载主体由流通代币变更为公司的真实股票。
包括 Grove 联合创始人 Kevin Chan 以及骏利亨德森的 Nick Cherney 在内的基金会董事会成员,必须与基金会法定监管人一同最终核准签署这项重组计划。Eli 表示,团队将在接下来的数月内全力敲定具体的转股实操执行方案。
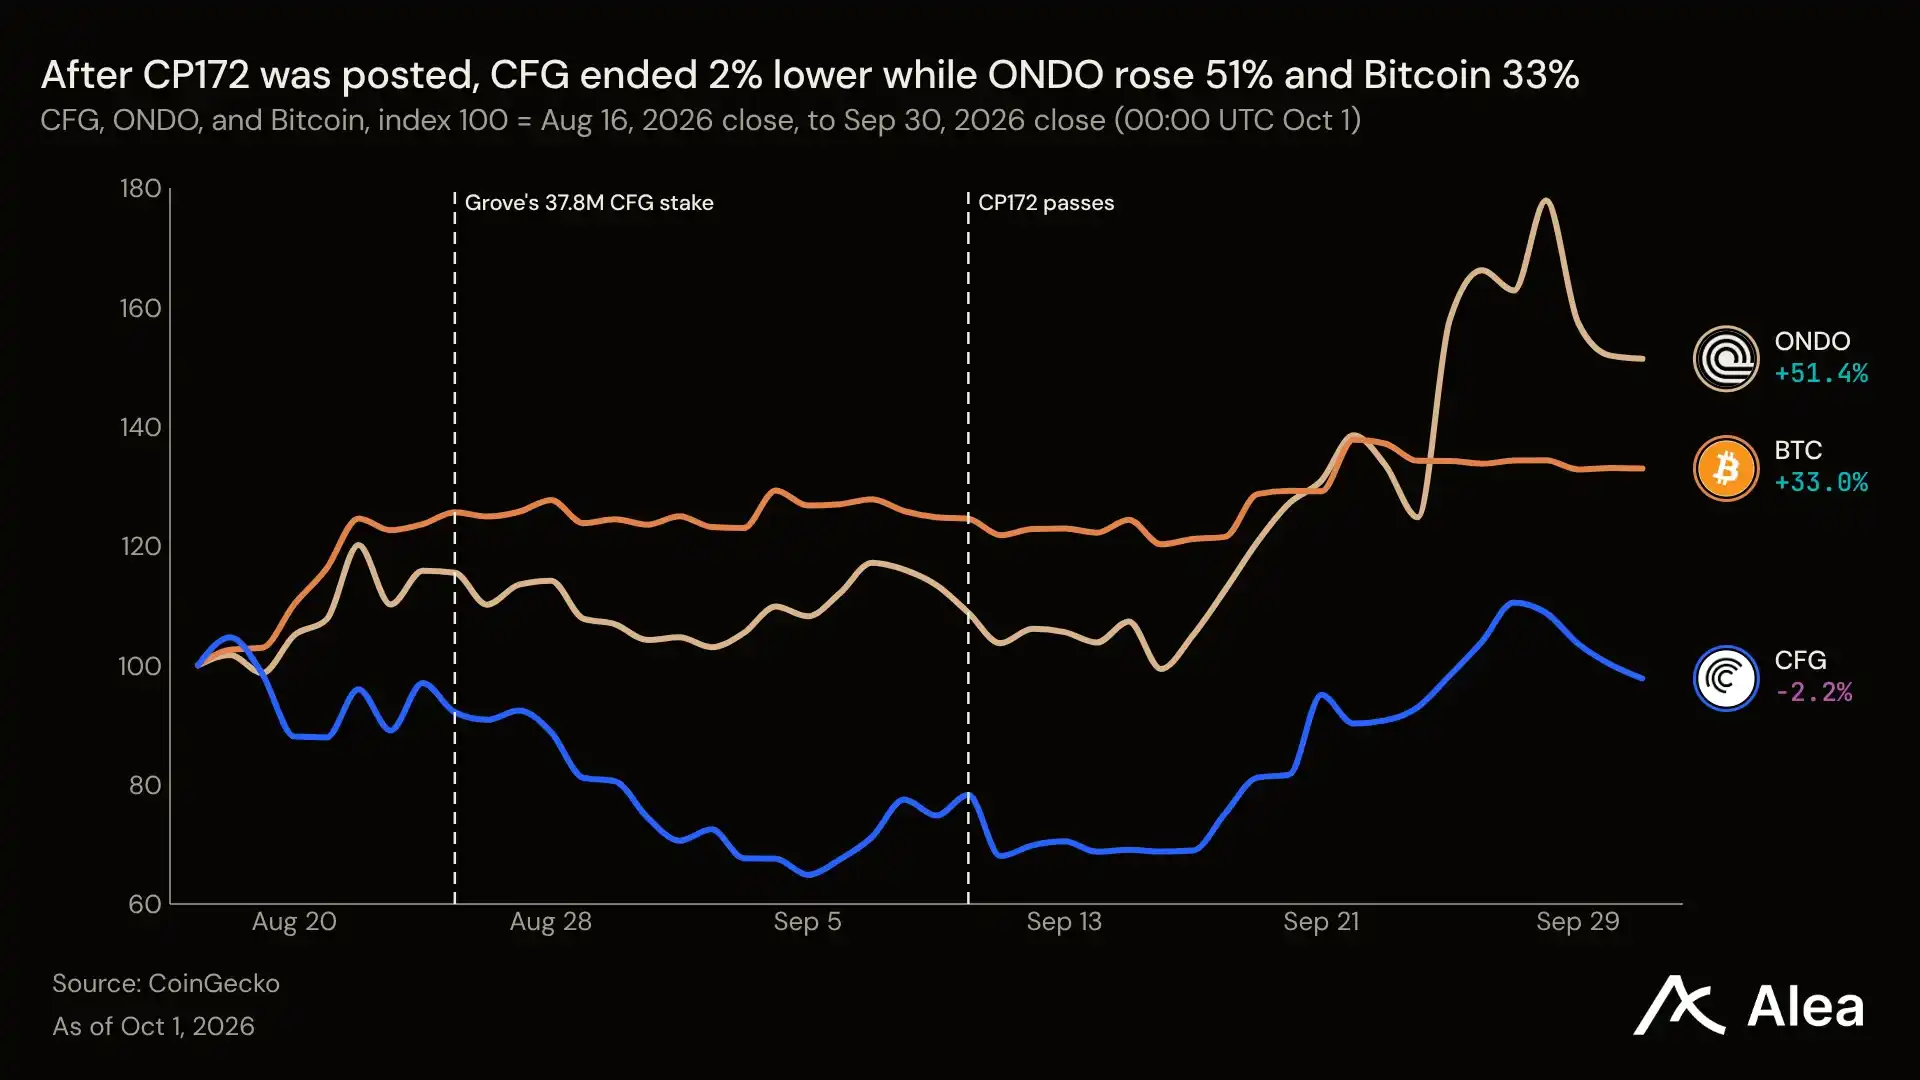
图:CP172 提案发布后六周内 CFG、ONDO 与比特币的相对表现与投票窗口轨迹
参与转股的持币人将获得 CFG 代币长期以来所严重缺失的真实经济权益,且所获股份级别与创始团队及既有早期风投机构持有的级别完全一致。一旦股权置换全流程顺利结束,CFG 原有每年 3% 的代币通胀增发将被永久彻底终止。
在费率层面,Anemoy 对 JTRSY 收取 0.25% 的年费,对 JAAA 收取 0.50% 的年费。在经历了 9 月份的巨额赎回潮后,按照第三季度末存续的基金规模估算,这一管理费总额每年约为 $360 万美元。不过,Centrifuge 能够从这些管理费中分润多少比例目前尚未对外公开披露。
按照同行横向估值比较基准,CFG 当时 $5690 万美元的完全稀释流通市值,对应 JTRSY 与 JAAA 累计 $9.02 亿美元的总管理规模,相当于每一美元资产管理规模仅被市场赋予了 6.3 美分的代币估值。这一资本化倍数仅仅略高于 Maple 的 SYRUP,却只有行业龙头 Ondo 估值比率的十分之一。
Centrifuge 目前没有任何代币回购规划,也不预期在短期内进行任何分红派息,管理层表示“每一美元资本都将全力投入到业务扩张之中”。
在转股要约期满关闭后,协议也将逐步停止为二级市场上的公共 CFG 代币提供任何做市流动性支持。团队之所以选择通过代币化股票形式落地,是为了“在未来保留更多的资本操作灵活性”,但管理层坦言,在完成置换后的一段相当可预见的时间内,这批股票在二级市场将保持极低的流动性。
法律包装的终极博弈:不同外壳筛选不同资金
免认证的 deRWA 票据能够触达任何一个非美国钱包,而需 KYC 的合规基金份额则沉淀着三家加密原生机构数以亿美元计的庞大真金白银。
接下来,CP172 将向满足资质的美国合格投资人敞开 Centrifuge 公司股权的大门,而与骏利亨德森合作的美国本土合规基金也计划在一年内正式问世。
与此同时,SEC 针对过户代理商链上监管新规的征求意见期将于 11 月 3 日正式截止。在 9 月下旬,Eli 透露 Centrifuge 旗下一只收益率比 HYB 更加丰厚的新基金,“将在接下来的一个月左右正式亮相”。
核心参考与重要索引
访谈与音频:Onchain, Honestly! 第 20 期,对话 Centrifuge:当法律成为产品战略的核心底座;播客深度笔记与精彩速递。
治理提案:CP172 号提案:代币向股权置换路径全面探索;CP172 官方常见问题解答(FAQ);CP172 Snapshot 链上投票最终记录;CP171 号历史提案:聚焦执行力、透明度与 CFG 价值捕获重组;CP162 号提案:通过 CNF 管理的费用流确立协议真实收入。
监管与法律:SEC 现代化过户代理商规则修订提案(Release 2026-81);美国联邦公报:过户代理商规则评论征集(截止日期:2026 年 11 月 3 日);SEC 针对代币化股票交易的五年期有条件豁免(Release 2026-90);SEC Regulation D 认可投资者认定标准;美国 1940 年《投资公司法》第 2(a)(51) 条合格购买者定义。
产品与生态数据:Centrifuge 官方去中心化应用及旗下代币化基金汇总页;deRWA 票据官方专题页;Centrifuge 链上数据索引器(持币地址与资产规模底层数据源);贝莱德(BlackRock)联合 Securitize 设立 BUIDL 代币化基金官方公告;骏利亨德森、SMT 与 Centrifuge 联合设立的忠诚度储备专属金库。
生态集成与借贷市场:Resolv primeUSD 通过 Aave Horizon 接入 JAAA;Grove 建立的 JTRSY 专属 Basin 赎回流动池;Euler 平台上的 deJAAA 抵押品借贷市场;Morpho 平台上的 deSPXA 抵押品借贷市场;RedStone Settle 针对 HYB 的当日即时退出通道;Symbiotic 针对 HYB、JAAA 及 JTRSY 设立的流动性通道。
DEX 与利率流动性路由:Venus 针对 JTRSY 及 JAAA 建立的流动性中心;Hydrex DEX 上的 deJAAA 与 deSPXA 流动性池;Base 链上去中心化交易所 deSPXA 交易市场;Stellar 链上 Spectra 针对 deJTRSY 的定期利率市场;Fission 针对 HYB、ACRDX、JAAA 与 JTRSY 的即时流动性路由;Centrifuge 2026 年一季度回顾及 CFG 现货挂牌进展。
关于 Alea Research:Alea Research 持续深耕加密协议的微观经济学分析与前沿建设者访谈。旗下产品涵盖:协议深度研报与经济蓝图解构(Deep Dives & Blueprints)、投资论点与催化剂分析(Theses & Memos)、跨协议横向对比(Benchmarks)、宏观市场周报(Weekly Pulse)、一站式协议数据室(Protocol Data Rooms)以及全网治理动向追踪(Governance Tracker)。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
