






AI云大厂股价剧烈分化,市场正在奖励克制、惩罚开支?
AI观察员热度: 3929
AI云厂商股价分化加剧,市场转向审视资本开支效率与现金流健康度:甲骨文因明确AI投资收口时间表(2027–2028年见顶、2028年下半年自由现金流转正)获市场青睐;谷歌因连续负自由现金流、AI投入未显回报而遭抛售;微软表现居中。资本开支不再自动等同增长,投资者更关注回报周期与财务可持续性。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
当地时间10月28日,甲骨文股价收盘大涨10.73%,盘中涨幅一度超过13%;另一边,10月29日截至发稿,谷歌母公司Alphabet盘前重挫逾10%。
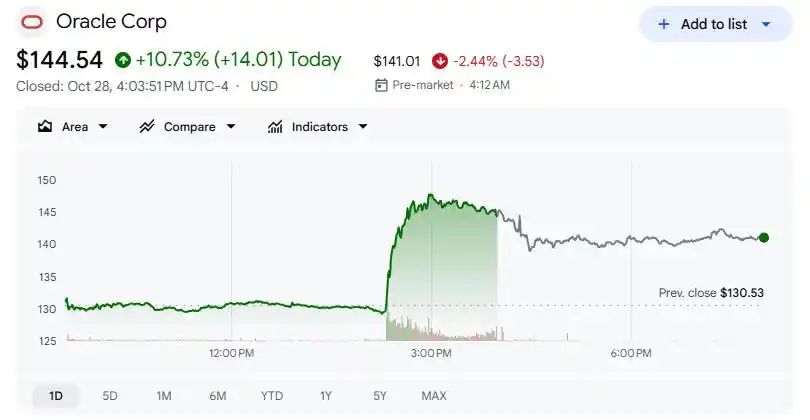

鲜明反差背后,巨额资本开支不再是增长的前瞻指标,市场正在对AI投资回报与资金压力加以重新审视。
这边遭到市场“用脚投票”的谷歌,第三财季营收和利润均不及预期,且自由现金流状况进一步恶化,连续两个季度录得负自由现金流,显示其AI巨额投资尚未产生足够回报以证明支出合理。
另一边,重新赢得市场青睐的甲骨文,则在试图为当前的AI高额投资划出一个相对明确的时间边界:资本开支何时见顶、现金流何时转正,以及何时能够减少对外部融资的依赖。
甲骨文表示,随着公司算力基建持续扩张,预计资本开支将在2027财年(本财年)至2028财年见顶,2029财年资本开支将下降。
公司首席财务官希拉里•马克森(Hilary Maxson)还透露,预计2028财年下半年起,甲骨文自由现金流将转为正值,2029财年将超过300亿美元。
在针对AI巨额投资引发忧虑的当下,这种表态意在安抚投资者。Emarketer分析师雅各布•伯恩(Jacob Bourne)表示:“甲骨文正试图向投资者证明,其大规模投入AI基础设施不是毫无章法行事,而是有一套明确的规划。这些预期很积极,也不能确保肯定能实现,但这些表态表明,甲骨文理解投资者的忧虑,并且为解决这些问题规划了一条比较乐观的路径。”
和微软、亚马逊、谷歌这些超级巨头比起来,甲骨文的收入基础显得较为薄弱,同时又高度依赖单一客户OpenAI。与OpenAI的合作为甲骨文带来了数千亿美元规模的云业务待履行合同,为了这些合同,甲骨文又不得不依赖债务融资和股票发行,来筹资建造数据中心等AI基建。
甲骨文周三指出,在自由现金流转正以前,供应商融资、客户提供硬件/支付预付款等方式,都能帮助公司减少前期现金支出需求。其预计,从2029财年起,甲骨文将不用再依赖外部融资支持增长,预计同期净债务与年度核心利润比率将降至3.5倍以下。
截至8月31日,甲骨文的应付票据及其他借款总额为1253.4亿美元,现金及现金等价物约为363.7亿美元。马克森表示,“我之前告诉过大家,在2027财年剩下的时间里,我们还要额外筹集最多200亿美元资金。现在我们宣布,这200亿美元中,债务融资和股权融资将各占一半,这也是完成本轮投资周期剩余部分所需的最后一笔融资。”
包括甲骨文和谷歌在内,当地时间10月28日当天,美股三家大型云厂都在资本开支和现金流上给出了新动向,但路径和市场反应各不相同。
相较于对比鲜明的谷歌和甲骨文,微软的表现和市场反应处于两者之间。公司一季度资本开支同比增长30%至452亿美元,低于分析师此前预期;同期自由现金流虽然同比下降27%,仍录得186.3亿美元。财报发布后,微软10月29日美股盘前股价涨超4%。
可以看到,经过了几年的AI高强度投资之后,市场不再一味奖励资本开支,巨头的财报数字迎来了更严格的审视。
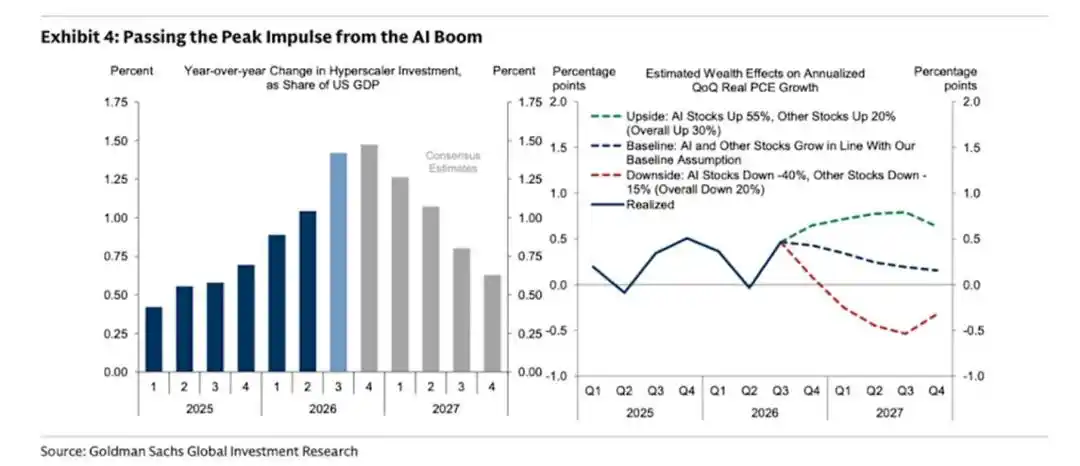
高盛首席经济学家Jan Hatzius更在本周警告,超大规模数据中心在AI领域的投资增长预计将在未来几周见顶。超大规模数据中心投资占美国GDP的同比变化预计将在2026年第四季度达到峰值,约为1.5%。
本文来自微信公众号“科创板日报”,作者:小K
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
