






Bitwise 报告:比特币或成未来十年表现最好的主流资产
深潮TechFlow热度: 4014
Bitwise报告预测比特币将成为未来十年表现最好的主流资产,2036年目标价160万美元,年化收益率34.3%,核心驱动因素包括机构持续配置、全球高债务与法币贬值催生的硬资产需求,以及比特币供给刚性;同时强调监管、技术(如量子计算)和宏观不确定性等长期风险。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Bitwise
编译:Luffy,Foresight News
10 月 28 日,加密投资机构 Bitwise 发布了了今年的比特币长期资本市场假设报告,将比特币 2036 年目标价上调至 160 万美元,对应年化预期收益率 34.3%。报告沿用去年估值模型,因价值存储、机构投资等可触达市场规模扩张上调目标。尽管过去一年比特币回撤超 50%,但机构逆势加仓、波动逐步收敛,比特币在价值存储市场占比持续提升。报告同时提示,该预测为情景推演,比特币仍存在监管、技术等多重风险。以下为报告内容的编辑整理(内容有所删减):
比特币经历了波动剧烈的一年。2025 年 10 月高点至 2026 年 6 月低点,最大回撤达到 53%。但该表现仍符合我们对比特币长期收益的预期;相较于历史周期超 80% 的平均最大回撤,本轮下跌幅度已经显著收窄。我们认为,这标志着比特币作为资产正在走向成熟。
抛开价格波动,过去一年比特币取得了稳步进展:监管环境不断完善,机构持续采用,全球价值存储类资产市场规模持续扩张。
我们预计,未来十年将是比特币的黄金时代,由三大因素共同驱动:
- 比特币持续成为机构配置资产,长期带来稳定的资金净流入;
- 主权债务高企背景下,机构投资者越来越需要硬资产用来对冲通胀与法币贬值风险;
- 比特币供给总量有限、供给弹性几乎为零。
综合以上因素,我们预测,比特币将成为未来十年表现最好的主流机构资产,2036 年价格将达到 160 万美元,十年复合年化增长率 34.3%。 相较于去年报告中 2035 年 130 万美元、年化 28.3% 的预测,本次预测有所上调。上调来源于比特币核心目标市场规模持续扩张,同时我们对比特币长期发展路径的信心进一步增强。
我们判断,比特币与股票、债券等其他大类资产将维持中低相关性。它依旧会保持高波动,但波动率会延续过去 15 年的下行趋势。 虽然随着投资者群体扩大,比特币传统 「四年减半周期」 的效应会逐步弱化,但它依旧属于周期性资产,仍然会出现大幅度回撤。
本报告预测比特币面临的最大长期风险是量子计算、AI 数学突破带来的技术颠覆,以及监管、政府政策层面风险。
宏观经济假设
比特币本质上是宏观驱动型资产,宏观条件对它的长期资本市场假设至关重要。
比特币常被视作 「数字黄金」,虽然它还有其他用途,未来支付场景也有望落地,但价值存储是它最核心的投资逻辑。
最重要的宏观变量集中在债务、财政赤字、法币贬值,以及美元全球储备货币地位的变化,这些直接决定机构对黄金类硬资产的需求。
我们认为宏观趋势的方向比较清晰:包括美国在内的主要国家债务规模将加速累积,债务负担持续压榨经济体。正如投资策略师 Lyn Alden 所说:「这趟列车已经停不下来。」
2026 年全球主权债券收益率大幅上行,预示趋势可能临近临界点。在缺乏政治支持的强力紧缩政策前提下,许多西方民主国家已经走到很难回头的境地:高债务带来利息负担,形成难以挣脱的债务飞轮。
未来十年,面对沉重债务压力,各国政府大概率会选择让本币贬值。传奇对冲基金投资人达利欧在 2025 年 6 月写到:「当国家债务高企时,政策制定者倾向于降息、让债务计价货币贬值。押注这个趋势会是有利选择。」
在这样的环境中,比特币这类硬资产会成为投资组合的重要组成部分。
美国债务快速膨胀
今年是美国建国 250 周年,但财政现实并不乐观。关于美国债务,有五个触目惊心的事实:
- 1776‑1976 的两百年间,美国累计债务 6500 亿美元;如今联邦债务达到 40.2 万亿美元。
- 美国一半的联邦债务,是过去十年累积出来的。
- 平摊到每个美国公民,人均债务超过 12.7 万美元。
- 联邦债务规模达到 GDP 的 121%。
- 每年债务利息支出 1.1 万亿美元,是美国联邦预算的第三大支出项。如果按照当前市场利率全部再融资,年利息将接近 1.5 万亿美元。
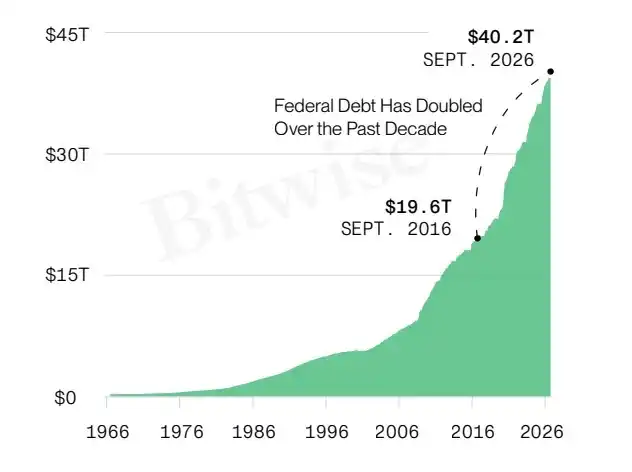
美国联邦债务总额,1966‑2026,2016 年 19.6 万亿,2026 年 9 月 40.2 万亿,过去十年债务规模翻倍。 数据来源:美国财政部,统计区间 1966‑01‑01 至 2026‑09‑30
情况还在继续恶化
2026 财年(截至 9 月)美国财政赤字达到 2 万亿美元,同比增加 2180 亿美元,比国会预算办公室 2 月预测高出 1400 亿美元。本届政府竞选承诺包含削减财政开支,但现实并未兑现。
2025 年初特朗普成立政府效率部(DOGE),目标削减 2 万亿政府开支,但不到一年便悄然收尾,最终仅完成 2150 亿削减,只达到目标的 10%。
2026 财年美国政府总支出创下 7.4 万亿美元新高,财政赤字占 GDP 比重 6.2%。这一切发生在经济增长强劲阶段;如果经济陷入衰退,赤字规模会更加恐怖。
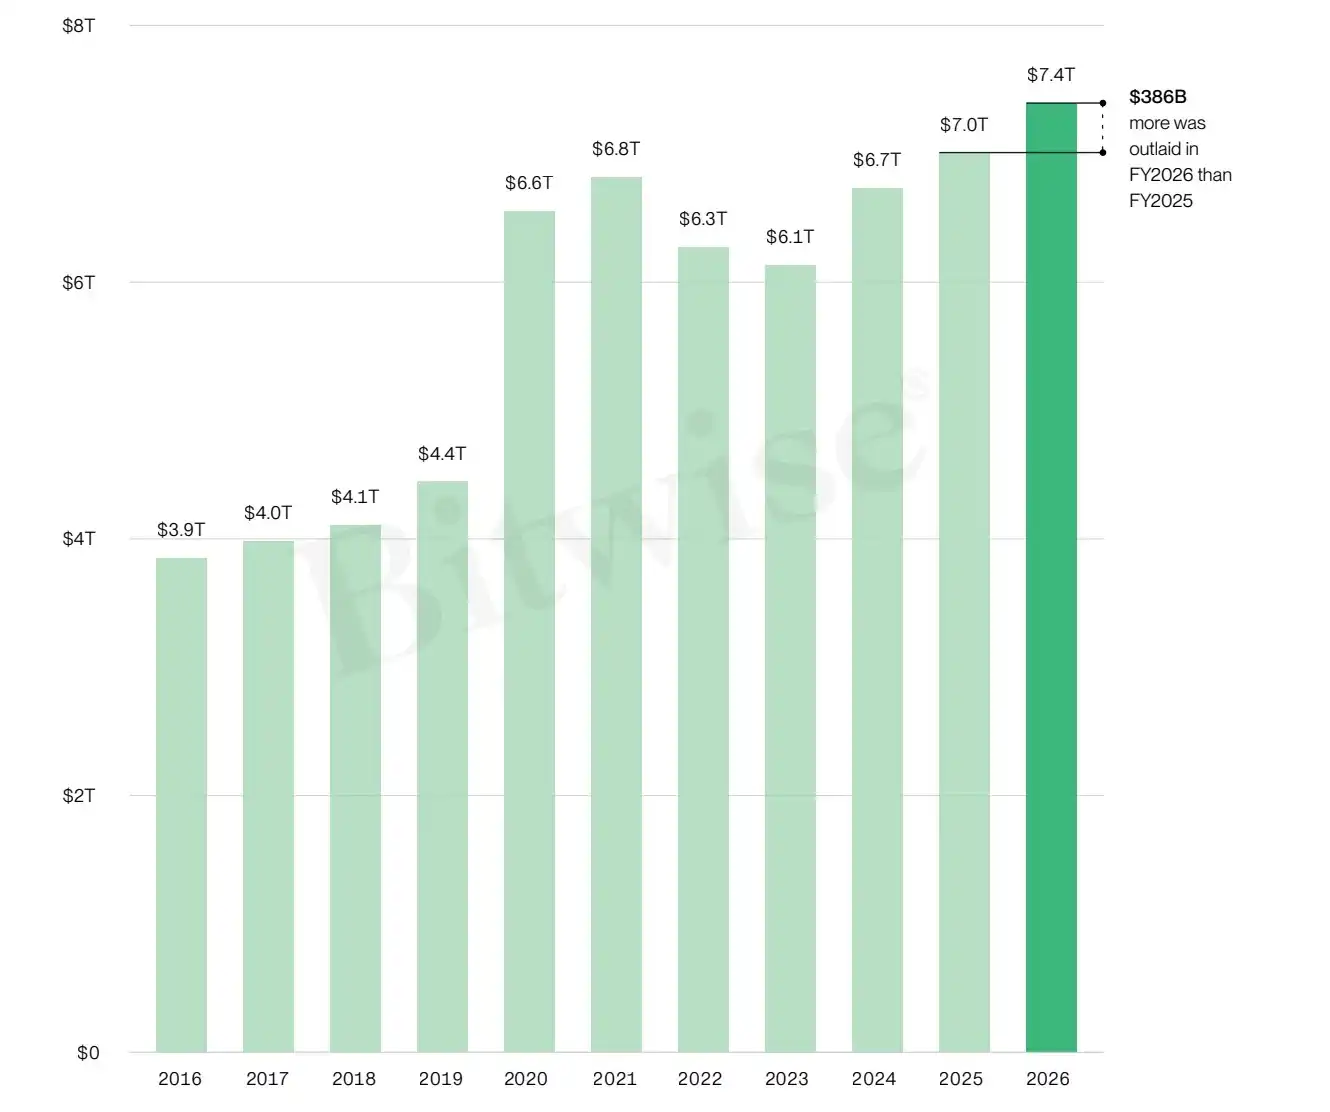
美国历年财政总支出,2016‑2026 财年,2026 财年 7.4 万亿美元,较上一年增加 3860 亿美元。 注:美国财年为每年 10 月 1 日至次年 9 月 30 日。数据截至 2026‑09‑30,来源美国财政部。
并非只有美国
高债务负担是全球现象,拥有完善社会福利体系的发达经济体债务持续走高。下表为 G10 国家总债务、债务 / GDP、年度赤字、10 年期国债收益率及同比变动。
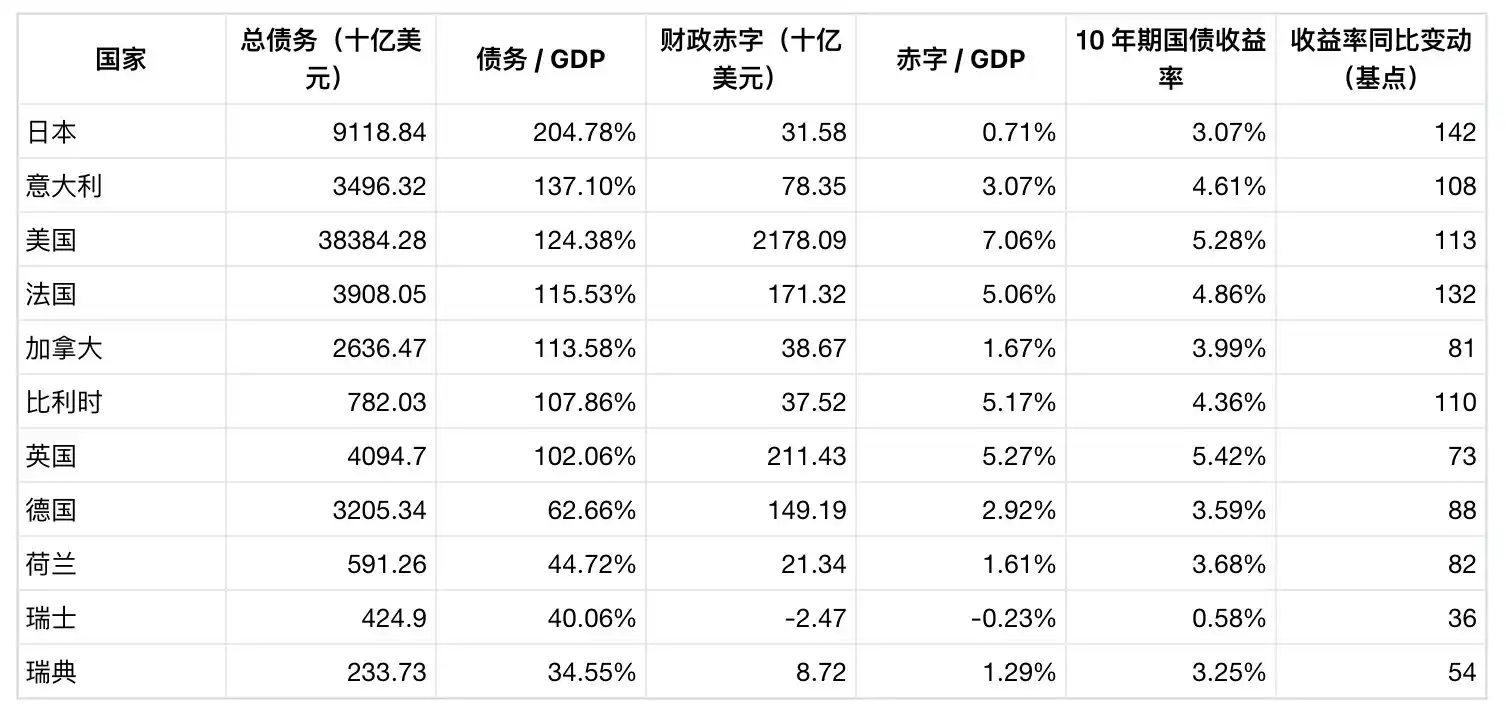
本表为 IMF2025 年末统计,包含联邦、州、地方政府,并剔除政府内部持有债务;日本为 IMF 估算值。
硬资产需求抬升
投资者已经察觉到宏观变化,越来越多地配置硬资产作为避险。自 2020 年以来,比特币和黄金是全球表现最好的大类资产。
硬资产走强,并不需要恶性通胀这类极端场景,仅仅延续后疫情时代的宏观环境就足够。市场已经主动调整组合,增配硬资产。本报告模型仅假设现有趋势延续,没有预设恶性通胀。
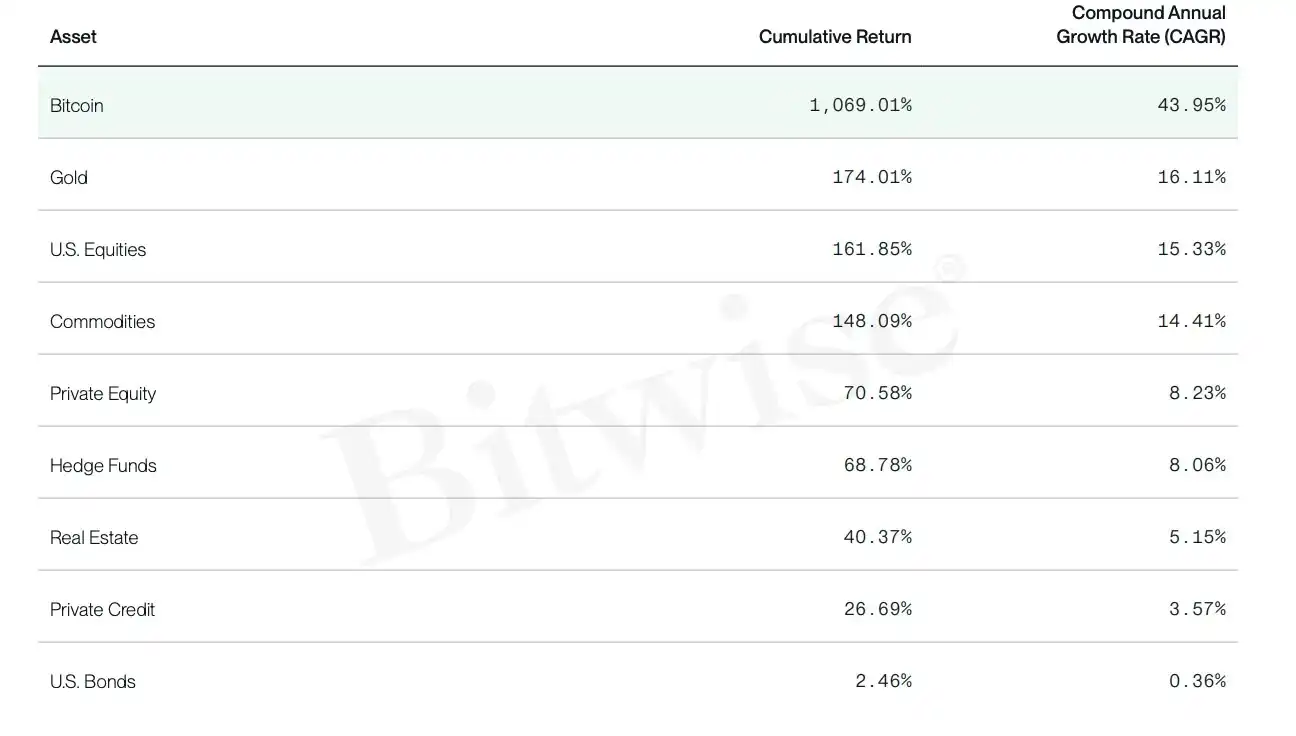
2020‑01‑01 至 2026‑09‑30 大类资产累计收益与年化回报。数据源:彭博、PivotalPath
储备资产、央行购金,全球货币秩序变迁
另一个关键宏观趋势是美元全球主导储备货币地位正在削弱。体现在全球央行外汇储备美元占比持续下行,多国央行增持黄金。

全球外汇储备美元占比,1999 年 71.0%,2026 年 6 月 56.7%,累计下降 14.3 个百分点;数据来源 IMF,截至 2026‑06‑30
2025 年全球央行黄金净购买量达到 960 亿美元,创历史新高,规模是十年前四倍,较 2024 年上涨 14%,而且节奏还在加快。
与此同时,包括美国在内十多个国家已经配置比特币储备。过去一年主权层面接受比特币的进展虽慢,但实实在在在发生:
- 2025 年 11 月,捷克央行成为欧洲首个购入比特币的央行,配置 100 万美元。2026 年 4 月行长公开表示:内部研究显示,在其 1800 亿的总组合中配置 1% 比特币,可以在不增加风险前提下抬升整体预期收益,称比特币是 「未来资产」。
- 2025 年 10 月,卢森堡主权财富基金成为欧元区首个配置比特币 ETF 的主权基金,配置比例 1%。
- 德意志银行发布报告提出,黄金与比特币都会成为 2030 年央行资产负债表的组成部分。
以上虽然都是小规模进展,但代表比特币正在逐步进入央行储备资产的正常讨论,和五年前财富机构接纳比特币的过程非常相似。
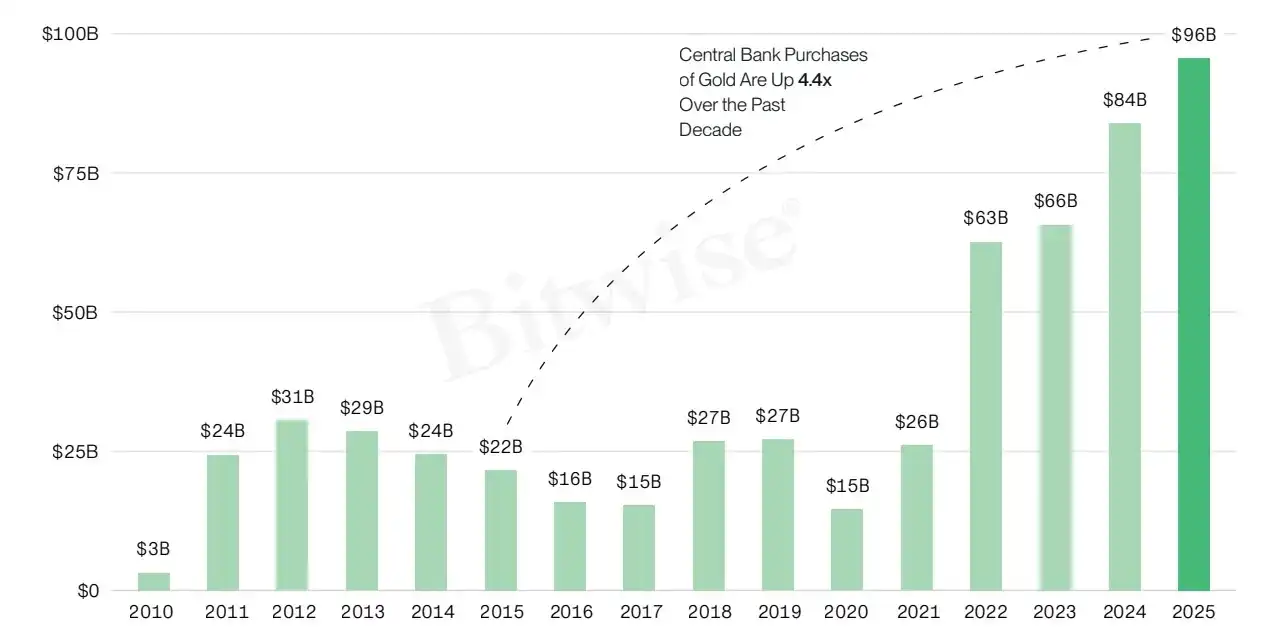
全球央行年度黄金净购买量(十亿美元),2010‑2025,2025 年 960 亿,十年增长 4.4 倍。 来源:世界黄金协会、彭博,截至 2025‑12‑31。
监管环境假设
全球加密监管环境持续向好。2024 美国大选之后,反加密的政府下台,SEC、OCC、CFTC、财政部领导层发生更迭。过去一年监管机构出台多项友好政策,增强制度保障,方便机构配置加密资产。
这一趋势不限于美国,中东、中国香港、英国等地都出现积极进展。美国几乎所有大型金融机构均已布局加密相关业务。贝莱德、摩根大通、摩根士丹利深度参与,加上大量企业与数千万美国民众参与,政策很难再彻底逆转。
但 2026 年监管也并非一帆风顺。备受期待的《Clarity Act》加密法案未能在国会推进,主要因为民主党对法案伦理条款存在顾虑。该法案受挫说明,未来监管风险依然客观存在。
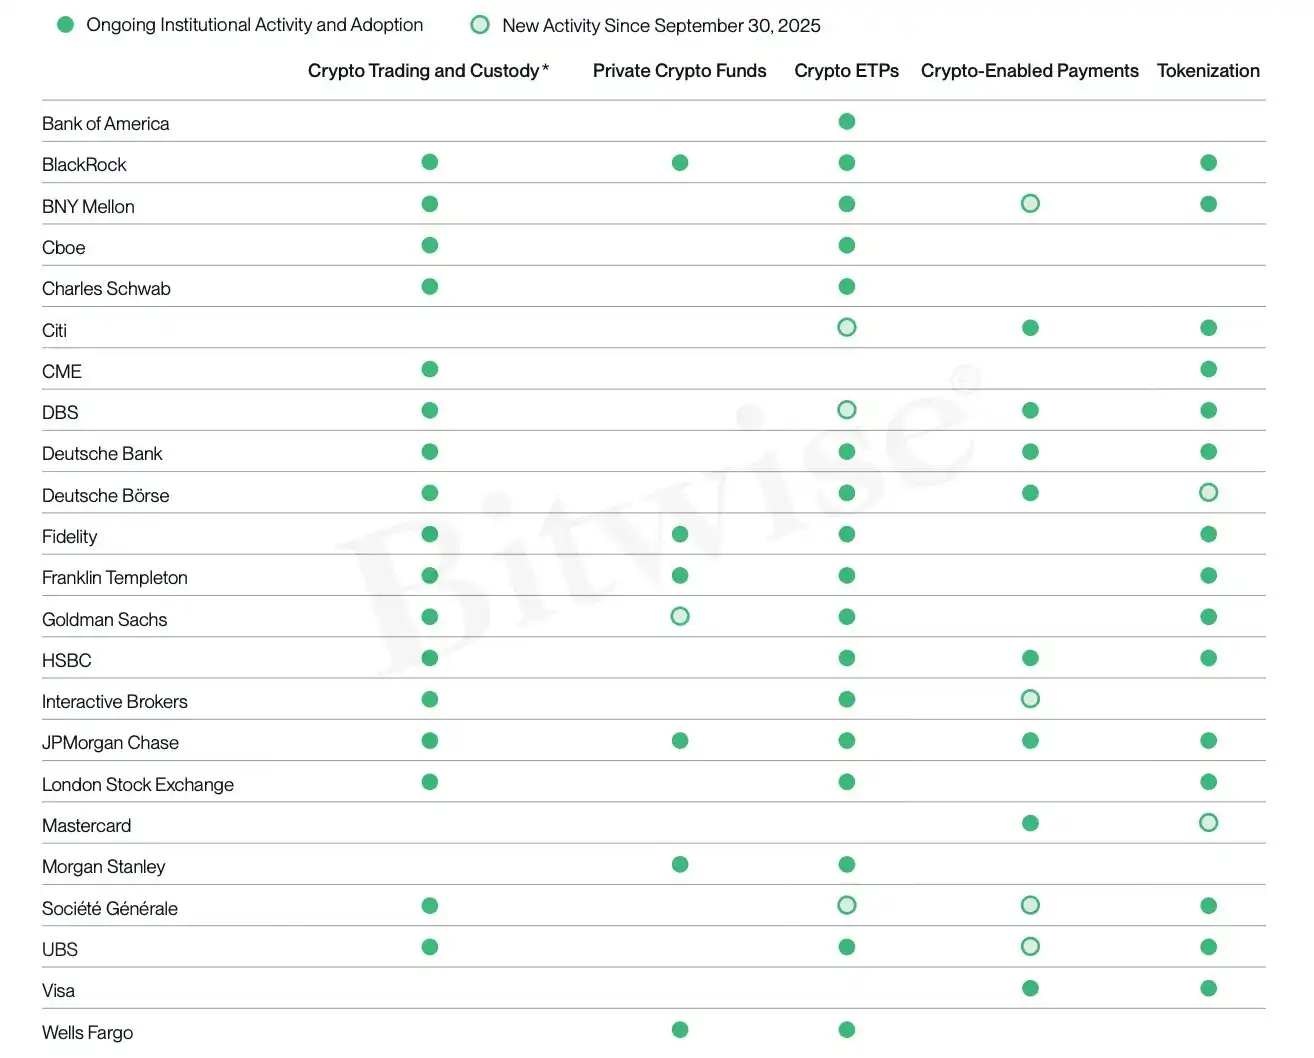
全球大型机构加密业务布局,包括美银、贝莱德、纽约梅隆银行、嘉信、花旗、CME、德意志银行、德意志交易所、富达、摩根大通、高盛、汇丰、瑞银、Visa、万事达等。 数据来源企业公告与演示材料,截至 2026‑09‑30。
比特币资本市场假设
收益假设
我们认为,未来十年比特币将是全球表现最好的大类资产,复合年化增长率 34.3%。有三大核心驱动力:
1)机构需求
比特币是少有的由散户先行主导的资产。私募股权、私人信贷等传统资产,最早由机构接纳,之后散户参与;比特币恰恰相反。
比特币总共 2100 万枚,已经有 96% 流通,大多掌握在散户手中;而绝大多数机构当前配置为 0。
波士顿咨询数据,全球机构管理资产规模约 147 万亿美元。我们预测未来十年机构会将投资组合的 1‑5% 配置比特币,对应 1.5 万亿‑7.4 万亿美元的潜在买盘。而比特币每年新增产出仅约 140 亿美元,新增供给与潜在需求之间存在巨大缺口,缺口将由价格上涨来平衡。
机构流入已经发生。美国比特币现货 ETP 上线不到三年,管理规模达到 1080 亿美元,大量资金来自机构。我们预计 2027 年之后流入加速。2026 年多家头部财富管理平台已经上线比特币现货 ETF 产品,会进一步助推资金流入。
2)供给高度有限且无弹性
比特币总量上限 2100 万枚,已经流通 2010 万枚(占 95.7%)。年通胀率仅 0.8%;2028 年减半后降至 0.4%,2032 年降至 0.2%。作为对比,黄金年新增供给通胀约 2%。
关键特征是供给完全无弹性。无论需求多高、价格涨到多少,都不会产出更多比特币。黄金、原油等大宗商品做不到这点。巨大机构需求叠加刚性供给,构成看多比特币的底层经济学逻辑。
3)法币贬值担忧持续抬升
全球债务、财政赤字、货币贬值的担忧越来越普遍,市场在寻找对冲法币风险的硬资产。 传奇投资人 Paul Tudor Jones 在《大货币通胀》一文中提出:要配置一篮子硬资产,「如果必须选一个押注,我会选比特币」。
美国联邦债务五年增加 11.7 万亿,达到 40.2 万亿;每年利息支出 1.1 万亿,联邦预算第三大支出项。
机构需求、刚性供给、法币贬值担忧三者共振,比特币将双重受益:一是抢夺价值存储市场份额,二是整个价值存储市场本身的规模扩张。
估值模型
比特币估值模型尚在发展中,学界没有统一标准。Bitwise 采用可触达总市场 (TAM) 模型:估算比特币可切入各个市场未来规模,再预估渗透率,结合比特币固定总供给推算价格。
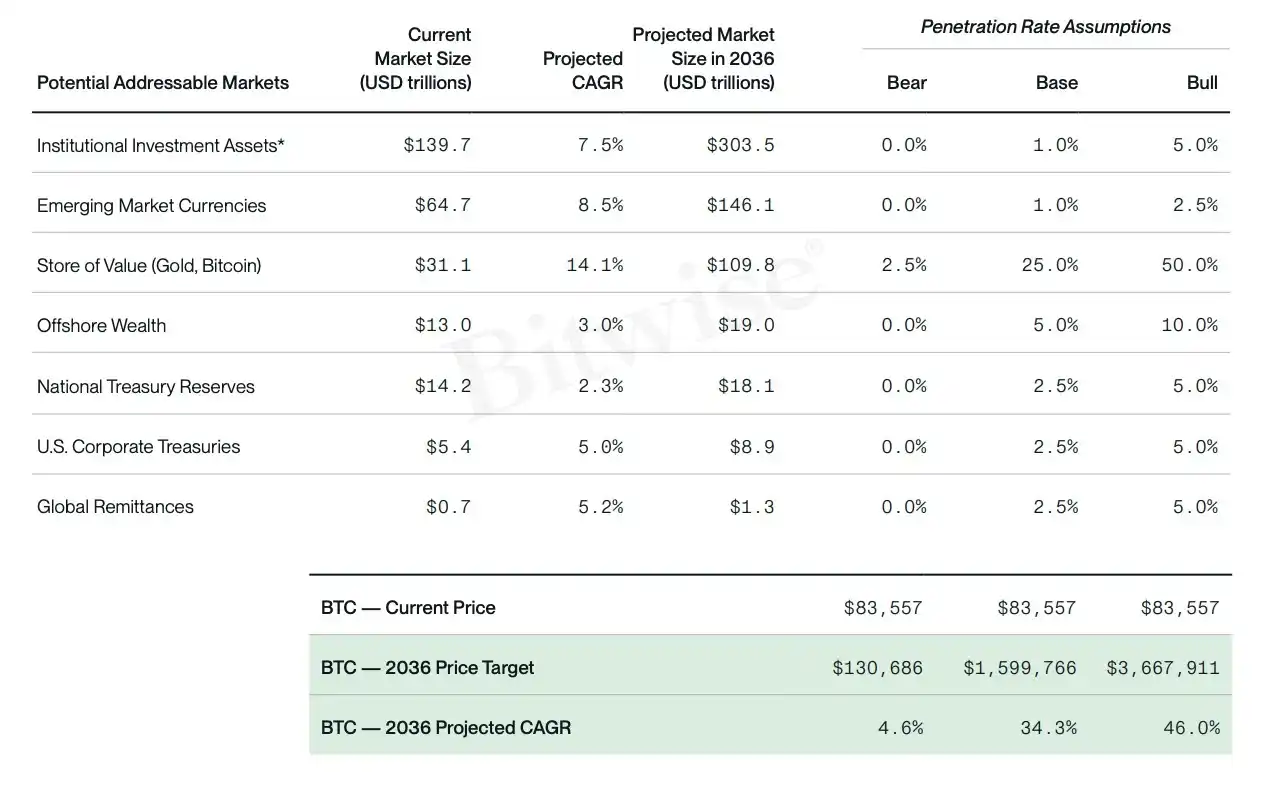
Bitwise 比特币估值框架,分悲观、基准、乐观三种情景
我们得出的结果是:
- 悲观情景:2036 年 130686 美元,年化 4.6%
- 基准情景:2036 年 1599766 美元(约 160 万美元),年化 34.3%
- 乐观情景:2036 年 3667911 美元,年化 46.0%
其中,我们认为基准情景最有可能。对比其他机构预测:联博预测 2033 年破 100 万美元;渣打银行预测 2030 年突破 50 万;方舟投资乐观情景 2030 年约 120 万;Michael Saylor 的 Strategy 预测 2046 年 2100 万。
相关性假设
过去十年,比特币与绝大多数大类资产相关性维持低位。
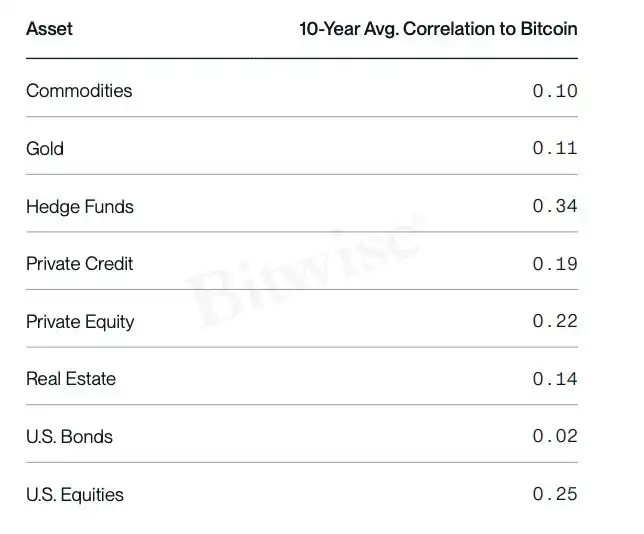
比特币与其他资产十年平均滚动相关性
市场媒体经常把比特币描述为高贝塔风险资产,和股市高度绑定。实际历史上比特币对美股 90 日滚动相关性几乎从未超过 0.5,达不到 「高度相关(>0.75)」。媒体的印象来自熊市暴跌阶段的短期联动。
但近几年比特币和美股相关性缓慢抬升,属于资产走向成熟的自然现象:更多传统投资者参与,相关性会小幅上行。
比特币和美债长期相关性接近 0,绝大多数时间‑0.25 至 0.25 之间,对于组合分散化意义重大。 原因在于:
一次性结构性转变:比特币从小众资产走向主流另类资产,数百万投资者第一次配置比特币,带来不对称资金流入,和成熟资产双向资金流动不一样。该效应未来会减弱,但仍会发挥作用。
驱动因子不同:股票债券主要受经济增长、税率、地缘、技术进步驱动;比特币额外受采用率、监管、法币贬值担忧影响。驱动逻辑差异带来收益走势分化。
另一方面,比特币与黄金相关性持续走高,2026‑09‑11 达到历史新高 0.58;随着比特币价值存储叙事普及,该趋势会延续深化。
波动率假设
过去十年比特币波动率持续下行,波动率的波动幅度同样在收窄,代表资产风险在降低、投资者群体更加多元化。最近一轮周期高点回撤 53%,对比历史 80% 以上的回撤,进一步印证该趋势。
我们判断波动率下行速度会相比历史减半,因为监管、托管、流动性等重大风险已经很大程度被定价。模型取当前波动率和 2036 预期波动率的中点 27.8% 作为十年整体假设;现实中前期波动率更高,后期随着资产成熟进一步回落。
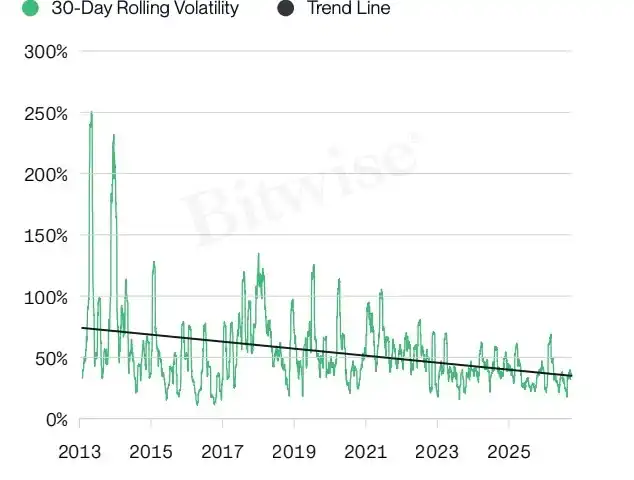
2013‑2025 年,比特币 30 日滚动波动率 ,整体向下趋势
四年减半周期假设
比特币历史呈现四年周期特征:三年大涨,随后一年大幅回调。从日历看 2025 年似乎打破周期,全年回报‑6%。但从价格轨迹看,周期逻辑依旧成立:2025‑10‑06 最高 126080 美元,大涨 696% 之后,到 2026‑06‑30 最低 58717 美元,回撤 53.4%。
这是历史上回撤幅度最浅的一轮熊市,如果低点确认,将是比特币走向机构化资产非常重要的信号。
推动四年周期的基本面力量正在弱化,但 「四年周期」 已经深深植入投资者心理。我们判断:周期效应会减弱,但不会完全消失。
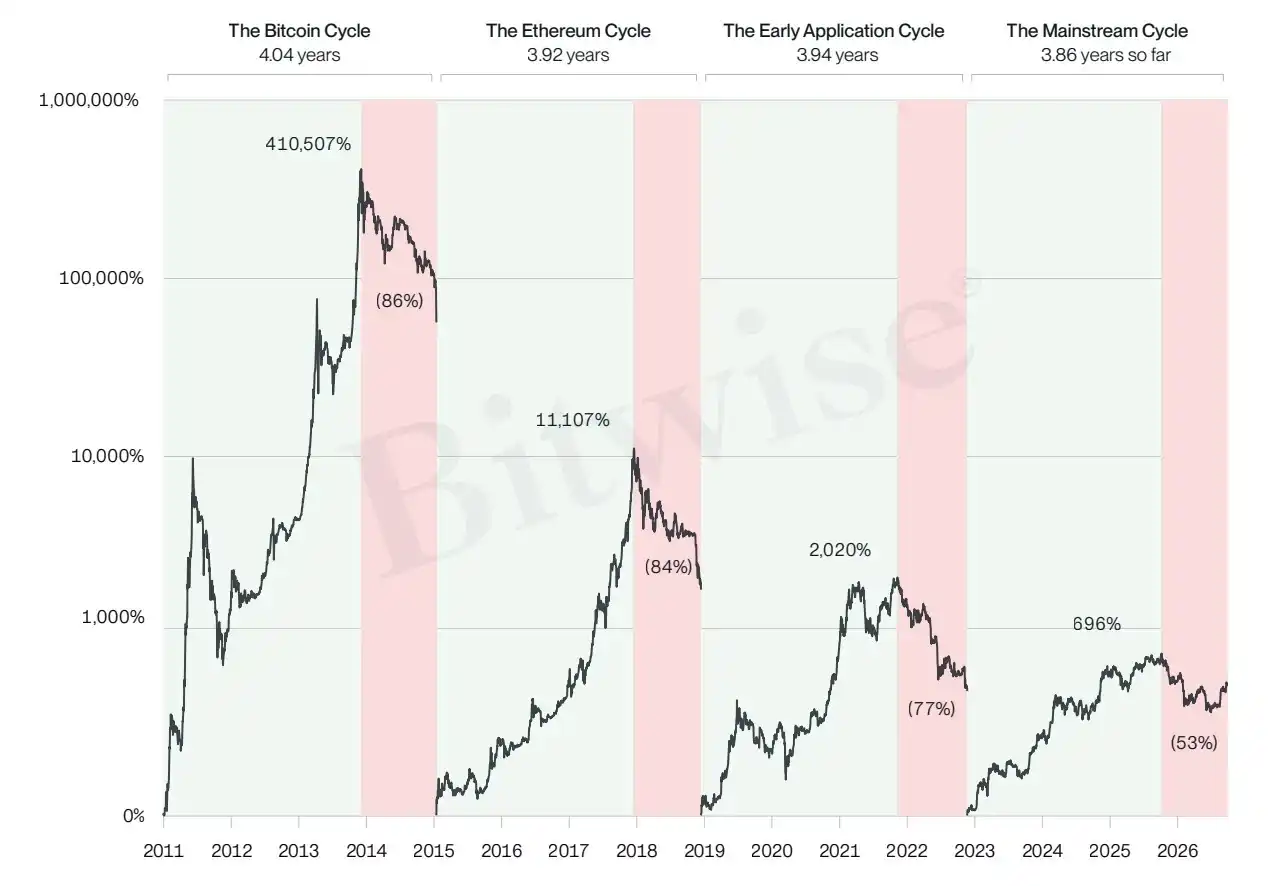
比特币各轮牛熊周期收益对数图,各轮最大回撤:86%、84%、77%、本轮 53%。
比特币与传统资产:长期资本市场假设对比
Bitwise 综合摩根大通、PGIM、贝莱德、先锋四家机构最新资本市场假设,整理大类资产十年预期,作为对比基准。
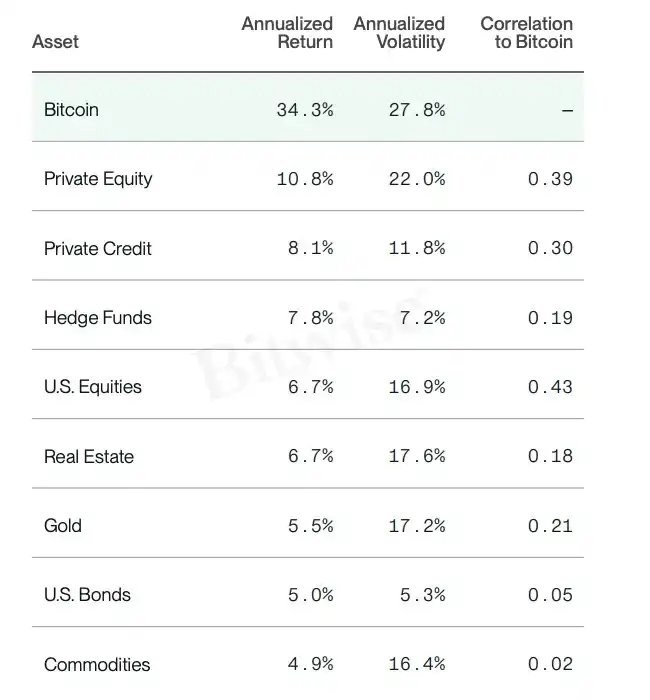
未来十年各大资产预测(2026‑2036)
风险与注意事项
比特币历史较短,波动率高,监管环境持续变化,机构采用尚处早期,底层技术诞生于 2008‑2009。以上全部因素,让长期预测天然具备巨大不确定性。主要风险:
- 历史样本有限。比特币 2010 年才大规模公开交易,机构产品 2014 年起步,现货 ETP 直到 2024 年上线。可供回测的数据不多。未来宏观环境、监管、市场结构都可能发生巨变,历史表现不一定可以复制。
- 监管与立法风险。全球加密相关法规尚不成熟,随时可能出现重大转向,利好或利空都有可能。现在友好的监管环境,未来不一定延续。
- 机构、企业、主权采用属于新趋势。比特币最早散户主导,机构、政府入局是较新现象,不能保证趋势持续。
- 技术与量子计算风险。比特币依赖底层代码,需要持续迭代。量子计算、AI 加速的数学突破,会带来密码学层面威胁。未来比特币可能需要重大升级,切换抗量子密码;升级过程本身存在不确定性。即使协议完成升级,用户钱包如果不迁移到抗量子地址,资产依旧面临风险。社区已经开展相关工作,但仍有大量待解决问题。AI 的发展会加速密码突破的风险。
除此之外,宏观环境、交易机制、自托管安全等同样存在风险。本报告只列举关键不确定性,不代表穷尽全部风险。
总结
短短 17 年间,比特币从边缘小众投资,成长为 1.7 万亿美元资产,被全球顶级机构研究与配置。随着机构越来越多地把比特币纳入组合,高质量的预测与假设变得尤为重要。
本报告给出我们的核心长期判断:
- 34.3% 预期年化回报:未来十年比特币或将成为全球表现最好的主流大类资产。
- 波动率下行但依旧最高:波动率较历史降低,但仍是波动最大的主流资产。
- 组合分散价值:和绝大多数资产维持中低相关性,与黄金相关性提升,适合机构投资组合做分散配置。
- 机构资金流入 1.5 万亿‑7.4 万亿美元:机构配置 1‑5% 的组合占比,带来巨量买盘。
- 价值存储需求扩张:政府债务、财政扩张、货币超发持续压制法币购买力,抬升黄金、比特币等硬资产需求。
- 监管具备惯性:华尔街和普通市场广泛接纳加密,现有监管利好政策很难被完全推翻。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
