






美股收盘,链上英伟达却还在交易:流动性缩水 33%,看似遍地的套利机会为何赚不到钱?
深潮TechFlow热度: 3965
文章分析代币化美股(如英伟达、特斯拉)在链上市场的运行机制,指出其虽提供24/7交易便利,但在美股休市时段流动性骤降(最高缩水33%),导致价差扩大、套利失效;不同发行商与交易所间存在显著溢价/折价及执行滑点,实际套利收益常被摩擦成本完全抵消。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Cooper Duschang(Coin Metrics)
编译:深潮 TechFlow
深潮导读:随着实物资产(RWA)代币化浪潮的加速推进,以英伟达、特斯拉为代表的代币化美股正在成为全球非美投资者获取美股敞口的核心入口,总市值已迅速越过 $30 亿大关。然而,与传统美股交易所严格受限的开盘时间不同,链上市场 24/7 全天候运转,从而催生了独特的「盘后」与「隔夜」定价动态。
Coin Metrics 通过深度链上与订单簿高频数据揭示,代币化股票在传统休市时段往往伴随着高达 19% 至 33% 的订单簿深度骤降。这种流动性真空不仅放大了日间溢价,还导致同一标的在不同交易所与发行商之间出现显著点差。本篇研报全景拆解了代币化美股与底层标的的领先滞后效应、执行滑点以及套利摩擦,全面展现了链上资本市场的底层演进。
在 10 月 27 日至 11 月 2 日期间,各大交易所的代币化美股现货市场成交量突破了 $20 亿。随着市场对链上美股敞口需求的持续扩张,托管机构不断增持底层股票并发行更多代币化份额,推动代币化美股的总市值一举跃升至 $30 亿以上。
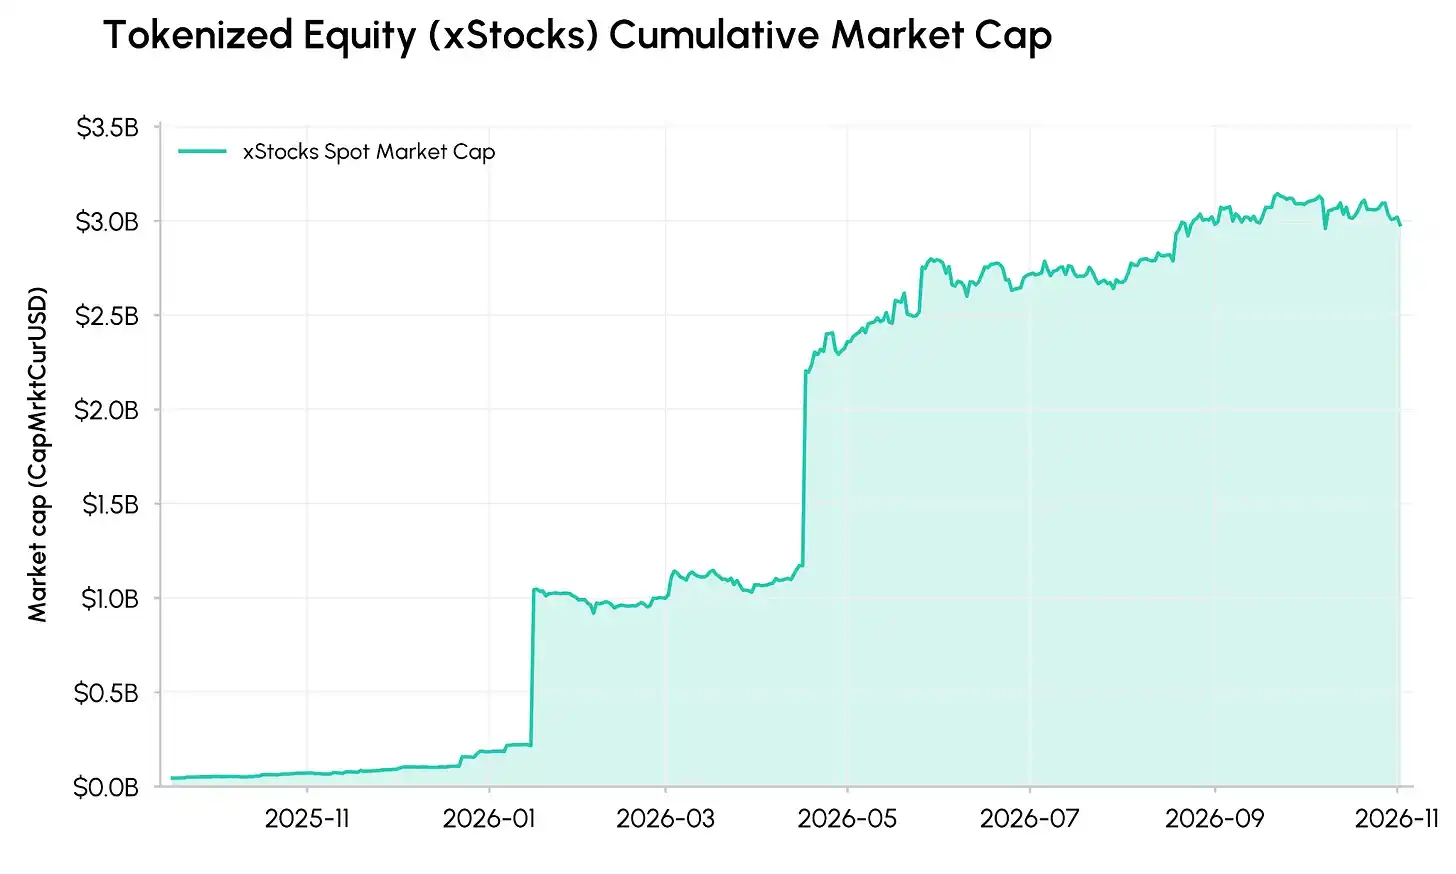
图:代币化美股市值与各大发行商增长走势
尽管代币化股票的总市值保持稳步攀升并达到约 $30 亿水平,但相比其永续合约衍生品,代币化股票的现货交易量依然相对有限。
在过去一周内,仅 Hyperliquid 平台上的美股指数与单股永续合约就创造了约 $123 亿的成交量,相当于代币化美股现货全市场 $20 亿成交量的 6 倍之多。
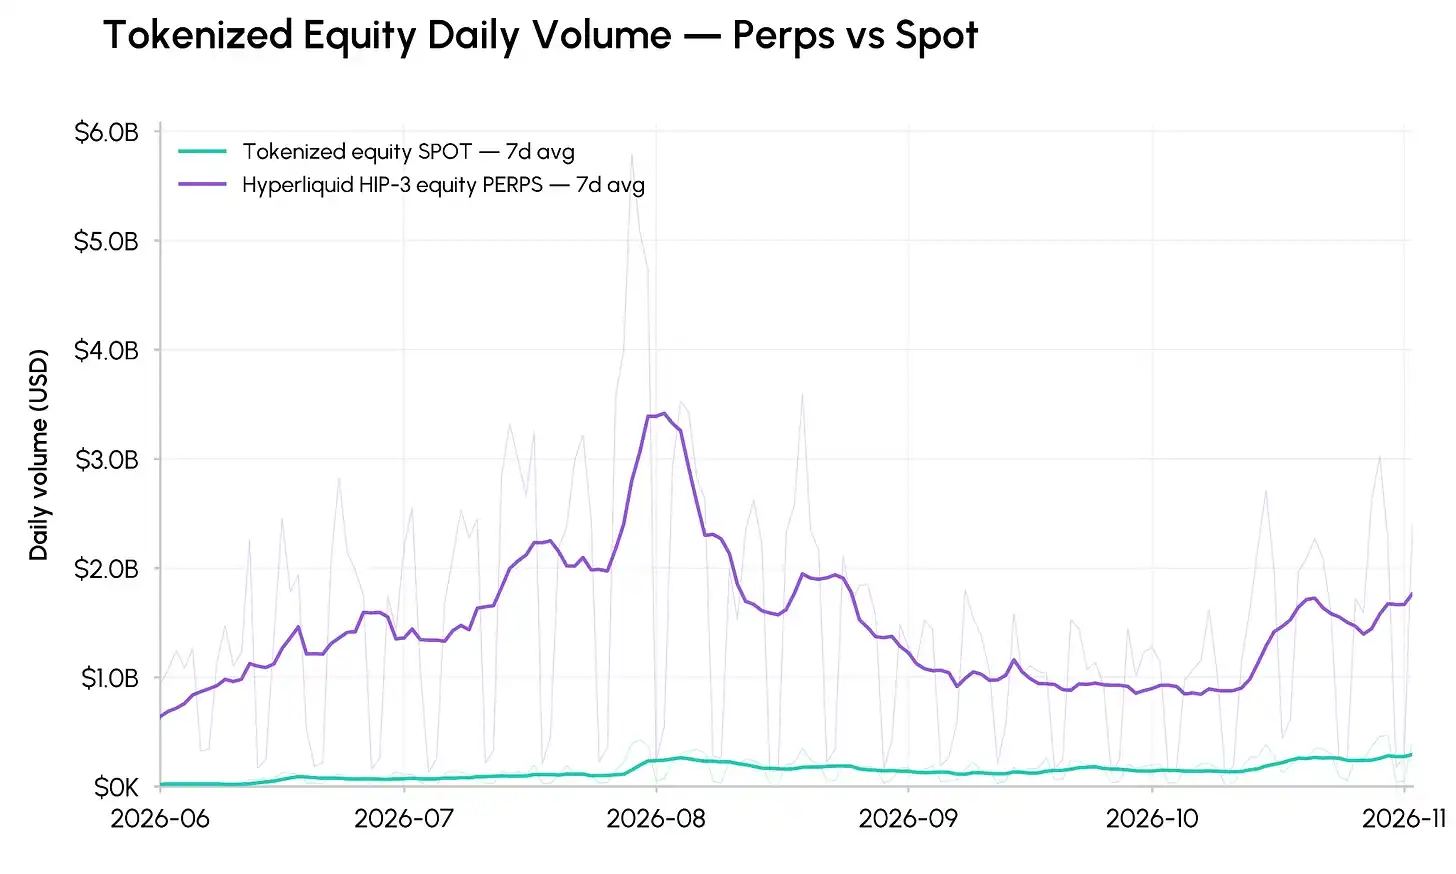
图:代币化股票现货与链上美股永续合约交易量对比
在最新一期网络状态分析中,我们将系统性拆解代币化股票相对于底层真实股票的交易折溢价规律、美股盘后与盘前的链上定价行为,以及这些资产在各大去中心化与中心化平台之间的流动性割裂现状。
代币化股票与底层实物股票的定价映射
代币化股票通常面向非美投资者发行,为其提供受监管市场之外、包括美股休市时段在内的链上价格敞口。
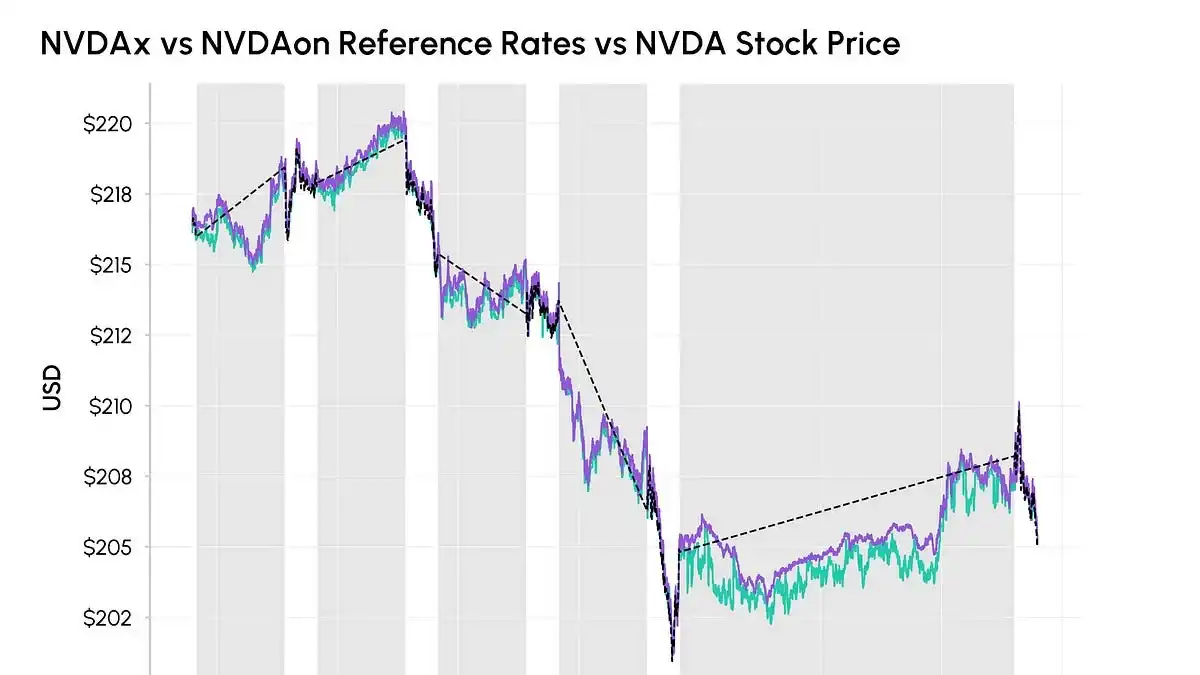
这类代币通常由持有标的真实股票的实体机构发行,并通过合规托管商进行资产隔离与存管。代币化股票在 24/7 全天候交易的市场上运转,使得传统金融市场闭市期间资产仍能维持连续定价与流通。
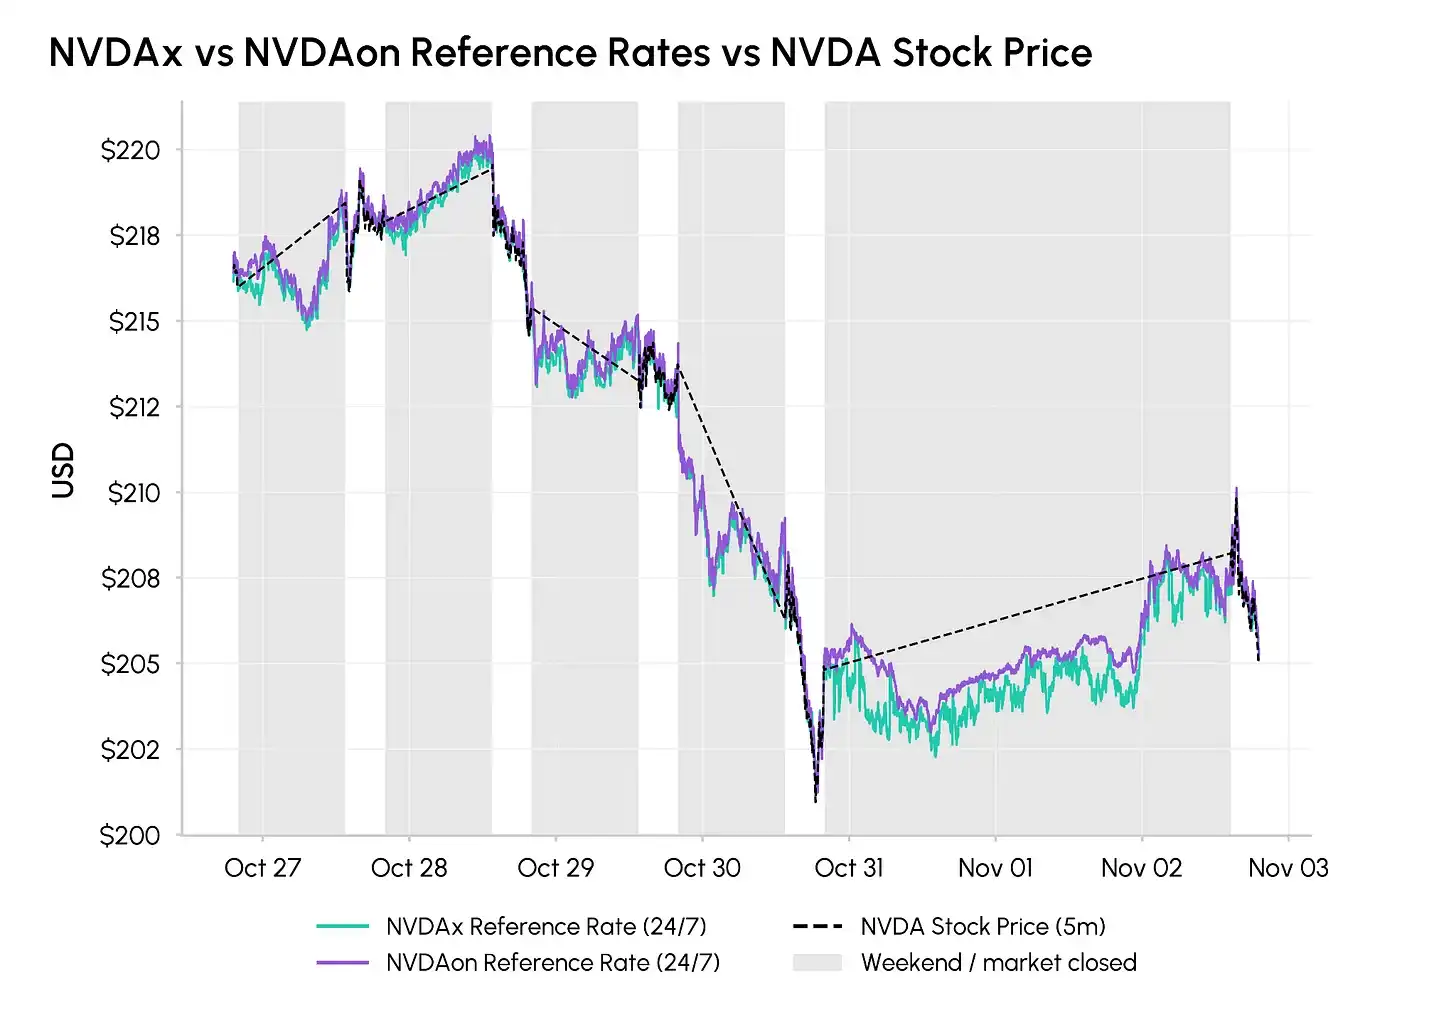
图:代币化英伟达股票与传统美股市场的连续定价走势对比
目前只有经过严格白名单审核的特定机构与做市商,才拥有直接向发行商申购(Mint)新代币或赎回(Redeem)底层股票的权限。这种机制对不具备白名单权限的普通持有者构成了结构性的赎回风险与流动性折价隐患。
从 10 月 27 日至 11 月 2 日期间,由 xStocks 发行的 NVDAx 在 58.6% 的美股常规开盘交易时段内保持溢价,平均溢价幅度为 3.1 个基点(bps)。
与此同时,由 Ondo Stocks 发行的 NVDAon 则在高达 88.9% 的常规交易时段内处于溢价状态,平均溢价达到 14.1 个基点。在经历上周五的大盘普跌行情后,代币化英伟达的报价整体跌破了周五收盘价,反映出离岸资金的抢先避险抛售。
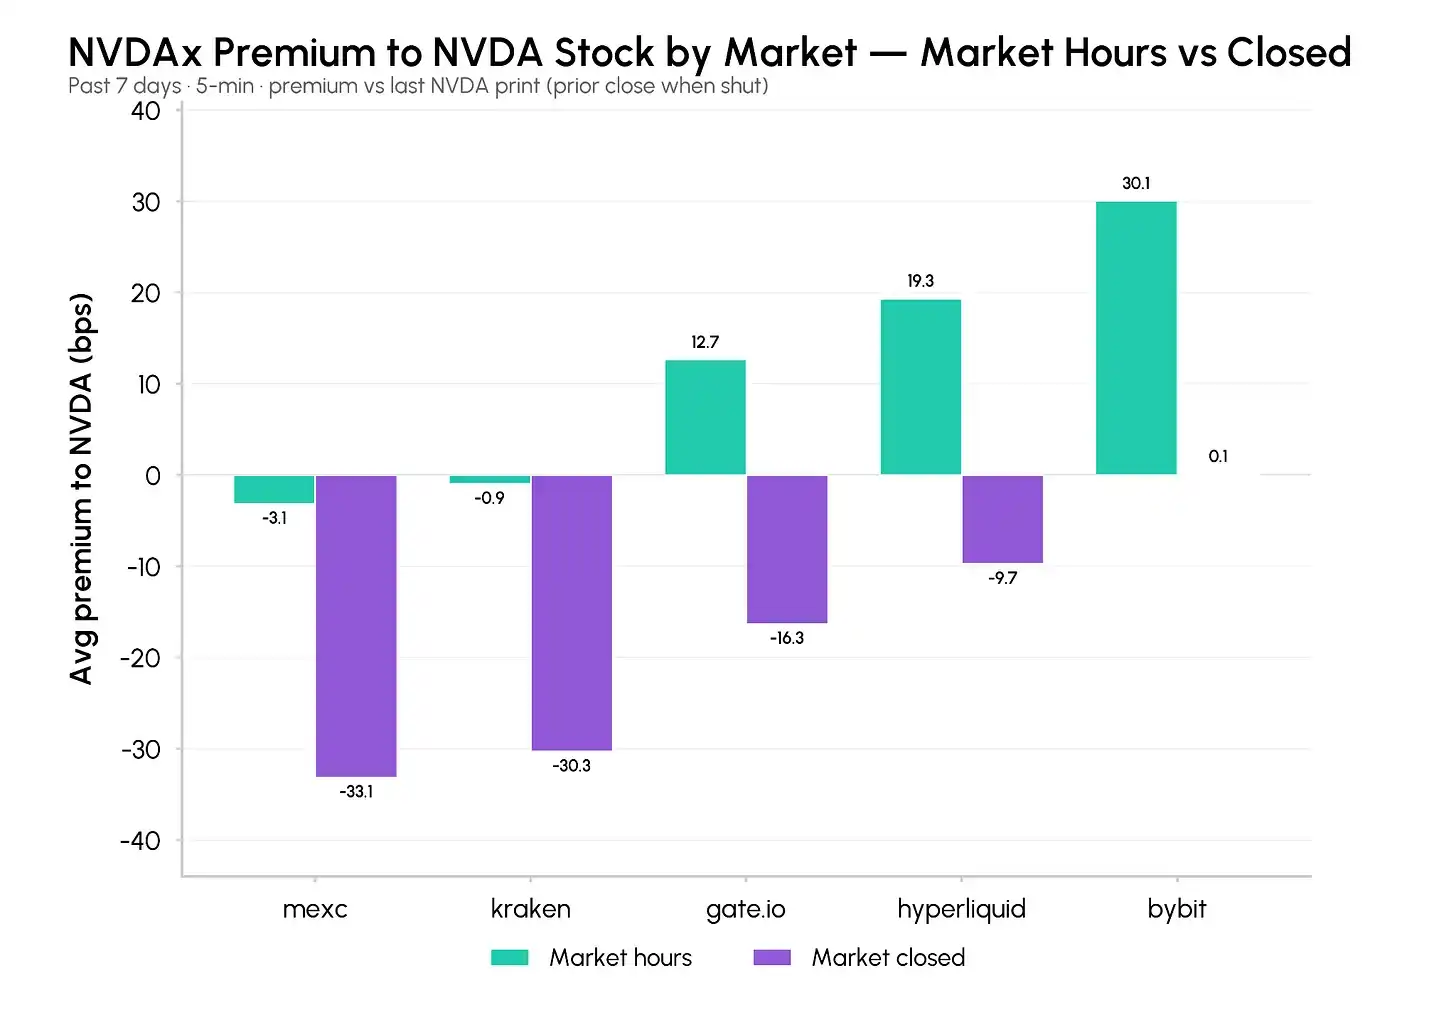
图:NVDAx 与 NVDAon 相比底层标的股票的溢价率分布
交易所之间的市场分割导致了同一款代币化股票在不同平台上的价格出现偏差,无论是在常规交易时段还是休市时段均是如此。以 Kraken 交易所上的 NVDAx 市场为例,其在常规开盘时段相对于底层 NVDA 的平均价差为 -0.9 个基点,呈现轻微折价。
休市时段的领先与滞后传导效应
通过领先滞后(Lead-Lag)量化分析模型,我们对比了美股休市期间 NVDAx 代币的价格波动轨迹,与次日美股开盘时底层真实股票 NVDA 实际开盘价之间的关联度。我们跨越自 2026 年 1 月至今的 210 个完整交易日,对三个不同时段窗口进行了测算:
盘后交易时段(美东时间 16:00 至 20:00):代币在美股刚收盘后的晚间波动,与次日早间真实股票开盘价的相关性极弱,相关系数仅为 0.24。这意味着在收盘初期,链上代币的波动几乎无法为次日大盘方向提供有效的预警信号。
隔夜深度时段(美东时间 20:00 至次日 04:00):隔夜时段代币走势与次日开盘价的相关系数上升至 0.30。尽管信号依然较弱,但明显强于盘后时段,并且随着临近美国盘前交易时段,信号强度逐步累积放大。
盘前交易时段(美东时间 04:00 至 09:29):进入盘前时段后,NVDAx 的报价开始迅速且稳定地向底层 NVDA 的预期开盘价靠拢收敛,回归分析的 R 平方值(判定系数)显著跃升至 0.42。
完整闭市周期(美东时间 16:00 至次日 09:30):在贯穿整个休市时段的全局视角下,链上代币几乎完美追踪了标的股票的实际走势,R 平方值高达 0.98。正如市场套利机制所预期的那样,在开盘敲钟的瞬间,NVDAx 已经完全收敛抹平与底层资产的价差。
代币化股票的价格与真实股票在美股开市时高度锚定,但这种收敛效应主要是通过盘前时段的密集套利来实现的,单独观察盘后前几个小时的代币波动并不足以判断次日走势。
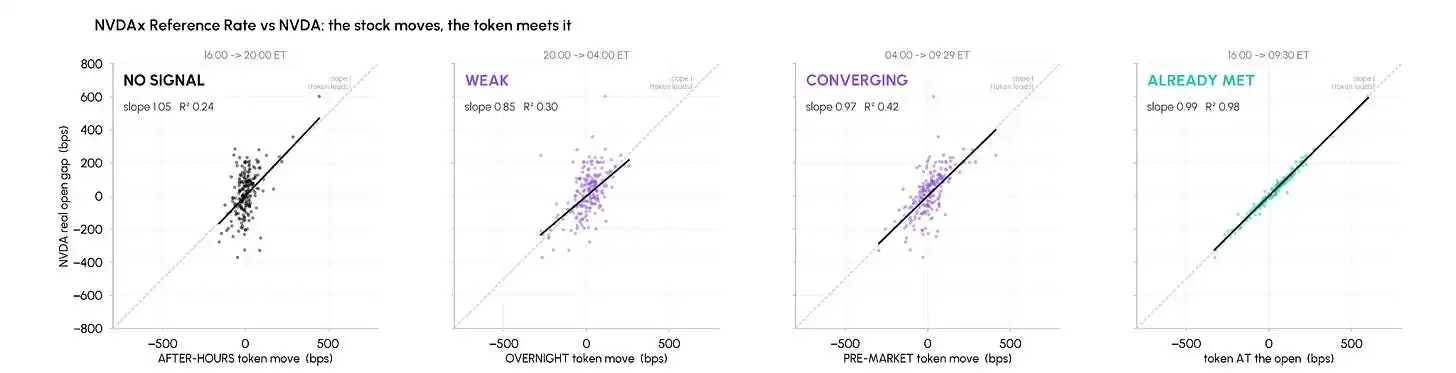
图:休市各时段代币化股票波动与美股开盘价的相关性回归分析
休市时段的流动性真空与深度断层
代币化股票对资金进出的价格冲击极其敏感,尤其是在传统股票市场闭市期间。当传统市场关闭后,Bybit 和 MEXC 平台上的 NVDAx 市场在中间价 1% 深度范围内的流动性平均骤减了 19%。
而在 Hyperliquid 平台上,休市期间中间价 1% 深度内的挂单甚至直接蒸发了大约 33%。在这种流动性急剧萎缩的真空期内,任何稍大规模的买单或卖单都会对价格造成严重冲击,从而加剧同一标的在不同交易场所之间的价格扭曲,直到美股重新开盘。
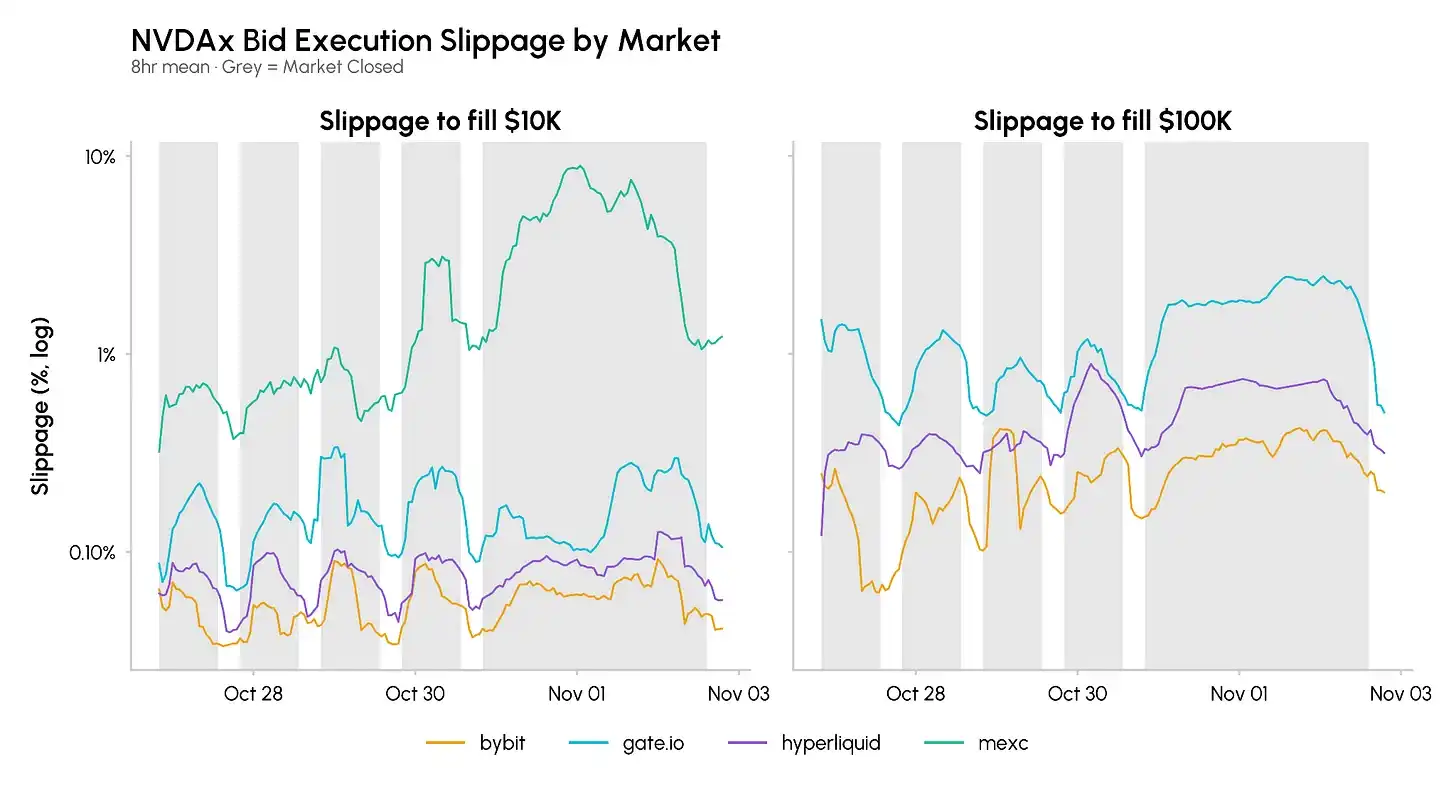
图:传统开市与休市期间各大平台 1% 挂单深度萎缩对比
代币化股票集中在何时交易
代币化股票的核心价值在于为非美投资者提供全天候投资美股资产的通道。通过梳理全天各小时段的成交分布,可以清晰观察到即便在流动性较为薄弱的休市时段,投资者是否依然在积极交易。
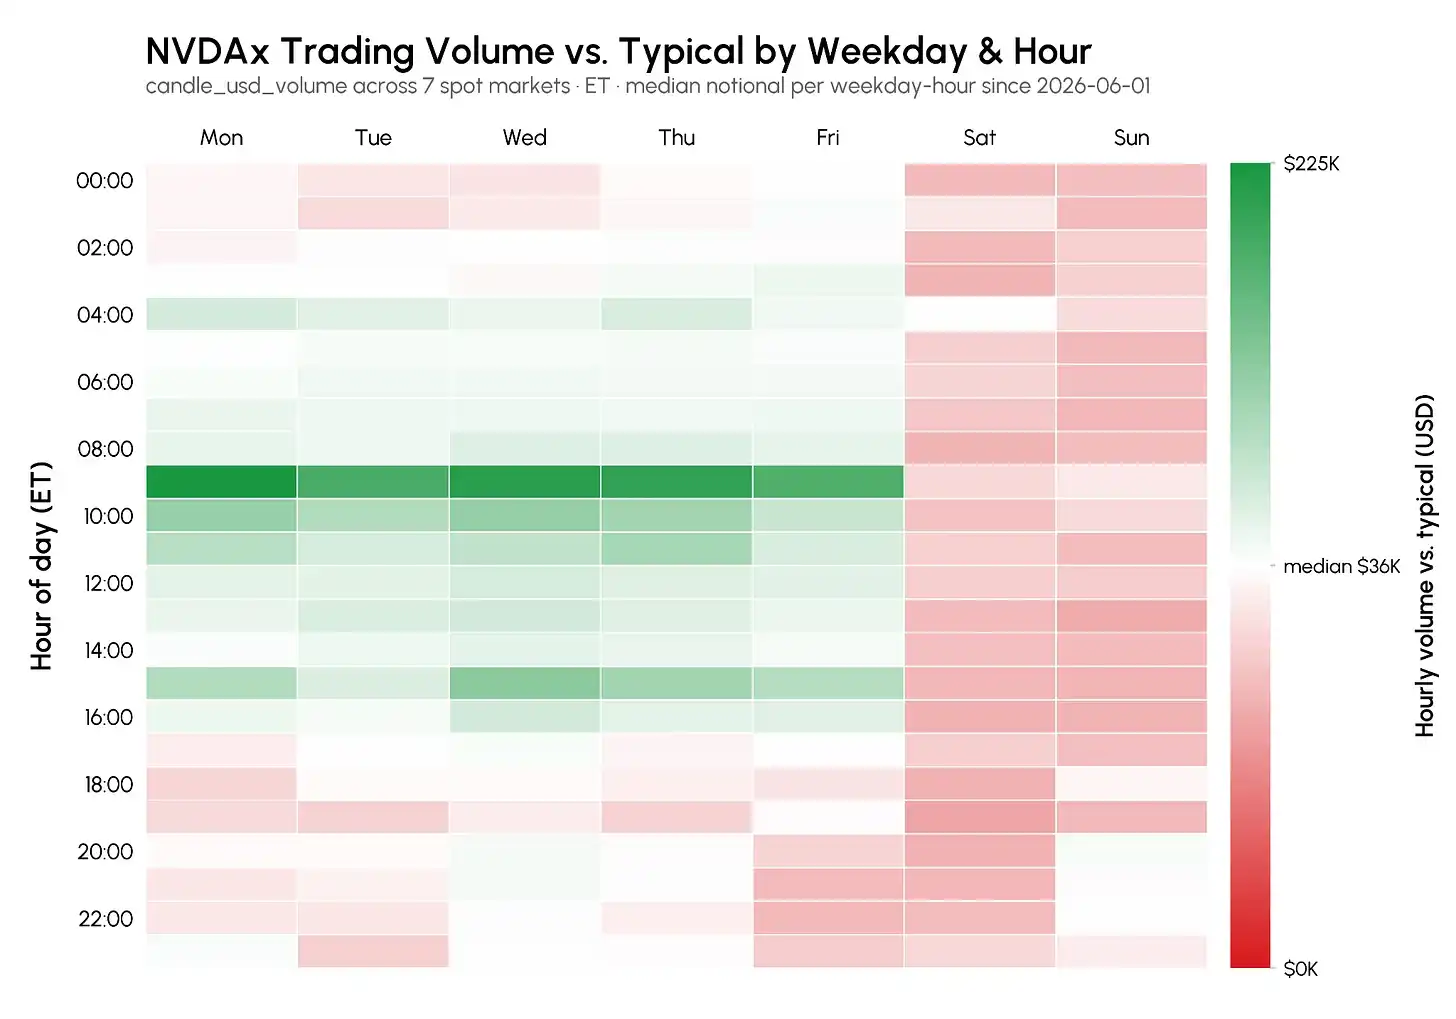
图:代币化英伟达股票在全天 24 小时内的平均成交量分布
数据显示,NVDA xStocks 的交易活动绝大部分仍然集中在美股开盘与收盘这两个关键时间窗口周围。在工作日美东时间 09:00 至 10:00 之间,NVDAx 的平均每小时成交量达到 $22.5 万。
虽然盘前与盘后也存在一定的交易量,主要是基于对开盘价的博弈以及对盘后突发财报或重磅新闻的消化,但这并不足以反映交易者的真实地理分布。离岸交易平台支持这些市场,表明国际用户确实在买卖代币化资产,但他们的交易节奏依然高度依附于美股常规交易时钟。
跨平台执行成本与滑点博弈
同一款代币化股票在不同平台之间的定价差异,意味着投资者获取美股敞口的真实成本完全取决于订单在何处执行。
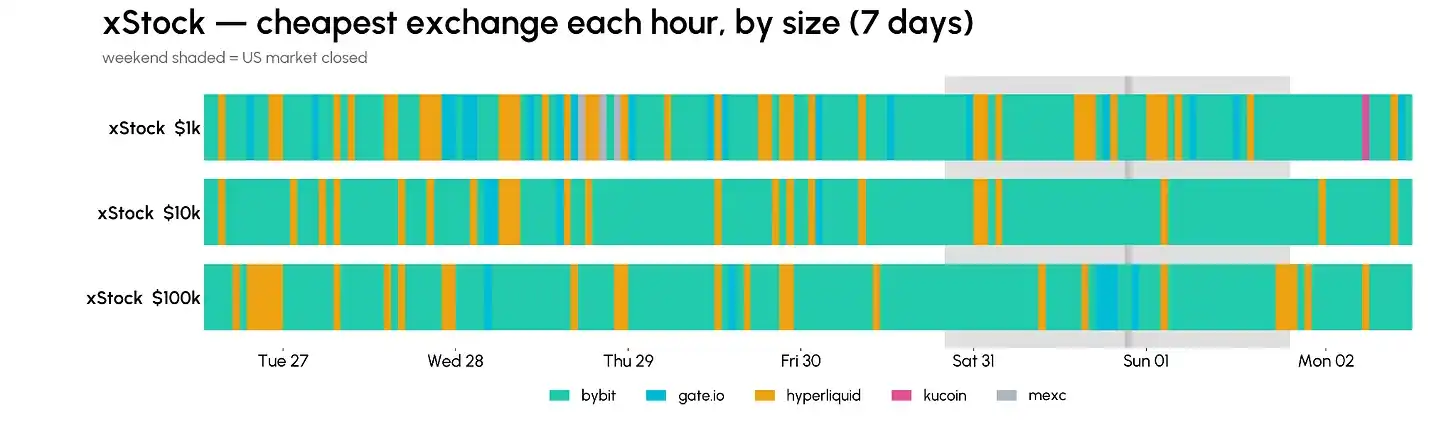
图:各大交易平台针对不同规模订单的执行滑点对比
对于小额订单,多个交易所均能提供较为理想的执行深度。以 10 月 27 日至 11 月 2 日期间的 $1000 订单为例,Bybit 和 Hyperliquid 分别在 58% 和 23% 的时间窗口内成为滑点最低的最优执行平台。
然而,当单笔交易规模扩大到 $10 万级别时,市场流动性迅速向头部集中,Bybit 或 Hyperliquid 在高达 98.2% 的时间内均是最优执行场所。
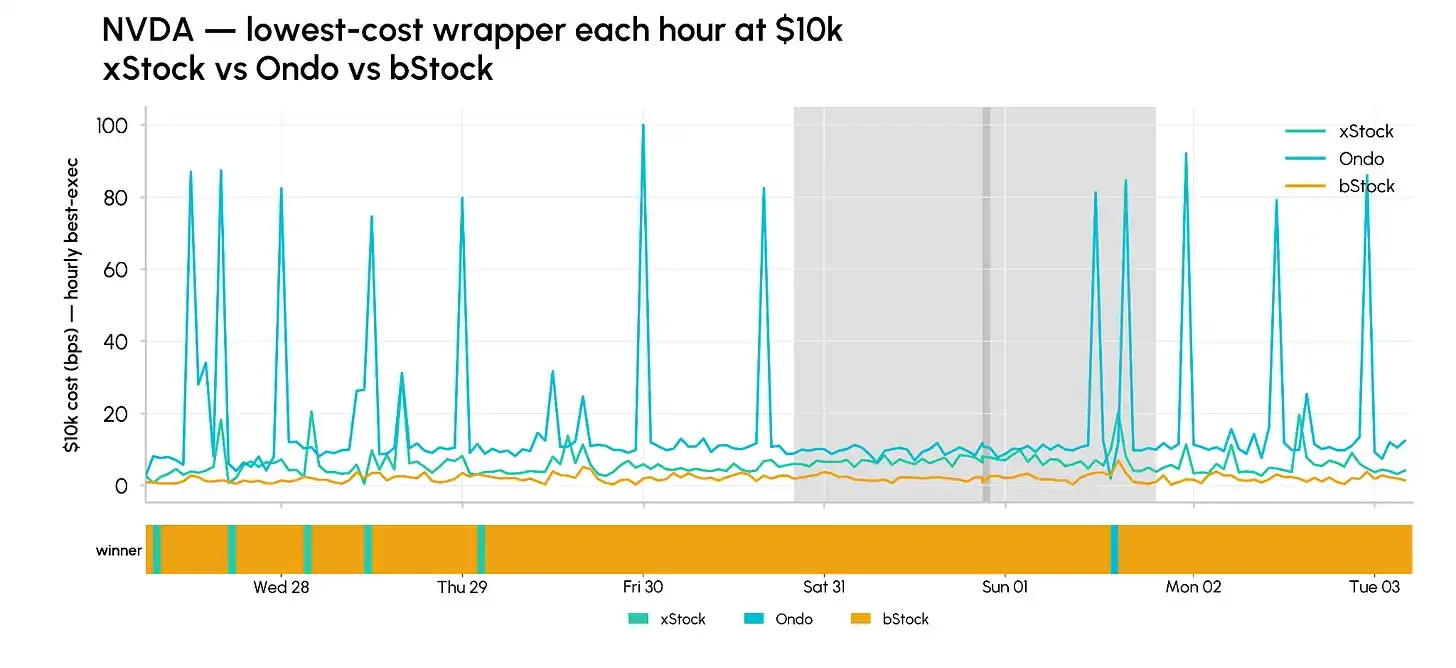
图:不同发行商代币化英伟达的平均执行滑点走势
对比不同发行商发行的代币变体可以看出,执行成本不仅取决于交易所,还与发行商品牌深度密切相关。在 10 月 27 日至 11 月 2 日期间,币安平台上由 Backed 发行的 NVDAb 在针对 $1 万规模的订单测算中,在 96% 的观测样本中都表现出了所有英伟达代币变体中最低的滑点水平。
套利空间能否覆盖摩擦成本
虽然不同交易平台上不同发行商的代币变体之间存在价差,理论上孕育着套利机会,但实际交易必须严格计入流动性深度和滑点成本。
回溯 2026 年 6 月至 11 月 2 日的历史数据,在扣除手续费之前,仅平均买卖盘点差和滑点摩擦,就已经彻底抵消了即便是 $1000 小额交易中所能观测到的跨市场价差。
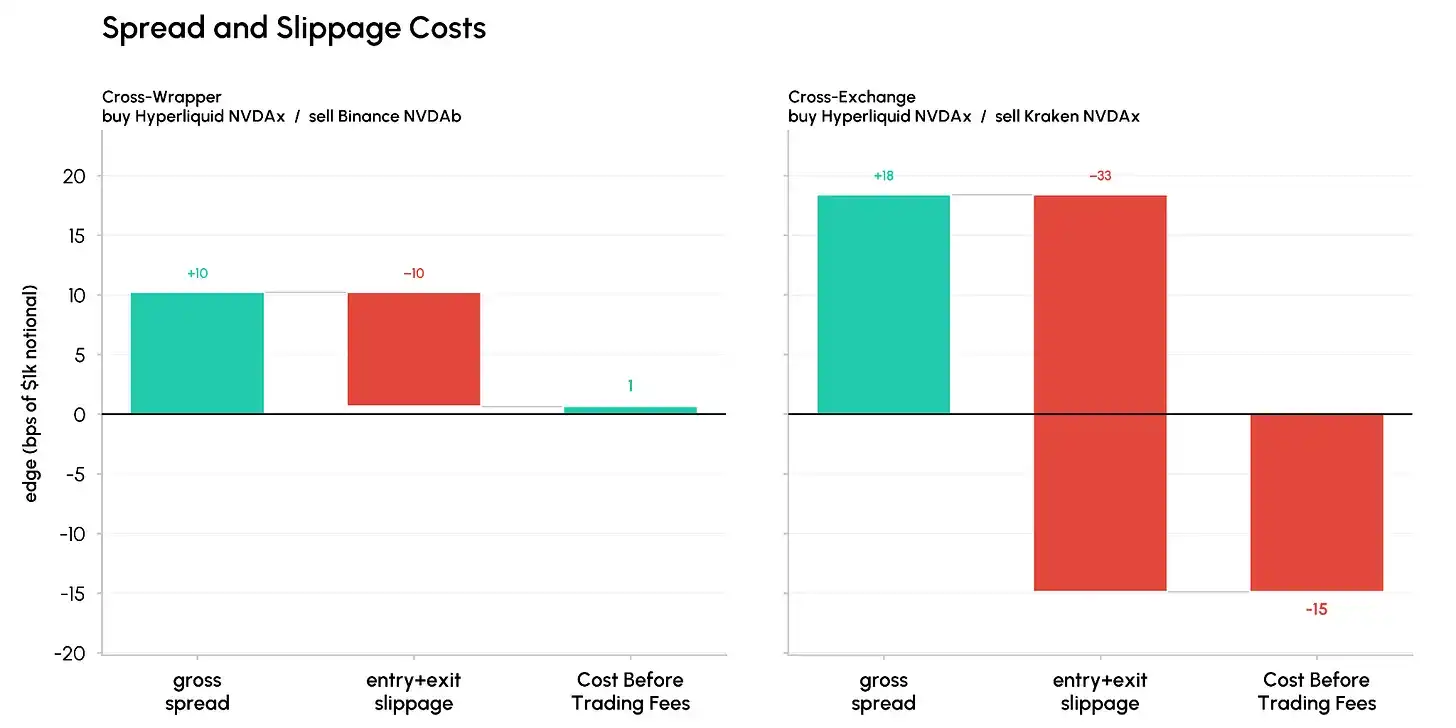
图:跨市场价差与综合交易滑点摩擦的分布对比
总结与展望
代币化股票为全球非美投资者打开了全天候获取美国核心权益资产敞口的大门。然而,目前的代币化资产依然高度依赖传统交易时间,并在美股闭市时段面临显著的流动性断层挑战。
系统性收集并监测代币化资产的订单簿深度、执行滑点以及公允基准利率,对于投资者在碎片化的链上与离岸市场中横向评估执行成本并规避潜在定价陷阱,具有不可替代的量化参考价值。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
