






代币化银行存款的清算所机制,打破商业银行的流动性孤岛
深潮TechFlow热度: 3916
文章探讨代币化银行存款因各银行联盟链割裂而形成流动性孤岛的问题,指出美国结算所联合Quant构建链上货币网络,旨在建立跨行互操作清算层,实现全天候实时结算,提升流动性效率,并抗衡私营稳定币,推动代币化存款与传统银行体系深度融合。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Prathik Desai(The Token Dispatch)
编译:深潮 TechFlow
深潮导读:代币化存款正成为全球主流银行拥抱区块链的关键抓手,摩根大通的 Kinexys 等平台已实现百亿美元级的日交易量。然而,各家商业银行各自为政的联盟链账本,使得代币化存款始终局限于单一银行内部账户体系,沦为彼此割裂的流动性孤岛。
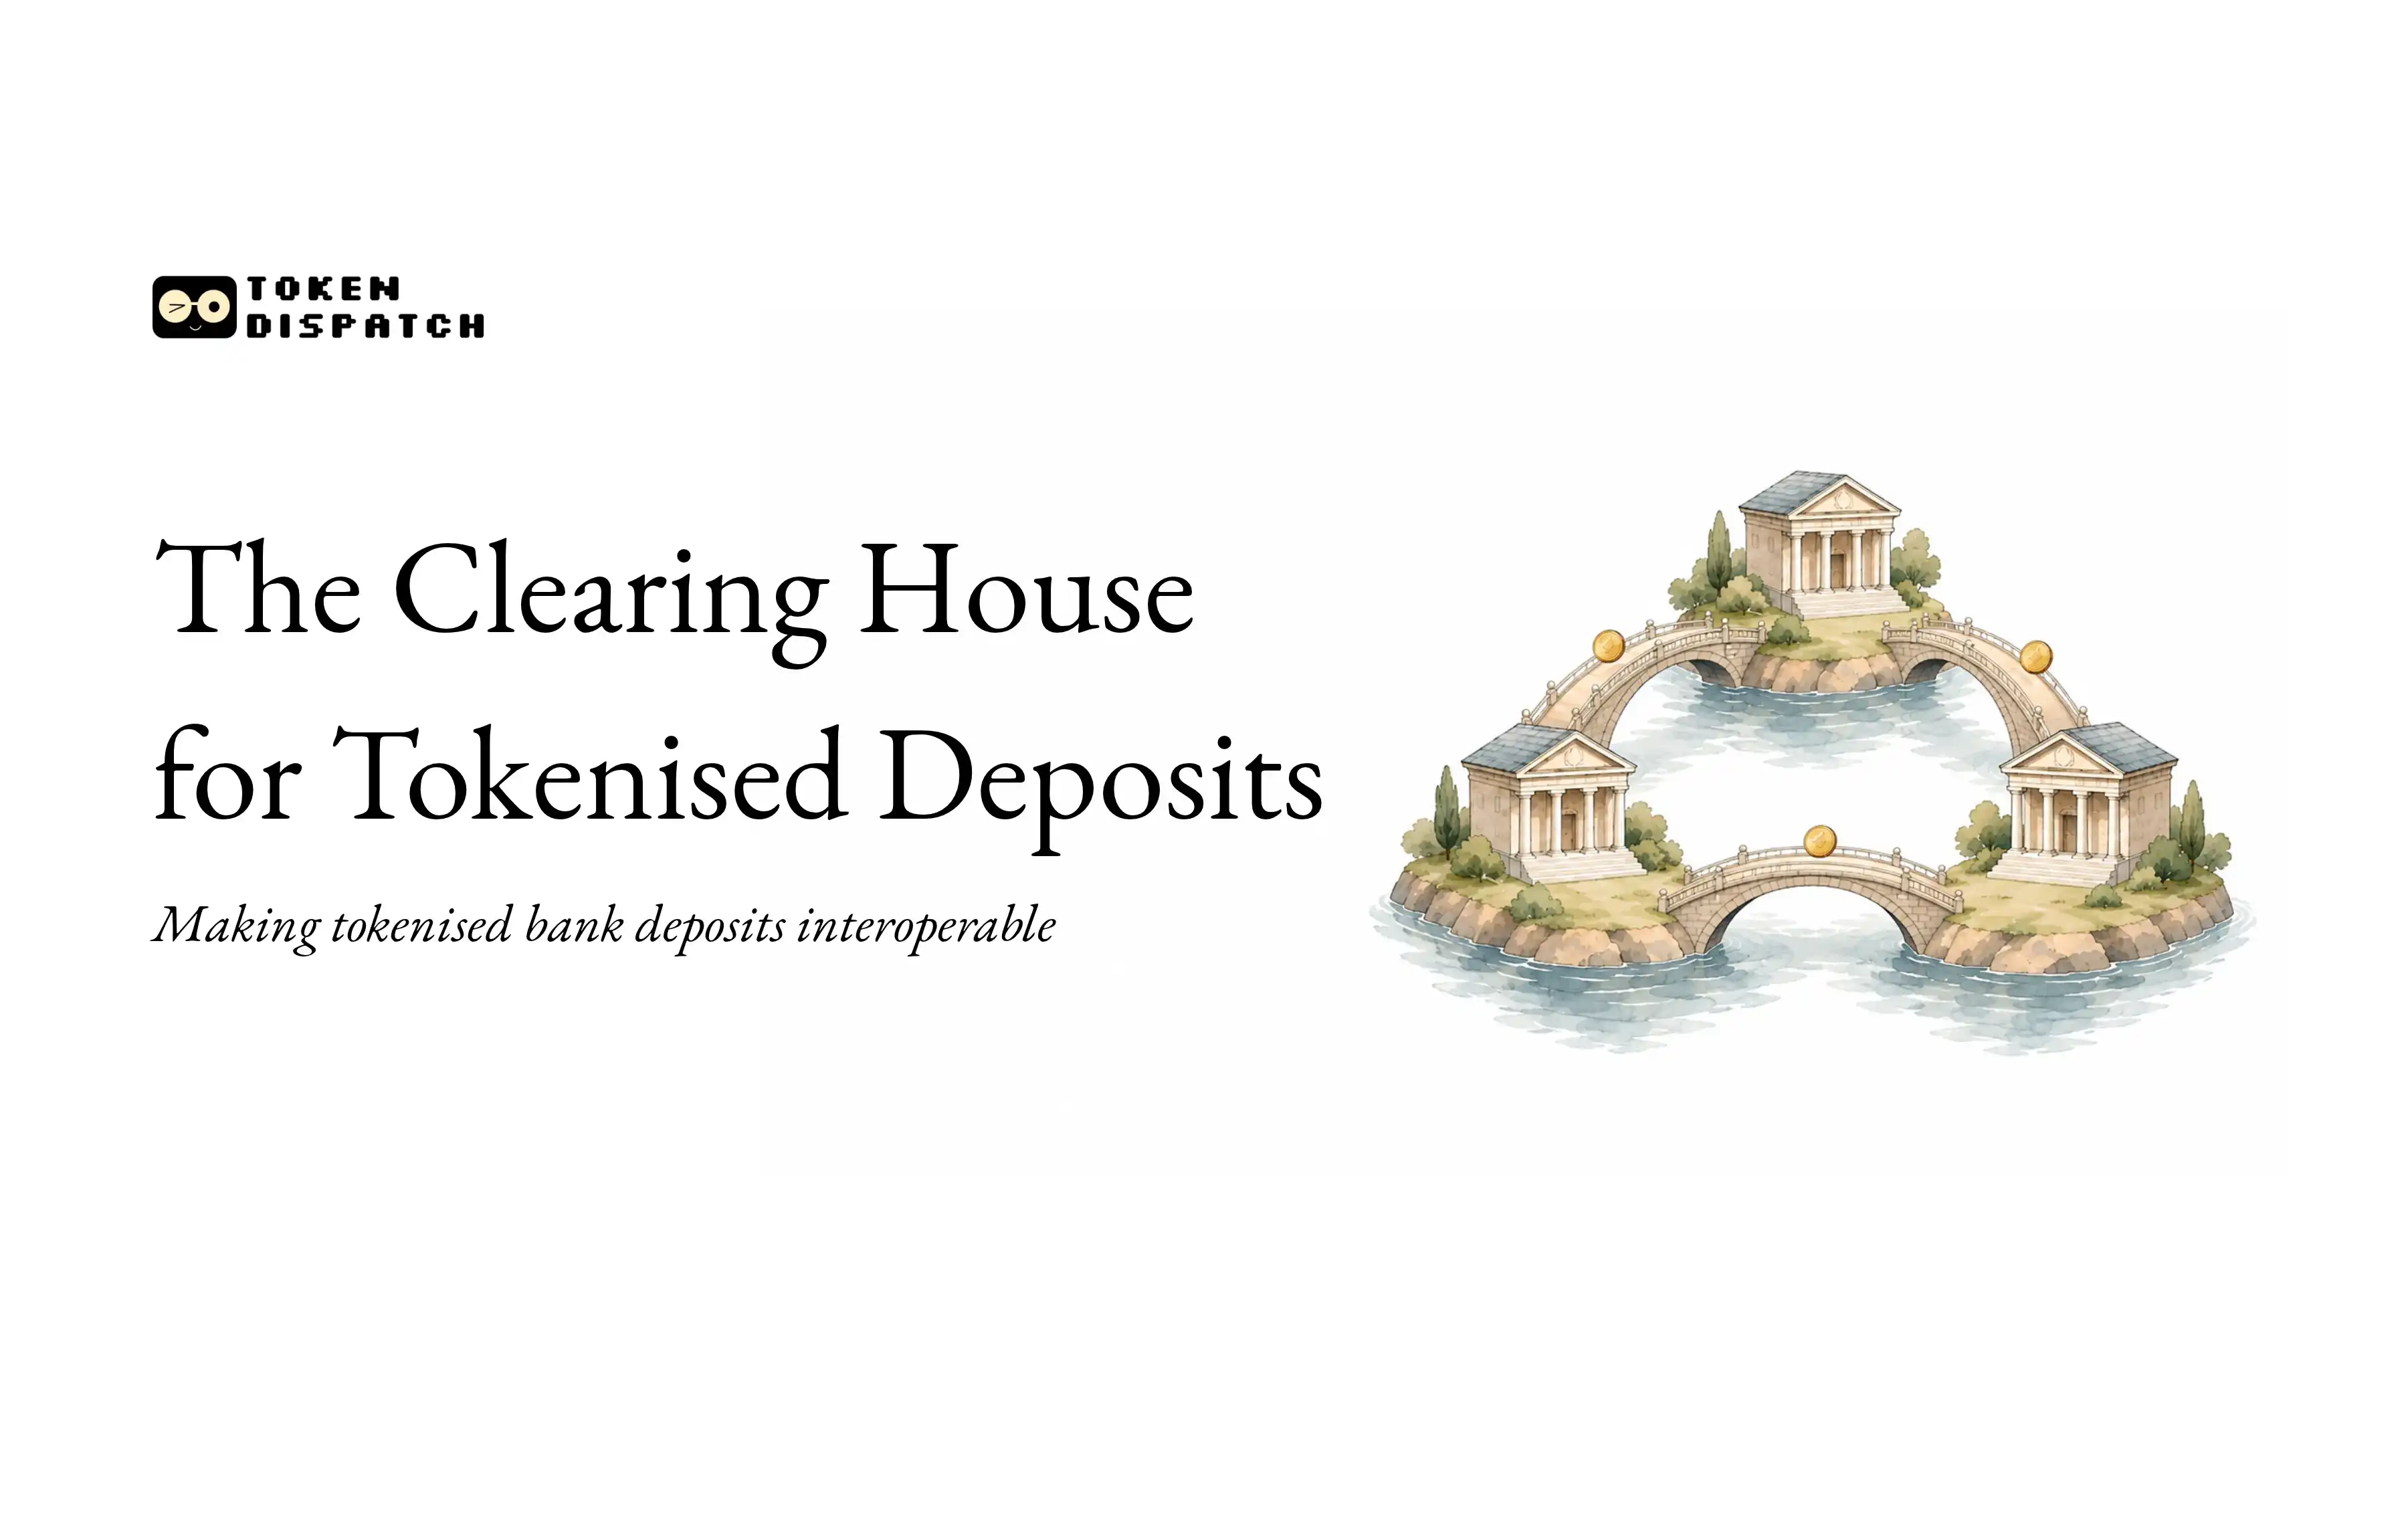
这一困境与 19 世纪中叶纽约各银行因票据清算繁重而催生集中式清算所的历史惊人相似。如今,掌握 CHIPS 与 RTP 的美国结算所(The Clearing House)联合技术服务商 Quant 启动链上货币网络,旨在为全美商业银行建立统一的跨行实时结算中枢。
构建代币化存款的互操作清算层,不仅关乎银行体系与央行储备货币的无缝对齐,更是传统金融机构抗衡私营稳定币、重构全天候实时支付生态的核心护城河。
你好,
货币的核心效用取决于其流动性。
设想一下向在另一家银行开户的朋友转账:在手机银行应用的界面背后,两家银行相互完成清算结算,而资金在两家银行中始终保持着完全等同的价值。
过去几年中,商业银行一直在针对一个永不停歇的数字化世界重构存款形态,代币化存款应运而生。
摩根大通、花旗银行以及汇丰银行等巨头均已推出代币化存款服务。
这些代币化存款不仅可以全天候实时流转,还具备可编程性。然而,它们目前只能在特定的封闭银行生态内部运转。
代币化存款本质上是对发行银行的债权凭证,其他银行的分布式账本无法直接使用。
尽管代币化存款具备可编程特征,但最艰难的挑战在于如何将它们跨越不同的银行生态系统连接起来。
在本文中,我将深入解析:为什么打破银行壁垒、让代币化存款在不同银行间自由流动的互操作层,才是真正汇聚最大价值的核心所在。
接下来,让我们进入正文。
守票人时代重现
9 月 24 日,7 家英国商业银行以一种前所未有的方式完成了两笔转按揭再抵押贷款交易。
借款人的资金始终锁定在其个人账户中并持续计息,交易敲定的那一刻资金即时释放,没有任何一方需要耗时等待资金清算到账。
包括巴克莱、汇丰、劳埃德和国民西敏寺在内的 7 家银行,通过同一个共享平台实现了协同运作。
英国金融行业协会(UK Finance)委托伦敦软件公司 Quant 搭建了该网络。若没有这一共享底座,每家银行发行的代币化存款就只能沦为彼此孤立的孤岛。
国际清算银行(BIS)在 9 月的报告中同样明确指出了这一点。
如果缺乏互操作性,代币化存款便无法跨越商业银行的“KYC 边界”。
这意味着,我所在银行发行的代币,在另一家银行的账本上毫无意义,因为后者既未对前者进行穿透式审查,也未同意承兑对该行的债权凭证。
这是当前资产代币化愿景落地所面临的最大瓶颈。
代币化债券或基金只有在资产端与现金端实现同秒瞬时互换时,才算真正完成结算。
但在目前规模最大的代币化回购协议平台上,证券资产虽然已运行在链上,现金结算却依然依赖传统银行清算通道。
全球代币化美债基金规模已增长至约 $145 亿,然而其中绝大部分资金仍然沿用古老的传统结算方式。
但这绝非无法逾越的死胡同,金融史早已给出过类似难题的解法。
19 世纪 50 年代初,纽约各商业银行为了跨行结算,每天派守票人(Porters)穿行整座城市互相递送支票。
随着开设的银行越来越多,这种点对点的人力清算网络彻底崩溃。
1853 年,各家银行联手建立了一家统一的清算所,每天对所有应付支票进行单次集中净额结算。
这家机构正是如今的美国结算所(The Clearing House)。它由全美约 25 家最大的商业银行共同持有,负责运营 CHIPS 和 RTP 这两大国家核心支付清算系统。
如今,银行面临的新挑战在于:分散在各商业银行账本上的代币化存款,即便在周末也必须能够与央行法定储备货币实时对齐。
为了解决这一痛点,各大银行正在就建立一个共享通用层达成共识,用于集中处理不同银行所发代币化存款的跨行结算。
9 月 24 日,美国结算所经过竞标程序选定 Quant,负责运行其“链上货币”(On-Chain Money)网络的编排协调层。
该网络预计将于 2027 年上半年正式向全美各商业银行开放。
代际难逢的战略窗口
金融基础设施中的清算层几乎具备天然垄断属性。
一旦一个国家的银行体系共同确立了统一的规则手册和结算场所,这一格局往往会维持数十年不变。
当美国结算所在 2017 年推出实时支付(RTP)网络时,它被誉为美国 40 多年来首个全新的核心支付系统。
这个行业的基本逻辑正是如此:当关键技术栈与清算席位的准入窗口开启、核心席位被占领后,这扇大门将对整整一代人关闭。
2016 年,在经过竞标后,美国结算所聘请了由英国各银行控股的 Vocalink 公司来构建 RTP 网络。Vocalink 此前已成功打造了英国的快速支付系统(Faster Payments)。
如今,RTP 网络每天处理约 $70 亿的资金流转。十年之后,美国结算所再次发起招标,再度选中了另一家来自伦敦的技术构建商。
与以往不同的是,当下正在同时开启数个能够沉淀巨额价值的基础席位。
代币化货币的浪潮,迫使全球每一个主要银行体系都在短短 18 个月内共同面对并解答同一个难题。
Quant 在同一天之内,接连拿下了迄今为止英美两国规模最大的两份国内代币化货币基础设施合约。
与此同时,环球银行金融电信协会(Swift)选择自行构建共享账本。目前已有 17 家银行参与试点,Swift 预计到 2026 年底将扩展至涵盖 5 种法定货币的至少 19 家银行。
Chainlink、IBM、ACI 和甲骨文(Oracle)等科技巨头,都在竞相为商业银行接入该网络提供通道。
美国区域性银行则联合推出了基于 ZKsync 构建的 Cari 网络。
欧洲央行(ECB)则完全没有雇佣私营编排服务商,其自建的 Pontes 链接已于 9 月 21 日上线,直接使用央行储备货币对代币化资产进行最终结算。
那么,这个清算中枢席位真正的核心价值究竟何在?答案是流动性效率。
美国结算所旗下负责大额支付清算的 CHIPS 系统,在 2025 年日均处理资金规模突破 $2 万亿。
得益于其多边实时轧差对冲机制,各商业银行仅需调拨约 $960 亿的流动性头寸,即可完成结算,而若没有该机制则需要高达 $4420 亿的资金准备。
美国结算所测算,该系统每年为成员银行节约资金成本高达 $55 亿。这正是优秀清算层的核心威力:让整个金融系统以原本所需资金的一小部分顺畅运转。
反观当下代币化存款的发展现状:规模最大的银行代币网络摩根大通 Kinexys,日均交易量约为 $70 亿。
这一规模仅相当于 CHIPS 日交易量的约 0.3%,且仅限于摩根大通自身的内部客户使用。行业领跑者目前依然受困于围墙花园。
这一巨大的鸿沟正是历史性的战略机遇。无论单家银行体量多么庞大,都无法独自填补这一空白,唯有行业共建的共享清算层才能彻底破局。
价值将由谁捕获?
这一新型清算层将催生极其庞大的经济价值。
银行共有基础设施的商业逻辑历来如此:CHIPS 每年节约的 $55 亿资金成本直接回流至其成员银行。美国结算所由使用它的银行股东所有,其定价机制同样服务于这一体系。
Vocalink 堪称“技术构建方赚取开发费、资产所有方坐收地租”的典型案例。
它一手搭建了英国快速支付与美国 RTP 两大流转万亿美元资金的基础网络。2016 年万事达卡(Mastercard)在 Vocalink 年营收 1.82 亿英镑的背景下,斥资约 7 亿英镑收购其 92.4% 的股权。
这一巨额溢价完全落入了持有 Vocalink 股权的英国各银行手中。对技术构建方而言固然是不菲的退出回报,但对于其搭建的庞大金融体系而言,技术方并未能分得长期收益。
如今,Quant 深度嵌入了全球两大顶级金融中心的共享代币化货币基础设施内部。
如果推进顺利,它将成长为一家极具估值潜力的科技企业。但主导并召集这些网络的银行联盟,所捕获的价值将远超技术商本身。
因此,真正的终极赢家是生态系统的召集者与规则制定者,例如美国结算所、英国金融行业协会和 Swift。
唯有掌握准入规则、定价权与清算标准制定权的机构,才能捕获生态系统的绝大部分核心价值。
紧随其后的获益者则是尽早接入该网络的商业银行,其中也包括广大的中小银行。
全美拥有 4238 家受联邦存款保险公司(FDIC)承保的银行,其中 90% 是根本无力自主运维独立区块链节点的社区银行。
Quant 通过美国结算所为中小银行代发代币化存款的解决方案,正是公用事业级共享网络对抗“摩根大通独大局面”的最强有力论据。若没有这一底座,代币化金融将沦为华尔街巨头的专属特权。
潜在的结构性风险在于,商业银行虽然消除了各自俱乐部内部的割裂,却可能在不同俱乐部之间复制新的流动性隔阂。
单在美国境内,目前就同时存在美国结算所网络、Cari 网络、Kinexys 体系以及计划于 2027 年落地的 21 家银行联合稳定币项目。
亨廷顿银行(Huntington)和克利夫兰关键银行(KeyBank)同时布局 Cari 和美国结算所,正是代币化存款生态割裂并存的鲜活例证。
当商业银行共同掌控这一“跨链翻译器”时,它便演变为公共事业,而公用事业往往无法截留过高的过路费。实现底层互操作性才是价值汇聚之所,也是所有核心玩家必争之地。
互操作性听起来像是一个枯燥的技术名词,但其实际意义远不止于此。
它本质上是“商业礼品卡”与“通用法定货币”的分水岭:前者只能在发行商家处消费,而后者之所以通行无阻,是因为所有人均按面值无条件承兑。
现代银行体系耗费了上百年时间,才确立了“A 银行的 1 美元与 B 银行的 1 美元完全等值”的铁律。央行家将此称为“货币的单一性”(Singleness of Money)。
当前各自为政的代币化存款打破了这一认知,而跨行互操作清算机制正是将其重新缝合的关键拼图。
从纯技术角度实现连接并不困难,不同账本之间早已能够完成通信交互。
真正的深层难点在于制定准入框架:一家银行究竟愿意承兑哪些同业发行的代币凭证?依据何种风控规则手册执行?最终清算结算究竟在何处落地?
英国给出的答案是通过央行储备金结算,欧洲央行选择自建直连通道,而在美国,结算所正在拟定规则准则,Quant 则在负责搭建底层的跨行调度总机。
如果全球银行体系能够成功解决这一难题,金融世界将迎来多项深远转变。
其一,货币不再是时间的奴隶。
在传统体系中,周五傍晚发起的转账往往会在清算通道中滞留至下周一,因为背后的结算系统已停摆休市。企业财务主管被迫保留大量闲置现金缓冲垫以应对结算真空期。
一旦银行资金实现全天候跨行即时清算,这些沉睡的流动性将被彻底重新激活。
其二,代币化资产终于迎来了真正的现金结算底座。
规模达 $145 亿的代币化美债基金以及背后的回购和债券市场,将能够在同一条链上轨道与法币资金实现同秒券款对付(DvP)。
传统交易中“一方已交付资产而另一方现金尚未到账”的交割对手方风险将彻底归零。这正是大型金融机构最在意的代币化核心价值,也是此前长期缺失的法币端拼图。
其三,资产规模将不再构成不可逾越的护城河。
摩根大通之所以能自建代币网络,完全依托于其庞大的自营客户体量,而中小社区银行绝无此可能。
共享基础设施使得占全美银行总数 90% 的中小机构,能够在同一时间获得与顶级华尔街大行平起平坐的代币化金融服务能力。
更深远的影响在于竞争格局的重构。
去中心化稳定币在诞生后的前十年之所以攻城略地,核心卖点在于美元应当支持全天候在任何主体间自由转移。
具备互操作性的代币化商业银行存款,在全面继承这一 7×24 小时流转特性的同时,还完美保留了联邦存款保险、活期计息收益以及合规信贷扩张能力,从而对私营稳定币形成强力降维打击。
十年之内,金融界将不再刻意提及“代币化存款”这一概念。
它将与普通银行存款完全合二为一,就像如今再也没有人会特意强调“电子支付”一样。
终端客户永远无需直接感知底层的清算结算层。正是这种润物细无声的隐形基础设施属性,赋予了它无与伦比的巨大商业价值。
以上就是今天的全部内容,我们下期再会。
保持好奇心,Prathik
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
