






支付公司能借到 3000 万 USDC,却买不到明天仍在的额度
ChainCatcher 精选热度: 5493
文章探讨链上借贷市场(如Aave、Morpho)虽能提供大额短期流动性,却无法满足金融科技公司对稳定、可承诺、有保障的营运资金额度的核心需求;提出构建四层信贷台方案,覆盖已承诺额度、第一损失层、借款利率上限和应收账款回收机制,并强调承保数据、资本网络与法律合规构成关键护城河。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:nikos,专注 DeFi、Vaults 与 RWA,曾就职 BitstampUK、InfraredFinance 与 Fuel Network
编译:谷昱,ChainCatcher
一家支付金融科技公司今天可以在 Aave 或 Morpho 上通过一笔交易借入 3000 万美元的 USDC。它在链上任何地方都无法获得的,是一项承诺:这 3000 万美元明天早上会在那里,并且在接下来一年的每个早上都会在那里,价格是它现在就知道的。这项承诺正是银行卖给它的产品,也是借贷栈尚未构建的那一块。
昨天我拆解了固定利率营运资金:TradFi 如何为其提供资金,Aave V4 Spokes、Avon 和 Morpho Midnight 将如何承载它,以及各自不足之处在哪里。这一篇探讨应当在其上构建什么。它涵盖仍然未决的问题、一个四层产品,以及护城河会落在哪里。
仍未解决的是什么
比较中得出四个缺口,每一个都位于借贷市场之上一层。
没有人承诺容量。一个 V4 Spoke 限制借款人可以支取多少,但没有任何东西保证流动性在它支取时会在那里。Midnight 贷款人签署的报价,可以在借款人需要它的前一刻被取消。Avon 会路由到任何正在报价的一方。一家每天为 1000 万美元付款预先备资的金融科技公司,需要这条额度在它最糟糕的一天也存在,而那一天正是贷款人撤出的日子。
隔离止于 Spoke。在 V4 上,一笔未能收回的 Spoke 损失会落在 Hub 中该资产的每一个供应者身上。在 Midnight 和 Avon 上,损失留在一个市场里,那里的贷款人承担全部损失。两者都没有在借款人与优先级资金之间设置第一损失层,而这正是 TradFi 中每一条仓储信贷额度和导管的构建方式。
发起人的资金在其持有人中浮动流转。大约 6 亿美元的代币化营运资金信贷,由用浮动 USDC 债务对其进行循环的人持有。当借款利率飙升时,他们卖出,发起人便失去它以为稳定的资金。固定利率市场只有在正确期限上足够深时,才能解决这一点。对借款利率设置上限,无需这种深度就能解决它;而针对 Aave 或 Morpho 的借款利率,没有任何正在运行的产品出售这种上限。
应收账款无法在一小时内被清算。链上清算假设存在一个价格和一个买家。应收账款代币有一份 NAV 报告,以及以天计的赎回队列。银行使用的工具(停止垫付、接管催收、让资产池自然到期流失、出售给事先安排好的买家)目前还没有链上等价物。
基础层已经做到的事
大部分艰难的机制已经存在。
先前的两次尝试设定了标杆。Wildcat 让借款人在属于自己的市场中设定自己的条款(容量、APR、准备金率、提取周期)。当 Kinto 在 2025 年违约时,这是其自 2023 年以来的首次违约,损失留在那一个市场中,贷款人预计收回本金的 76%。3Jane 提供以链上数据和银行数据承保的无抵押 USDC 额度,让未支取的资金在 Aave 上赚取收益,并把贷款人分为 85% 优先级和 15% 次级。两者都证明技术栈的部分环节可行。两者都不向金融科技公司出售已承诺的容量,不在 V4 与 Midnight 之间路由,也不与应收账款抵押品配合运作。
四层
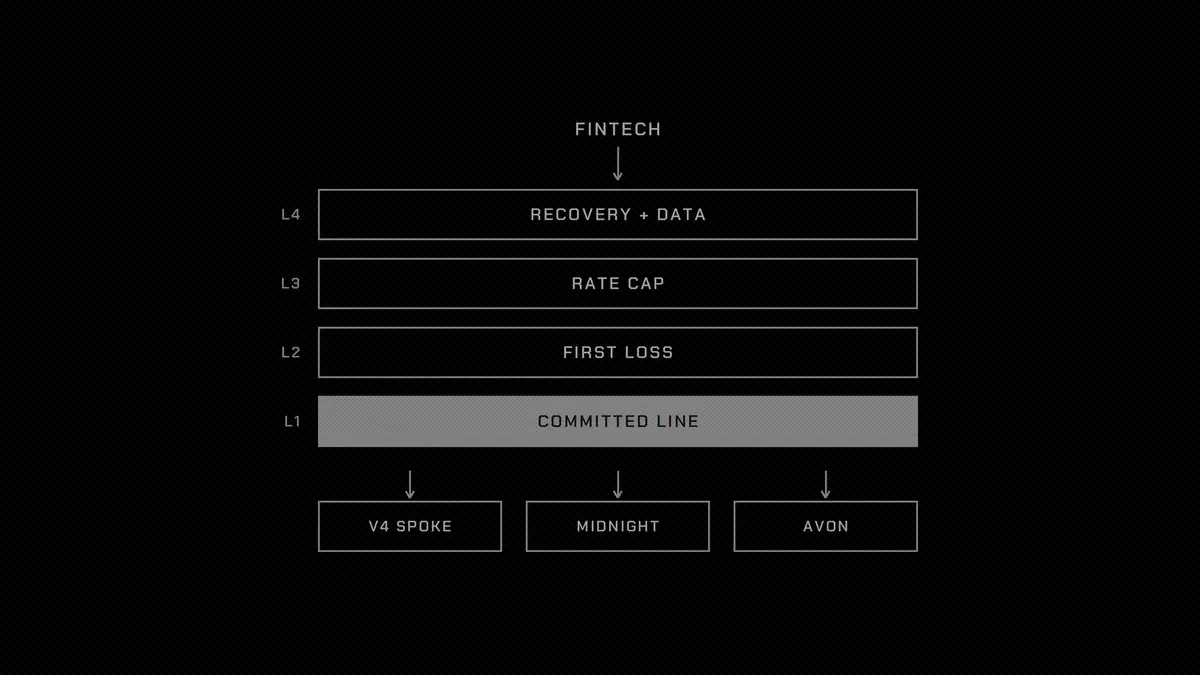
这个产品是一个坐落在金融科技借款人与借贷市场之间的信贷台,构建为四层,每一层都可以单独运作,合在一起则更强。
第 1 层:已承诺额度
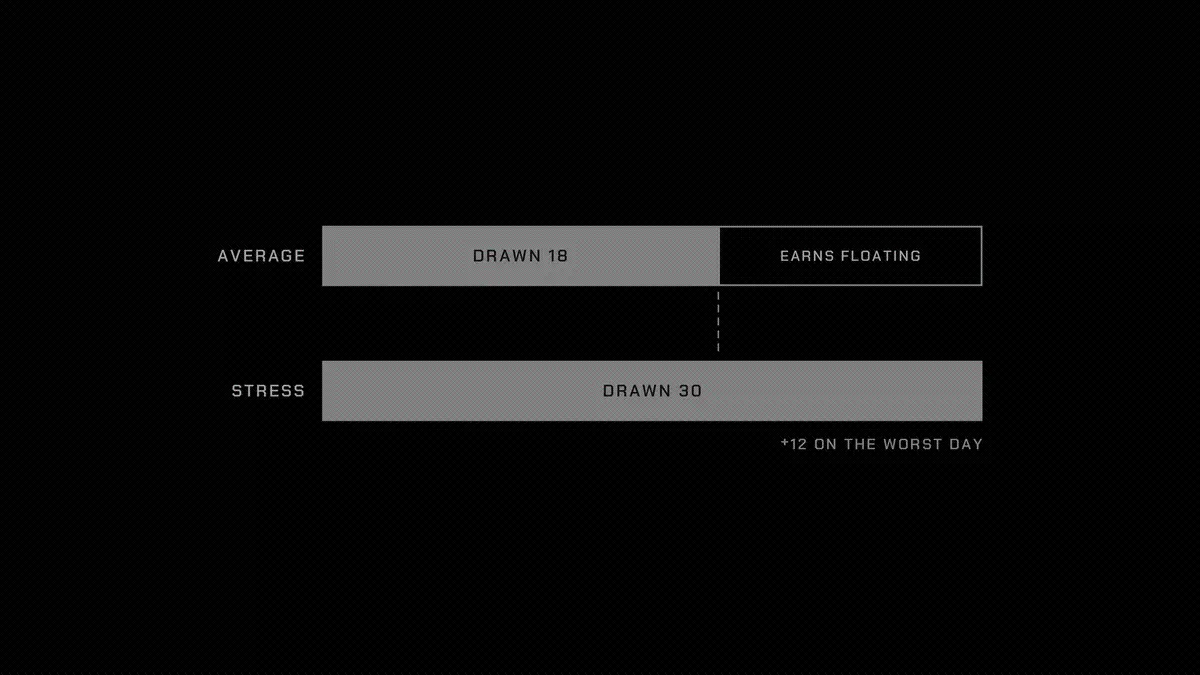
一项融资便利是一个带有授权范围的金库。存款人向其注资,它向一个借款人承诺,在 6–12 个月内,按参考利率之上的约定利差,或按固定利率,最高提供 X,通过 API 支取和偿还。未支取的资金放在最深的浮动市场中,并赚取该市场的利率。每一笔支取都去往对该抵押品和该期限最便宜的场所:一个专用的 V4 Spoke,一个到期日与该笔支取到期日匹配的 Midnight 市场。借款人支付已支取部分的利差,加上未支取部分的承诺费,而这正是使这一承诺值得遵守的原因。
在一项平均支取 60% 的 3000 万美元融资便利上,利差为 4%,承诺费为 0.5%,存款人相对于浮动利率赚取
60% × 4% + 40% × 0.5% = 2.6%
即每年 78 万美元。风险是金库已经卖出的那份期权。借款人在承压时支取得最猛,因此该融资便利必须在最糟糕的一天经受住从 1800 万美元跳升至全部 3000 万美元。这意味着要根据金库在压力情景下能从浮动市场抽调的流动性来确定承诺规模,而不是根据平均使用量。这也意味着提取队列不能阻断一项已经承诺的支取。
第 2 层:每项融资便利的第一损失
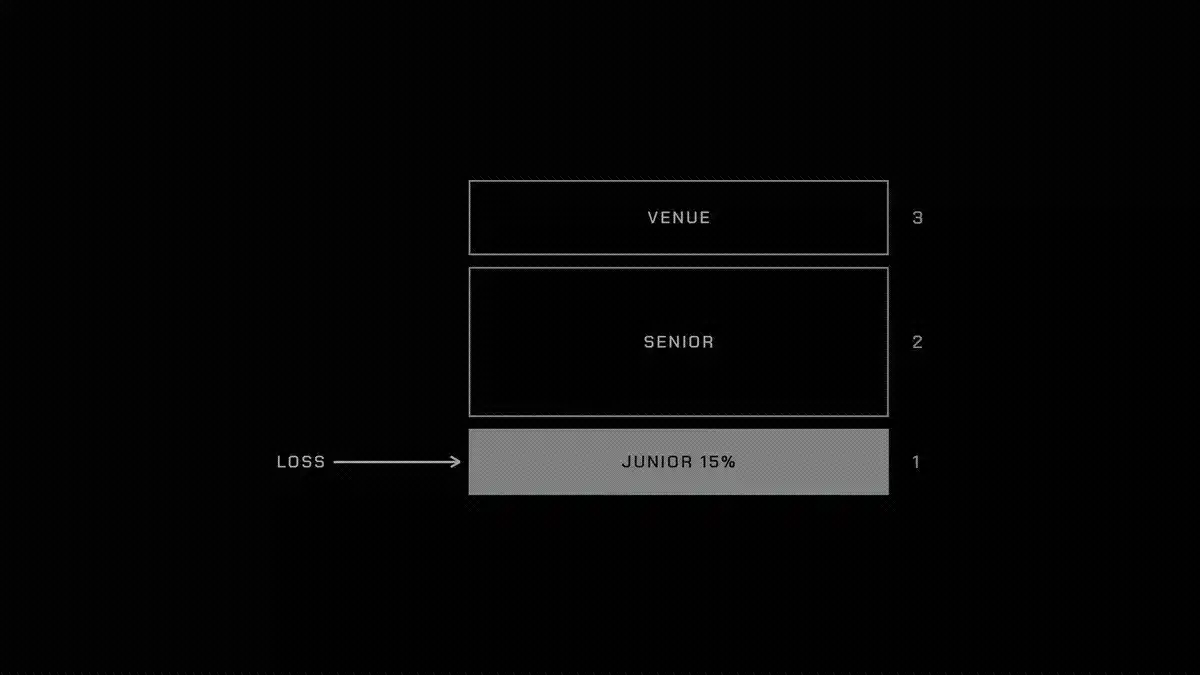
每项融资便利都有一个次级档,在优先级存款人之前、也在其下方的 Hub 或市场之前吸收损失。它是仓储信贷额度的权益层,被明确化并放到链上。它可以由发起人、专业信贷基金,或双方共同缴入。
把次级档规模定为已支取金额的 15%,即 1800 万美元已支取金额上的 270 万美元,并给予它 72 万美元利差中的 60%。它赚取
432,000 ÷ 2,700,000 = 16%
高于浮动利率。已支取账簿上 5% 的损失,即 90 万美元,会拿走它的三分之一,而优先级一侧不会有任何损失。在 V4 上,次级档使 Spoke 隔离对 Hub 供应者成为真实的。在 Midnight 上,它让一个经筛选的金库能够向存款人提供对某个市场的优先级索赔,否则他们将承担该市场的一切。
第 3 层:借款利率上限
当某个场所的借款指数运行到行权价之上时,上限向其持有人支付:
payoff = max(0, r_b − K) × N × t
在 7% 的行权价下,如果 USDC 借款利率在 1 亿美元名义本金上 30 天平均为 9%,该上限支付
100,000,000 × 2% × 30/365 ≈ $164,000
如果一家发起人的代币大部分被循环持有,它可以为其持有人购买上限,这样借款利率飙升时会向他们支付,而不是迫使他们卖出。卖方是那些天然做多高利率的人:浮动利率贷款人、固定利率金库、该融资便利自己的闲置资金仓。这些组件存在于 Kairos 风格的无许可互换以及 Boros 的利率引擎中。尚不存在的,是针对 Aave 和 Morpho 借款指数的、具有流动性的标准化上限。
第 4 层:回收与数据
这一层把应收账款变成借贷市场能够承载的抵押品。它有三个部分。
待命买家:一份用于清算的准入名单,只接纳事先作出承诺的买家(发行方、备用服务商、不良信贷基金),按约定折扣成交,并因在场而获得一笔待命费。它用一笔出售给能够等待催收的人的交易,取代 Midnight 60 分钟爬升至完全清算的机制。
估值:按 NAV 减去预期损失为抵押品定价,折价随报告账龄增加而扩大,并在催收到账时据实调整,而不是在第一天就计入最坏情况加成。
触发器:经证明的应收账款、保障资金余额和结算延迟的数据馈送,当资产池恶化时自动削减 drawCaps、金库上限和融资便利限额。这就是仓储信贷额度的停止垫付条款,被接入各个场所。
护城河在哪里
合约不会是护城河。借贷市场正在向相同的组件收敛,而 Aave Labs 收购 Avon 表明,这些场所打算自己拥有固定利率。位于其上的任何东西,必须因其所知以及它签下了谁而有价值,而不是因其部署了什么。
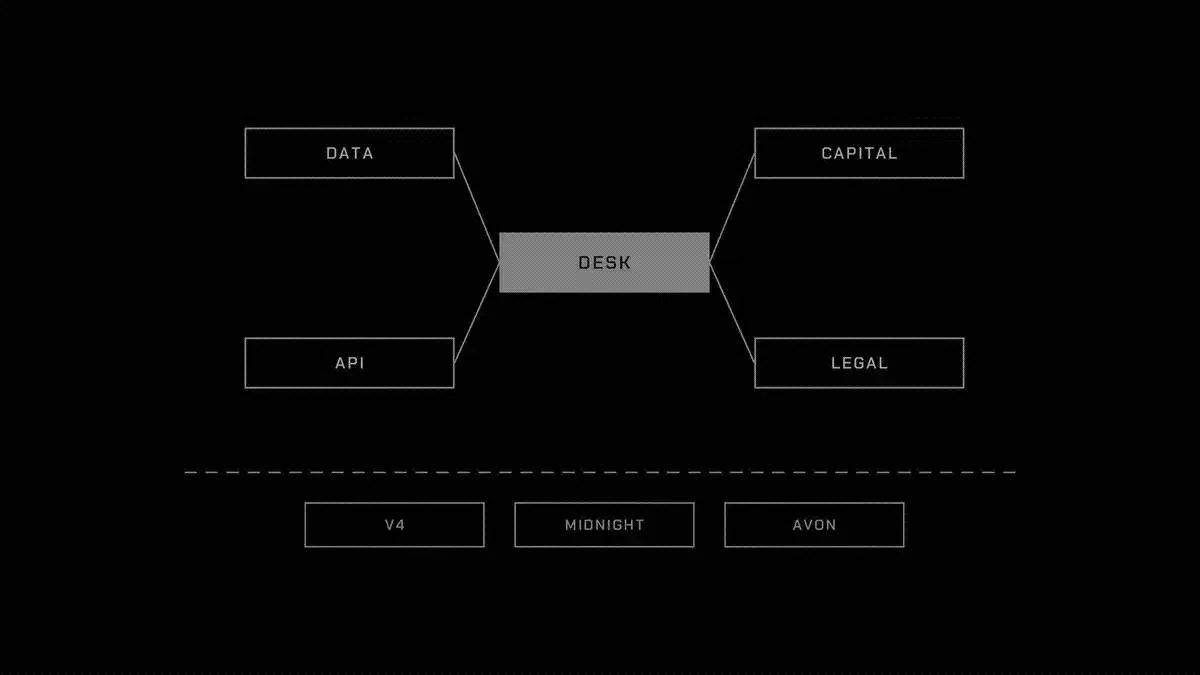
承保数据排在第一位。这个信贷台看到其借款人的每一笔支取、偿还和结算延迟,而这些损失历史会不断累积。两年之后,它能为一条付款走廊或一个应收账款池定价,而且比新进入者更好,而这些场所看不到这些数据。
资本网络是双边的。优先级存款人希望在他们前面有一层第一损失。次级资本和待命买家希望有稳定的、已经承保的融资便利流。谁先把两边聚到一起,谁就设定下一项融资便利据以定价的条款。
然后是集成。金融科技公司集成一个信贷 API,而不是三个借贷市场。一旦借款人的金库每天早上都通过这个信贷台支取,并且其触发器已接入其结算数据,转换成本就是真实的。
最后是法律包装,这也是最难的部分。向支付公司提供无抵押贷款、一项在其司法辖区站得住的应收账款索赔、双方的 KYC:这些需要时间和专业人员,并且它们把快速复制者挡在外面。
难在哪里
承诺就是期权。为压力支取定价,并持有针对它的流动性,同时不扼杀存款人收益,这是核心风险问题。如果你搞错了,这个信贷台会恰好在最要紧的那一周违背承诺。
无抵押或应收账款信贷的回收是缓慢且法律性的,而不是链上的。Wildcat 的首次违约收回了 76%。3Jane 把坏账出售给持牌催收机构。偿付瀑布必须为这段时间定价。
基础层在变动。Aave 在 Avon 交易之后的固定利率计划、Morpho 的适配器于本季度上线,以及以应收账款为抵押的 Midnight 市场,每一项都可能吸收这一技术栈的一部分。这个信贷台必须是路由者和承保人,而不是某个场所下个季度就会推出的一项功能。
监管位于这一切之下。向持牌支付机构放贷是最干净的切入点,而它也正是交易对手的监管机构会去读条款清单的那一种。
有兴趣构建这个,我正在另外几个想法之中探索这个想法,并在寻找有兴趣推动它向前的人。如果你正在构建这些层中的任何一层,或者想要构建,请私信我。上面的四个问题值得被解决,无论最终是谁来解决它们。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
