






上海合晶定增方案调整:砍掉补流项目、7亿加码12英寸硅片,扩产资金七成靠举债
价值刻度热度: 4050
上海合晶调整定增方案,取消补充流动资金项目,将7亿元全部投入12英寸半导体硅片产业化,旨在扩产90万片衬底片和72万片外延片,以满足CIS图像传感器等高端芯片国产替代需求;项目总投资25.75亿元,七成依赖银团贷款,面临高负债、低收益率及行业周期性风险。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
半导体硅片国产替代浪潮之下,12英寸大硅片是绕不开的竞争高地。上海合晶(688584.SH)作为国内外延片赛道的核心玩家,今年再抛再融资计划押注12英寸半导体硅片产业化。
11月11日,公司发布最新的《2026年度向特定对象发行A股股票募集说明书(修订稿)》,经过修订,公司砍掉补充流动资金安排,拟募资7亿元全部投向扩产项目。但这笔定增仅能覆盖项目总投资25.75亿元的两成多,超七成资金缺口需要银团贷款来填补。
值得一提的是,2024年2月8日登陆A股的上海合晶,募资可谓频繁:IPO时刚刚募资15亿元用于研发、产业化和补流,项目仍未全部结项;2026年8月又完成2亿元第一期科技创新债券发行,如今再推7亿元定增计划。
砍掉补流项目,7亿定增全部投向12英寸硅片产业化
历经一轮方案大改,上海合晶2026年度定增融资轮廓已经清晰。
此次修订前,公司最初计划募资不超过9亿元,其中7亿元投入12英寸半导体大硅片产业化项目,余下2亿元用于补充流动资金。而在2026年11月11日披露的问询函回复以及修订版定增预案当中,公司直接砍掉了补流项目,募集资金上限压缩至7亿元,拟全部用于12英寸半导体大硅片产业化项目下的设备及软件购置,不再安排资本性支出以外的资金用途。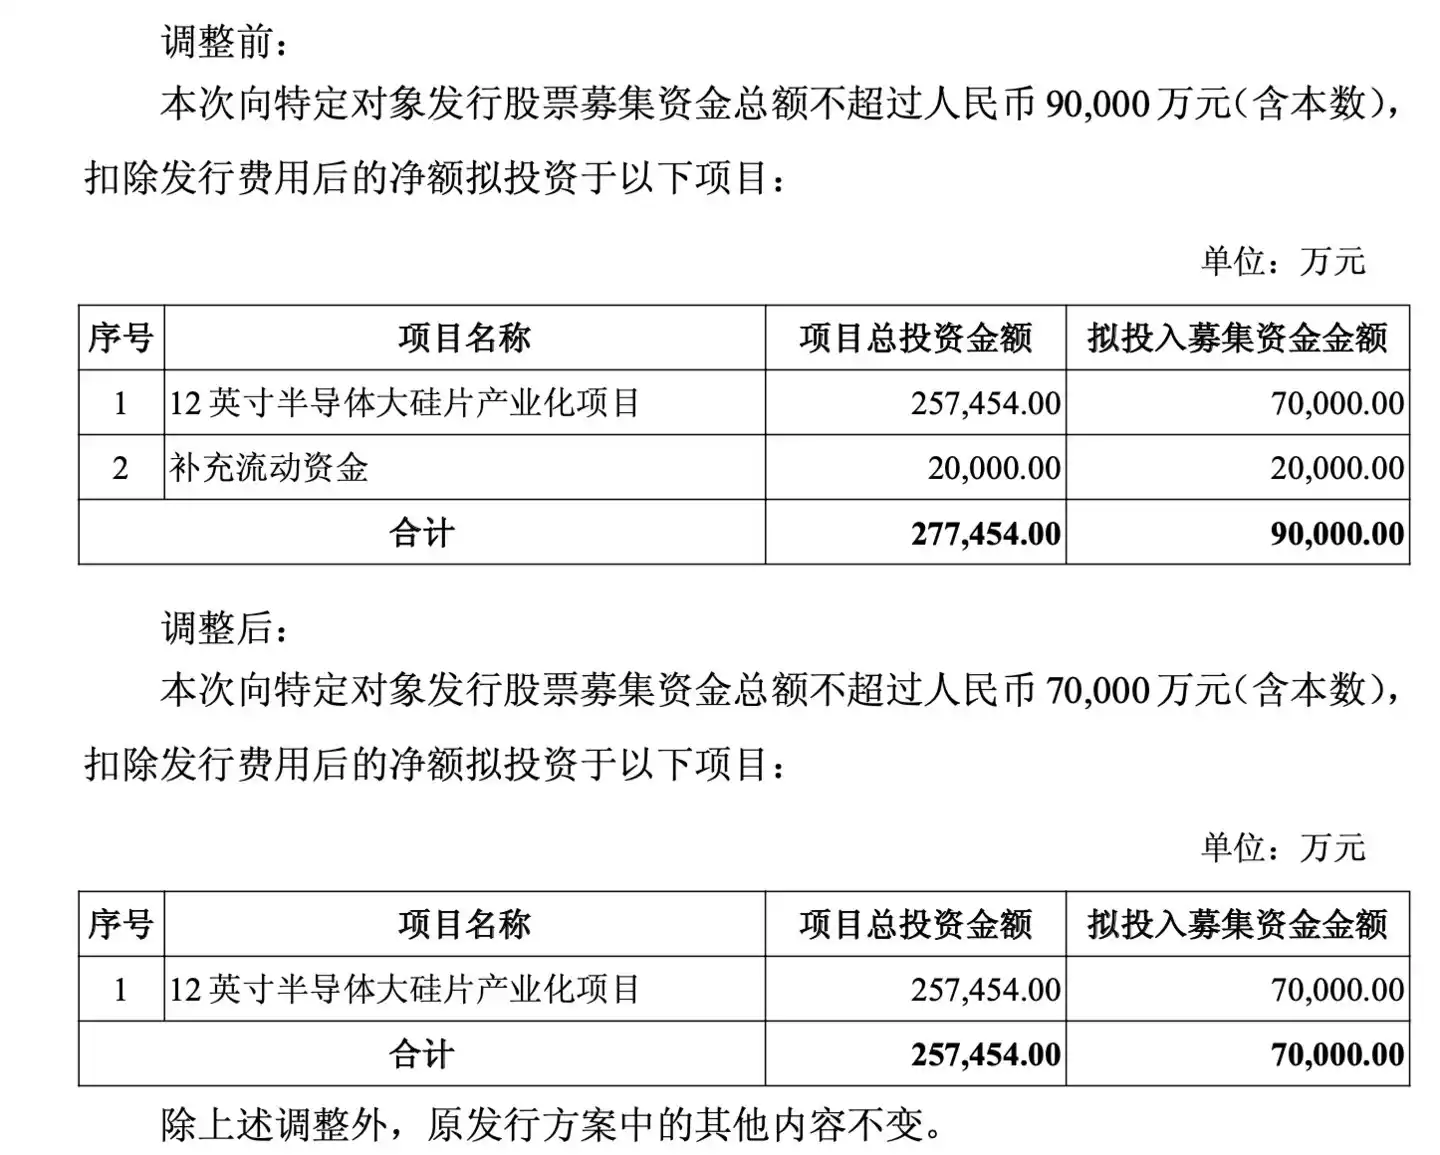
(定增募投项目调整情况,来源:上海合晶公告,下同)
根据规划,该扩产项目总投资为25.75亿元,项目建成后,将实现年产90万片12英寸衬底片、72万片12英寸外延片的新增产能。其中,12英寸抛光衬底片将全部内部自用,用于外延片生产,不对外销售,仅12英寸外延片对外实现销售,瞄准CIS图像传感器、逻辑芯片等高端应用市场。
而从投资结构看,设备与软件购置费是投入大头,金额约22.68亿元,占项目总投资比重高达88.11%,属于典型的重资产半导体制造项目。
实际上,回溯IPO阶段募投布局,上海合晶上市时便已经把重心放在大尺寸硅片、外延技术的研发与产业化,彼时的募投项目包含“低阻单晶成长及优质外延研发”“优质外延片研发及产业化项目”两大核心项目,重点优化8英寸、12英寸外延相关长晶、外延生长工艺与研发能力。值得一提的是,“优质外延片研发及产业化项目”已于2026年10月结项,“低阻单晶成长及优质外延研发项目”投产时间则被延期至2027年6月30日。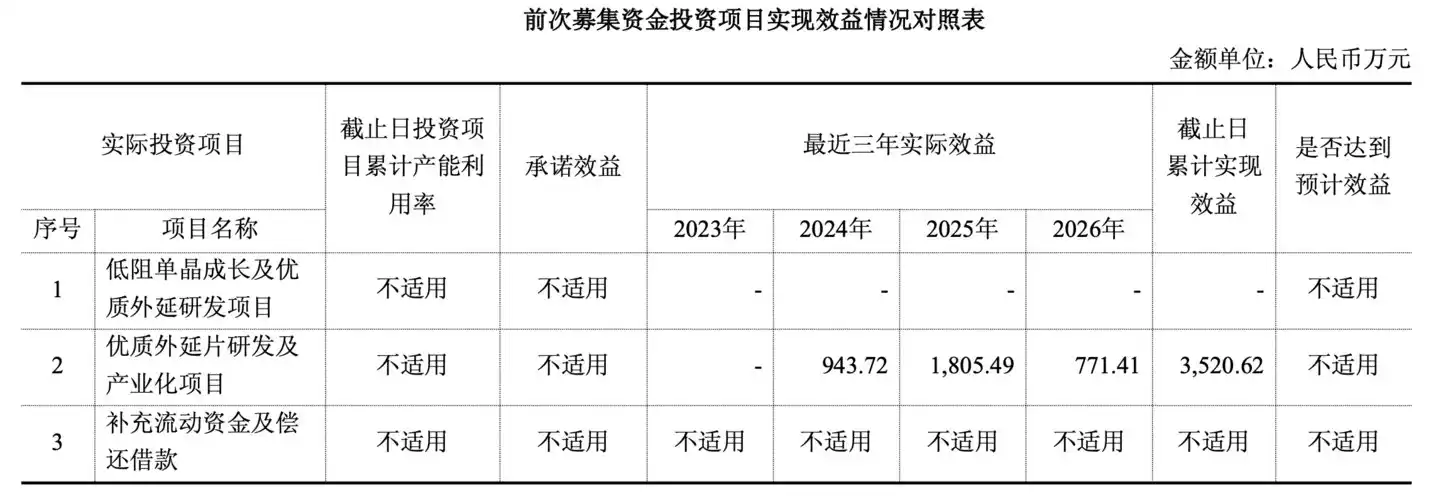
(上海合晶IPO募投项目情况)
前次IPO募投尚未完全结项,新一轮大额资本开支已经接踵而至,上交所要求公司说明此次定增与IPO募投项目的区别和联系。公司在最新的问询回复中表示,从业务逻辑上看,本次定增扩产项目和IPO募投形成承接关系,IPO募投更多偏向工艺研发、产线验证,夯实12英寸相关底层技术;本次定增则是在前期技术积累完成后,推进规模化的产能建设,实现从研发小批量走向大批量生产落地,进一步补齐12英寸衬底-外延完整链条。
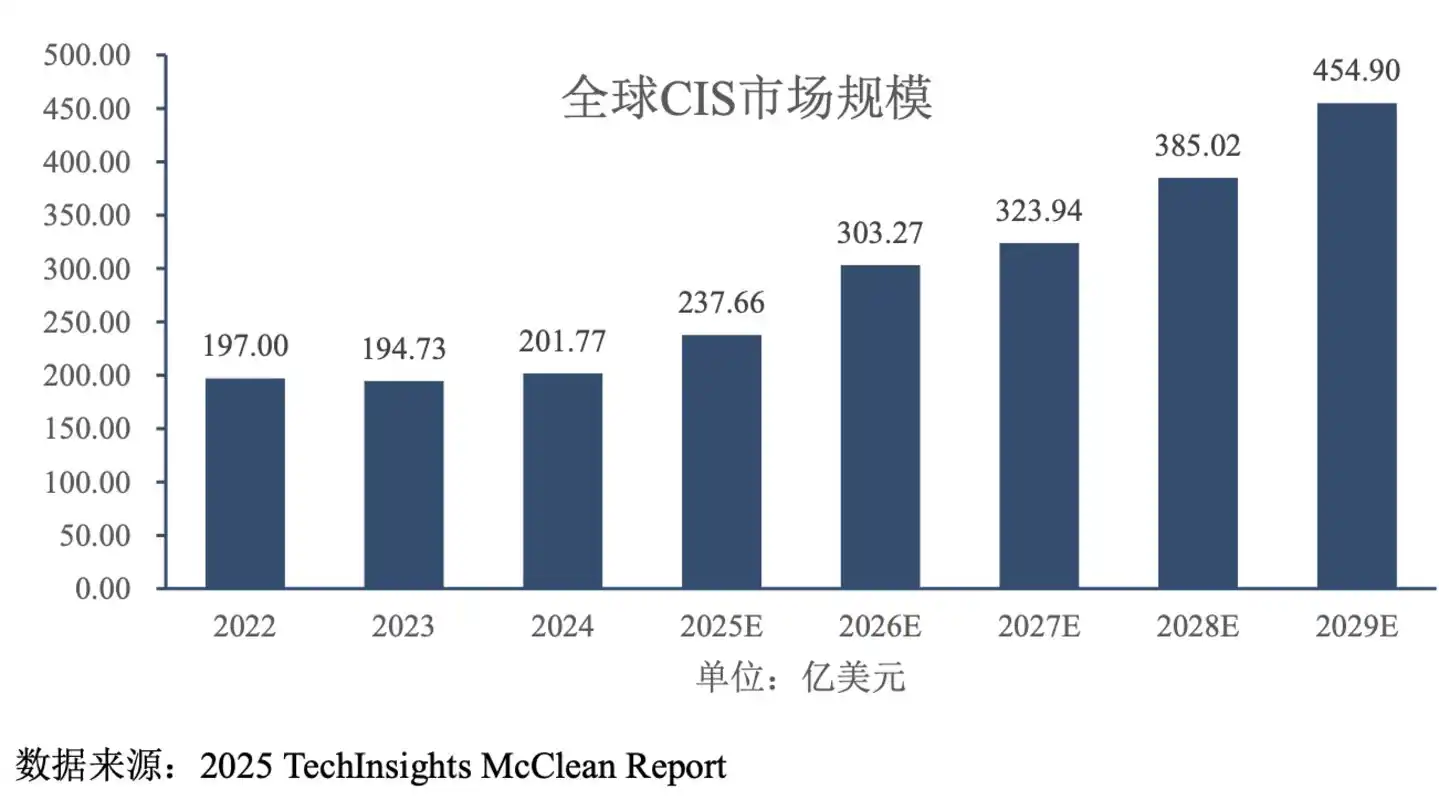
公司还明确,本次扩产来自于市场端国产替代的现实诉求。2025 TechInsights McClean Report数据显示,2024年全球CMOS图像传感器(CIS)市场规模已达201.77亿美元,预计2026-2029年将保持14.47%的年均复合增长率,至2029年市场规模有望突破450亿美元。其中,2024年中国CIS市场规模达到526.8亿元,较2023年同比增长20.94%(中商产业研究院的数据)。
而全球CIS行业已形成“索尼主导高端、三星兼顾规模、中国企业崛起”的格局,长期呈现高度集中的寡头垄断局面。国内芯片制造对于12英寸硅衬底、高端外延片需求持续释放,本土供应链仍存在供给缺口,行业企业普遍选择加码扩产抢占份额。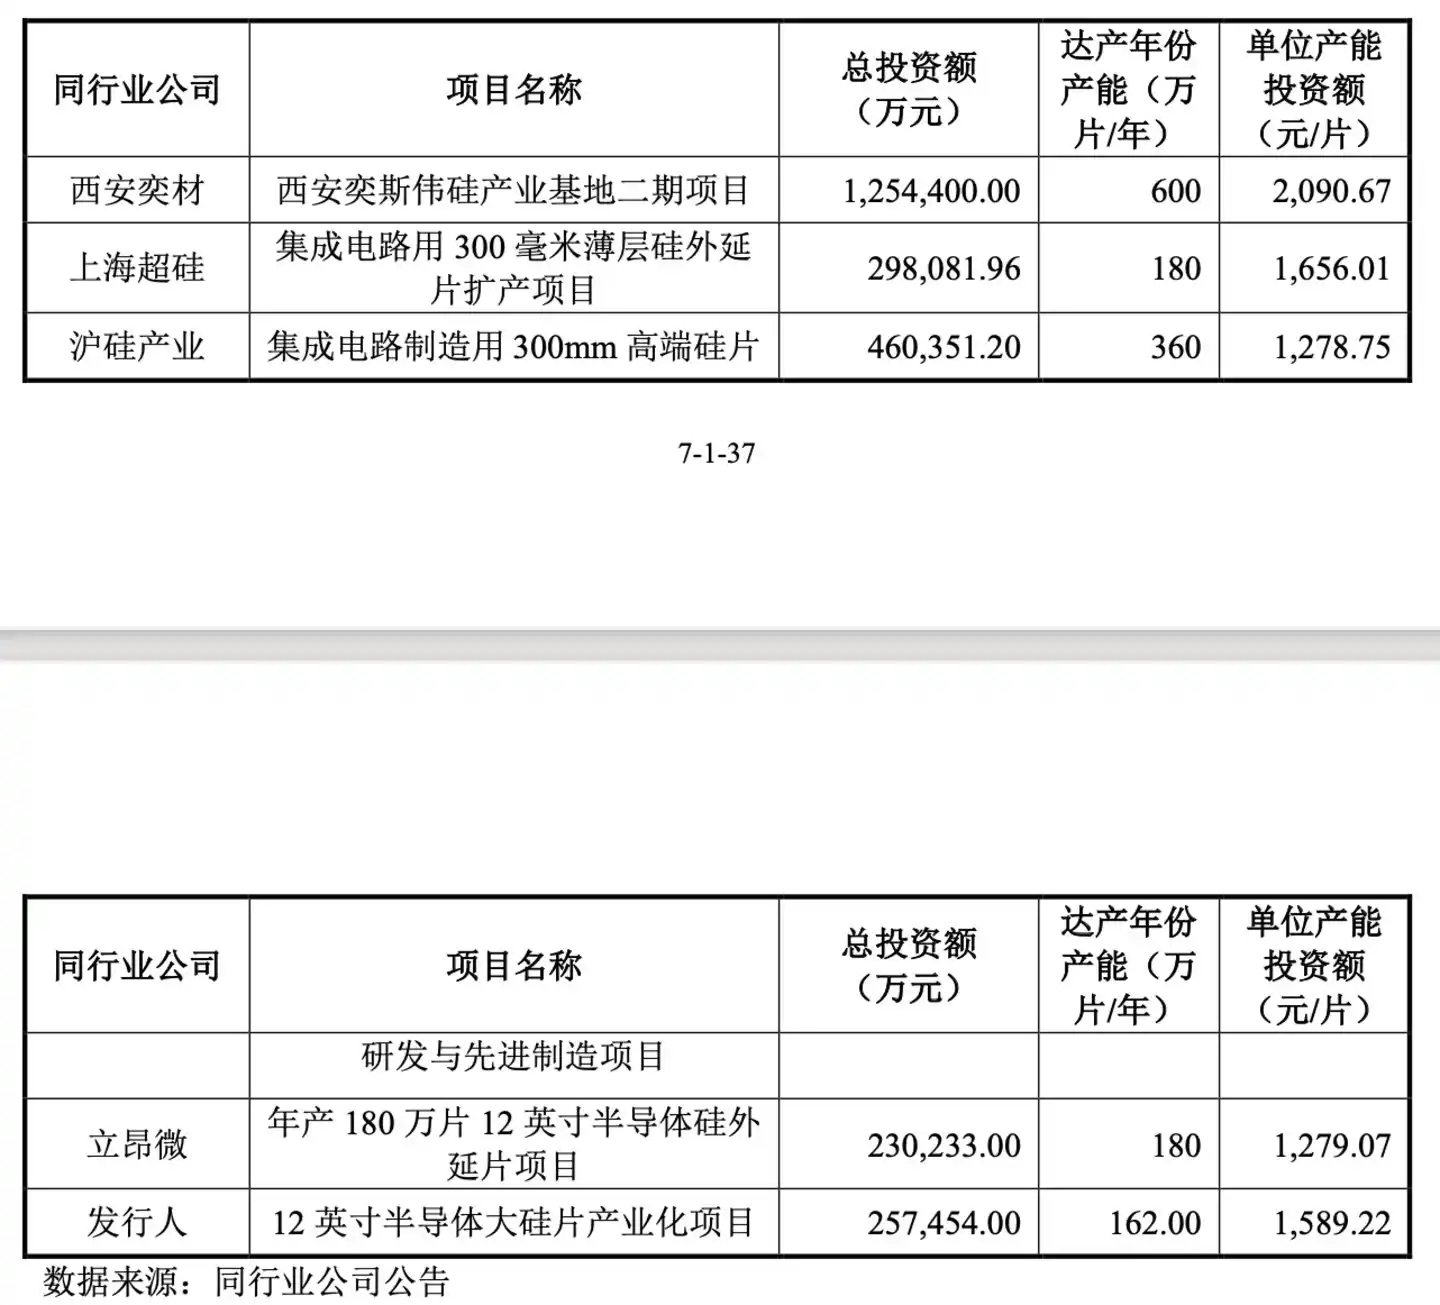
(同行扩产情况)
在此大背景下,上海合晶现有12英寸功率器件外延片产能无法直接切换至CIS模拟芯片领域,且公司与主要客户长期深度合作,已成功进入AI数据中心领域,2026年第三季度12英寸功率器件用外延片的产能利用率已达89.44%,并持续趋于紧张。截至2025年末,公司12英寸外延片年产能56.39万片,其中功率器件领域38.39万片,CIS模拟芯片领域18万片。
不过,需要注意的是,12英寸大硅片属于资本极度密集赛道,新产线爬坡、良率提升需要漫长周期,新增接近百万级的产能,未来能否找到充足下游订单承接,仍是市场关注的焦点。一旦下游需求不及预期,将会出现产能闲置、折旧吞噬利润的风险。而在上交所的问询当中也重点关注项目效益测算合理性,根据申报材料测算,该项目所得税后财务内部收益率仅5.91%。
募资仅覆盖27%的投资,扩产资金缺口主要靠贷款
深处资本密集赛道,比产能更紧缺的,实际是上海合晶的可支配资金。
7亿元的定增规模不小,但放到25.75亿元的总投资额中,占比仅约27%,绝大部分资金缺口要依靠举债来兜底。
按照公司披露的资金筹措方案,除去7亿元定增募集资金,项目其余资金来源分为两部分:一部分为项目自有资本金,另一部分则是国家开发银行河南省分行牵头银团提供的合计18亿元的银团贷款,债务融资占整个项目投资的比重接近七成,举债扩产的特征十分鲜明。
根据项目测算假设,借款利率3.1%,建设期3年,建设期利息8091万元。这意味着,后续项目建设、投产阶段,公司将要持续承担不小的利息支出,财务费用会直接对利润表形成冲击。
翻看公司2026年三季报,经营层面已经承压。2026年前三季度,上海合晶实现营业收入9.50亿元,同比下滑5.49%;归母净利润4889.59万元,同比大幅下滑53.34%;扣非归母净利润仅2989.50万元,同比降幅达到70.34%,盈利端收缩幅度远大于营收下滑幅度。
毛利率同样呈下行态势。受行业周期、市场竞争、原材料波动、产品结构变化多重因素影响,2023-2025年、2026年上半年,公司主营业务毛利率分别为37.60%、29.15%、29.23%以及26.58%。
好的一面是,公司经营现金流依旧保持韧性,2026年前三季度,经营活动产生的现金流量净额3.28亿元,同比小幅上涨9.80%,主业造血能力存在,能够给项目建设带来一定缓冲空间。截至三季度末,公司货币资金7.29亿元,可覆盖日常经营周转,但面对25亿级别的大型项目,自有资金体量明显不足以支撑。
截至2026年三季度末,公司有短期借款7002.08万元,一年内到期非流动负债949.42万元,长期借款7.24亿元,应付债券19962.78万元。扩产周期下,公司的资产负债率将随银团贷款落地抬升,偿债压力也随之攀升。公司也在问询回复中提示风险,银团贷款的审批、放款进度存在不确定性;若后续半导体行业景气下行,项目投产之后产品售价下跌、产能利用率不及预期,将出现项目收益不及预期,甚至无法覆盖本息的局面。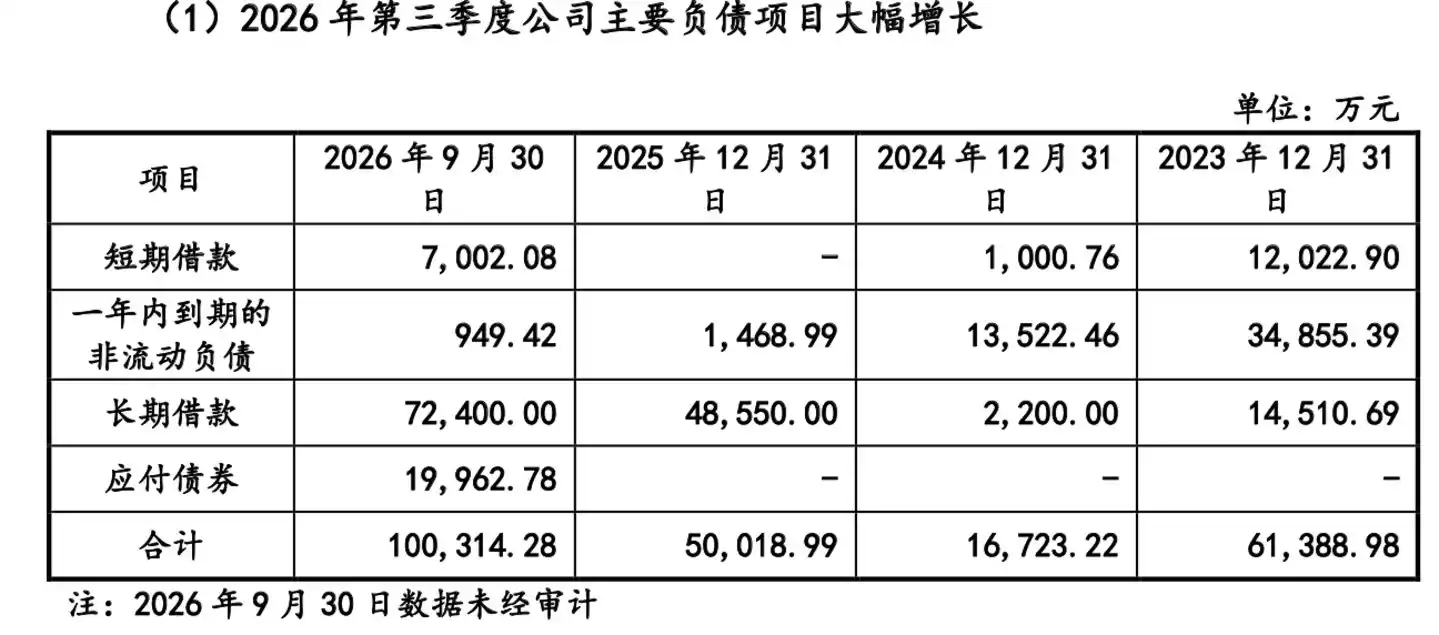
(上海合晶主要负债情况)
对于上海合晶而言,摆在面前的是典型周期行业的两难抉择:不扩产,就会在国产替代的赛道当中落后同行;大额举债扩产,又要承受财务成本、周期波动双重考验。
毕竟,扩产项目从建设、产线爬坡,再到产能释放、实现盈利兑现,还需要很长时间。且定增融资只能解决一小部分资金,真正考验公司的,是未来数年行业景气度、客户拓展落地情况,以及扛住大额债务的财务韧性。(本文首发于钛媒体APP,文|价值刻度,作者|桃子)
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
