






链上房地产为何屡屡失败?200 亿美元住房信贷揭示 RWA 新出路
深潮TechFlow热度: 4646
链上房地产传统模式(如单栋房产碎片化)因运维成本高、流动性差、收益率虚高等问题普遍失败;真正具备规模化潜力的是将住房信贷和房价指数等标准化金融要素上链,聚焦债务资产化与价格敞口衍生化,已形成约200亿美元信贷规模并融入DeFi生态。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:xparadigms,Four Pillars
编译:深潮 TechFlow
深潮导读:房地产虽是全球体量最大的实体资产,但在链上 RWA 中的规模占比却不足 1%。过去将单栋房产进行产权碎片化拆分的尝试近乎全军覆没,核心症结在于繁琐的链下物业维护、高昂的平台运维成本以及贫瘠的二级流动性。
最新市场演化表明,实体建筑本身不宜生搬上链,真正具备规模化潜力的路径在于将“债务”与“价格”资产化。一方面,以 Figure 为代表的链上住房抵押信贷已沉淀数百亿美元规模,并深度融入 Solana 等 DeFi 可组合生态;
另一方面,基于权威房价指数的杠杆交易与宏观对冲产品正吸引机构大额注资。抛弃重资产维保包袱、聚焦标准化信贷与指数化敞口,正在重塑链上不动产赛道的破局逻辑。
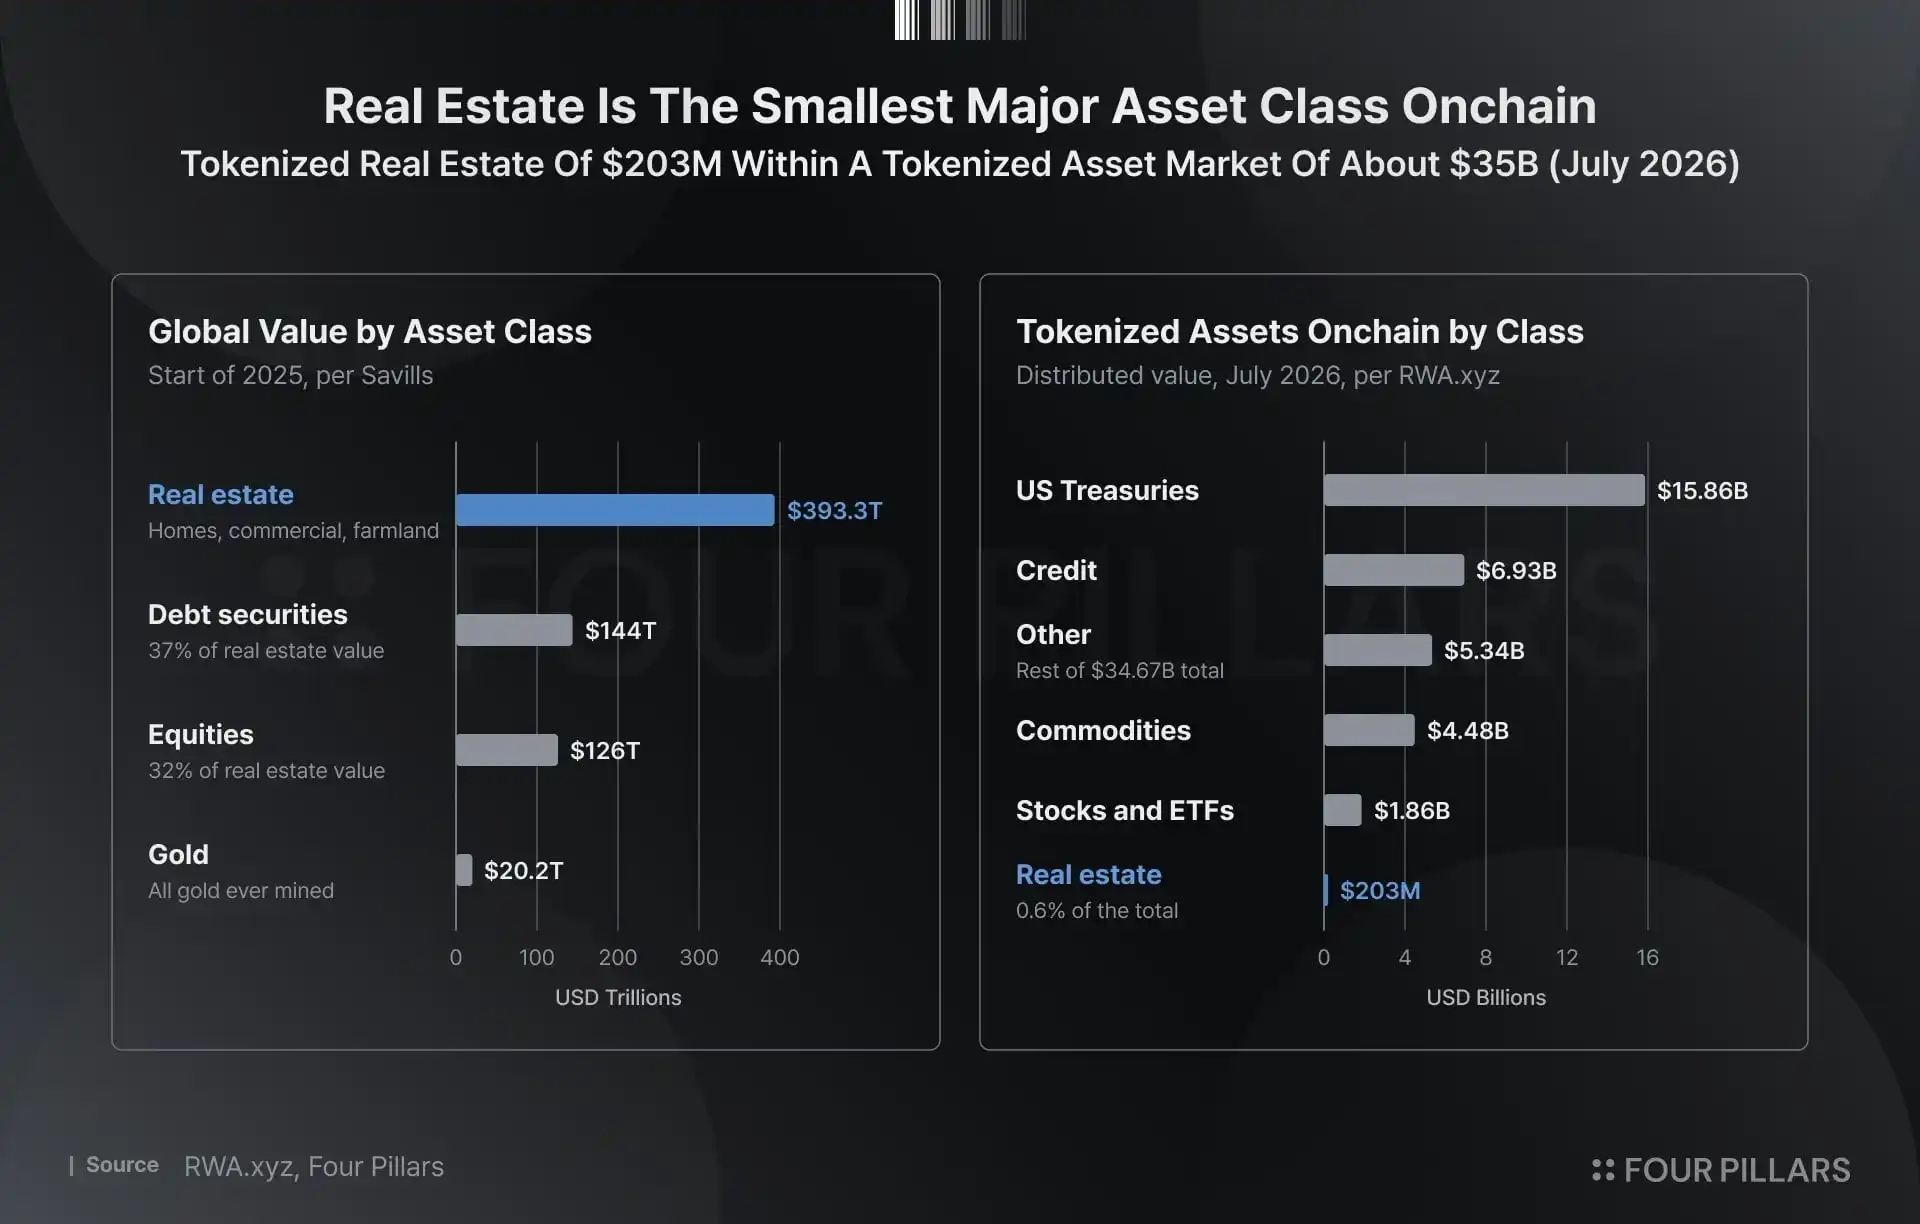
房地产是全球规模最大的资产类别,却也是目前链上渗透率最低的板块之一。据 RWA.xyz 统计,截至 2026 年 7 月,全网分布式代币化房地产规模仅约 $2.03 亿,而在整体体量已达约 $350 亿的代币化资产市场中占比微乎其微。
过去旨在填补这一鸿沟的诸多尝试大多以失败告终,然而该赛道依然在持续吸引着全新资本的涌入。近期,Index Industries 宣布完成 $5000 万种子轮融资,旨在将全美房价打包构建为单一的指数代币。
链上房地产是否会成为真实世界资产(RWA)的下一轮增长引擎?
笔者的答案是肯定的,但这绝不可能建立在过往多数项目所采用的传统路径之上。未来的实质增长必将通过信贷与指数产品实现。而绝大多数人脑海中最常设想的“单栋建筑碎片化所有权”,恰恰是历史战绩最差、运作结构最繁冗的模式。
离单一建筑越远,商业模式越跑得通
所谓“链上房地产”,实质上涵盖了五种共享同一行业标签却大相径庭的业务模式。它们的核心分野在于代币究竟赋予了持有者何种底层权益,而正是这一关键差异,决定了不同模式最终的发展轨迹与存活率。
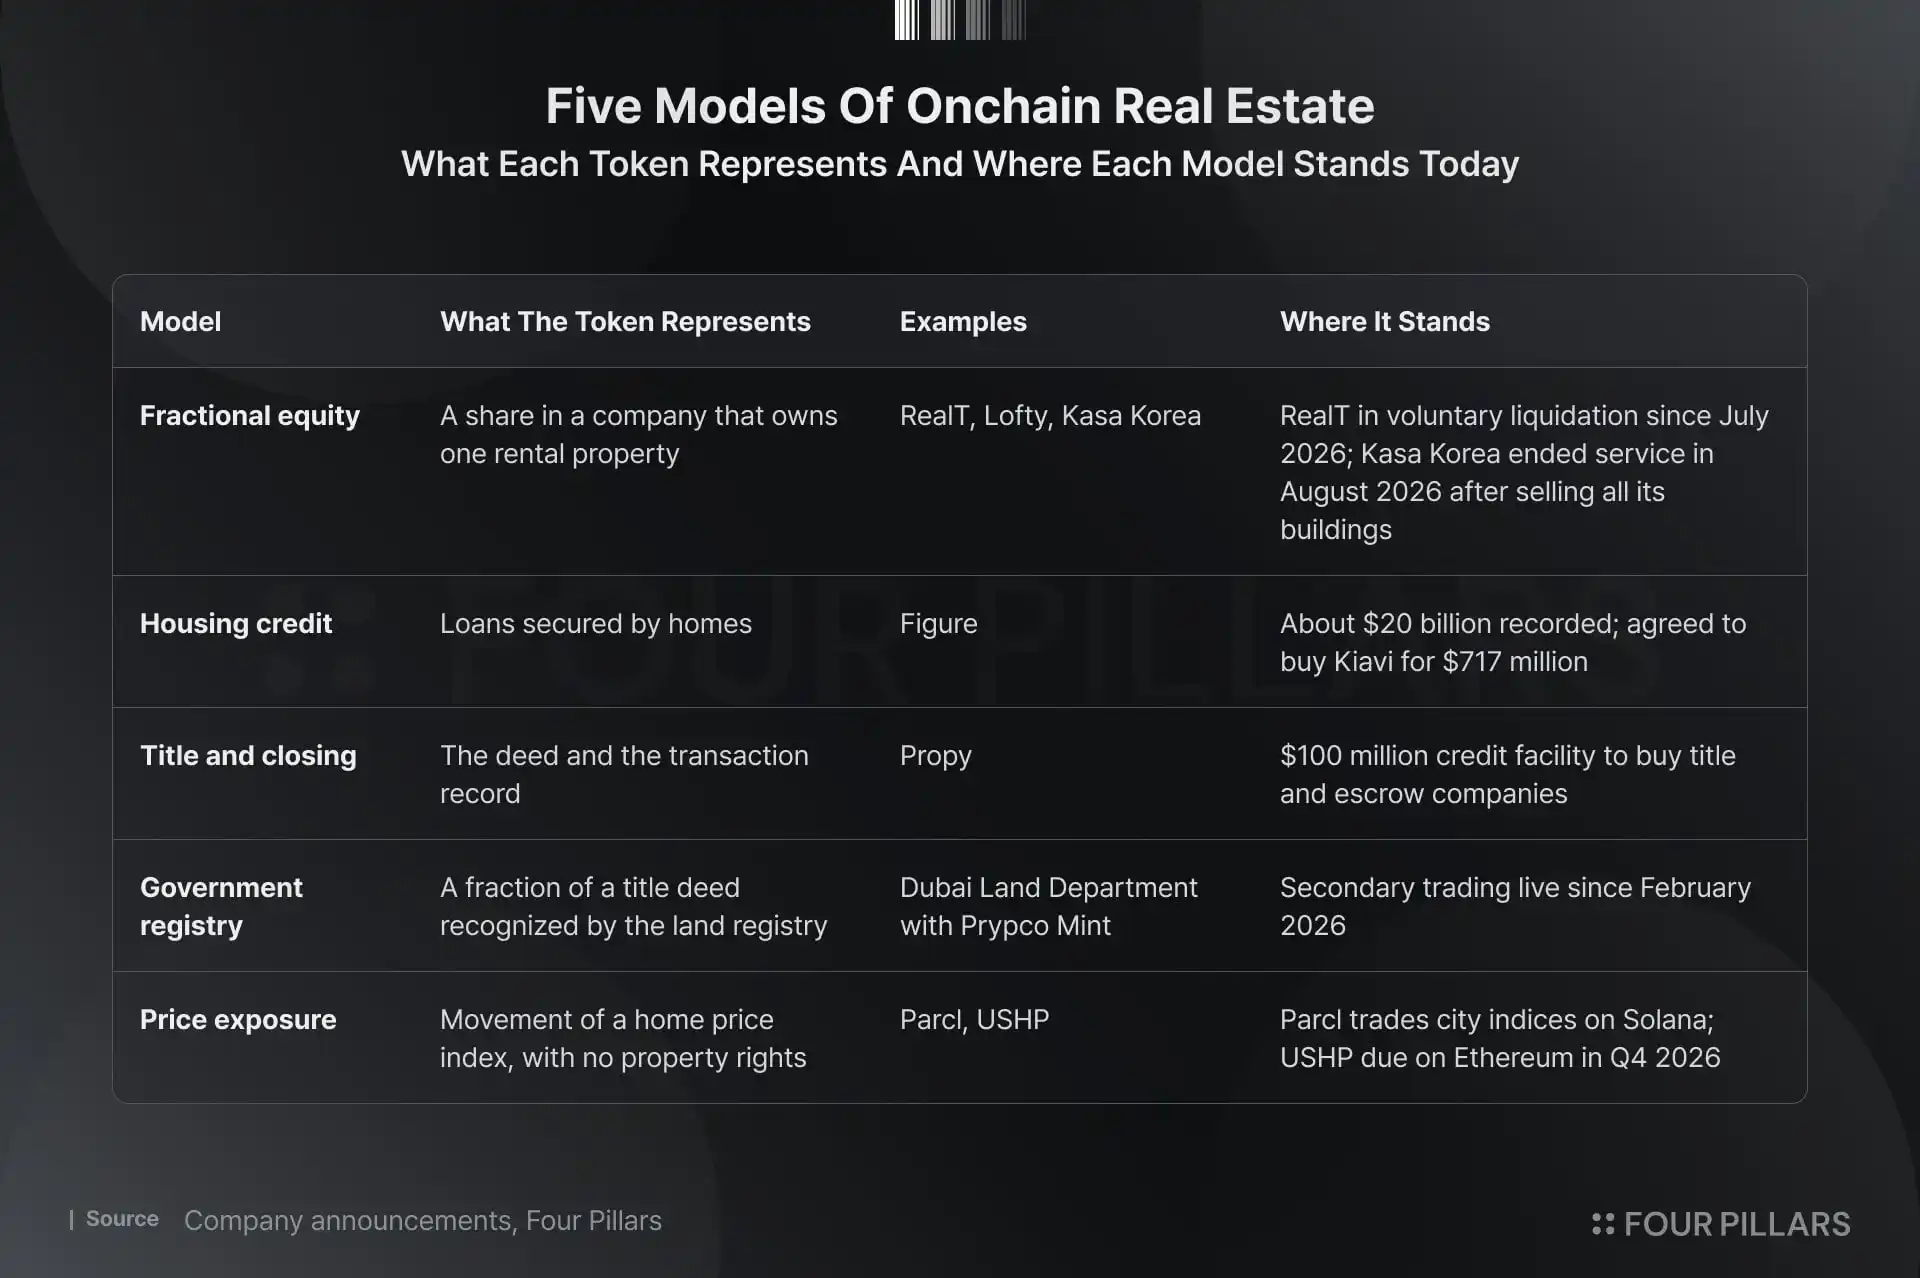
第一,碎片化股权(Fractional equity)。该模式向投资者公开发售持有单处实体物业的公司或信托份额。代币持有者按期获取租金分红并等待未来资产出售,平台则依赖挂牌与管理费维生。
然而,这些微薄的收费根本无法覆盖高昂的日常运维开销,使其成为五种模式中最脆弱的一环:RealT、Kasa Korea 与 Funble 均已相继停运清算。
第二,住房信贷(Housing credit)。该模式将房屋贷款直接记录在分布式账本上,投资者通过持有债权获取借款人偿还的按揭利息。其商业盈利源于贷款发起与贷后管理的利差及服务费。
Figure 仅在 2026 年上半年便实现了 $3.93 亿净营收 与 $1.32 亿净利润。这是已被验证的路径,但它高度依赖庞大的资产规模:相比之下,Pineapple Financial 虽已将超 $10 亿房贷上链,九个月总营收仅有 $210 万。
第三,产权与交割(Title and closing)。这一环节涵盖产权核查、第三方资金托管(Escrow)与转让登记,负责协助不动产从卖家过户至买家名下,其本身并不提供任何投资理财产品。
Propy 通过将产权与交割全流程记录上链,按笔收取交割手续费,目前正借助一笔 $1 亿的信贷额度逐步并购传统产权公司。该业务现金流十分稳健,但扩张完全取决于逐家收购持牌机构,推进节奏较为缓慢。
第四,政府官方登记(Government registry)。这属于政府监管机构深度介入的碎片化所有权体系。由官方土地登记局直接将代币持有者登记为法定业主,因此持有者享有最为坚实的法律确权保障。
迪拜的 Prypco Mint 平台主要通过代币发行与转让交易抽取手续费,目前仅向阿联酋本地居民开放,业务具备极高权威性,但发展节奏完全受制于单一监管实体的批复速度。
第五,纯粹的价格敞口(Price exposure)。该模式彻底剔除了繁杂的底层实体物业:Parcl 为各大城市的房价指数提供杠杆衍生品合约;而基于 Index Industries 房价指数构建的 USHP,计划在 2026 年第四季度推出抵押背书的现货指数代币。
其商业模式依托于指数吸纳的总资产规模以及二级交易量沉淀的费率。更进一步,高频更新的每日指数未来还能作为永续合约的交易标的,正如 Hyperliquid 平台上的 HIP-3 针对传统股票指数所实现的那样。
纵观全局,凡是构建在既有真实成熟现金流(如房贷利息或过户费)之上的模式,均已成功实现了规模化扩张;而那些要求投资者押注单栋独立建筑的模式绝大多数走向溃败,因为每处物理房产都会带来租客违约、维修及法律掣肘。
为什么链上房地产始终未能爆发?
投资者配置房地产主要源于两大核心诉求:获取稳健的现金分红与享受资产长期的资本增值。代币化在诞生之初承诺打破投资门槛,正如同当年美国 REITs 让原本昂贵且流动性极差的重资产变得人人可及且易于转让流通。
然而现有的链上房产产品在各个维度上均未能兑现承诺。笔者总结出四大关键痛点:宣称的收益率无法维系、平台自身入不敷出、二级市场极度欠缺流动性、以及单纯的价格涨幅过低。
收益率看似诱人,实则鲜有兑现
链上房地产产品对外宣传或实际派发的年化收益率普遍在 3.4% 至 16% 之间。然而这些数字几乎都未经独立的严格第三方审计,因此探究每个收益率背后的测算依据,远比关注其表面绝对数值更为重要。
历史表明,宣传收益率最高的产品往往也是暴雷倒闭的平台。RealT 曾高调宣称能带来 6% 至 16% 的租金年化回报,但在 2025 年底前便停发了绝大部分款项,并在 2026 年 2 月正式叫停分红派息,最终于 2026 年 7 月宣布进入自愿清算程序。
而目前市面上少数维持高位的收益率,大多属于自述预期或均值估算。迪拜的 Prypco Mint 对外宣传其年化净回报达 8% 至 12%,但该预期数字实际上直接将当期租金与预期的远期房价涨幅捆绑在了一起;
Lofty 宣称截至 2026 年 5 月其旗下 111 处物业的 平均租金收益率为 9.2%,却从未公开过其具体的底层测算公式。
相比之下,信贷类产品则是将借款人支付的真实利息向上传导。Figure 的房屋净值抵押资金池在 2026 年 2 月披露的 实际收益率为 9%;而依托该资产池由 Hastra 发行的 PRIME 代币,在 DefiLlama 上的原生年化收益率 稳定在 6.01%。
最可信赖的数据往往也最为克制。Lucentblock 在 2025 年 10 月成功出售其位于韩国大田的物业前,每年向投资者分红的 实际股息率约为 5%;而三井物产基于日本《金融商品交易法》发行的 AEON 大宫购物中心土地代币,其税前预期收益率 仅为 3.4%。
综合来看,凡是经过正规牌照监管、实际打入账户或由第三方权威机构追踪的收益率,真实区间大体仅落在 3% 至 6% 之间。
流动性依然匮乏:日本发行最多但交易最少
日本目前是全球规模最大的受监管房地产证券型代币(ST)市场。在 2025 财年,日本不动产证券型代币的发行规模达 1408 亿日元,占全日本证券型代币发行总额的约 85%。BOOSTRY 预计,2026 财年公开累计发行规模将达到 5300 亿日元。
日本市场的快速扩张源于其深度嵌套在传统金融体系之中:信托银行负责保管底层不动产,SBI 与野村证券等大型券商直接向其零售高净值客户分销代币,区块链技术仅仅用来替代后台机构间的清结算记账系统。
然而正是这一套高度合规的传统封闭架构,反过来解释了它为何无法演变为真正充满活力的开放链上市场。其面临三大显著瓶颈:
其一,二级市场流动性近乎为零。大阪数字交易所(ODX)截至 2026 年 3 月仅挂牌了 8 只代币产品(总市值 336 亿日元),且实际交割依然需要 长达两个工作日(T+2)。
其二,底层网络高度封闭。绝大多数代币均部署在由持牌机构组建的私有联盟链上,与全球离岸资本和开放的 DeFi 流动性体系彻底绝缘。Progmat 也是在近期才开始 尝试将部分代币桥接至 Avalanche 公链。
其三,产品本质沦为储蓄替代品。约 3.4% 的年化回报固然能吸引厌恶风险的日本本土储户,但对全球加密资本而言毫无吸引力;极低的换手率反映出绝大多数买家仅仅将其当作长期持有至到期的固收凭证。
日本的实践充分表明,完善的传统牌照分销网络确实能够快速催生代币化资产的发行体量,但单纯依赖发行业务本身,绝不可能自发孕育出一个真正具备深度的二级流动性市场。
资产升值幅度不足以吸引链上资金
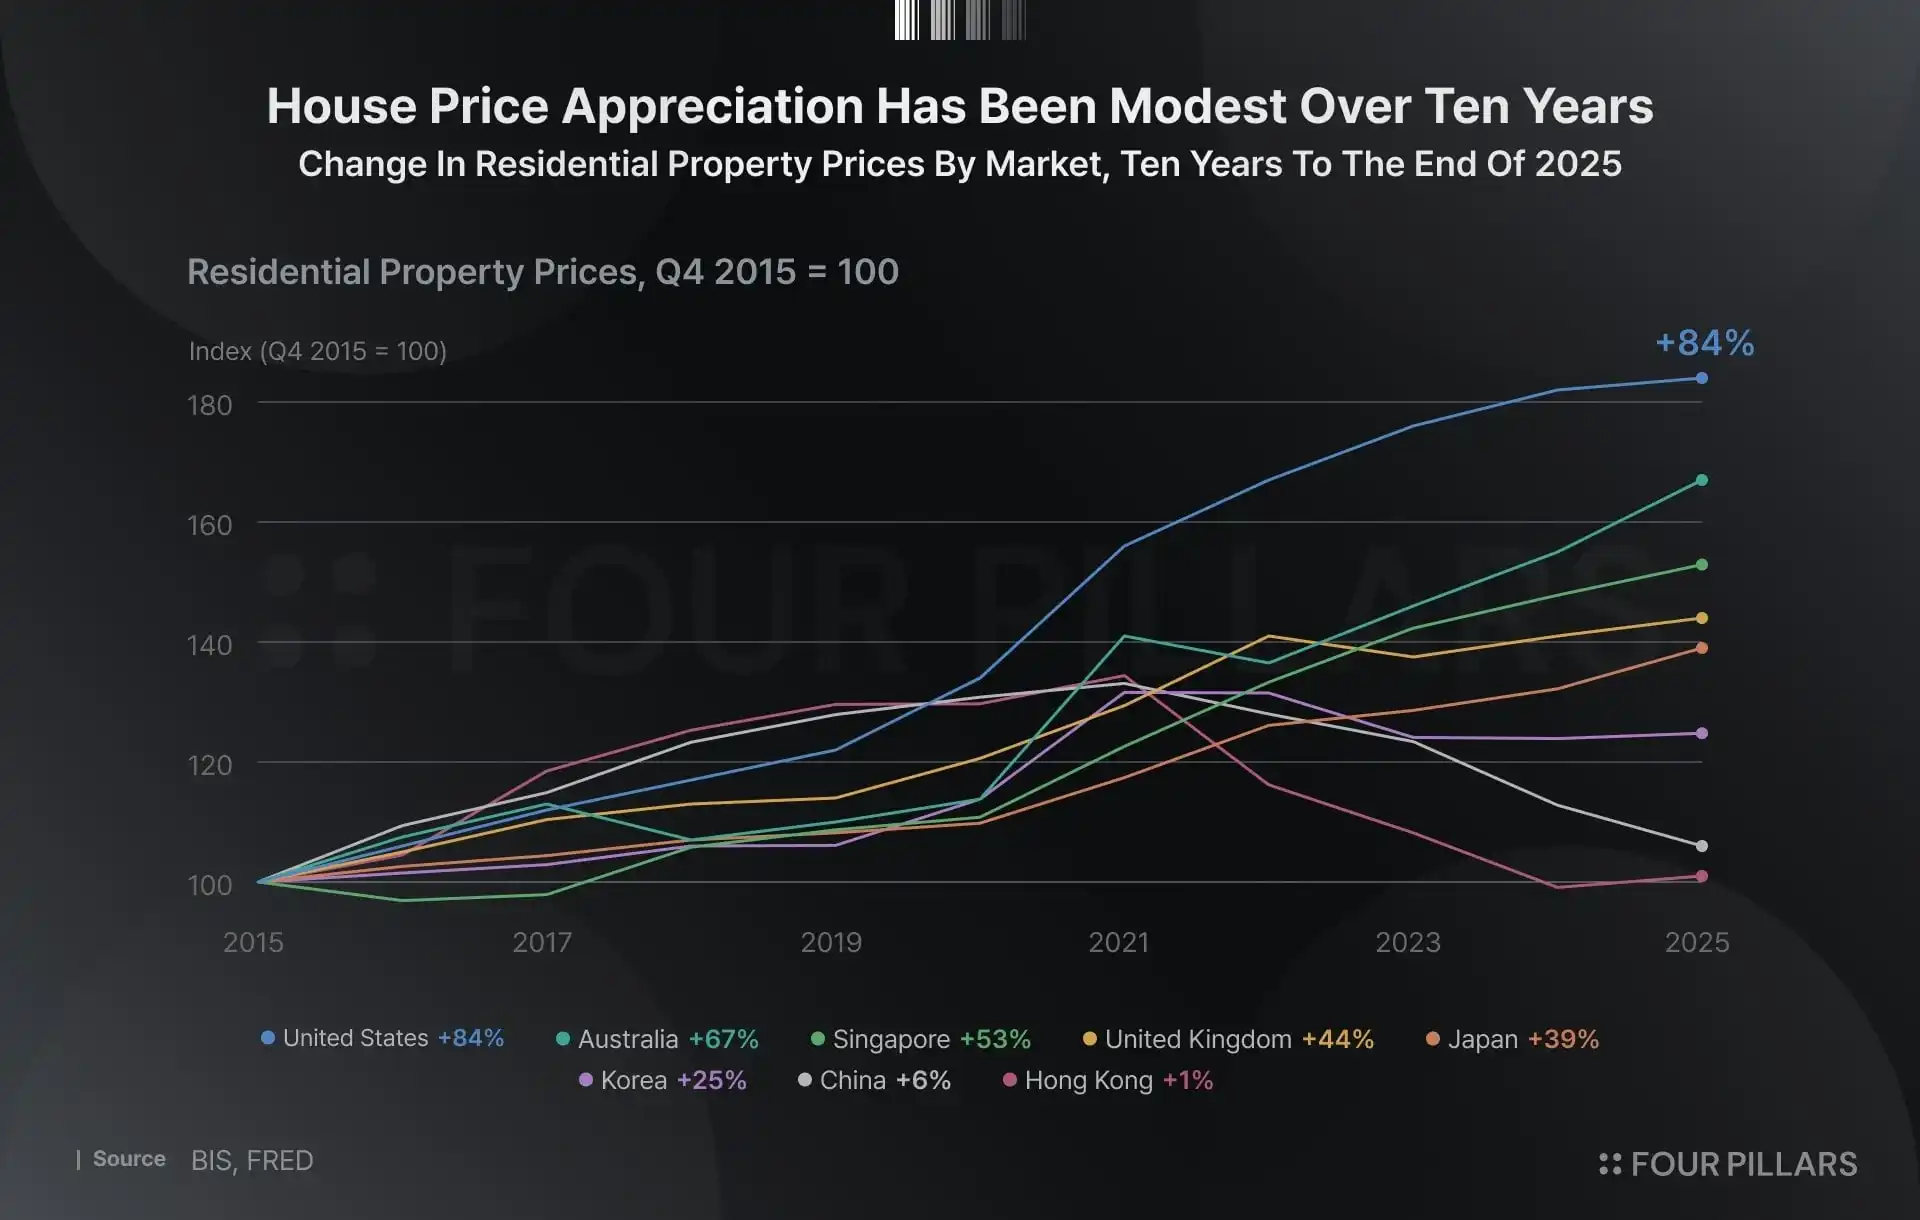
实体房产本身的年化涨幅过慢,根本无法对庞大的链上原生资金构成有效吸引力。根据国际清算银行(BIS 数据),在截至 2025 年底的长达十年跨度中,表现最为亮眼的美国房地产市场累计涨幅为 84%,折合年化仅约 6%;
新加坡同期年化涨幅约 4%,日本为 3%,韩国仅为 2%,而中国与中国香港市场的房价指数在十年周期终点几乎回归原点。
在习惯了链上高周转收益的投资者眼中,这样的复合回报显得极为平淡。如今链上住房抵押信贷在完全不承担任何房价下跌风险的前提下,即可稳定派发 6% 至 9% 的固定收益;
而在无风险资产端,代币化美债(Treasuries)规模已迅速膨胀至 $159 亿,反观狭义链上房地产的规模却仅在 $2.03 亿停滞不前。
在现实生活中,购房者之所以能通过买房积累显著财富,核心在于他们向银行借入了高倍按揭杠杆,并且享有无可替代的实际居住效用;但链上代币持有者仅仅享有未经杠杆放大的纯粹价格波动。因此,链上房产的价格敞口必须在底层资产之上叠加杠杆机制或进行生息增厚,才可能具备与主流资产抗衡的竞争力。
历史教训:唯有将价格与债务搬上链
过往那些折戟沉沙的早期项目,本质上都误入了“试图把钢筋混凝土建筑原封不动搬上链”的误区,最终无一例外被复杂的租务管理、狭窄的退出通道以及沉重的运维成本彻底拖垮。
行业真正的破局曙光属于另外两种模式,因为它们把笨重的实体建筑留在了链下物理世界,而仅仅将“价格”与“债务”提炼搬上了链。
第一种模式,构建专注于杠杆交易与流动性对冲的链上交易场所。
全球市场对单纯房地产价格敞口的需求长期真实存在,但之所以始终难以形成有效定价的市场,其阻碍与 Pre-IPO 股权市场如出一辙:流动性长期匮乏,且难以在链上形成广泛公认的公允价格。在此之前,Parcl 并未能有效攻克这一顽疾。
然而房地产领域拥有一项得天独厚的优势:权威机构定期编制发布的标准化指数提供了无可争议的定价参照。这使衍生品平台既能向那些嫌弃每年 6% 涨幅过慢的投机者提供高倍杠杆,又能为广大业主、地产开发商以及信贷机构提供不可或缺的下行风险对冲工具。
第二种模式,构建深嵌于可组合生态中的链上私人信贷体系。
住房抵押贷款天然自带由居民持续偿付的稳定现金流,Figure 平台目前已将约 $200 亿规模的此类贷款完整记录在链。一旦这些底层贷款资产被标准化包装为代币,它们便能在链上实现快速转售、循环质押与自由拆解:
Figure Connect 可将房贷债权直接分发给链外合格买方;而依托其底层房屋净值抵押资金池发行的 PRIME 代币,更已在 Solana 借贷市场中作为核心抵押品 流通使用。
这两种模式的核心优势在于,平台无需被迫处理租客催缴、漏水维修或繁琐的属地诉讼,而这恰恰是以往单栋房产代币化平台无法承受之重。
房地产依然完全有可能成为 RWA 的下一轮爆发引擎,但它的繁荣必将建立在围绕信贷与价格指数所构筑的现代金融衍生层之上。
目前仅链上住房信贷一项,实际已沉淀了约 $200 亿的资产规模,只是 RWA.xyz 在统计时将其归入“私人信贷”分类,未被计入那 $2.03 亿的狭义房地产数据中。
随着 USHP 在正式上线前已锁定高达 $1 亿的认购承诺,其未来的真实交易表现将向整个行业证明:指数化敞口是否能最终为房地产这一古老资产,注入单栋实体建筑永远无法拥有的充沛流动性。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
