






加密市场中性策略经理的十年:达摩克利斯之剑下的超额收益与零踩雷实录
深潮TechFlow热度: 4020
一位深耕加密市场中性策略十年的基金经理,以零月度回撤、零本金坏账的纪录穿越FTX崩塌、Terra归零、多起黑客事件等危机,揭示该策略本质是高违约损失率下的极致风控博弈;随着机构入场与利差收窄,其转向加盟管理33亿美元资产的Spark平台,聚焦超额抵押借贷与稳定币做市。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Santisa,Spark 风险与市场中性策略负责人
编译:深潮 TechFlow
深潮导读:在加密资产的滔天巨浪中,市场中性策略往往被外界包装为“稳赚不赔的无风险印钞机”。然而,其真实的底层逻辑却是违约概率极低、但一旦违约损失率接近 100% 的极致非对称博弈。跑得最快的人得以生还,反应迟钝者只能沦为项目方空头支票的接盘人。
本文作者 Santisa 曾作为对冲基金操盘手在 DeFi 刀尖上摸爬滚打近十年。在整个加密行业经历 FTX 轰然坍塌、Terra/Luna 闪崩归零以及无数黑客盗币的浩劫中,他的基金实现了惊人的“零月度回撤、零本金坏账”,堪称链上风控的教科书级范本。
随着机构正规军大举进场抹平套利利差、无风险利率攀升至 5% 以上,作者最终选择由单打独斗转向加盟管理 33 亿美元资产的 Spark。本文以极其真诚而犀利的行业一手视角,全景复盘了链上流动性十年变迁中的恐惧、贪婪与底层生存法则。
悬于头顶的达摩克利斯之剑
过去十年里的大部分时间,我都将自己的全部精力倾注在加密市场中性(Market Neutral)策略这一小众领域。大声说出这件事或许有些不可思议,但它确实深深吸引着我所有的智识与神经。
从历史来看,加密市场中性策略往往高度集中于“违约概率较低、但一旦违约损失几乎高达 100%”的极端交易之中。
身处其中的所有参与者,必须时刻保持最高戒备。每个人都心知肚明:当终场丧钟敲响的那一刻,谁能最先按下撤资按钮,谁就能绝处逢生。最耐人寻味的是,在链上提前拔掉网线逃生,通常几乎是零成本的;而那些动作稍慢半拍的人,下半生就只能守着项目方苍白无力的兜底承诺度日。
这无疑是一种极其令人窒息的高压生活方式。但加密世界的魅力在于,它确实提供了获取巨额风险溢价的可能,而这种溢价往往数倍于其底层承担的真实风险。
没有人能否认,2021 年币安高达 70% 的比特币期现基差套利,或是 2024 年某些代币化对冲基金接近 100% 年化收益的杠杆固收交易,都蕴含着极其丰厚的纯正阿尔法(Alpha)。
然而,一笔交易具备正向阿尔法,并不意味着它适合所有投资组合。DeFi 市场具有强烈的掠夺性与攻击性,每一处头寸的头顶都随时可能坠下达摩克利斯之剑。
这意味着你必须寸步不离地紧盯悬剑的细线,设置即使在深夜也会因误报而惊醒你与家人的监控警报。你必须在警报响起的瞬间核验悬线是否正在崩断,并在爆炸半径波及自身之前,以最快速度缩回脖子。
早期 DeFi 的暴利红利与野蛮生长
在 DeFi 刚刚崛起的初期,市场溢价高得令人难以置信。这一方面是因为早期风险确实极高,但更深层的原因在于:传统大型资管机构根本无法获得将资金配置进这类资产的合规授权。
这些早期机会伴随着巨大的声誉风险,而传统机构对此几乎一无所知。于是,一边是弹药充足、背靠一线风投却极度渴求流动性存款的项目方,另一边则是在链上暴富后将资产撤退至稳定币的原生巨鲸。
这种奇特且扭曲的市场结构,让任何具备基本风险管理能力的人,都有机会涉足过去二十年间全球金融市场中最为丰厚的套利策略。
我不仅有幸亲身参与了这些历史机遇,更围绕它们构建了自己的商业实体。规模经济往往更具效率,由更多专业眼睛与丰富资源共同盯着悬剑之线,总好过孤军奋战。
当时我敏锐意识到,链上对稳定币的需求极其庞大,而真正具备合规资金的供给方却寥寥无几。只要你懂得基础金融概念与底层技术逻辑,就能获得极为丰厚的回报。
这不是轻微的市场定价偏误,而是一条横亘在严肃资管机构与当时被视作“有毒资产”的 DeFi 之间的深邃结构性鸿沟。
早期的我只是一名闭门不出的键盘极客,整日钻研 DeFi 运行机制与区块链代码。后来我结识了一位合伙人,他全力说服我将这套能力打包成标准化资管产品。
他向我描绘了市场上强烈的真实需求,并断言只要我们向客户透明清晰地揭示全部风险,依托他的渠道网络就能做成一门好生意。事实证明他是对的。
我们在向出资人(LP)明确告知极端压力下本金可能 100% 归零的风险后,引入了一批勇敢的资金。随后,我们便开启了牺牲睡眠、透支身心健康的地狱模式,一头扎进如今看来宛如发烧幻梦一般的“食物挖矿狂潮”。
在 2020 至 2021 年那轮波澜壮阔的狂暴大牛市中,我们的业务进展极其顺利。我们逐行对比协议分叉代码以防暗门,在多个协议间进行看似荒谬的同稳定币杠杆套利来挖取治理代币,紧盯无数链上钱包地址以捕获压力与异动,并在当时极其简陋的基础工具中顽强杀出血路。
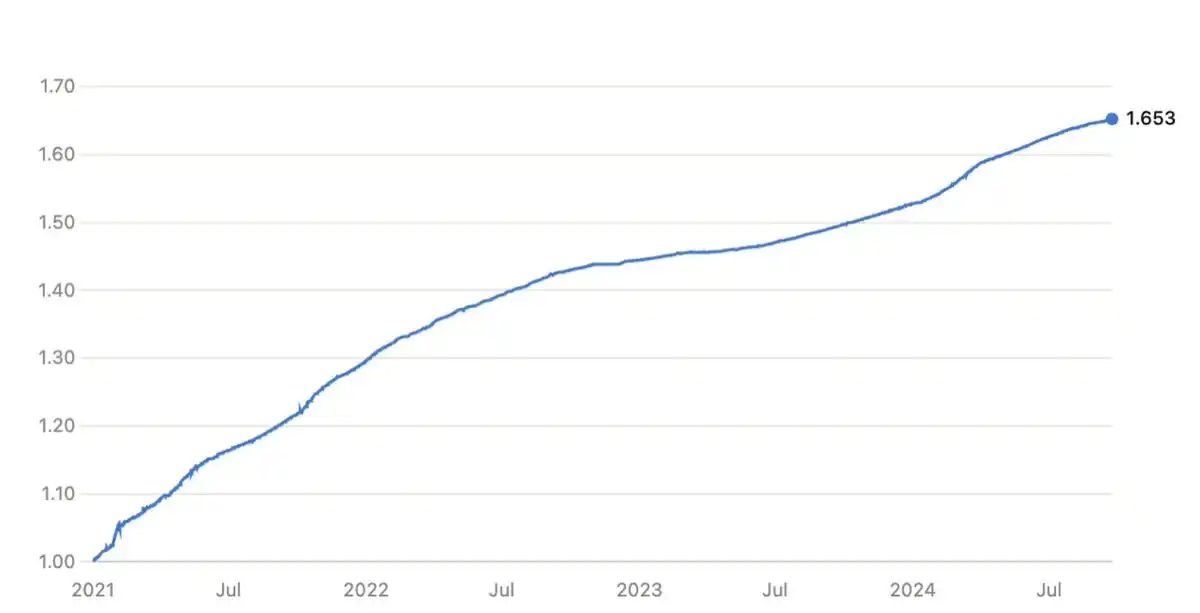
图:2021 年至 2024 年中市场中性基金收益曲线
零回撤的代价:无数次微型心肌梗死
或许有人会觉得,在那个疯狂的牛市周期里,上图展现的收益率似乎不够性感抓人。但请仔细阅读这张图表背后的真正含义:在整个存续期间,我们实现了零月度回撤。
我们完全避开了 FTX、BlockFi、Celsius、Terra/Luna 的暴雷浩劫,避开了 2022 年 3 月的 USDC 汇率风波。
更关键的是,在 Nomad、Multichain、Cream、Badger、Harmony、Mirror、Fei、BzX 等数十起黑客盗币与协议归零事件中,我们同样毫发无损。
我们没有任何操作层面的损失,也没有计提任何本金资产减值。达摩克利斯之剑确实整整悬挂在我们头顶数年,但在那样恶劣凶险的行业环境中斩获如此稳健的回报且分文未损,是我职业生涯最大的骄傲。
多年以来,换取这些收益的代价,是经历了无数次险些心脏骤停的惊魂时刻:交易莫名卡在跨链桥中失踪数小时后才退回;频繁目睹 USDT 脱锚;USDC 深度下探至 0.88 美元。
我们更亲眼见证数十亿美元体量的 UST 瞬间崩塌归零,以及大量曾交互过的协议因合约漏洞或私钥泄露而灰飞烟灭。
我们真正的运作阿尔法其实极其朴素:其一,深谙金融底层运行逻辑;其二,对技术架构与智能合约有适度理解;其三,绝不在一个专为赌徒设计的赌场里随波逐流参与赌博,而是成为向他们放贷收取利息的人。
这个行当绝非弱者所能承受。但当账面利润能够弥补健康损耗时,参与那些高杠杆交易在当时是完全合理的。这是一次不可多得的时代级机遇,我也永远感激那位推我一把并一同承担规模化风险的合伙人。
严酷的熊市与被压缩的风险溢价
随后的几年里,市场超额收益开始大幅收窄。我们不得不转而去配置短期美债并无所事事地干等,眼睁睁看着公司因日常运维成本而持续失血。
市场上不再有诱人的收益空间,而我们的投资纪律极其严苛:若评估风险高于潜在回报,绝不盲目出手。在激烈的合伙人争吵、深思冥想与部分出资人赎回的夹缝中,我们竭力维持分析的客观诚实。
当时每一笔头寸的综合风险往往层层嵌套多达七层:金融风险、托管风险、治理渎职、监管合规、运营失误、黑箱不透明度以及合约漏洞。面对这些层层叠加的隐患,我们根本无法说服自己将资金配置进收益率远低于 SOFR(有担保隔夜融资利率)的标的之中。
然而在当时的链上,仍有大量无法从 DeFi 中撤离的沉睡资金。对他们而言,哪怕任何微小的收益,也胜过资金空转。
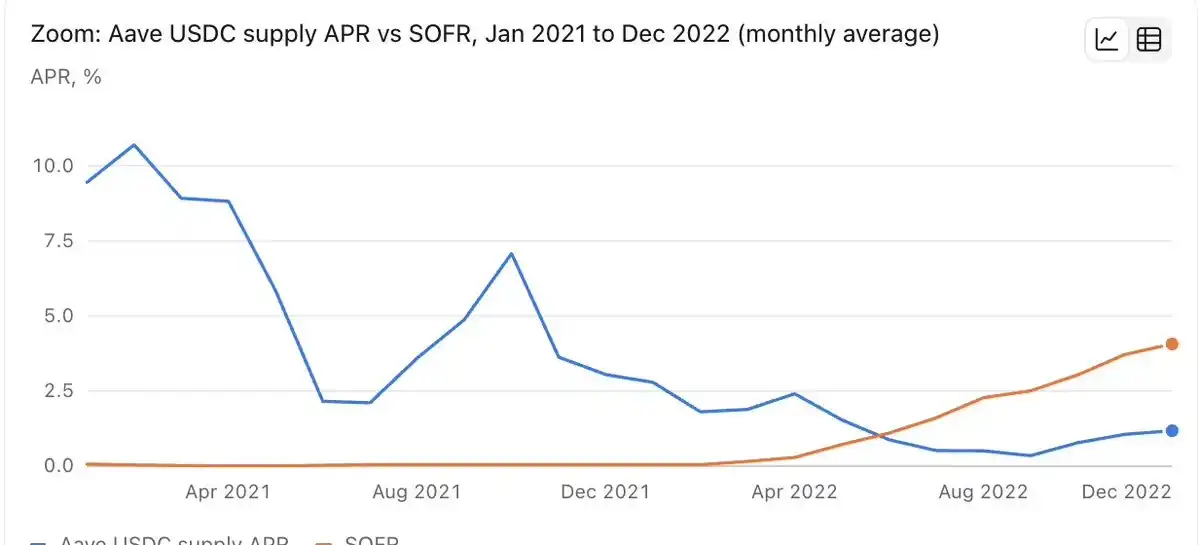
图:Aave USDC 借贷利率与 SOFR 无风险利率对比
当牛市在 2023 年步履蹒跚地复苏时,整个行业格局已经发生了翻天覆地的巨变。市场上涌现出一批资金雄厚且打法极其成熟的专业玩家,他们在 DeFi 借贷、流动性挖矿、跨市套利以及综合市场中性头寸上的配置能力全面超越了我们。
尽管我们依然能在部分利基缝隙中找到小额进场机会,但整体风险调整后收益率被严重压缩。对我而言,背负对外部出资人的受托责任带来了巨大的心理重负。
无论你的风险准则写得多么详尽透明,只要出资人选择彻底盲信你,你就会发现自己肩负着沉重的信义压力。当收益率已无法匹配这种心力交瘁的压迫感时,传统的基金管理模式便难以为继。
机构军备竞赛下的范式转移与新归宿
于是在 2024 年,我转型为家族办公室与加密交易所提供非托管型收益策略服务,因为这些机构对策略风险有着非常深刻的专业认知。
然而这套运作模式极度依赖人工。托管机构与策略端之间的沟通摩擦不断,在扣除管理费用后,最终到手的净超额收益变得极其微薄。此时,我彻底领悟到了加密市场中性管理的新范式。
新一代的头部机构全身心扑在自身资产负债表的运作上。他们拥有跨时区轮值的全天候团队、极其昂贵的风控监控系统以及极其先进的多签与托管基建,只为榨取最极限的收益与管控最极端的风险。
我当时陷入了尴尬的夹缝:我渴望将阿尔法做到极致,却缺乏支撑这种运转所需的基础设施与巨额预算。摆在我面前的只有两条路:
其一,重新为一家中性对冲基金募集管理合伙人资金,之后再去满世界拉出资人,重新陷入周而复始的传统循环;
其二,加入那些已经建立起庞大架构与充足安全预算、能够高效将链上风险溢价变现的顶级航母。
我本质上始终是一名基金经理。过去之所以承担募集资金与管理员工的管理者角色,纯粹是因为当时行业缺乏靠谱的成熟平台可选。
但 2025 年的加密世界已经完全不同。我很幸运能与一群才华横溢的顶尖人才产生交集,而他们恰好正向链上注入数十亿美元的真金白银。
2025 年 7 月,我的 Spark 之旅正式启航。截至目前,Spark 在链上部署了约 33 亿美元资产,主要分配于超额抵押蓝筹借贷,涵盖 Spark 自身的链上借贷市场以及基于合规托管机构 BTC 抵押的信贷,同时还是行业最大的稳定币做市商,并运营着全市场最高效的 USDT 资产端。
“成为市场本身”与“在市场中疲于奔命”,是完全不同的两个维度。这些深层策略与机制,唯有等未来不再存在阿尔法泄漏风险时,我才能提笔公开拆解。
十年来,我已经精通了看守细线的艺术,而这正是我一生的立足之本。在达摩克利斯之剑依然悬于颈侧的岁月里,我将继续屏息凝神,目不转睛地盯紧那根悬线。唯有当彻底移开刀刃的那一天,我才会卸下防备,安心长眠。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
