






泥沙俱下的 Q3 市场,Circle 还值几个钱?
深潮TechFlow热度: 5440
Circle第三季度财报显示总收入增长但核心储备业务承压:USDC平均余额下滑4%,储备收益微降,ARC代币预售贡献1.82亿美元非经常性收入,导致调整后EBITDA虚高;支付网络CPN流水大幅增长至413亿美元年化,但收费转化不透明;收购Tazapay意在强化跨境支付变现能力,当前估值关键取决于USDC规模扩张与支付收入可持续性。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Web3小律(Will 阿望),度刻 Fintech
Q3 财报出来后, Circle 跟着科技股和加密资产一起跌。单看财报,调整后 EBITDA 从 1.43 亿美元升到 3.17 亿美元 , 这是大幅增加 。 但是 把 ARC 预售收入扣掉,粗算只有 1.35 亿美元,比前两季都低。
Circle 2026 年第三季度总收入及储备收益为 8.65 亿美元,环比增长约 23%。其中,储备收益为 6.58 亿美元,环比下降约 1.5%;其他收入为 2.07 亿美元,上季度为 3,400 万美元。第三季度其他收入包含约 1.82 亿美元的 ARC 代币预售收入。
当季调整后 EBITDA 为 3.17 亿美元,环比增长约 122%,集团 RLDC 利润率由上季度的 41.2% 升至 52.4%。
Q1 财报出来时,我们算过一次 Circle 的估值。这次 我们 再 来算 算 稳定币这门生意(发行 + 支付): 储备业务还能撑起多少价值,支付生意 又能充值多少估值 ?
ARC 预售抬高利润, USDC 平均余额下滑
Q3 财报乍看很强。 Q3 总收入及储备收益从 7.01 亿美元升到 8.65 亿美元,其中约 1.82 亿美元来自 ARC 代币预售 。公司在公共主网上线、完成代币铸造与交付后,确认了约四分之三的预售收入。
扣掉 ARC 预售收入, Q3 总收入及储备收益约为 6.83 亿美元。本文按披露的调整后 EBITDA 直接减去 ARC 预售收入,得到约 1.35 亿美元,低于 Q2 的 1.43 亿和 Q1 的 1.51 亿美元。
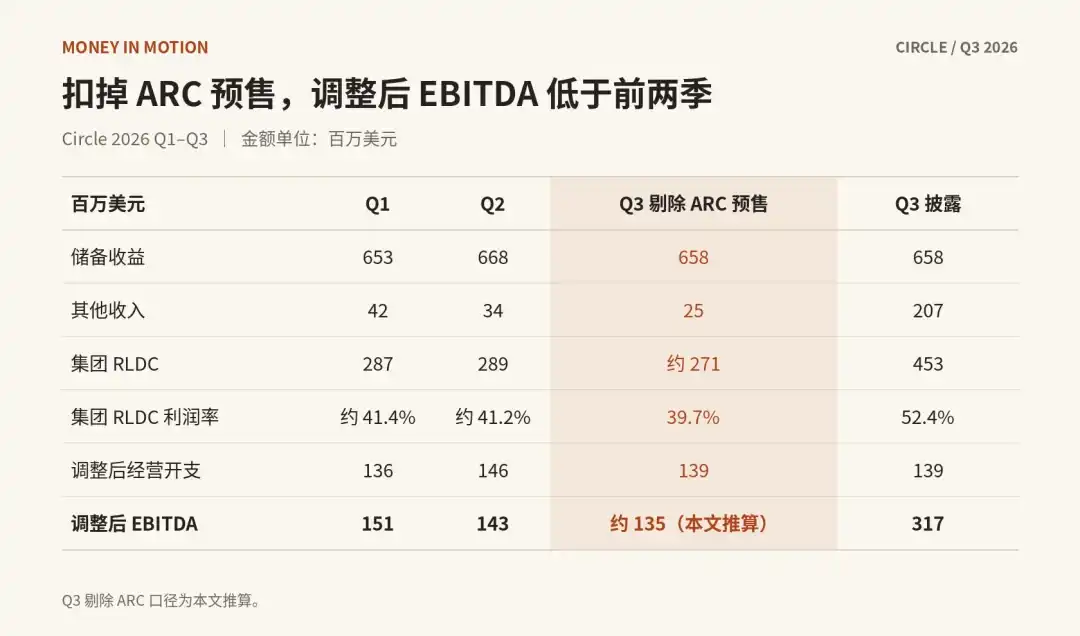
表里的 RLDC ,是总收入及储备收益扣掉分销、交易及其他成本后剩下的钱。用这个数除以总收入及储备收益,就是集团 RLDC 利润率。
每赚 100 美元储备收益, Circle 少留了 80 美分
Q3 的储备收益从 6.68 亿美元降至 6.58 亿美元。储备收益率略升至 3.54% ,没能抵消平均 USDC 流通量下降 4% 的影响。整季平均余额是 733 亿美元 。
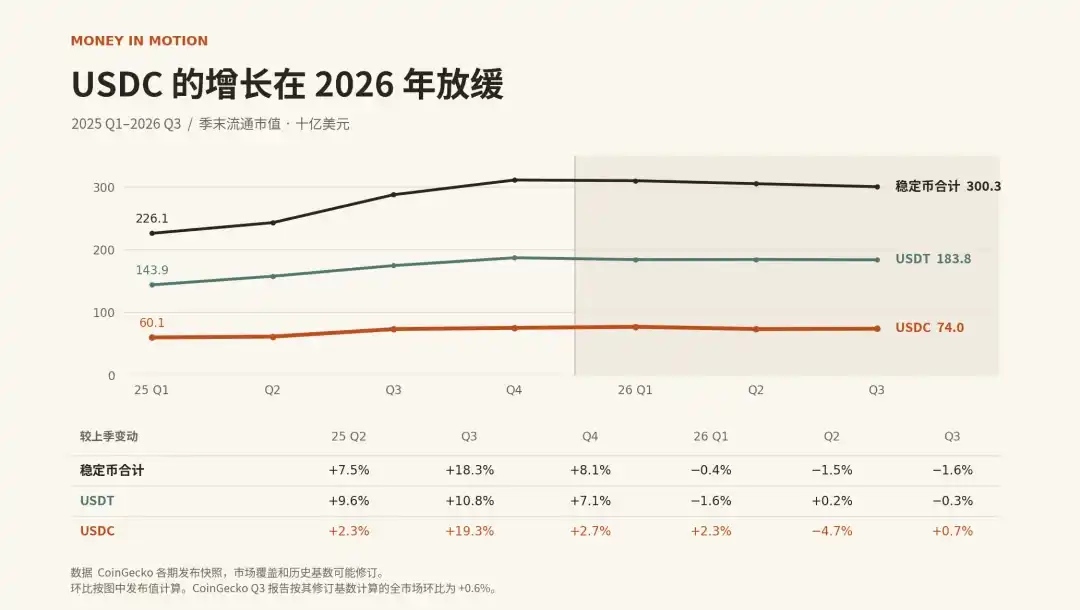
(图中是季末流通市值,影响当季储备收益的是季度平均余额。主图保留各期发布值,稳定币合计的 Q3 环比使用 CoinGecko 修订后的 Q2 基数。)
Q3 每赚 100 美元储备利息,扣掉相关分销和交易成本, Circle 留下 37.80 美元。 Q2 还能留下 38.60 美元。 CFO 把这次下降主要归因于 Hyperliquid 合作跑满一季,相关 USDC 余额放在 Coinbase 。
Binance 续约后的分账条款,要到 Q4 才会跑满一季。
Coinbase 和 Circle 按原条款续约。条款没变,钱放在哪里变了。
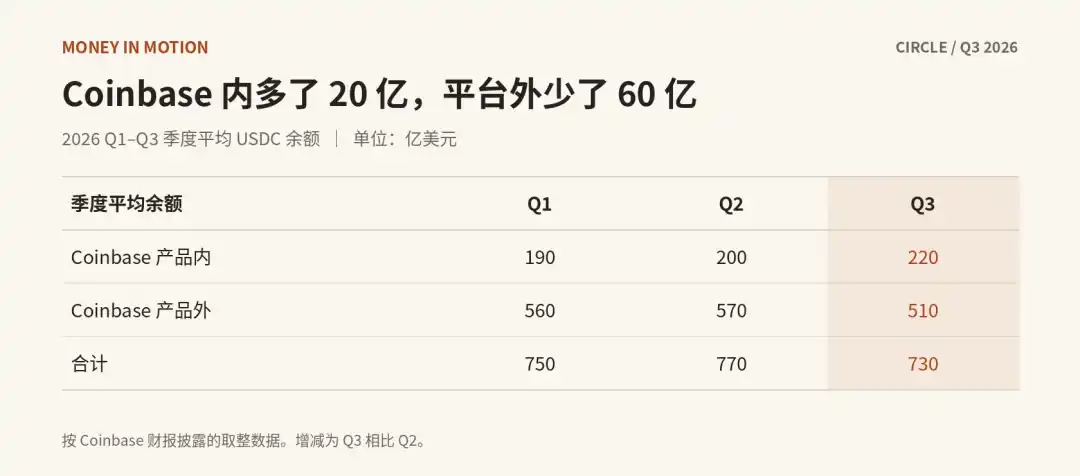
按 Coinbase 披露的取整数, Q3 全网平均 USDC 余额少了 40 亿美元。 Coinbase 产品内多了 20 亿,平台外少了 60 亿。 Allaire 希望给大渠道更多激励,最终能把 USDC 带到平台外。这一季还没看到平台外余额增长。
市场回撤也可能拖累余额,这笔账还要再看几个季度。
支付量涨了,收入在哪里?
剔除 ARC 预售, Circle 的其他收入从 Q1 的 4,200 万美元降到 Q2 的 3,400 万美元, Q3 只剩约 2,500 万美元。管理层说,这一季确认收入的区块链集成项目少了 。 这个我们认为以后会是常态,现在新增的公链以及集成项目寥寥无几。
我们更想知道,支付能不能带来一笔每季都有的收入。
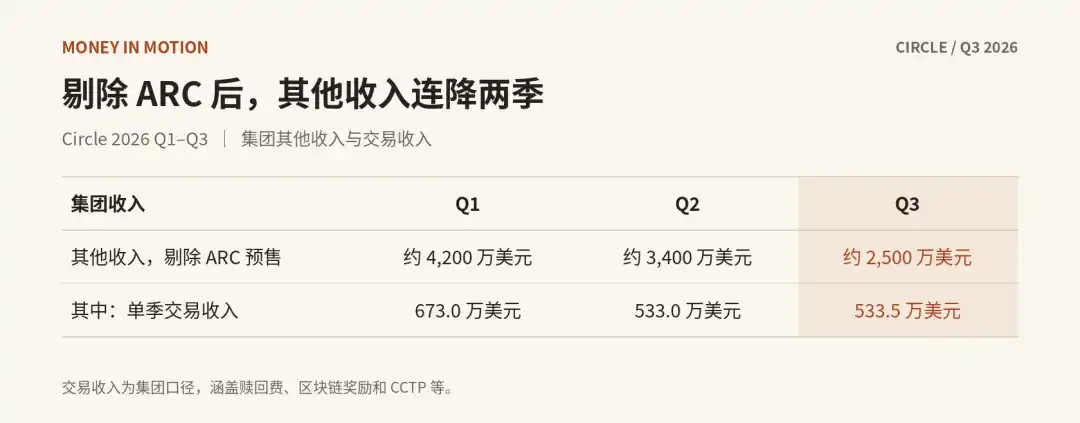
其他收入还包括链集成及维护、基金管理等订阅和服务收入。交易收入则涵盖赎回费、区块链奖励和数字资产交易基础设施收入(含 CCTP )。 Q2 的交易收入按前九个月累计数扣除 Q1 和 Q3 得出。
CPN 的流水涨了,财报里能看到多少?
Circle Payments Network ( CPN )连接金融机构,用稳定币做跨境结算。它的季末年化支付量从 Q1 的 83 亿美元升到 Q2 的 147 亿美元, Q3 达到 413 亿美元 。这个数字由季末前 30 天约 34 亿美元的流水折算而来。
按 5 bp ( 0.05% )算,照 Q3 末的速度跑一年, CPN 对应约 2,065 万美元收入。财报只给了集团交易收入,里面还有赎回费、区块链奖励和 CCTP 等项目。 CPN 实际有多少交易收费、收了多少,暂时看不出来。
Tazapay 能把多少流水变成 Circle 的收入?
Circle 拟用约 4 亿美元股票 买下尚未持有的 Tazapay 股份,对价还要做交割调整。 Tazapay 年化支付量超过 250 亿美元 ,约 60% 涉及稳定币。它此前已是 CPN 的设计合作伙伴。
Tazapay 原本就是 CPN 的合作伙伴,为什么还要买下来?它手里有客户,也有把钱付到当地账户的网络。 Circle 买下这些能力,就有机会把更多交易接进来,也能做收款、换汇和出款。拿 Q3 末的流水算, 2027 年如果能收到 10 bp ,年化收入约 4,130 万美元。
若 Tazapay 同时带来新的可收费交易,支付对其他收入的贡献还会更大。
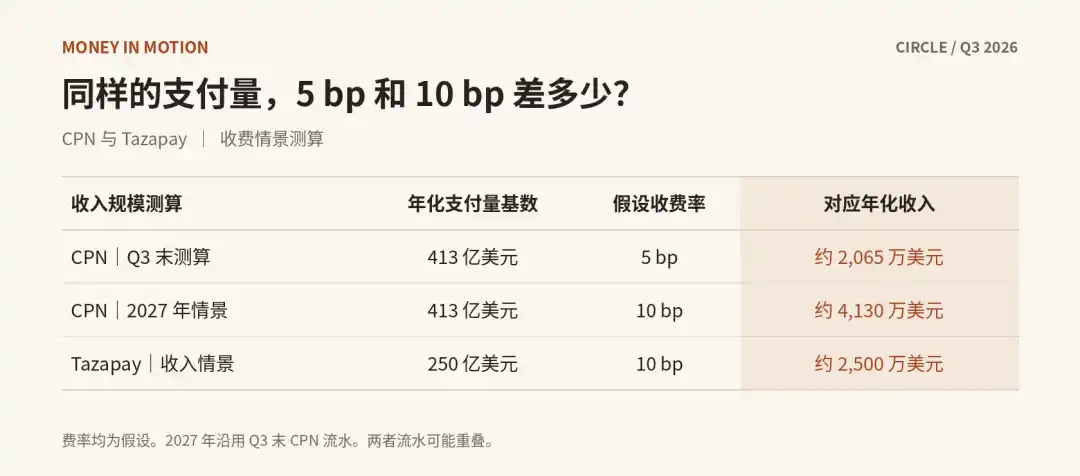
表里用同一笔 CPN 流水测试两档费率。两者的流水 会有很多 重叠,不能直接相加。 但是 Tazapay 的量会真实一点( CPN 的量会是一个聚合)。 10 bp 只是统一测算假设,实际收入还取决于哪些交易收费、由谁收费以及如何分成。
假设这笔交易按 8 倍市盈率定价, 4 亿美元买到的权益,每年需要贡献约 5,000 万美元税后净利润。这个价格值不值,要看 Tazapay 自己赚多少,以及 Circle 接手后还能多赚多少。
Circle 的三层生意,各值多少?
我们沿用 5 月的拆法,分别算储备业务、其他业务和 Arc 。用这一季的数据重算,主区间约 59,95 美元/股,中性约 77 美元。
第一层沿用 Q1 的 10 / 14 / 18 倍,参考银行、托管和资管公司的定价。 10 倍不给增长溢价, 14 倍计入 USDC 的增长价值, 18 倍需要更强的规模增长和利率企稳。倍数乘在储备收益扣除分销、交易及其他成本后的余额上,公司经营开支和税还没有扣除。
第二层参考高增长支付公司的估值,按其他收入给 20 / 25 / 30 倍,另设 10 倍压力档。第三层按 ARC 每枚 0.30 美元的预售价,结合 100 亿枚初始供应和假设售后留存 25% ,估算约 7.5 亿美元。
模型用 Q3 年化储备贡献约 9.84 亿美元、调整后的全年其他收入指引中值约 1.38 亿美元。
每股估值=(储备贡献 × 倍数+其他收入 × 倍数+ Arc 估值+约 17 亿美元现金) ÷ 约 2.56 亿股。
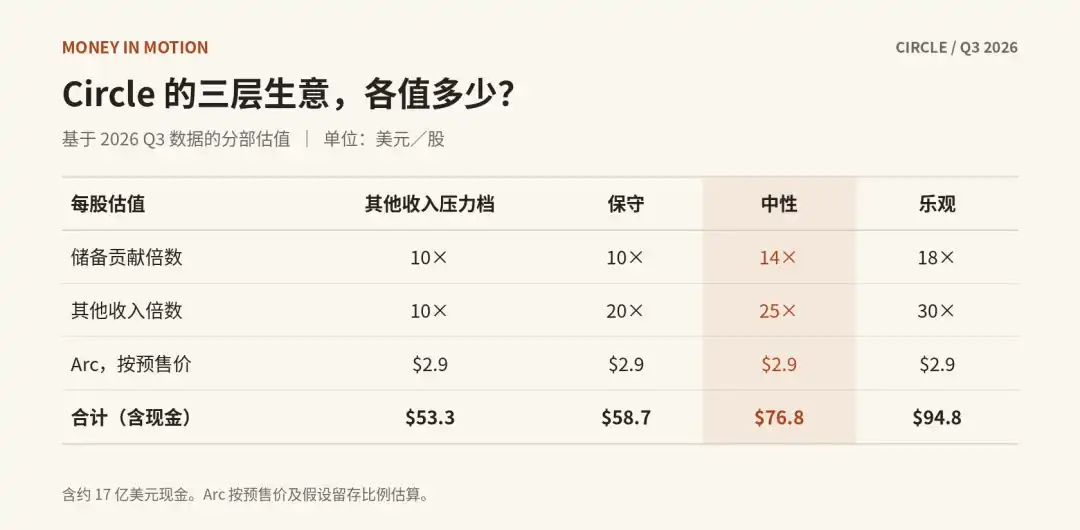
全年其他收入指引扣掉已确认的 ARC 预售后为约 1.28 亿至 1.48 亿美元。 Tazapay 预计 2027 年交割,其盈利与新发股份暂未计入这张表。
Mizuho 和 Citi 都把 Q3 的超预期主要归因于 ARC 预售。往后看, Mizuho 担心分成把 Q4 净储备利润率压到 30% 出头,这是卖方推算。
Citi 更看重支付和 CPN 的采用,预计 2027 年其他收入约 4 亿美元,公开摘要没有拆出其中有多少是持续性的支付收费。
The Take |钱留不下来,能不能照样赚钱?
Circle 正在尝试让同一笔钱贡献两种收入。钱留在 USDC 里,赚储备收益。钱经过支付网络,赚服务费用。即使一笔钱当天就换回本地货币,也可能给 Circle 留下收入,这正是 Tazapay 值得关注的地方 ( 更靠近客户,解决最后一公里 ) 。
Q3 已经显露出第一种收入的压力。余额下降,渠道分成增加,发行规模与股东收益之间的距离也就拉大了。第二种收入有了可观的流水,却还缺一份能看清收费和成本的账。 10 bp 的测算说明这门生意值得等,尚不足以把它当作已经兑现的利润。 ,, 这个可能需要拉到 2027 年来看了。
所以后面的 Q4 的收入结构也会迎来挑战: Binance 的分销协议将会在完整季度体现,以及对应宏观市场不太乐观下流通量和交易量的压缩。
尽管我们看到很多新增的稳定币 OUSD 在传统金融支付上面,但是这种更多是体系内部的稳定币,对于市场上流通较为广泛的 USDC, USDT 冲击非常有限。但是架不住上个稳定币市场随着宏观环境的影响。
ARC 其实我们只是算了一个预售的价格,等于算上了一个期权。未来怎么样,暂不去考虑。这次只考虑压力下的 CRCL 价值。
至于 Agentic Payment 这块, CRCL 的叙事更多在于稳定币的角度,更多的还是偏叙事,并没有特么多的场景(很难体现在报表收入),以及和 AI 入口接入的机会(法币侧和卡组侧会更加有吸引力)。
所以这次重算估值,我 们 更在意区间背后的条件。储备业务支撑今天的经营,支付业务能获得多少估值,要看它何时把流水变成持续收入。
其实不论如何叙事,本质的本质就是推动 UDSC 的大幅采用,这个是核心。有量才有一切。
本文不构成任何投资建议。稳定币行业正处在监管、竞争格局和利率环境同时变动的阶段,任何一个变量提前或推后,都可能让本文的判断整个站不住,,包括作者自己最有把握的那部分。文中的测算是理解问题的一种方式,不是对股价方向的承诺。市场永远比框架复杂,请把这篇文章当作一个思考的起点,
而不是操作的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
