扫描下载APP
其它方式登录
参议院控制权易主后,白宫难以再向美联储理事会安插亲信人选,因理事任命需获参议院批准,而民主党掌控参议院将强化对提名的制衡,提升美联储人事独立性;鲍威尔任期届满及沃什连任前景均受此影响,但白宫仍可通过其他方式施加压力。
美联储主席沃什宣布自2027年起逐步减少FOMC利率投票会议次数,增设专注宏观战略的非投票会议,以强化长期政策思考;强调不预判12月议息结果,重申2%通胀目标不可妥协;指出AI投资仍受利率影响,金融条件已随9月加息而适度收紧,但尚未达到‘紧张’程度。
美联储在通胀数据持续超预期背景下,大概率于10月暂停加息,维持利率在3.75%-4.00%,市场焦点转向主席沃什的新闻发布会。各方分歧明显:多数机构支持“隔次加息”节奏、押注12月再加一次;美银等鹰派坚持10月应加息;高盛则预测本轮加息周期或于12月终结。沃什需在通胀偏离目标与政策公信力之间艰难平衡,其措辞将直接影响市场对利率路径和金融条件的预期。
美联储内部就沟通策略爆发分歧:主席沃什推行“沉默即美德”路线,主张减少前瞻指引以避免政策锁定,但多位官员公开反对,认为缺乏框架解释会加剧市场猜测与信号混乱,导致10月加息预期骤降,凸显委员会在政策叙事上严重缺乏共识。
摩根士丹利分析美联储9月加息25个基点的动因,指出此举是为应对通胀回落过慢和能源价格上行风险而进行的政策微调,并非开启新紧缩周期;核心关注点在于新任主席沃什如何通过资产负债表改革而非单纯加息来实现价格稳定,市场或高估后续加息幅度。
美联储主席沃什在加息后发布会上用“一剂宽松”定性当前政策,强调加息仅是撤回部分刺激,并明确否定中性利率的操作意义,转向以货币供应量为核心的货币主义框架,引发华尔街对加息路径和政策逻辑的根本性重估。
美联储在沃什主席领导下首次加息25个基点,释放持续鹰派信号;市场已提前消化紧缩预期,ETF资金大幅流出反映风险偏好下降;10年期美债收益率突破5%成为关键定价锚,叠加粘性通胀与地缘政治压力,加密资产面临长期高利率环境下的估值重估。
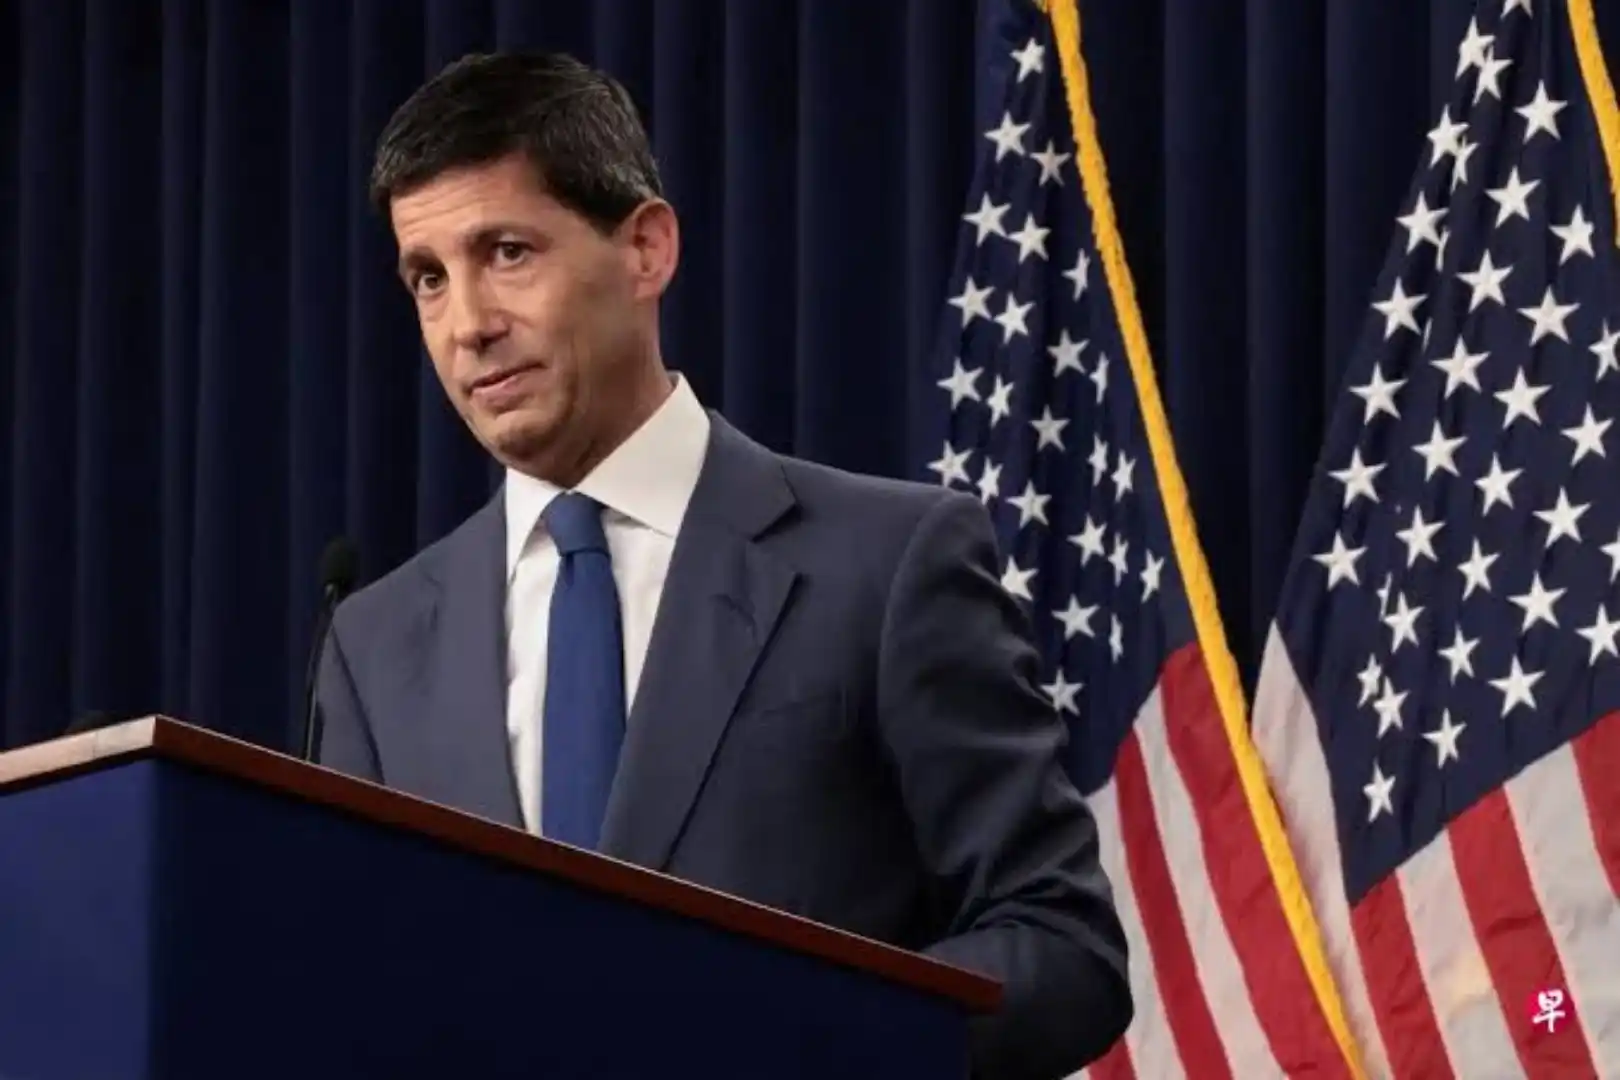
美联储主席沃什在加息25个基点后的记者会上强调,此次行动旨在遏制通胀的二次传导,而非直接干预能源等供给端价格;他重申美联储独立性,拒绝前瞻指引,指出经济走强、通胀趋势未改善及地缘政治变化是决策主因,并回应了特朗普施压、AI影响及中性利率等关切。
美联储将在本周召开议息会议,预计首次由新任主席凯文·沃什主导加息25个基点,标志着政策转向紧缩。此次行动源于8月核心CPI超预期、油价突破100美元及通胀持续性担忧加剧,沃什需在市场高定价、白宫施压降息和美债收益率突破5%的三重压力下平衡政策独立性与沟通艺术,并通过点阵图和新闻发布会传递后续路径信号。
美联储将于9月17日凌晨宣布加息25个基点,市场已基本定价该行动;焦点转向主席沃什在记者会上的表态——若其释放鸽派信号,暗示本次加息为单次行动而非新周期起点,市场或逆势反弹;当前核心关切是通胀压力、利率路径及沃什政策独立性。
渣打银行预测美联储9月FOMC会议将维持利率不变,认为当前通胀压力被高估,关税冲击正消退,数据尚未企稳,不宜急于加息;强调市场88%的加息预期可能引发政策反馈风险,关键在于主席沃什能否在发布会上有效锚定预期、打破市场与政策的恶性循环。
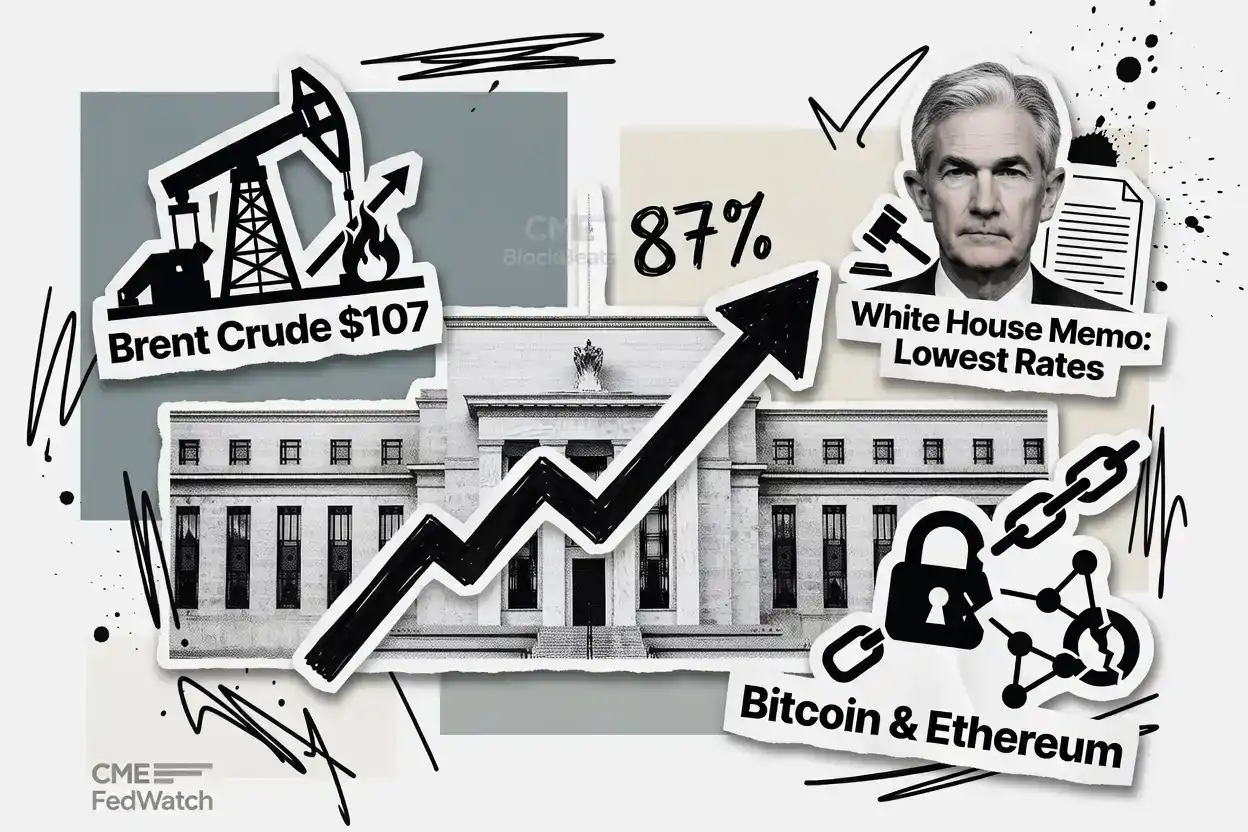
特朗普提名的美联储主席沃什将首次主持9月FOMC议息会议,市场普遍预期加息25个基点;通胀数据超预期、布伦特油价逼近107美元推动加息概率升至87%;核心看点在于沃什能否维持货币政策独立性,直面白宫“最低利率”主张与鹰派立场的冲突。
美联储面临债市压力加剧局面,投资者担忧财政赤字、通胀及AI融资潮推高长期利率;沃什通过明确加息信号和强化政策沟通(尤其是阐明‘反应函数’)被视为稳定市场预期的关键手段,而非重启量化宽松。
特朗普在就业数据向好的背景下突然威胁美联储降息,否则将停止与贸易逆差国的贸易,其言论逻辑混乱且缺乏市场反应;此举反而为新任美联储主席凯文·沃什提供契机,使其可通过加息彰显独立性、巩固公信力,摆脱白宫政治干预形象。
美联储内部就货币政策沟通方式爆发公开分歧:沃勒主张保留必要前瞻性指引以稳定市场预期,强调需为市场提供政策反应的‘大致轮廓’;沃什则倡导淡化前瞻指引,主张聚焦经济数据本身,提出‘打球而非盯裁判’理念。双方分歧折射出政策框架不确定性加剧,叠加债市压力与缩表争议,市场对沟通清晰度需求迫切。