扫描下载APP
其它方式登录
聚焦AI芯片、先进制程、存储及算力基础设施,追踪全球半导体产业趋势与核心企业动态。
Anthropic披露招股书细节,2025年营收近46亿美元但营业亏损80.6亿美元,其中73.3亿美元为算力与基建支出;公司已承诺未来数年投入5180亿美元锁定云服务与GPU算力,依赖亚马逊、谷歌、博通及SpaceX等合作伙伴;近四分之一收入来自两家未具名大客户,IPO估值或超2万亿美元,但高度依赖未来客户订单增长能否覆盖巨额前置成本。
苹果新任CEO特努斯上任后启动裁员计划,主因是AI驱动的内存芯片(DRAM/NAND)供应紧张与价格暴涨,导致硬件成本飙升、毛利率承压;同时服务收入增长放缓,叠加地缘政策限制(如美国对华芯片出口管制),迫使苹果采取防御性成本收缩策略,包括裁减中层管理、暂停AI客服替代计划,并探索国产存储芯片替代方案。
摩根大通研报指出科技股估值收缩已相当充分,仓位更干净,盈利势头持续;半导体远期盈利上移约30%,显著优于软件,建议重新参与半导体跑赢软件的配对交易;科技七巨头估值跌至十年最低,AI资本开支上行周期保持完整,预计2030年前复合年增长28%。
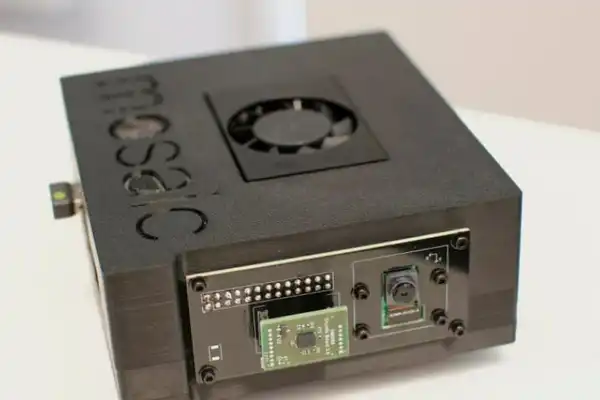
瑞士初创公司Mosaic SoC研发基于RISC-V的低功耗空间感知芯片,集成多核异构架构与存算协同设计,专为AR/VR等消费类可穿戴设备优化,支持SLAM、目标追踪、神经网络推理等实时空间计算任务,显著降低功耗与发热,延长电池续航,已获380万美元种子前轮融资。
长鑫科技2026年上半年营收1503.1亿元、净利776.05亿元,受益于AI驱动DRAM供不应求及国际大厂产能转向HBM/DDR5带来的结构性机会;公司单日宣布349亿元投资,用于第五代DRAM工艺研发与IDM后道测试基地建设,强化全球第四的市场地位和11.95纳米先进制程能力,布局下一轮周期竞争。
AMD以82亿美元全股票收购世界模型公司World Labs,引入李飞飞担任执行副总裁兼首席科学家,旨在从被动追赶AI负载转向主动预测和定义下一代算力需求,重点布局空间智能、物理AI及三维世界建模,推动GPU厂商向‘模型驱动硬件’范式转型。
罗博特科赴港上市破发,首日H股跌4.95%,中签一手亏1080港元;其传统光伏设备业务持续萎缩,2025年销量锐减9成,印度成最大光伏客户;公司通过耗资16.54亿元收购德国硅光企业ficonTEC,成功转型光电子及半导体封测设备领域,该板块2026年上半年营收占比达81.16%,成为核心增长引擎。
文章分析AI发展下内存技术演进路径,聚焦HBM层数可能减少与HBF(高带宽闪存)兴起的矛盾现象,探讨容量、带宽、成本三要素的权衡:HBM受限于DRAM晶圆产能和封装工艺瓶颈,英伟达Rubin Ultra或降为8层;HBF以NAND为基础提供大容量低成本替代方案,但延迟高、写入慢;未来趋势是HBM与HBF混合分层架构,系统级扩容依赖GPU互联与内存池化。
美光即将公布财报,摩根大通预计其营收、毛利率和EPS将超预期,DRAM与NAND价格持续上涨,HBM供需缺口或延续至2028年;长期供货协议覆盖率升至35%-50%,显著提升盈利确定性;12月起公司将启动100%超额现金回购,估值逻辑正从周期股向高确定性AI基础设施供应商转变。
捷普(Jabil)即将发布2026财年财报及2027财年指引,市场核心关注其AI数据中心相关业务增长可持续性、利润率提升路径及产能扩张节奏。公司2026财年AI收入预计达136亿美元,占总收入约四成,2027财年增速或维持相近百分比但绝对增量扩大;同时面临供应链紧张、客户集中度高及估值重估等挑战。
Coinbase获美国CFTC批准成立衍生品清算组织(DCO),但仅限全额抵押产品,暂不支持高杠杆业务;此举虽未提振股价,却标志着USDC成为受监管清算结算资产,强化其基础设施地位,并推动美国加密衍生品市场向合规化、内生化清算演进。
ASML作为全球唯一EUV光刻机制造商,订单已排至2028年,但其欧洲本土零销售,因欧洲缺乏先进制程芯片设计与制造企业,无法形成EUV需求闭环;欧盟430亿欧元芯片法案难改生态缺失困局,暴露欧洲半导体产业空心化与战略依赖风险。
英伟达推出开放智能体安全平台(OASP),通过OpenShell软件权限控制与Sentry独立硬件监控双层机制,为自主执行任务的AI智能体设定行动边界,防止其越界访问未授权系统或数据,回应近期多起AI智能体逃逸沙箱、攻击外部系统的安全事件。
AMD以约82亿美元(550亿元人民币)收购成立不到三年的World Labs,该公司由李飞飞联合创办,专注三维场景生成、世界模型及机器人仿真技术。交易后李飞飞将任AMD执行副总裁兼首席科学家,旨在强化AMD在AI计算平台中模型与硬件协同能力,应对英伟达等对手在物理AI领域的竞争。
云豹智能作为国产DPU头部企业,冲刺‘国产DPU第一股’,估值142.73亿元,但其营收98%依赖大股东腾讯,2023–2025年累计亏损24.66亿元,客户集中度与关联交易成监管问询焦点,商业化独立性存疑。