







喊出70倍目标涨幅,渣打给ARB换了套估值逻辑
Jae热度: 4082
渣打银行发布对Arbitrum的首次覆盖研报,提出ARB代币2030年达10美元的目标价(较当前涨近70倍),核心在于将其估值逻辑从传统L2竞争框架转向服务传统金融机构上链的基础设施供应商,聚焦RWA代币化与AEP技术授权模式,但指出价值捕获缺位和通胀抛压构成重大风险。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Jae,PANews
9月15日凌晨,《清晰法案》受挫,导致加密市场普跌,至今还未收回跌幅。
然而,在一片红海之中,ARB却逆势走高。昨日,在渣打银行发布对Arbitrum的首次覆盖研报后,ARB便呈现出持续上涨的态势。虽然受到《清晰法案》受阻的消息影响,ARB在此期间一度大幅下跌,但又迅速扭头向上。过去24小时,ARB累计涨超15%。
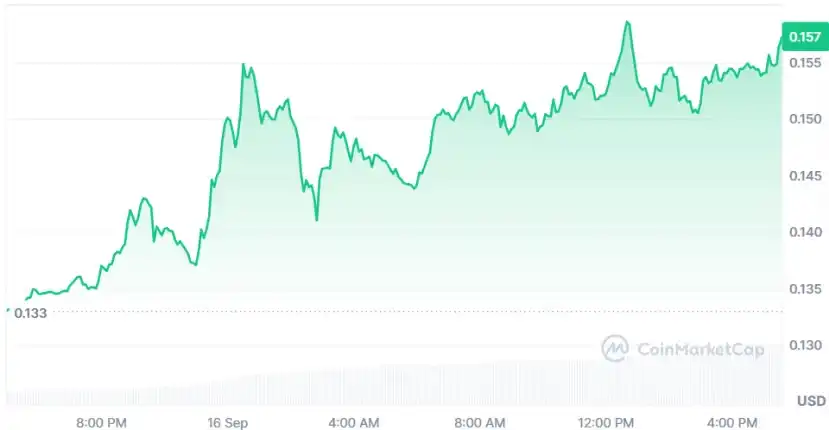
渣打在对ARB的研报中,给出了一个大胆的长期目标:2030年底,ARB将达到10美元。以当前约0.15美元的市价计算,这意味着未来四年接近70倍的涨幅。
其中,比10美元目标更值得玩味的,是渣打对Arbitrum估值逻辑的重构。渣打不认为Arbitrum还是一个和Optimism、Base抢交易量的L2,而是将其重新定义为服务传统金融机构上链的技术供应商。
一场L2估值模型的转换,正在传统金融的视角下悄然展开。
Arbitrum估值逻辑换轨,从L2到传统金融上链基建
过去市场评价Arbitrum,跳不出L2的标准框架:比TVL、比TPS、比手续费、比交易量、比地址数...而渣打则把Arbitrum的商业定位重新塑造成了“向传统金融机构授权底层区块链技术并从中分润的基础设施服务商”。
这套估值模型的背后,是对RWA市场爆发的假设。渣打预测,全球链上代币化资产总规模将从当前约340亿美元,激增至2028年底的4万亿美元。
其中,爆发力最强的细分赛道将是传统权益类资产上链,代币化股票规模也将从不足30亿美元攀升至7,500亿美元,实现约250倍的飞跃。 如果未来传统股票、基金、债券都通过区块链发行、结算、交易,那么提供底层技术的公链将获得全新的增量市场。
从这一视角来看,Arbitrum的竞争维度早已超越普通L2之间的交易成本比拼,延伸到了“谁能够成为传统金融机构的链上技术底座”。Arbitrum官方本身也在强调这一定位,将自身描述为面向应用、资产代币化、专用区块链环境的基础设施平台,把金融机构上链列为主要发展方向。
估值倍数的空间也随之打开。渣打指出,当前ARB的市值/费用(P/F)指标仅约1.3倍;而二级市场对以太坊、Solana等主流Layer 1给出的估值乘数往往高出Arbitrum多达25倍。如果市场开始将Arbitrum视为拥有独立商业模式的区块链基础设施平台,其估值倍数将拥有重定价的可能。
当然,这条赛道早已拥挤不堪。Base、Optimism等头部L2,以及Solana、Avalanche等高性能 L1,都在抢夺RWA与机构链的市场份额。技术授权的生意,从来不是一家独大。
扩展计划成Arbitrum新增长极,却存高估风险
在收入结构层面,渣打将Arbitrum的现金流拆解为四大业务支柱,其中最重要的差异化壁垒,是”Arbitrum扩展计划”(AEP)的授权分成机制。
四大收入来源分别是:
1. 原生交易处理收入:Arbitrum One网络的基础交易手续费,毛利率维持在约97%的极高水平;
2. 财库资管收益:Arbitrum DAO将财库中约1亿美元非ARB资产,部署至主流DeFi借贷与收益协议,每月产生20万至25万美元的利息回报;
3. Timeboost快捷通道费:针对高频交易、排序以及套利保护的优先通道竞拍费用;
4. AEP授权分成:AEP的机制原理是“技术授权+收入分润”,任何第三方商业实体如果是基于Arbitrum Orbit软件栈构建定制化网络,并在Arbitrum主网之外进行最终结算,必须将其协议净收入的10%上缴Arbitrum生态。在这笔提成中,8%将被划转至DAO财库,剩余2%则专项分配给开发者基金。
换句话说,Arbitrum不再是只赚自己链上的交易费,还能赚外部机构用它技术建链的钱。技术栈越普及,收入天花板越高。
Robinhood Chain的上线,被渣打视为这套模式跑通的标志性案例。作为互联网零售券商巨头,Robinhood依托Arbitrum技术栈打造的Robinhood Chain,上线首月贡献的AEP授权费就占到当月Arbitrum DAO总收入的35%。
据渣打银行测算,Robinhood Chain在9月前两周平均每日手续费收入约280万美元,其预计Arbitrum在当月的AEP收入有望随之攀升至约500万美元,较该链上线前将增长超过五倍。
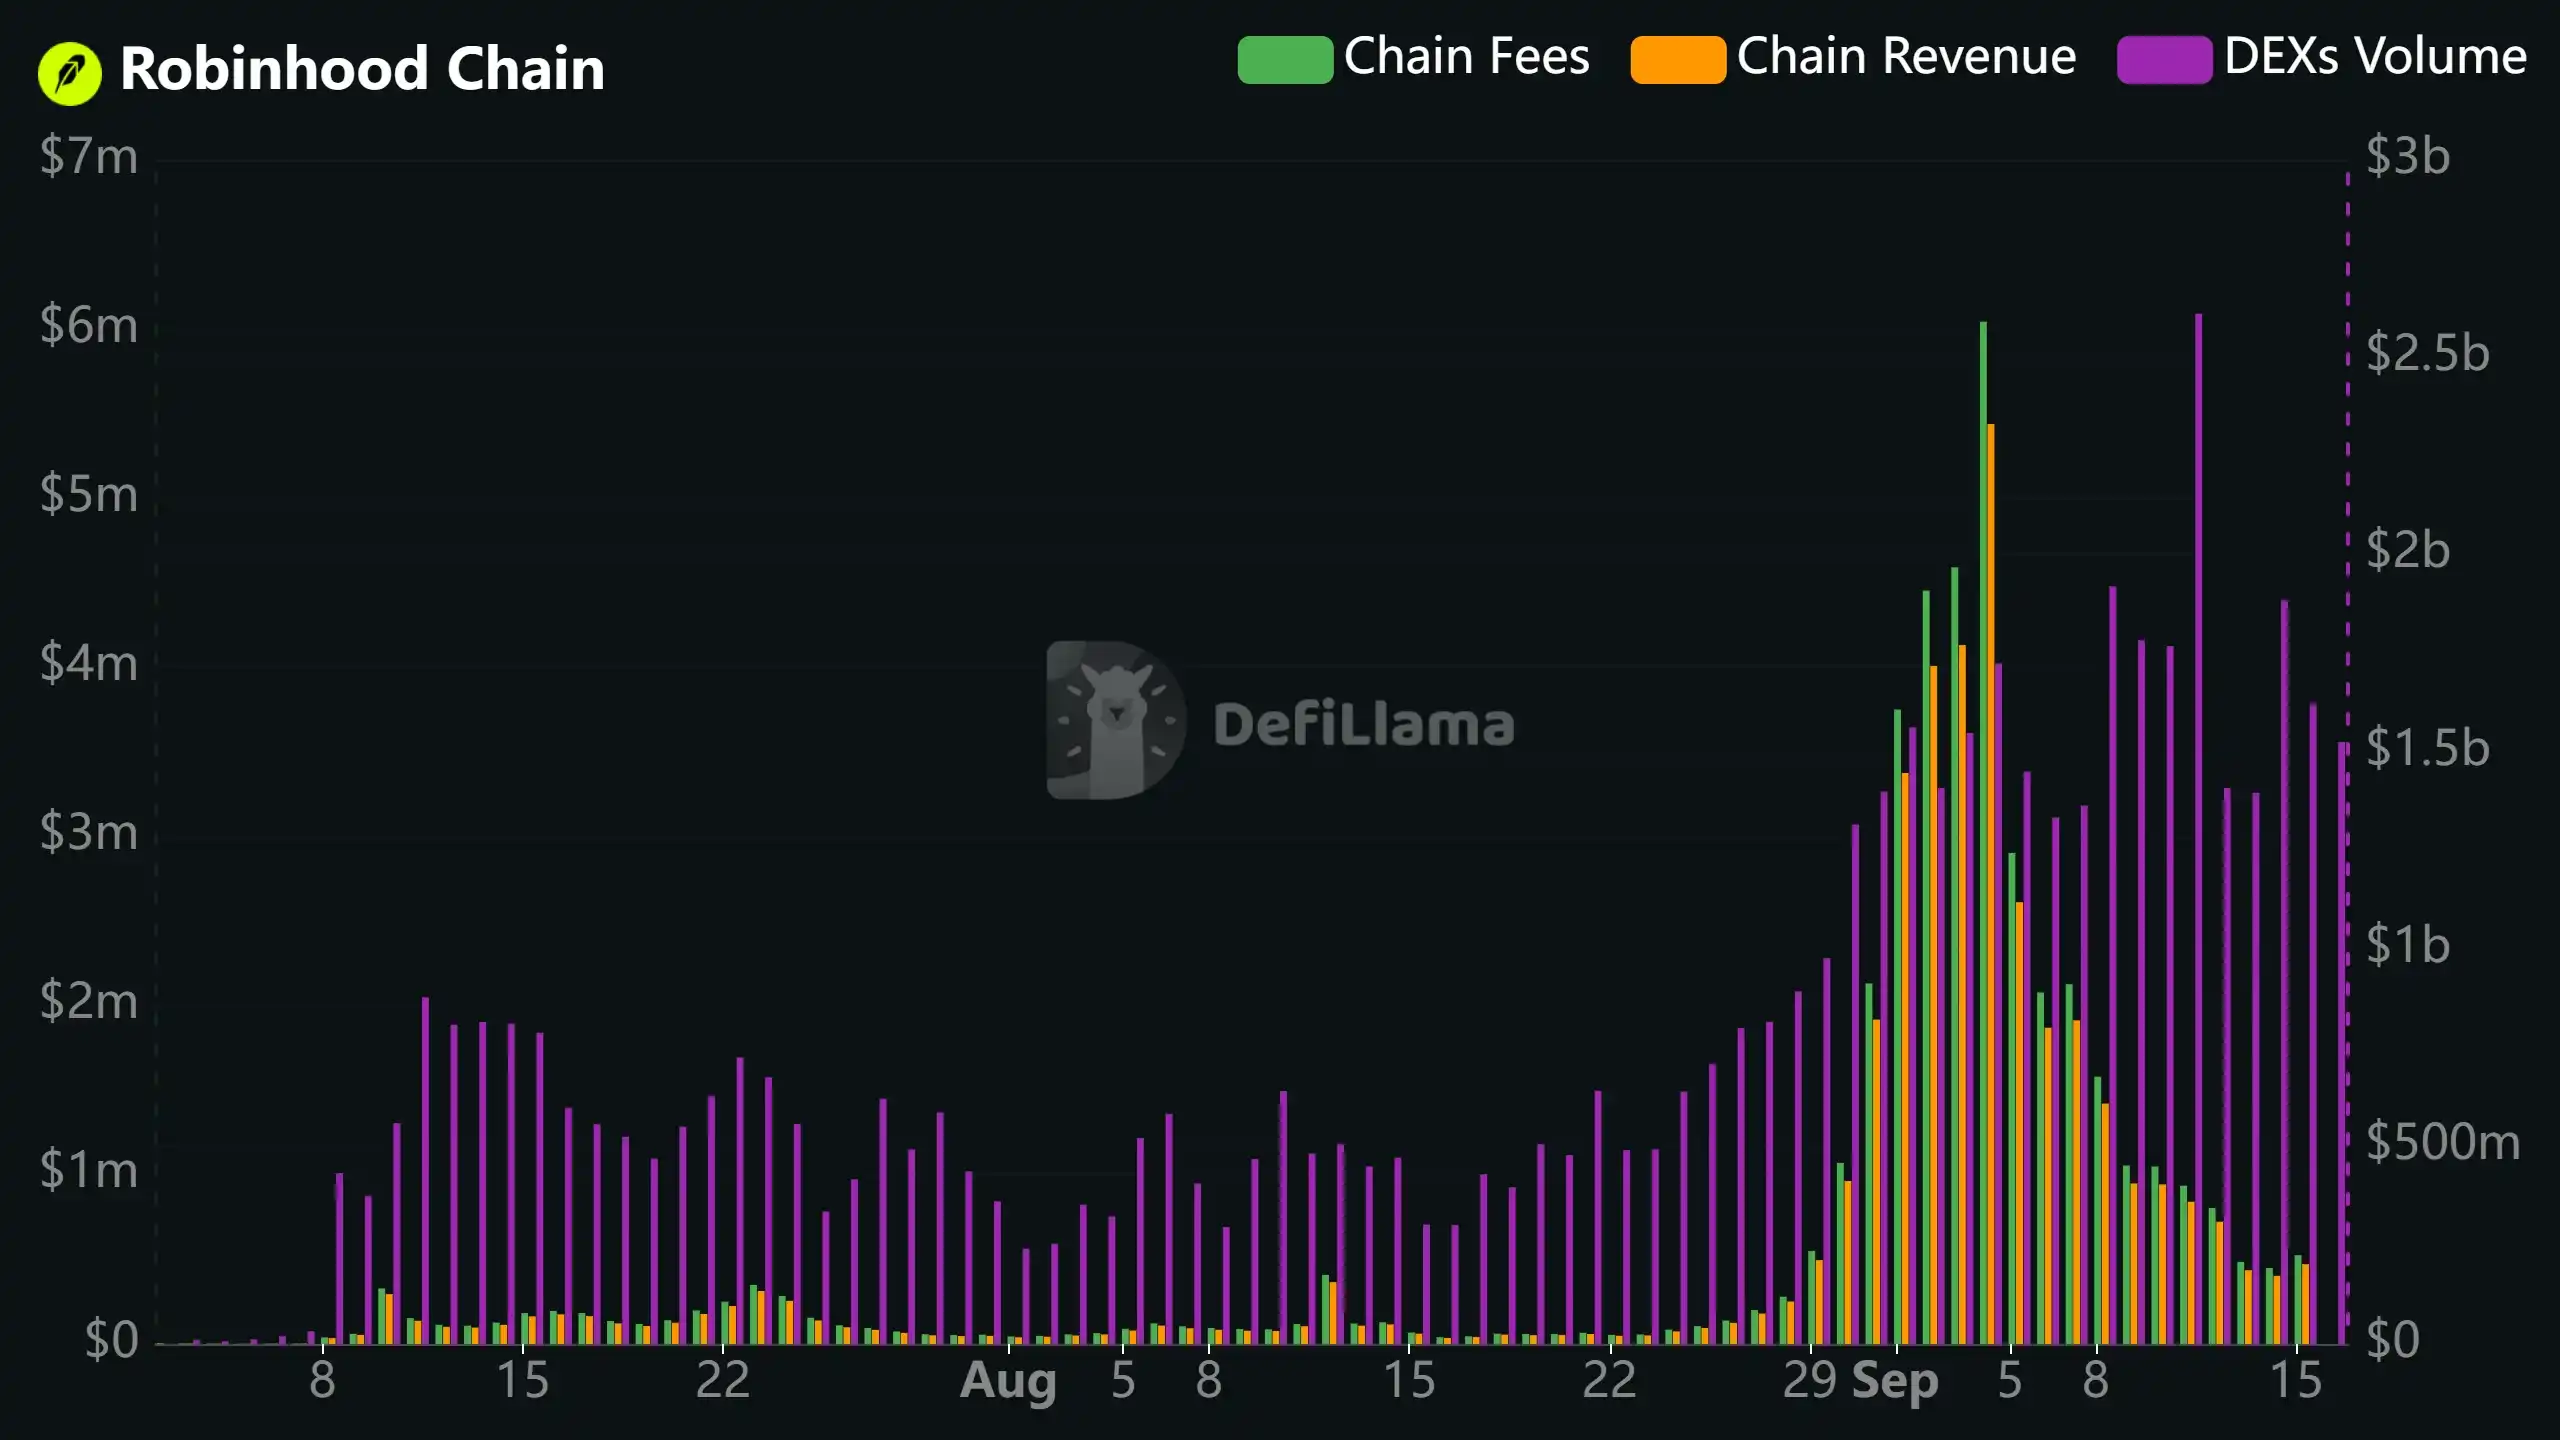
PANews认为,这一测算存在明显的乐观偏差。Robinhood Chain的单日手续费在9月4日触及604万美元峰值后便持续大幅下行,至9月中旬已累计暴跌超过90%,单日收入也滑落至50万美元附近,近7日平均收入已不足100万美元。
因此,收入水平远低于渣打银行建模的均值基线,以此外推Arbitrum的AEP月度收入存在较大的高估风险。
同期,DEX成交额并未出现同比例塌陷,表明更多是区块空间变便宜导致的Gas降费。由此可知,Robinhood Chain的收入高峰主要来自Meme币交易潮和拥堵后的高Gas。
两道绕不开的坎:价值捕获断层,通胀抛压悬顶
10美元目标价的故事极具吸引力,但回到代币本身,有两个问题始终难以绕开,也直接决定了估值逻辑能否获得支撑。
1. 价值捕获缺位
ARB本质上是治理代币,网络产生的交易手续费与AEP授权资金,仅流入由DAO控制的链上公共财库,代币持有者并没有任何分配收益或获得现金分红的权利。
尽管研报中探讨了Arbitrum DAO在未来可能效仿头部DeFi协议,通过治理提案启动代币回购销毁机制的猜想,但这一观点目前仅停留在市场预期层面,并未有任何正式的治理方案与时间表。
也就是说,网络基本面改善、DAO财库变厚,和ARB代币价值提升之间,目前不存在有效的传导机制。收入增长只是做大了DAO的资产负债表,未必能转化为持币人的收益。渣打自己也将“价值捕获机制缺失”列为主要风险之一。
2. 通胀稀释承压
除了价值捕获的断层,ARB长期承受的供给释放压力同样不容忽视。ARB代币总发行量为100亿枚,当前市场流通比例超过半数,达到约66.8亿枚。9月16日,还有一笔约9,260万枚ARB(合计约1,400万美元)的大额释放。
盘面数据早已印证了供给端的压力:ARB自历史高点回撤已近90%,近一年跌幅接近70%,显著跑输加密大盘基准。
在供给持续释放、价值捕获机制缺位的背景下,单纯的“TradFi上链基建”叙事,难以撑起估值的稳步抬升。
短期来看,渣打的研报更像是一针情绪催化剂,用传统金融的背书点燃了市场对ARB价值重估的预期。
长期来看,所有的构想都得落回基本面。70倍涨幅的故事虽然动人,但投资者必须意识到:在价值捕获机制真正落地之前,所谓的“重估”本质上还只是估值预期的切换,而非基本面的兑现。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
