







小摩研报解读:全球加息重启,股市仍由企业盈利锚定
深潮TechFlow热度: 4201
摩根大通研报指出,全球发达市场央行正同步转向紧缩,美联储预计年内再加息一次,但本轮加息周期浅度可控;股市核心驱动力仍是企业盈利,而非利率变动,大盘科技、通信服务等板块在加息中表现占优;油价难持续高于100美元,中美峰会象征意义大于实质突破,小摩维持超配全球股票及新兴市场。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
市场担心全球加息周期重启会压垮股市,小摩的判断是盈利才是锚。摩根大通在 2026 年 9 月 18 日发布的全球市场策略报告中指出,发达市场央行正在转向同步紧缩。日本央行再次收紧,加入欧洲央行、澳洲联储、新西兰联储和挪威央行的加息行列。瑞典央行和英国央行预计今年晚些时候跟进,加拿大央行成为唯一按兵不动的发达市场央行。
小摩分析师 Fabio Bassi 在报告中指出,美联储主席 Warsh 在记者会上重申价格稳定承诺,没有提供额外前瞻指引。点阵图中位数显示年内还有一次加息,2027 年利率不变,但 18 名委员中有 8 人预计明年还有一次加息。2028 和 2029 年各降息 25 个基点。中性政策利率上调至 3.25%。小摩预计美联储 12 月加息 25 个基点,如果经济增长保持韧性和通胀粘性的宏观基准成立,2027 年初有第三次加息的风险。
全球央行转向同步紧缩
美联储的行动逆转了 2025 年底为应对劳动力市场疲软而实施的“保险式降息”。小摩认为,OIS 远期市场定价合理,将 2 年期和 10 年期美债收益率目标分别上调至 4.70%和 5.05%。英国央行本周维持利率不变,但委员强调如果中东冲突持续,政策可能收紧。小摩预计英国央行 11 月加息 25 个基点,明年 2 月再加一次。日本央行加息 25 个基点,有两票反对。小摩预计日本央行 12 月再加息一次。欧洲央行方面,小摩预计 12 月加息,2027 年 3 月再加一次,市场同期定价约 70 个基点。
股市仍由企业盈利锚定
小摩的核心判断是,只要加息周期保持浅度,股市将由盈利驱动,利率影响有限。该行基准情景是去年保险式降息的有限逆转可以被风险资产吸收。风险在于曲线是否开始定价更广泛的加息周期,以及长端收益率是否大幅走高。
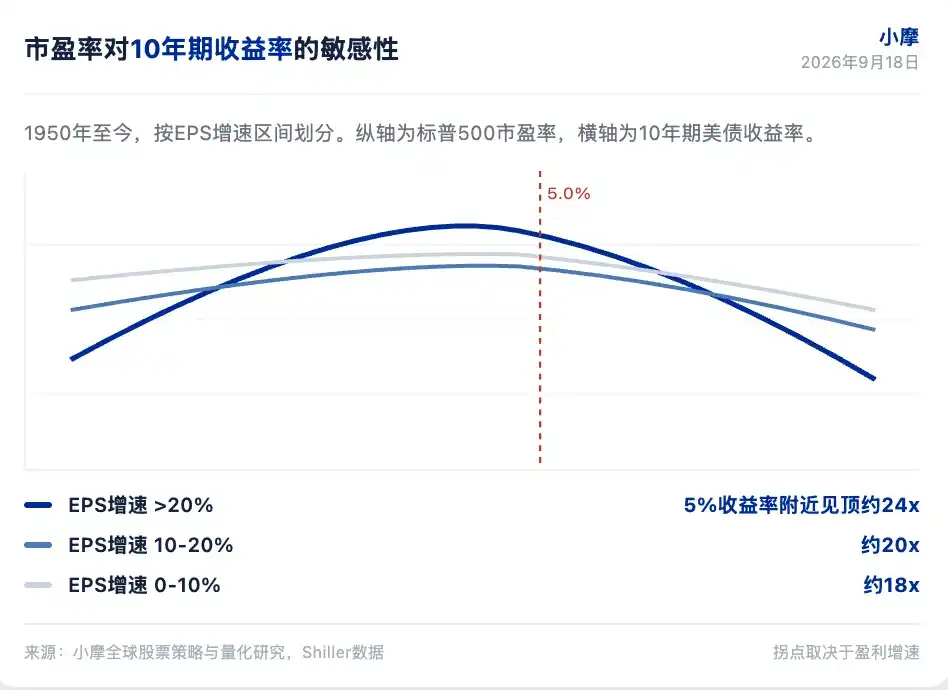
基于长期历史,10 年期收益率与标普 500 市盈率之间存在倒 U 型关系,拐点取决于盈利增长背景。远期共识每股收益增速仍超过 20%,标普 500 按 2027 年每股收益交易在约 18 倍。如果这些增长预测实现,历史表明市盈率可以保持支撑,股市能够承受 10 年期收益率接近 6%。
小摩指出,利率上升对基本面的直接影响是渐进的,因为企业债务以固定和长期为主。近期逆风被金融股盈利能力上升和大额现金余额回报提高部分抵消。更相关的二阶渠道是,金融条件收紧是否边际放缓 AI 资本支出周期,以及利率上升是否扩大不同收入群体的支出差距。这一组合要求关注资产负债表质量和利润率韧性,不要假设统一的利率冲击。
大盘科技在加息中占优
小摩分析了标普 500 各行业对 1 年期 1 年期 SOFR 的贝塔值。过去一个月,通信服务贝塔 +6%,R²为 56%;信息技术贝塔 +3%,R²为 14%;能源贝塔 +7%,R²为 52%。这三个板块在利率上升时表现优于指数。医疗保健贝塔 -8%,但因其防御属性而跑赢。工业贝塔 -13%,R²为 75%;房地产贝塔 -9%,R²为 80%,是利率敏感度最高的落后板块。小盘股贝塔 -8%,R²为 81%,跑输大盘 3.4%。大盘股贝塔接近零,对利率变动相对不敏感。小摩重申对大盘股、科技和通信服务的看好。
油价难以持续高于 100 美元
中东紧张局势将布伦特油价推高至 100-110 美元/桶,高于 5 月底以来维持的 75-100 美元/桶区间。小摩认为,即使在中东冲突“永久化”情景下,布伦特也难以持续高于 100 美元/桶。供应冲击被战前盈余和增量供应及库存大部分抵消,关键均衡器是通过成品油价格上涨带来的价格敏感型需求破坏。小摩大宗商品策略团队不再有伊朗冲突结束的明确基准情景,美国经济痛苦阈值已被突破,但退出策略仍不清晰。布伦特价格高于估计的公允价值约 90 美元,意味着风险溢价与额外供应损失的担忧一致。
中美峰会象征意义高
小摩指出,中国国家主席预计 9 月 23-25 日访问华盛顿,与特朗普总统举行今年第二次峰会。关系已从关税摩擦转向更广泛的贸易和技术冲突、制裁扩大、供应链分离和能源安全紧张。访问的象征意义高,但实质门槛有限。小摩基准情景是在管理式脱钩框架内的战略妥协,算不上全面的“大交易”。投资者越来越警惕峰会扩展为交易性联系的风险,即以中东降级和/或海上安全合作换取更窄的贸易政策放松。如果实现,可能通过降低地缘政治风险溢价和改善信心为全球周期提供暂时缓解。
小摩超配股票与新兴市场
小摩维持对全球股票的积极看法,预计大盘股、优质成长和科技板块在美联储加息中领涨。有限加息和韧性宏观周期可能支持更广泛的上涨。债券方面,小摩认为美国和德国短端相对于央行基准偏便宜,但市场持续定价更多加息的风险存在。外汇方面,美联储预期重定价和 Warsh 的鹰派言论推动美元走强,小摩认为美元对发达市场货币有进一步走强空间。新兴市场方面,小摩超配新兴市场外汇,中性利率。信用方面,信用仍是对美联储加息最具韧性的资产类别,欧洲信用中更偏好投资级,高收益次之。
全球加息周期重新开放,但小摩认为这轮周期是浅度的。如果通胀数据持续高于预期,迫使美联储从浅度加息转向更广泛的紧缩周期,股市的盈利锚还能撑住吗?
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
