扫描下载APP
其它方式登录
高盛预测标普500指数2027年底将达8700点,明年仍有约17%上涨空间,但盈利增速将从30%放缓至11%,市场驱动逻辑正从AI算力基建转向应用变现与生产力提升,强调盈利实质性增长、回购贵族稀缺性及能源基建、交运、医疗等板块配置价值。
截至2026年11月13日,比特币以-22.0%的回报率在主流大类资产中垫底,远逊于费城半导体(+43.2%)、标普500(+8%至10%)及黄金、沪深300等资产;其下跌主因缺乏基本面支撑与持续增量资金,沦为机构流动性平仓工具,既非有效避险资产,也未充当科技行情影子。
高盛警告美股牛市进入倒计时,预计标普500将在2027年前完成最后一轮上涨,随后面临自2000年互联网泡沫以来最严重的净股票供给冲击;驱动过去四年行情的盈利增长、资金流入和AI叙事均已边际恶化,市场波动率将趋势性上升,信用市场已率先发出建设融资风险预警。
德银复盘历史发现,二战以来中期选举后12个月内标普500指数全部上涨,平均涨幅14.4%,主因政治不确定性消除与分裂政府降低政策风险;但当前指数集中度达历史最高,少数巨头股表现将决定规律能否延续,叠加美联储政策路径变数,此次可能打破连胜纪录。
高盛研报指出,标普500三季度EPS同比增33%,增速强劲但已停止加速;AI相关股表现疲软并开始补跌,非AI板块如能源、工业、原材料等盈利超预期且股价补涨,市场广度显著拓宽;AI资本开支增速见顶,基础设施链盈利增速将放缓,而云服务变现加速但面临更高市场预期和颠覆风险。
美国中期选举后美股历史表现强劲,过去40年11次选后一年内标普500全部上涨,平均涨13.7%;分裂政府下涨幅更高(15%),因政策制衡降低不确定性;但真正驱动市场的是美联储货币政策、企业盈利与流动性,而非选举结果,当前AI进展与地缘风险等宏观变量更为关键。
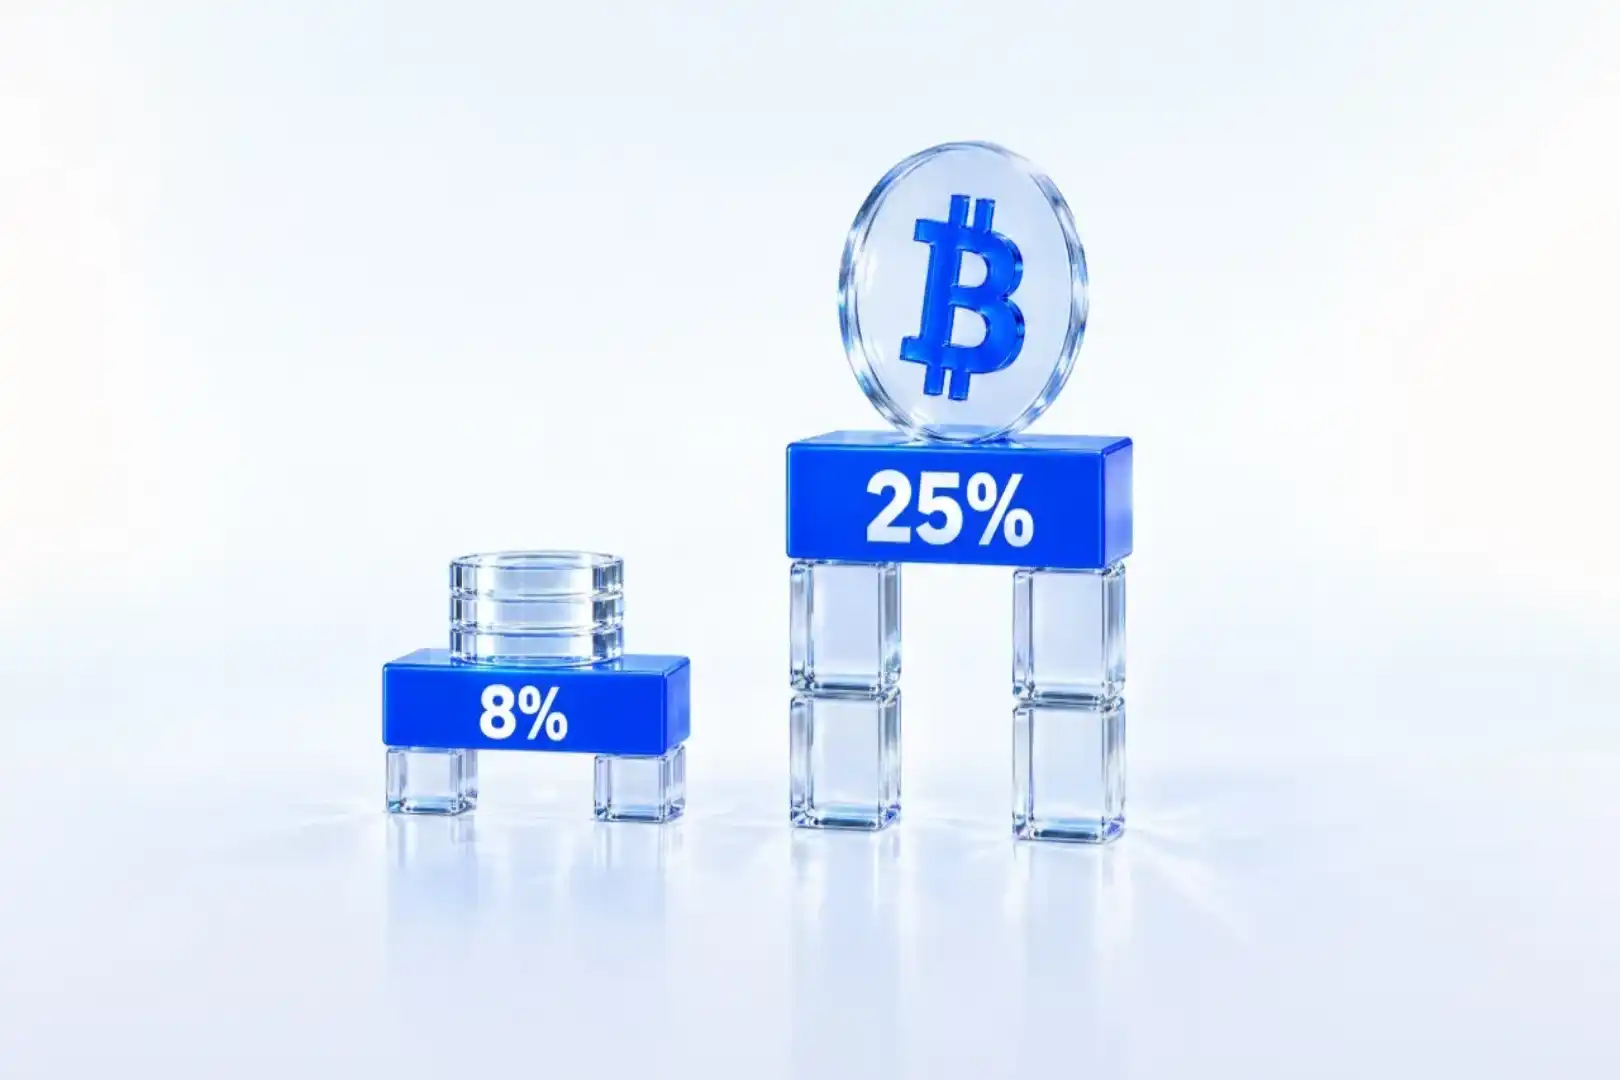
文章通过10年量化回测对比比特币与标普500的投资策略有效性,指出买入并持有策略在美股(尤其标普500)中表现优异(年均16.1%),而比特币更适合趋势跟踪策略(近5年年均25% vs 长持8%),强调两者虽受相似宏观因素影响,但需差异化应对:美股重长期配置与季节性窗口,比特币重趋势识别与动态仓位管理。
摩根士丹利首席股票策略师Michael Wilson指出,美股持续数月的内部调整接近尾声,质量因子创52周新高、盈利修正分化加剧、周期股估值大幅消化三大信号表明市场正从早周期向中周期过渡,建议投资者准备增加风险敞口,优先布局高质量股及资本品等具吸引力的周期板块。
高盛研报预测标普500盈利增速从2026年的36%放缓至2027年的11%,主因实际GDP减速、油价与利率拖累及AI资本开支推动力减弱;在增长放缓但未转负的背景下,市场回报趋于温和,防御性质量股、低波动因子占优,动量因子风险上升。
本期编辑精选聚焦宏观市场韧性与转折点,指出标普500虽处历史高位却隐含反弹潜力;深入剖析AI投资逻辑转向ROI考核,揭示算力基建面临资本成本上升与订单断崖风险;同时梳理股票代币化进展、Perp DEX淘汰赛加剧及以太坊护城河重构等关键趋势。
文章指出当前标普500指数虽 near 历史高点,但84%成分股较历史高点下跌超10%,呈现‘牛熊共存’悖论:少数AI相关科技巨头(如英伟达、微软)驱动指数上涨,而多数板块深陷熊市;高通胀、高油价、美联储加息背景下,科技股权重股估值反显折价,构成‘隐形熊市’下的重大投资机遇。
文章分析标普500指数在宏观压力(高通胀、加息、伊朗战争、能源危机)下仍逼近历史高点的悖论现象,指出其上涨高度集中于少数科技股(如英伟达、苹果、微软等),而超80%成分股深陷熊市,形成‘牛市中的底部’;认为当前市场存在显著估值折价,一旦地缘冲突缓和或政策转向,有望触发广度扩张与强劲上行。
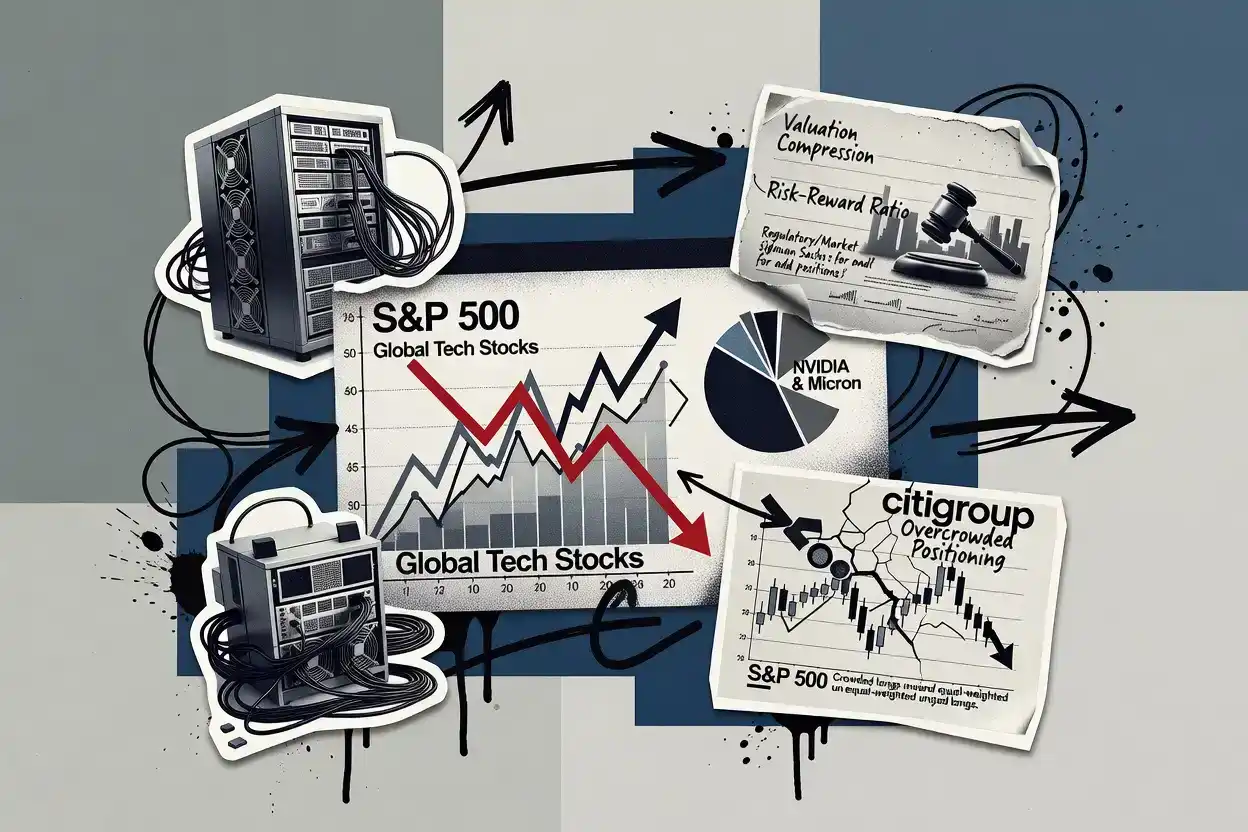
高盛上调全球股票至增持,主因估值回落改善短期风险收益比;花旗则平掉标普500等权指数多头并撤销美股超配,担忧市场仓位与情绪达历史顶部水平。双方分歧聚焦于战术信号优先级:高盛看重盈利支撑下的估值修复,花旗警惕广度拥挤与系统性风险,均未转向看空。
巴克莱研报指出标普500三季度盈利预期强劲(EPS增26.5%),但市场高度集中于前10大股票及半导体板块,高利率环境抬升财报门槛,股价表现关键取决于实际财报是否超预期及指引是否上调,而非单纯盈利预增;维持标普500目标价7950美元。
摩根士丹利研报指出,标普500等权重指数9月大跌5%,凸显市场广泛疲软,AI与半导体股虽受盈利上修支撑但估值偏高、集中度风险加剧;报告建议降低主题集中度,增配低波动股和财务稳健的价值股,并警示年末前可能面临转折。