






Crypto的「基本面时代」来了:回购、现金流与三种估值逻辑
律动BlockBeats热度: 3936
2026年加密市场出现结构性转变:部分协议开始产生真实手续费收入并实施代币回购,推动估值逻辑分化为三类——有可持续现金流的协议、无现金流但诚实依赖货币或Meme共识的资产、以及仅依赖未来承诺的项目;RWA永续合约(如S&P 500链上产品)拓展了收入来源,使基础设施型协议逐步脱离纯Crypto周期。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:Crypto的「基本面时代」来了:回购、现金流与三种估值逻辑
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/63799
转载:火星财经
原文:Have Fun Staying Poor: Three Worlds: The Boomerification of Crypto
作者:Evanss6
编者按:2026 年,加密市场出现了一个过去很少被认真讨论的变化:越来越多协议开始像传统公司一样讨论收入、现金流和回购。据 Allium Labs 数据,年内加密项目代币回购规模已达到 6.38 亿美元,Hyperliquid 和 Pump.fun 两个项目就占到近 90%。与此同时,S&P Dow Jones Indices 已授权 Trade[XYZ] 在 Hyperliquid 上推出官方授权的 S&P 500 永续合约。加密市场最“传统金融”的一面,反而正在快速扩张。
表面看,这是“代币回购越来越流行”;更深一层的问题却是:Crypto 的估值逻辑是否正在分裂?过去,大部分山寨币高度依赖 BTC 周期、流动性和市场叙事,但当少数协议开始产生真实费用,并把收入持续回流给代币,另一部分资产则继续依靠货币属性或注意力溢价定价,“所有 Crypto 都是一类资产”的框架正在变得越来越粗糙。
Evanss6 在《Have Fun Staying Poor》中把这一过程称为 Crypto 的 “Boomerification”——传统资产定价逻辑进入加密市场。他的核心判断不是“所有代币都应该用股票估值”,而恰恰相反:市场正在分成三个完全不同的世界——有现金流的协议、没有现金流但诚实依赖共识的货币或 Meme,以及只有路线图和承诺、缺乏可验证价值来源的项目。
需要说明的是,这套分类本身仍然是作者的投资框架,而不是公认的资产分类体系;作者也披露持有 LIT、HYPE、PUMP、ZEC、IBIT 等文中涉及资产,因此具体项目判断应理解为带有明确仓位背景的市场观点,而非中立研究结论。
以下为原文编译:
几年前,加密市场最流行的一句嘲讽是:“Have fun staying poor。”——那你就继续穷开心吧。
当时,如果有人追问一个代币到底赚多少钱、现金流从哪里来,反而显得没有理解 Crypto。价格来自叙事、共识和增长预期,传统金融那套利润、估值和现金流分析,一度被视为不适用于“互联网原生资产”。
到了 2026 年,市场正在走向几乎相反的方向。
Crypto 项目开始回购代币,投资者开始比较协议收入,传统机构开始分析代币的价值回流机制,甚至连 S&P 500 都已经通过永续合约进入链上市场。
过去用来逃避的问题——这个东西到底赚多少钱?赚到的钱最终和代币持有人有什么关系?——正在重新成为最重要的问题之一。
回购把 Crypto 拉回了「基本面」
Hyperliquid 是这种变化最典型的案例。
按照 Hyperliquid 当前公开文件,协议产生的费用中约 99% 会进入 Assistance Fund(援助基金),由系统自动在市场购买 HYPE;这一比例在 2025 年 8 月由此前的 97% 上调至 99%。截至 2026 年 8 月 23 日,Assistance Fund 已累计购买并永久移除约 4670 万枚 HYPE,占初始总供应量的 4.7%。
这使 HYPE 出现了一个过去很多代币并不存在的价值传导链:交易活动 → 协议手续费 → 代币回购与销毁。
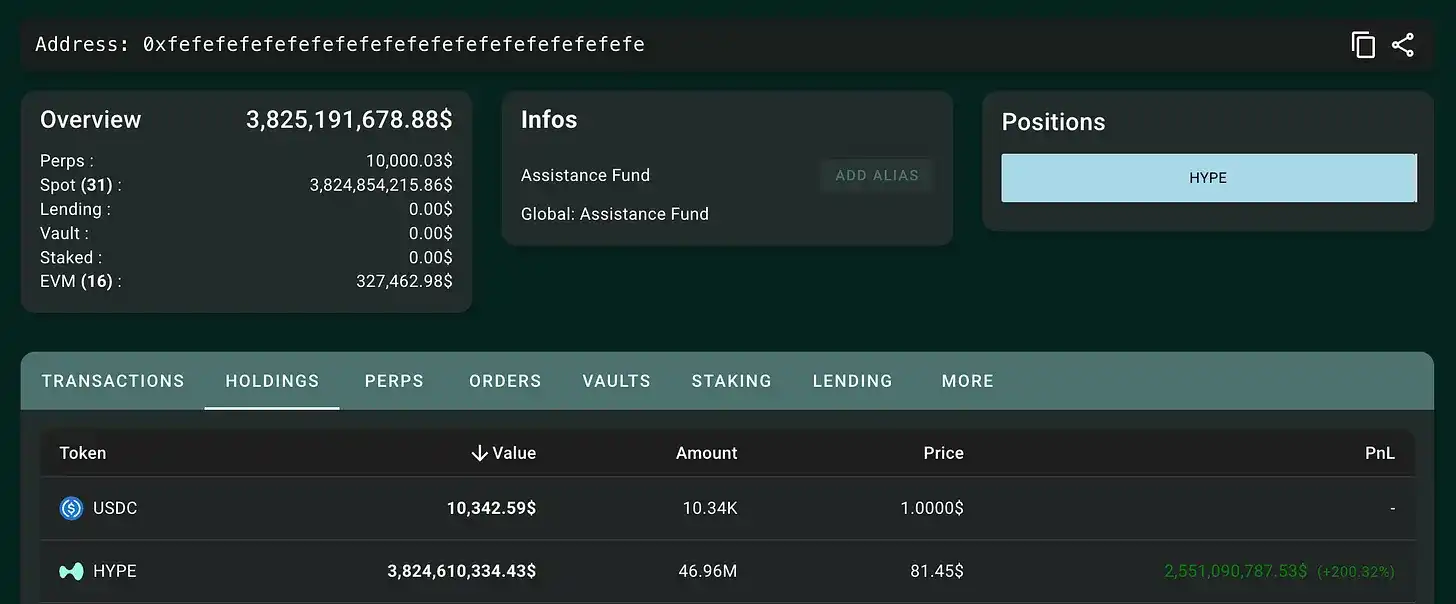
Assistance Fund持续回购 HYPE的机制
换句话说,投资者终于可以开始讨论一个类似传统股票的问题:如果协议交易量增长、手续费增加,有多少经济价值能够最终回流到代币?
这种模式已经不只是单一项目实验。Financial Times 援引 Allium Labs 数据称,2026 年截至 8 月下旬,加密项目用于代币回购的资金已经达到约 6.38 亿美元,高于 2025 年同期的 5.45 亿美元;其中 Hyperliquid 与 Pump.fun 合计贡献近 90%。
因此,作者提出一个很形象的说法:当传统投资者进入 Crypto,他们也把自己的 DCF(Discounted Cash Flow,现金流折现)框架带了进来。
当然,代币并不等于股票。
协议手续费不意味着代币持有人拥有企业股权,回购机制也不天然赋予代币传统证券意义上的剩余索取权。更重要的是,加密协议收入通常具有很强的周期性:牛市交易量上升,手续费迅速扩张;熊市来临时,交易量、收入和估值倍数可能同时下降。
所以,真正需要看的不是某一个月年化出来的峰值收入,而是:协议在完整周期中能够产生多少可持续现金流,以及这些现金流究竟有多少真正回流到代币。
这也引出了作者判断 Crypto 的一个简单方法:把路线图删掉,看看还剩下什么。
「删掉路线图」之后,Crypto 分成了三个世界
在 Evanss6 的框架中,判断一个 Crypto 资产只需要先问两个问题:它有没有真正产生收入,并且这些收入是否能够回流到代币?如果把未来路线图、合作预期和宏大叙事全部拿掉,现在还剩下什么?
答案对应三个完全不同的世界。
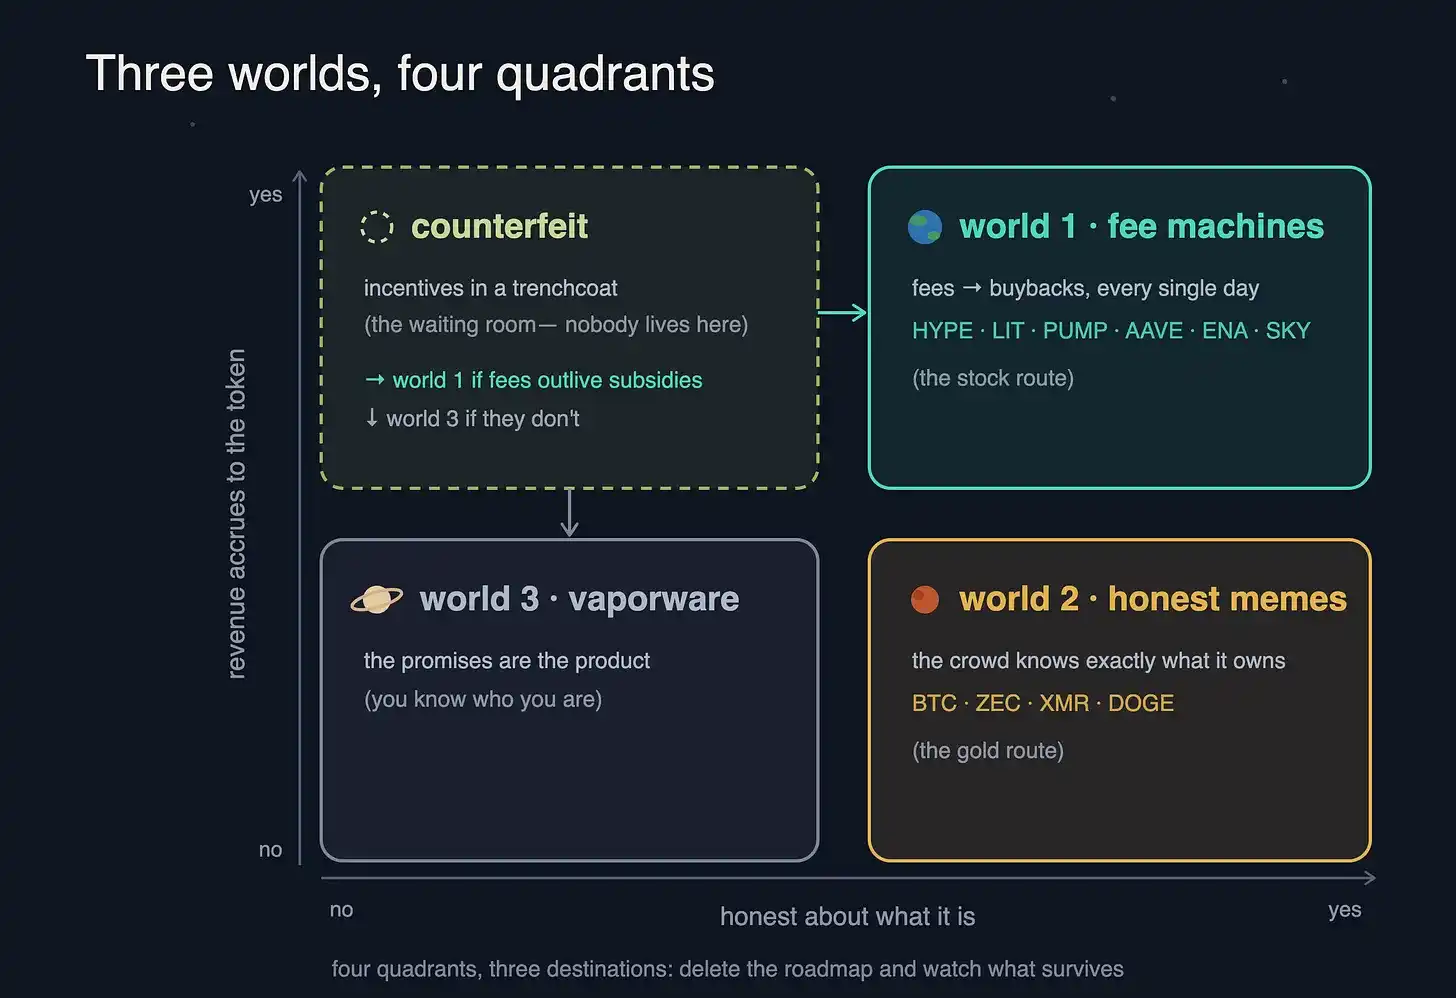
「三世界」分类框架图
第一类,是能够产生现金流的 Crypto Business。
这类项目已经存在有人愿意付费使用的产品,并且至少存在较明确的“收入—代币”传导机制。作者把 Hyperliquid、Pump.fun、Lighter、Aave、Ethena、Sky 等列入这一类别。
它们依然高度波动,也仍然依赖未来增长,但与纯叙事项目的区别在于:即使把未来所有承诺都删掉,今天仍然有用户、交易和收入存在。
因此,路线图对它们来说是增长溢价,而不是全部价值来源。
但这里还有一个陷阱:收入本身也可能是假的“基本面”。
如果交易量主要来自积分刷量、代币补贴或流动性激励,那么看起来很高的手续费并不一定能够持续。判断一个协议能否真正进入这一类别,关键不是启动阶段收入有多高,而是补贴逐渐退出后,用户是否仍然愿意付费。
第二类,是没有现金流,但并不假装自己有现金流的资产。
作者把它称作“Honest Memes”。这个分类听起来容易产生误解,因为在作者的框架里,BTC、ZEC、XMR 与 DOGE、PEPE 都被放进这一大类,但两者的价值来源并不相同。
BTC 更接近一种非主权价值储存资产。它的投资逻辑主要来自稀缺性、货币属性、资金流和机构配置需求,而不是未来利润。作者将其类比为黄金:黄金不会公布财报,也没有回购计划,但并不妨碍市场长期给予其货币溢价。
另一边,则是纯粹依赖注意力和文化传播的 Meme Coin。它们同样没有现金流,但参与者通常并不掩饰这一点——价格就是由共识、流量和市场结构决定。
在作者看来,这种“诚实”反而让它们比第三类资产更容易理解。
第三类,是所有价值都依赖未来承诺的项目。
也就是所谓 Vaporware。删掉路线图之后,没有现金流;没有形成货币属性;也没有足够稳定的文化或注意力共识,剩下的只是“以后会有银行采用”“未来生态会爆发”“某项合作即将落地”等承诺。
不过,这并不意味着这些代币一定会下跌。
短期价格和长期价值是两回事。当真实流通盘较小、永续合约空头拥挤、现货借币困难时,一个缺乏长期基本面的代币依然可能出现剧烈逼空;ETF 申请、交易所上线、监管进展等事件,也可能暂时把这类资产变成由资金流驱动的“事件交易”。
所以,“项目没有基本面”和“现在应该做空”,并不是同一个判断。
更重要的变化:「赌场」开始交易股票
如果只是少数 Crypto 协议开始回购代币,这套框架还算不上结构性变化。真正重要的是,这些协议赚取手续费的对象也正在改变。
过去,链上交易平台的收入很大程度上来自 Crypto 自身的投机活动:有人发行 Meme Coin,有人买卖 Meme Coin,交易平台从中收取手续费。因此,一个很合理的质疑是:所谓 Crypto“现金流资产”,最终是不是仍然只是对加密投机活动征税?
2026 年的 RWA(Real-World Assets,现实世界资产)永续合约开始让这个问题出现不同答案。
今年 3 月,S&P Dow Jones Indices 正式授权 Trade[XYZ] 在 Hyperliquid 上推出 S&P 500 永续合约,这是首个获得官方指数授权的 S&P 500 链上永续产品,面向符合资格的非美国投资者提供 24/7 交易。
随后,Hyperliquid 上的股票、指数和商品永续交易迅速增长。7 月 13 日至 19 日一周,平台 RWA 相关合约成交量达到约 251 亿美元,占当周总成交量约 52%,首次超过平台其他资产类别合计。
这改变了“链上赌场”的收入边界。
如果用户开始在同一套基础设施上交易英伟达、特斯拉、S&P 500、黄金、外汇甚至未上市公司,那么协议收入就不再完全取决于下一轮 Meme Coin 是否出现。
作者因此提出全文最重要的一个重构:与其押哪只 Meme 最终获胜,不如观察提供交易基础设施的一方能否持续从整个市场活动中收费。
Robinhood Chain 与 Lighter 的合作就是这种模式的另一个案例。
Robinhood 在 7 月 1 日正式上线 Robinhood Chain 主网;Lighter CEO Vlad Novakovski 随后在 Unchained 播客中表示,Lighter 为 Robinhood Wallet 提供永续合约基础设施,相关业务收入由双方按照 50/50 分成,Lighter 获得的部分则进入其代币回购机制。
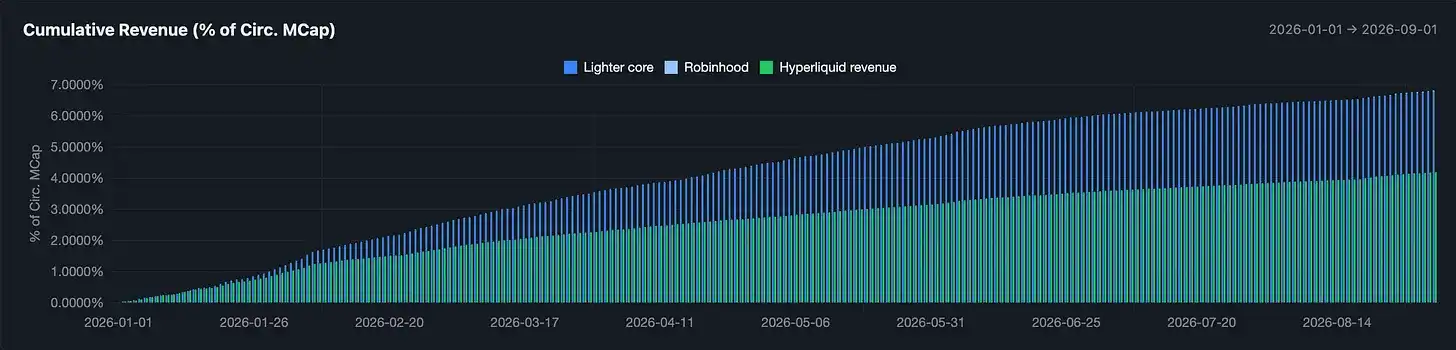
Lighter自TGE以来的累计回购
与此同时,Robinhood Chain 本身的链上活动也快速增长。The Block 数据显示,其单日 DEX 成交量在 8 月底一度达到 9.89 亿美元,TVL 升至约 7.08 亿美元。不过与原文强调 Meme 活动不同,截至 8 月底,链上增长结构已经开始从 7 月的 Meme 热潮向基础设施和功能型代币扩散,因此把其增长完全归因于 Meme Coin 并不准确。
Ethena 则进一步把这一逻辑延伸到了 USDe。
原文发布后,Ethena 在 9 月 25 日正式宣布将部分 USDe backing strategy(储备支持策略)扩展至代币化美国股票和股票永续合约:持有 Binance bStocks 作为现货端,同时做空对应的股票永续合约,以构建 delta-neutral(Delta 中性)头寸并获取资金费率收益。The Block 报道称,当时 Binance 股票永续未平仓量已经超过 29 亿美元。
这意味着,链上永续协议正在尝试从“交易 Crypto 的基础设施”进一步变成“交易全球资产的基础设施”。
如果这一趋势能够持续,部分协议的收入来源就可能从 Crypto 自身的牛熊周期,向更广泛的股票、指数、商品和外汇交易活动扩张。
这是作者所谓“Boomerification”真正值得关注的地方。
下一轮 Crypto,可能不再等 BTC 发令枪
过去,加密市场最经典的交易顺序是 BTC 先涨,ETH 跟随,随后资金扩散到山寨币。
在这种环境中,把 Crypto 看成一个统一资产类别并没有太大问题,因为大多数资产共享同一个核心变量:流动性。
Evanss6 认为,这种结构正在松动。
原因并不是 BTC 不再重要,而是部分资产第一次拥有了独立于 BTC 的需求来源。有现金流的协议,可以围绕手续费、增长和回购交易;BTC 等货币型资产,可以围绕资金流、稀缺性和货币叙事交易;纯 Meme 继续依赖注意力;缺乏基本面的项目则更多受流通盘、杠杆和市场结构影响。
因此,他提出一个可以被验证、也可以被证伪的判断:未来 Crypto 的“组内相关性”,可能逐渐高于“全市场相关性”。
换句话说,未来最重要的变化也许不是“山寨季还会不会来”,而是市场是否继续愿意把数百万种完全不同的代币,当成同一种 Beta 来交易。
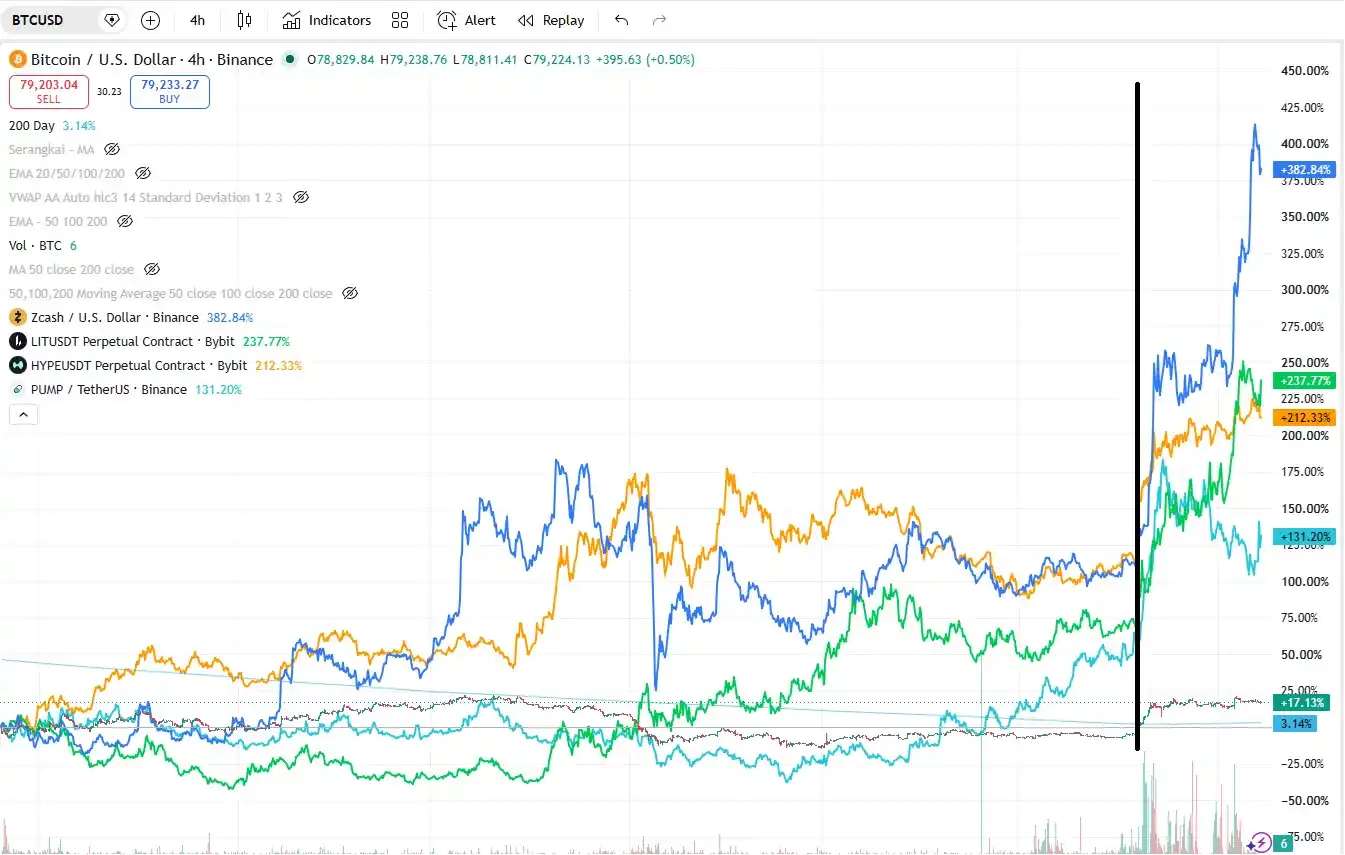
HYPE / LIT / ZEC 的市场分化图
监管则是这个框架中最大的未决变量之一。
原文发布时,作者押注 Hyperliquid、Lighter 等链上永续平台最迟可能在 2027 年获得更广泛的美国合规准入,但这一判断仍然只是预测,而不是已经确定的监管路径。
此后政策进展也出现了分化:美国参议院在 9 月 15 日未能推动 CLARITY Act 进入下一阶段;两天后的 9 月 17 日,SEC 则利用现有法定权限推出临时、附条件的 Innovation Exemption(创新豁免),允许特定 Tokenized Securities Venues 在受许可的 AMM 流动性池中交易代币化美国 NMS 股票。
这说明美国监管正在为部分链上证券交易打开实验空间,但代币化股票获得有限豁免,并不等于链上永续合约已经获得全面合法准入。作者关于美国市场最终开放的判断,仍需要后续 CFTC、SEC 规则以及国会立法进一步验证。
所以,下一阶段真正需要观察的变量已经非常具体:协议收入在市场降温后能否保持;回购是否来自真实收入而不是代币激励;股票、指数和商品能否持续贡献链上交易量;代币是否拥有清晰、稳定的价值回流机制;以及美国等主要市场最终会给链上永续和代币化资产多大的合规空间。
Crypto 并没有因此变得“不再投机”。变化在于,一部分资产终于开始出现可以被传统金融框架分析的东西:收入、增长、现金流和资本分配。
另一部分资产则继续靠货币共识或注意力定价。真正越来越难维持的,可能只是第三种模式——只有路线图,没有东西可以被验证。
本内容旨在传递行业动态,不构成投资建议或承诺。
本文来源:律动BlockBeats


24H热门新闻
暂无内容
