






$GRASS 两周翻倍背后:从卖数据包到“AI 代理上网”,老 DePIN 项目靠叙事换锚续命
深潮TechFlow热度: 4560
Grass项目通过CEO长文将叙事从售卖离线训练数据包的DePIN项目,转向为AI模型提供实时、绕过反爬机制的住宅IP代理上网服务,构建Search API、Contents API等工具链,试图锚定高估值的AI实时信息层赛道;尽管其已实现数千万美元年收入并盈利,但代币缺乏实质性回购与利润分配机制,导致市值支撑力存疑。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:杰米尼,深潮 TechFlow
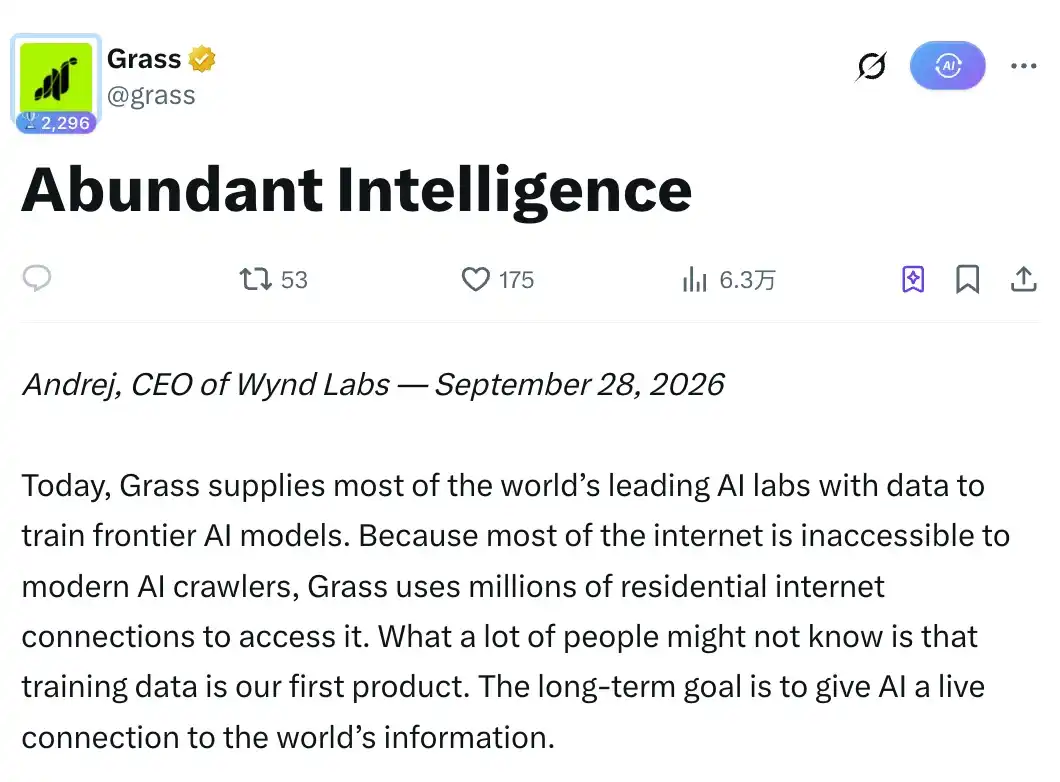
9 月 28 日,Grass 官方发布了 Wynd Labs CEO Andrej 的长文宣言 Abundant Intelligence。这篇长文没有公布新的客户名单,也没有宣布实质性的回购计划,但它为近期 GRASS 代币的价格异动提供了一套自洽的逻辑。
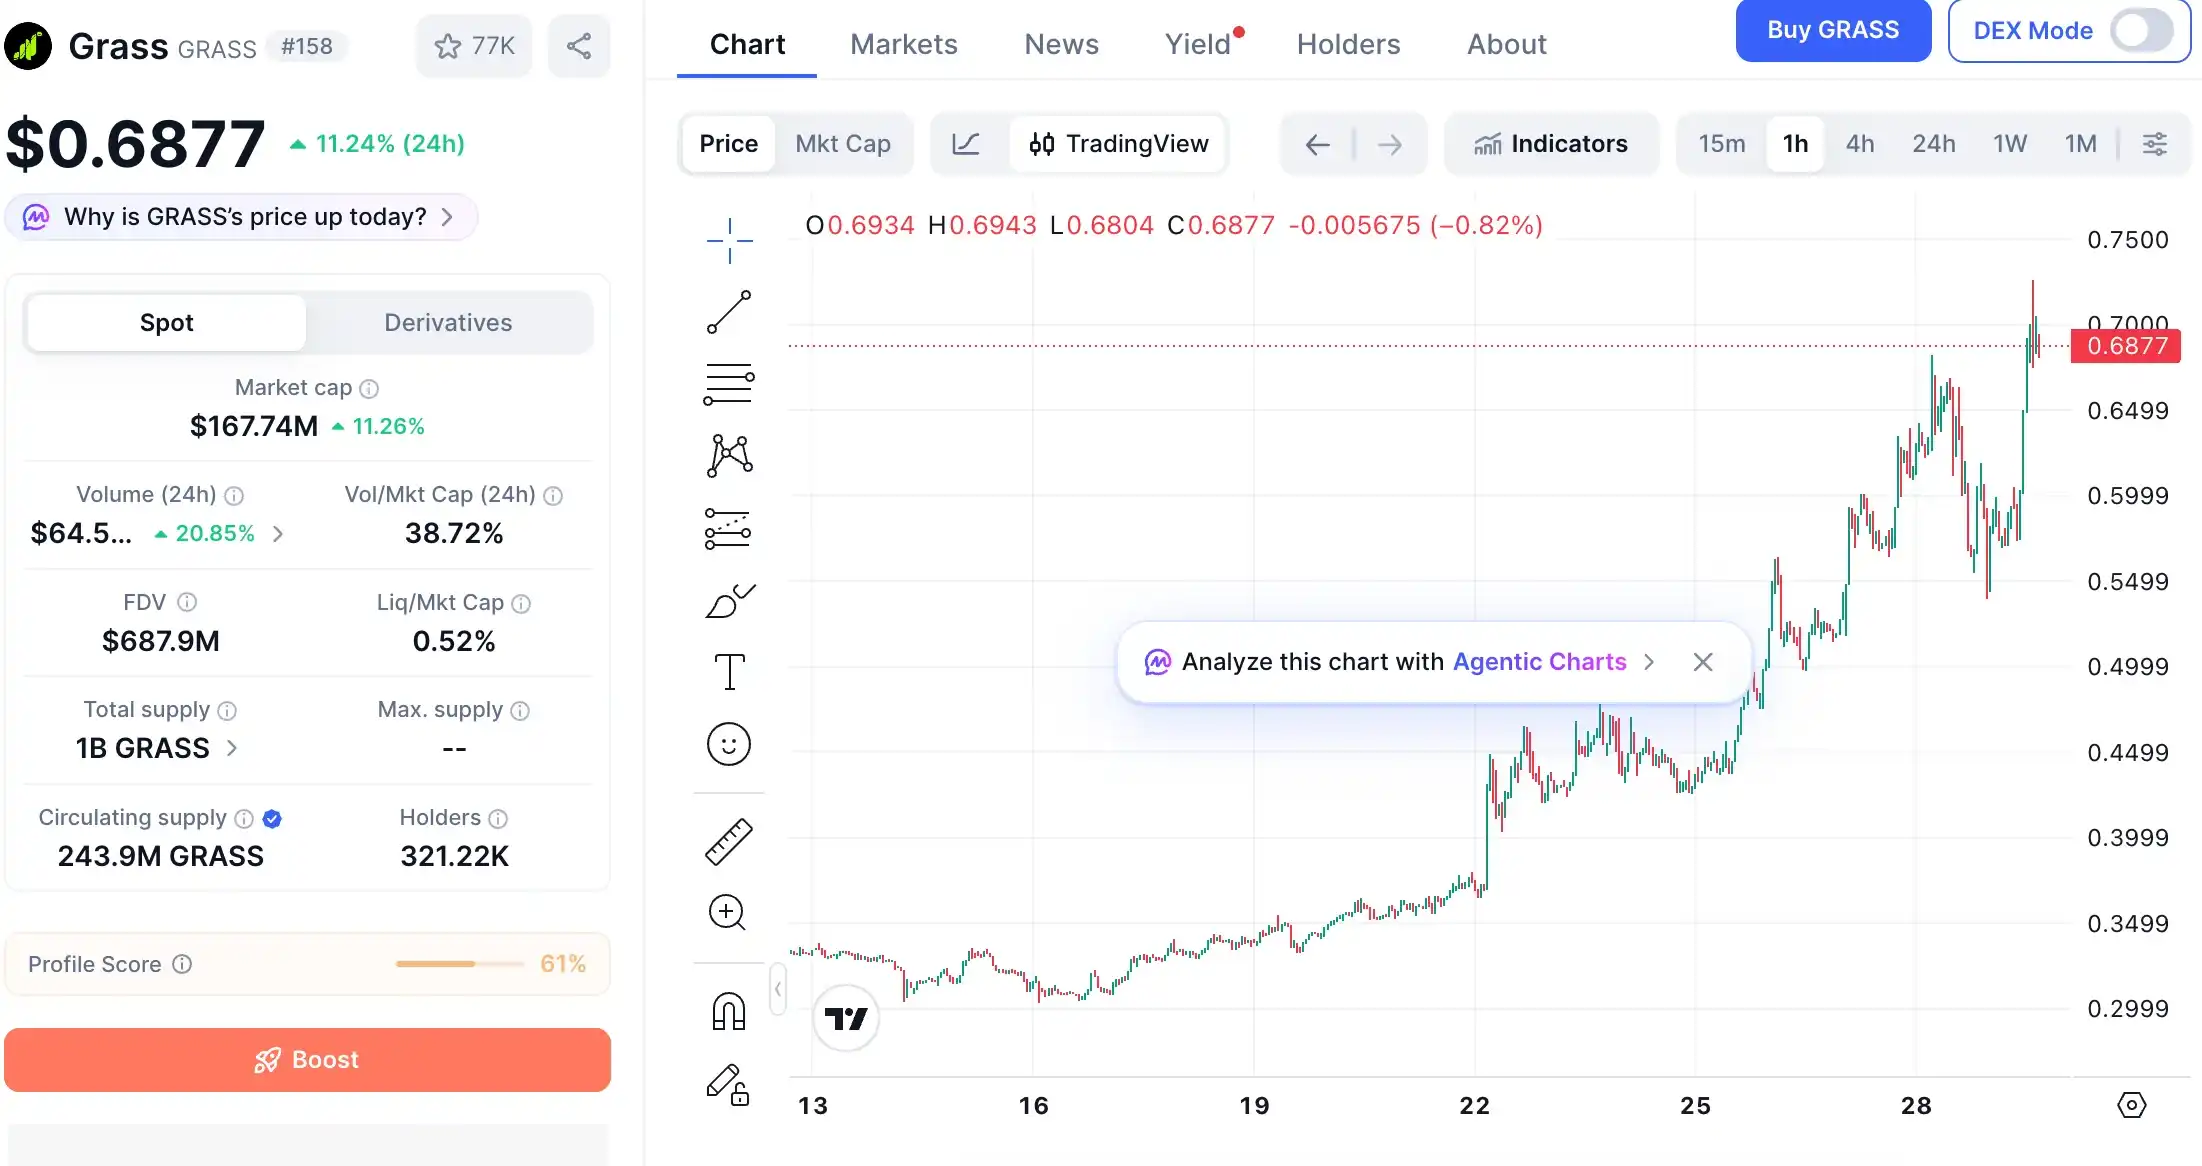
过去两周,GRASS 的价格从 0.35 美元附近拉升至 0.70 美元上方,几乎翻倍。
资金先一步在盘面上完成了定价,而这篇长文则更像充当了“事后说明书”:Grass 试图将自己的叙事,从一家卖训练数据的 DePIN 项目,切换为估值模型更庞大的 AI 实时信息层。
但这套新叙事能否长期支撑起当前的市值,依然要在其数千万美元的现实现金流与代币捕获机制的长期断层中寻找答案。
换个数据:从“数据包外包商”到“AI 代理网络”
在过去的一年里,市场对 Grass 的业务认知有明确的天花板:利用住宅 IP 爬取公开网页,打包成快照卖给 AI 实验室。
这门生意虽然有现金流,但在“优质训练数据即将耗尽”的行业共识下,市场往往将其视为一门阶段性的过渡生意。
昨天 Grass CEO 发长文的核心诉求,笔者理解是打破这个天花板预期,创造新的叙事。而为了理解 Andrej 提出的新路线,首先需要厘清当前大模型的一个致命短板:模型出厂即过时。
无论是在训练时喂给它多少万亿的 Tokens,一旦权重冻结、模型发布,它对世界的认知就停在了训练结束的那一刻。当用户在对话框里询问实时新闻、对比最新商品价格时,模型必须在“推理(Inference)阶段”自己连上互联网,去抓取此时此刻的最新公开网页。
然而,大模型自己是“上不了网”的。
当今主流的互联网网站,大部分都部署了 Cloudflare、Datadome 等严密的反爬虫防火墙。当 AI 实验室试图用机房服务器去实时抓取网页时,请求会因为数据中心 IP 的特征被防火墙无情拦截。Cloudflare 靠着“把机器爬虫挡在门外”,长成了一家市值近千亿美元的巨头。
而这恰恰成了 Grass 试图重构的商业故事。
Grass 过去赖以起家的底层资产,是全球数百万普通用户在家里挂机共享出的真实住宅 IP 网络。过去,Grass 只是用这张网络在后台批量抓取清洗过的网页,打包成离线语料包卖给 AI 实验室;而现在,Andrej 打算把这套网络直接做成 AI 模型的“实时代理上网通道”。
在这篇路线图里,官方规划了一套让 AI 完整接入现实世界的工具链路:
- Search API(解决“去哪找”): Grass 在长期抓取全网数据的过程中积累了海量的公网副本,这套 API 类似于为 AI 打造的专属搜索引擎,让模型在面对复杂提问时,能先横向索引到最相关的目标网页。
- Contents API(解决“怎么看”): 找到目标网页后,模型不再直接用机房请求去撞墙,而是通过 Grass 背后数百万个真实的住宅节点发起访问。在目标网站的防火墙眼里,这只是一次来自某个美国普通居民家里的正常浏览,从而无视 Cloudflare 等拦截机制,直接打开并完整渲染该网页的内容返回给模型。
- 多模态检索(解决“怎么读懂复杂内容”): 现实互联网不只有纯文本,还充斥着图片、PDF 报表与嵌入式视频。该模块旨在让实时调用的模型能够直接理解非文本信息。
顺着这个逻辑,一些海外加密分析师目前对 GRASS 的观点就很容易理解了。
如果 Cloudflare 的商业逻辑是“收网站的钱,把 AI 爬虫拦在门外”,那么 Grass 试图建立的商业模式就是它的反面:“收 AI 公司的钱,用真人的住宅网络当伪装通道,把 AI 放进去”。
至此,Grass 的资本叙事完成了一次彻底的换锚: 不再是一个按 DePIN 传统硬件倍数折价交易的“链下数据外包商”,而是将自己包装成了类似 Exa、Parallel 这种在一级市场享有高倍数估值的“AI 实时检索层与代理入口”。
这也是为什么即便没有任何实质性的新客户签约的公报,仅凭这套逻辑自洽的路线图,就足以在二级市场引发资金对这个叙事变化的炒作。
有真实收入吗?
这个版本大家更倾向于有真实收入,逻辑能够自恰的项目。
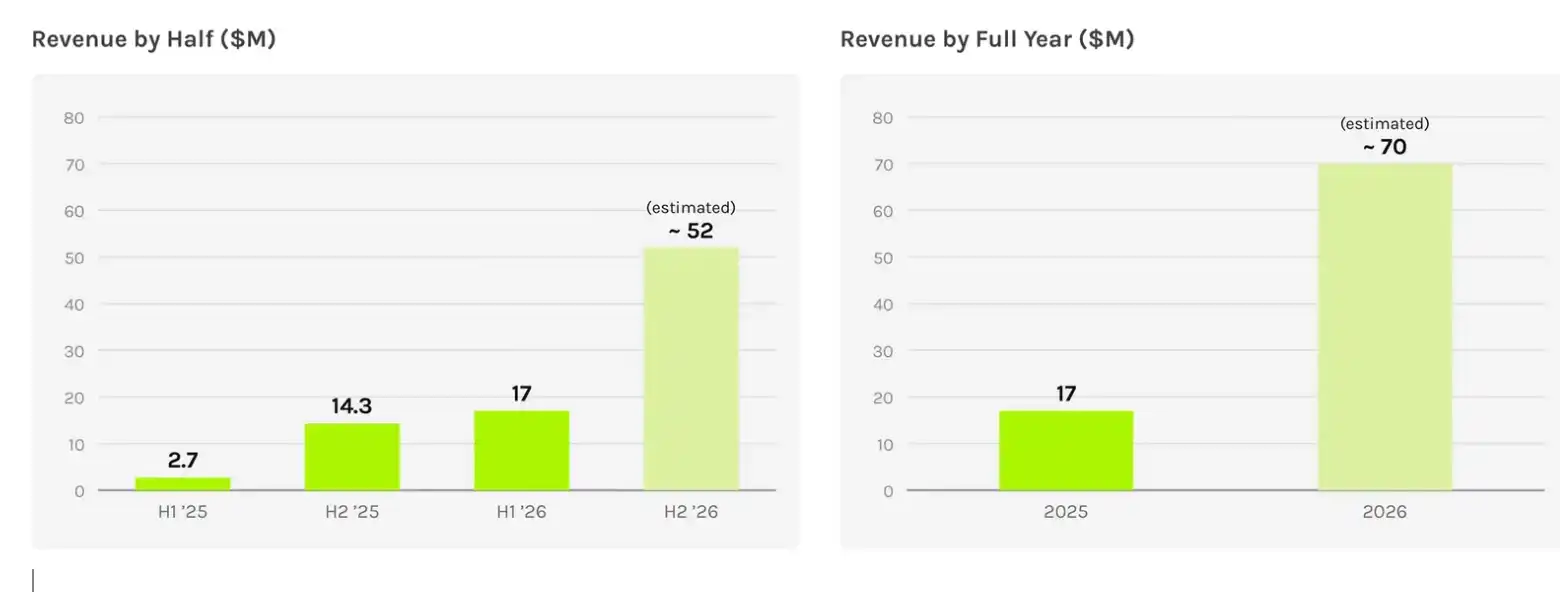
从这个原则出发,看 GRASS 目前的基本面,是一家拥有数千万美元真实年收入的成长型数据公司。根据官方在 7 月代币持有者电话会议 中披露的数据,其造血能力已经跨过了早期的概念验证阶段:
- 2025 年全年收入为 1700 万美元。而 2026 年仅上半年(H1)收入就达到了 1700 万美元,实现了相较去年同期近 7 倍的增长。
- 官方预期 2026 全年仅“训练数据”这一项业务的收入就将达到 6500 万至 7500 万美元。业务呈现明显的季节性特征,部分原定于上半年的大单(约 1500 万美元)随着 AI 实验室的训练周期顺延到了第三季度。
- 公司目前已处于账面盈利状态。通过 2025 年自建算力和存储设施,每月的现金开支(Opex)被压缩至 200 万至 300 万美元(主要用于基础设施),远低于其进账速度。
在架构设计上,Grass 避开了传统 Web3 项目“股权公司吃肉、代币喝汤”的陷阱。其客户合同与业务收入直接流入 Grass DataCo 及基金会,而背后的开发团队 Wynd Labs 仅仅作为工程和商务服务商存在。
在理论上,这确保了协议收入全部归属于网络本身。
谁来为 GRASS 买单?
业务跑通了,架构也算干净,但“利润如何回流给代币”依然是 Grass 面临的最大考验。
在当前的机制下,Grass 展现出的是典型的“成长期创业科技公司”逻辑,但这恰恰与二级市场渴求流动性的“加密逻辑”产生了剧烈摩擦。
- 极度克制的回购力度
对于二级市场的交易者而言,真金白银的回购销毁是唯一硬核的价值捕获。但 Grass 官方在这方面表现得极不情愿。除了 2025 年 11 月进行过约 35 万美元的小额公开市场回购外,大规模回购基本停滞。
官方的逻辑是:将绝大部分利润再投资于算力、存储和网络扩张,其长线回报率远高于直接在二级市场护盘。这种重资产投入虽然加固了业务护城河,却让代币在短期内失去了最直接的买盘支撑。
- 节点激励的现实博弈
在网络的第二阶段(Stage 2),Grass 做出了一个关键的代币经济学改变:停止用 GRASS 代币增发来补贴节点,转而用协议赚取的 USDC 真实收入来发放奖励。
从代币通胀的角度看,这切断了流通盘的无底洞抛压,是一项绝对的利好。但从网络物理供给侧来看,矛盾正在显现。
部分提供宽带的普通节点发现,自己几个月只能分到几美分至几十美分的微薄稳定币,开始选择关机。Grass 赖以讲述“突破 Cloudflare 封锁”的新叙事,其根基正是这数百万个真实的住宅节点。如果收益过低导致底层网络萎缩,它的业务护城河就会遭到物理层面的侵蚀。
- 质押者的收益体感不足
尽管 7 月的治理投票通过了将部分 USDC 收入分配给 GRASS 质押者,但这笔费用的实际到账规模、分成比例在公开细节中依然不够透明。
当持币人无法通过直观的年化收益率(APY)账单感受到那几千万美元的协议收入时,代币价格就只能在财报预期和早期筹码解锁恐慌(如 10 月末的尾部投资人解锁)之间反复震荡。
所以,Grass 用一篇新的路线图,完成了从“静态数据包公司”向“AI 动态信息层”的语境切换。
在加密市场的资金博弈中,这种老牌项目向当红赛道靠拢的叙事升级,往往是最有效的短期催化剂。
但当短期的情绪宣泄完毕,决定 GRASS 长期定价的依然是现实的商业基本面。市场最终要检验的,不是长文里描绘的 API 功能有多前沿,而是接下来半年的业务能否如期兑现那数千万美元的财务指引。更核心的矛盾在于,这家拥有强劲现金流的实体,何时才愿意将账面上的利润,转化为二级市场实打实的 GRASS 代币买盘。
在叙事与真金白银彻底咬合之前,CEO 的声明只是给了资金一个重新入场的理由。如果迟迟等不到明确的代币回购与利润下放,笔者认为这场由预期点燃的翻倍行情,终究只是一次短暂的资金博弈,而非资产价值的真正重估。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
