






单月狂飙近三倍,NEAR 首只现货 ETF 落地不能当“利好”追
深潮TechFlow热度: 5008
NEAR代币单月涨近三倍,首只现货ETF(NRR)在美上市,但涨幅已提前透支利好预期;真正驱动行情的是其生态定位转向AI时代机器货币与跨链结算层,依托Intents协议实现高频跨链撮合与隐私交易突破;当前代币经济模型仍处脆弱平衡,手续费回购仅覆盖约13%的年通胀抛压,后续走势取决于ETF持续净流入和Intents交易量能否维持高位。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:杰米尼,深潮 TechFlow
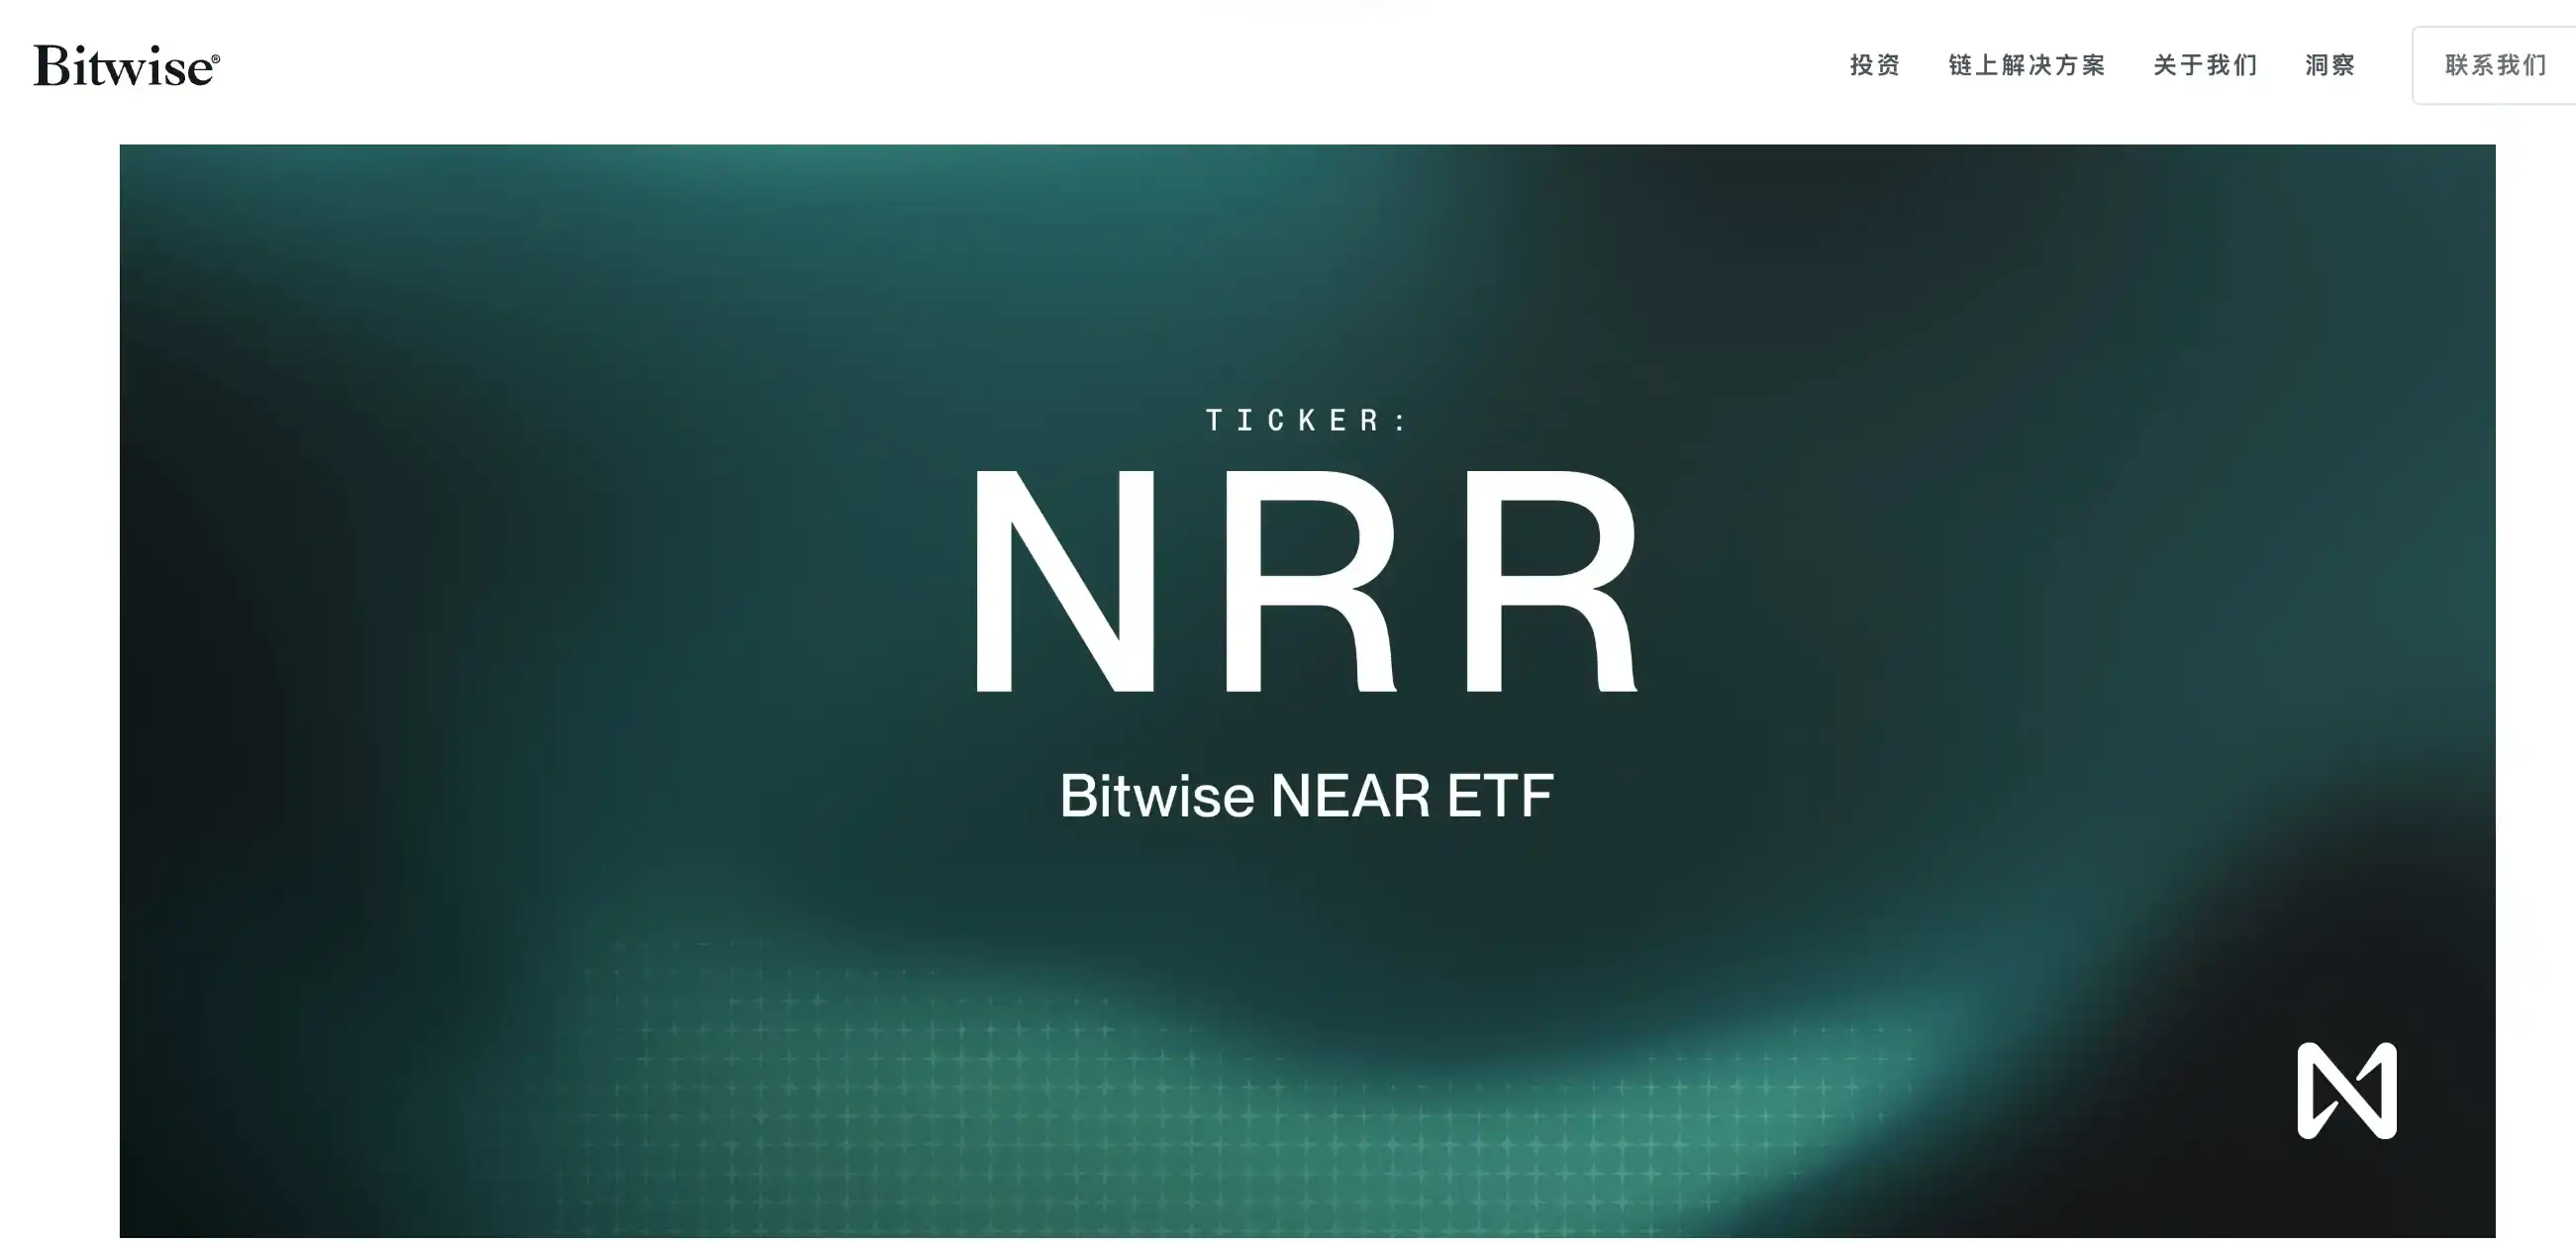
9 月 29 日,Bitwise 在纽交所 Arca 正式挂牌交易美国首只 NEAR 现货 ETF(代码:NRR)。消息公布后,整个加密市场的神经再次被挑动。毕竟在过去的短短一个月内,NEAR 从 1.6 美元附近的低位一路拉升至 5.4 美元,交出了一份接近三倍涨幅的成绩单。
在狂热的看多氛围中,很多投资者下意识地将这只 ETF 视作传统机构资金大举进场的号角。
然而,当把这只基金的底层条款拆开,再对照 NEAR 过去两个月真实发生的商业变化时,会发现盘面的底色比新闻通稿更加复杂。
对 NEAR 代币而言,这并不是一轮刚刚启动的机构增量牛市,市场已经提前完成的预期抢跑。
通道不是自来水,华尔街入口被过早贴现
首只单币种现货 ETF 的落地,核心意义在于为美国传统资本打通了合规入场的路径,但建立管道并不等于管道里马上就会注满资金。
从 Decrypt 披露的产品细节 来看,Bitwise 为 NRR 设计了一套“现货持仓叠加质押”的模式:
基金每年收取 0.75% 的管理费,并将底层代币全部投入链上质押以获取约 5% 的年化回报。为了覆盖节点搭建与托管成本,Bitwise 会从中抽走 33% 的质押收益,剩余的三分之二再折算回基金净值。
这套结构在逻辑上很顺畅,只要场外资金净申购,托管方 Coinbase 就必须在现货市场买入等额代币并进行锁仓。
但问题的症结在于时间差。
从 8 月底持续到 9 月底的近三倍拉升,事实上已经把市场对于“过会”与“首发上市”的利好预期消耗殆尽。在 Bitwise 披露出真正具有规模化、持续性的日常净申购数据之前,NRR 只是一张被摆在橱窗里的入场券。如果场外买盘没有如期形成洪流,过高杠杆与拥挤的持仓结构极易遭遇获利盘的冷酷砸击。
意图网络(Intents) 与 AI 代理
如果 ETF 本身只是预期的兑现点,那么推动 NEAR 在三季度走出强劲独立行情的,实际上是它在生态定位上完成的一次估值换锚。
Bitwise 在面向华尔街的推介材料中,完全摒弃了已经过时的“以太坊杀手”叙事,而是将 NEAR 重新定性为自主智能体时代的机器货币与跨链结算层。这个定位精准击中了当下一级市场对 AI 基础设施的追捧逻辑。
更重要的是,NEAR 拿出了可以验证的业务载体。
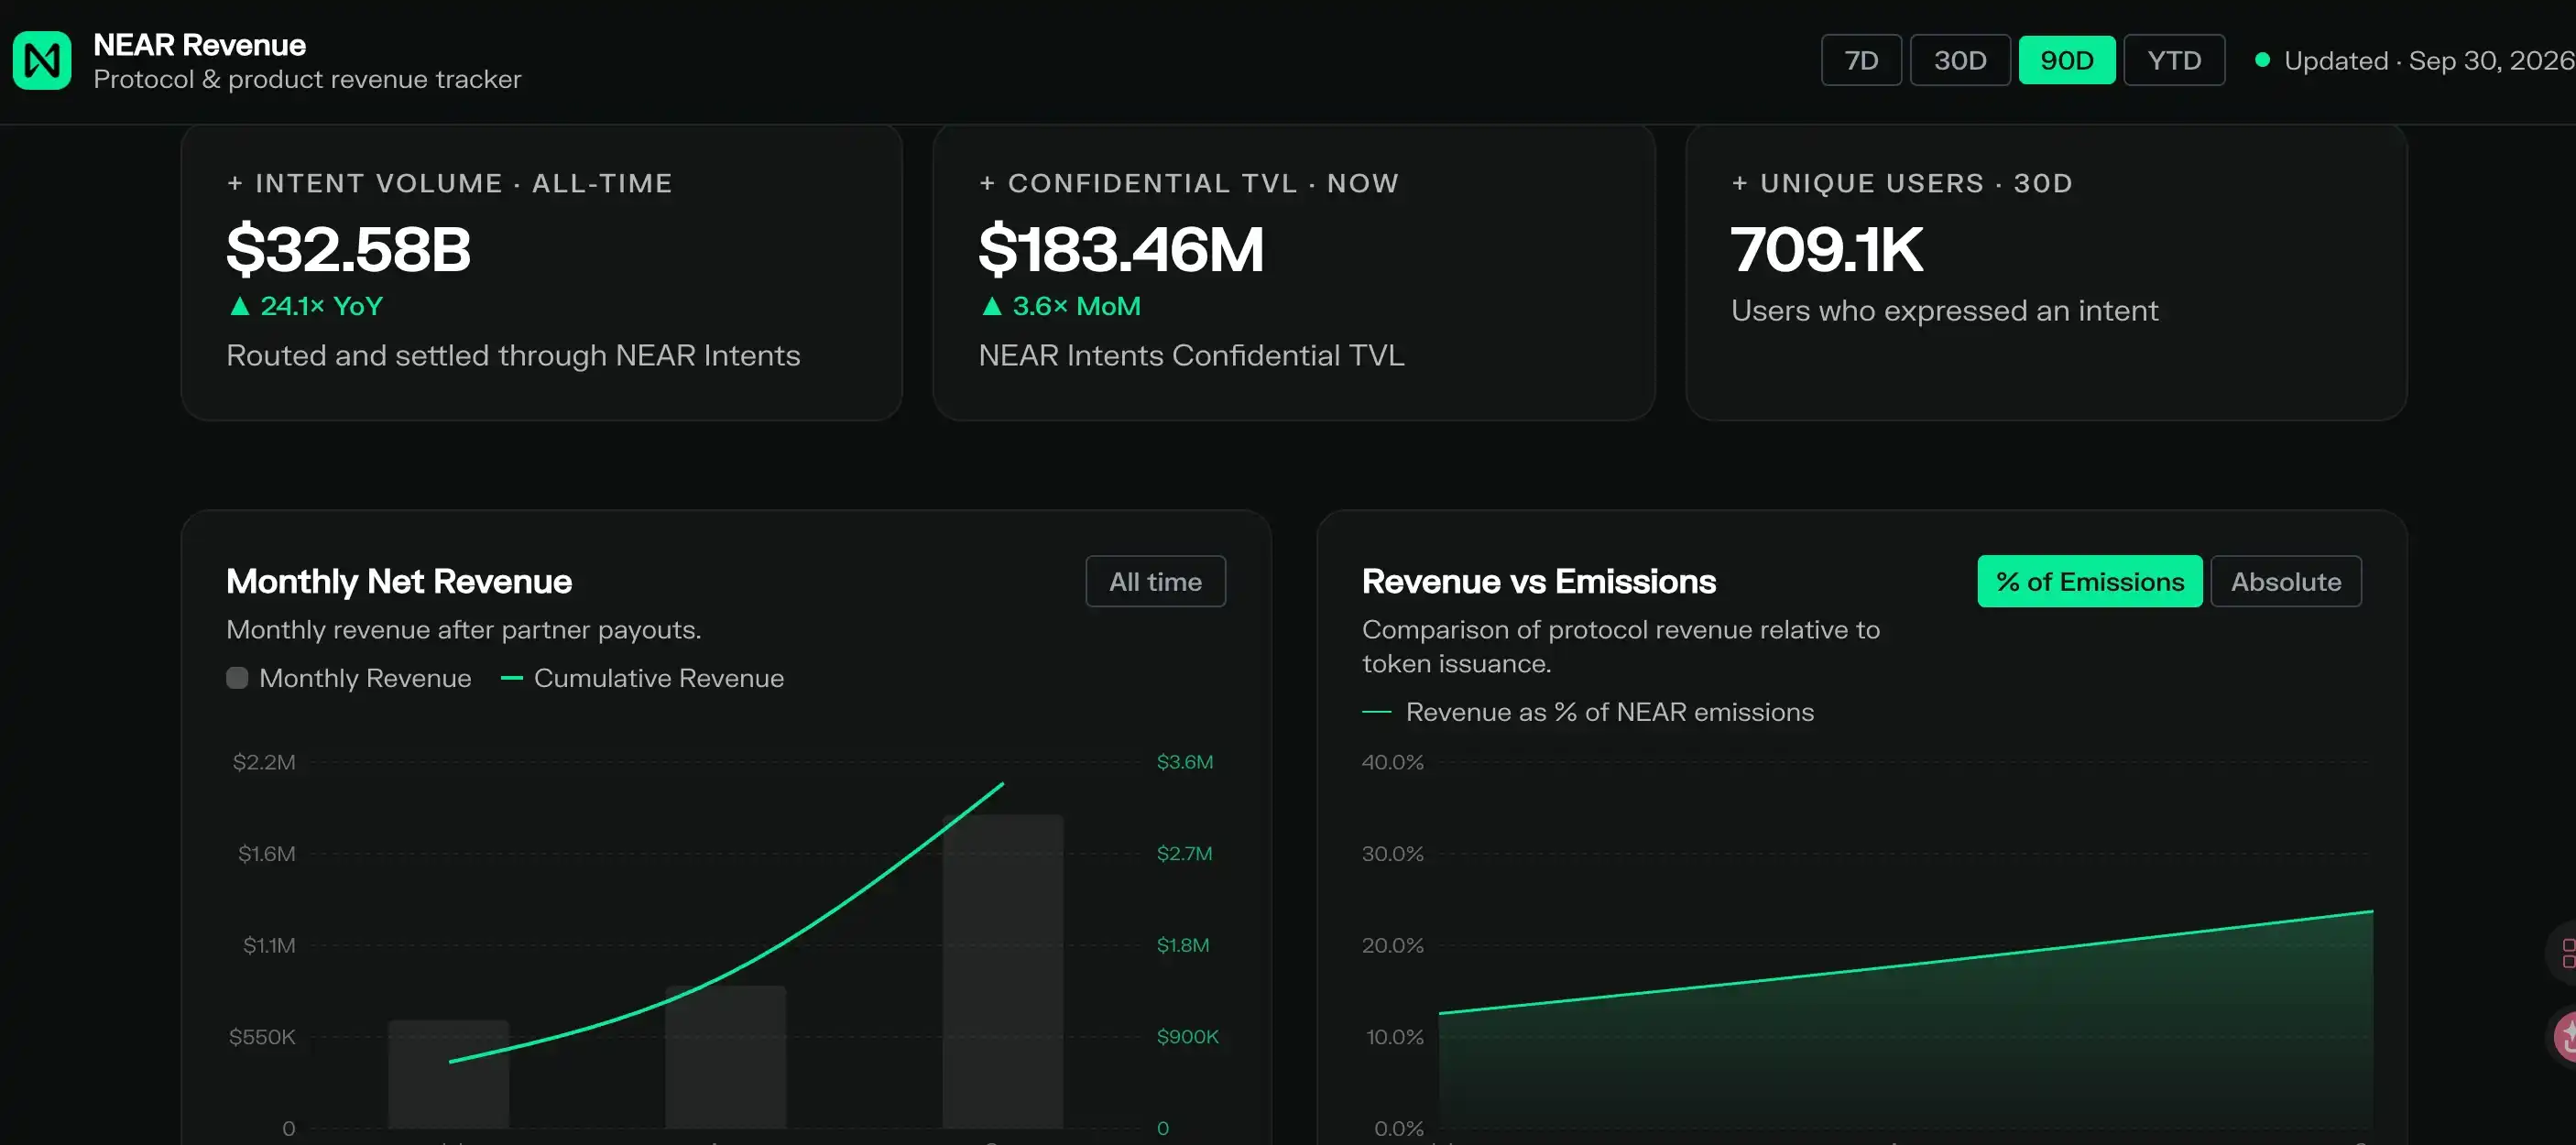
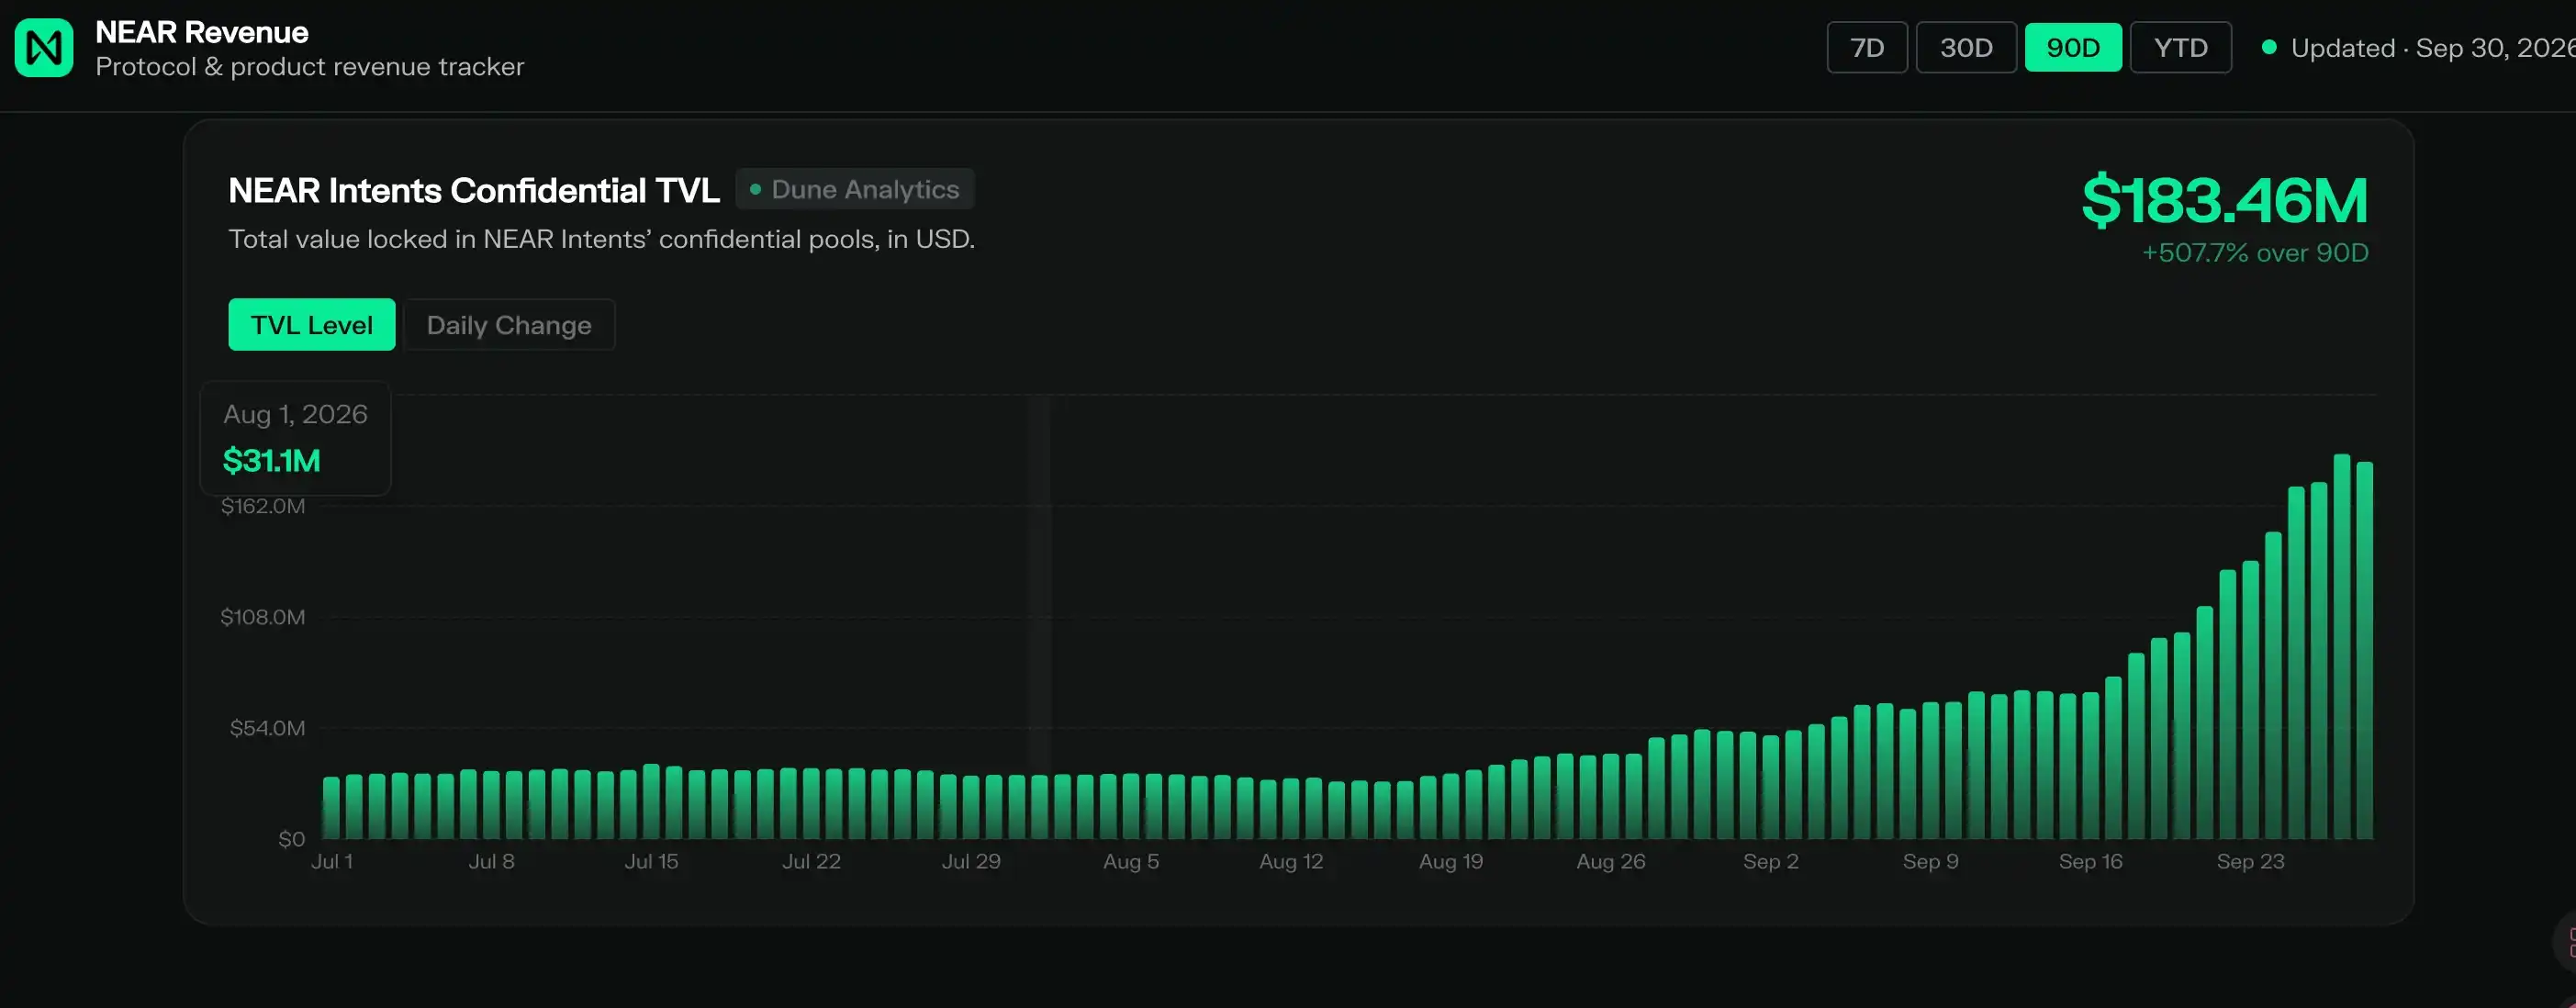
依托跨链意图协议(NEAR Intents),其历史累计撮合成交量突破了 320 亿美元,连接了数十条公链。对于未来在链上高频交互的 AI 代理而言,它们需要不绑定单一托管方、低摩擦且响应迅速的资金调度通道。NEAR 借助链签名技术,恰好卡住了这层机器路由的生态位。再加上 9 月中旬其机密意图(Confidential Intents)上线后,隐私通道的吞吐量迅速飙升,一度在前端占据了近半壁江山,踩中了整个行业对链上隐私交易回暖的共振节奏。
市场不再将 NEAR 按传统 Layer 1 的硬件逻辑打折定价,而是将其拔高到了 AI 时代全球结算入口的高度,这才是多头资金热衷拉盘的炒作目标。
两千万收入 VS 一亿半通胀
伴随着网络用量的激增,NEAR 顺势重写了自己的代币经济模型,搭上了当下最热门的“协议回购”班车。
目前,协议已经将年通胀上限从 5% 砍半至 2.5%,早期投资人与团队的代币归属也在去年秋季彻底结清,账面上没有了巨额的解锁悬崖。更关键的是,协议在今年开启了费用开关,把 Intents 赚取的手续费真金白银地拿到公开市场上回购代币。
这套闭环看起来很性感,但如果拿真实账本仔细核算,就会发现它依然处于脆弱的平衡前期。按照目前的数据测算,NEAR 协议一年的净收入大约在 2000 万美元量级;而在当前超过 60 亿美元的市值体量下,2.5% 的年通胀意味着每年仍会凭空多出约 1.5 亿美元的新增抛压。
这意味着现阶段的手续费回购,仅仅能够冲抵大约 13% 的新增通胀。所谓“回购即通缩”目前依然是一个遥远的临界点预期。币价涨得越高,通胀对应的美元市值就越庞大,协议为了实现收支平衡所需要的日均交易量门槛就会被推得更高。一旦跨链意图的撮合量在后续出现回落,这套基于完美假设的内生飞轮随时可能面临证伪。
澄清误读
在价格快速上冲的过程中,社区内衍生出了“代币涨到 6.66 美元会触发大额解锁砸盘”的恐慌。这种恐慌情绪随着 9 月 26 日 NEAR 官方推特发布“[email protected] next”的预告海报而达到了高潮。
官方确实将 6.66 美元设为了下一轮活动的触发条件,并在海报中明确标出了 666,666 枚 NEAR 的解锁奖池。很多投资者本能地将其视作悬在头顶的抛压盘,但只要简单核算一下账本,就会发现这种担忧缺乏常识支撑。
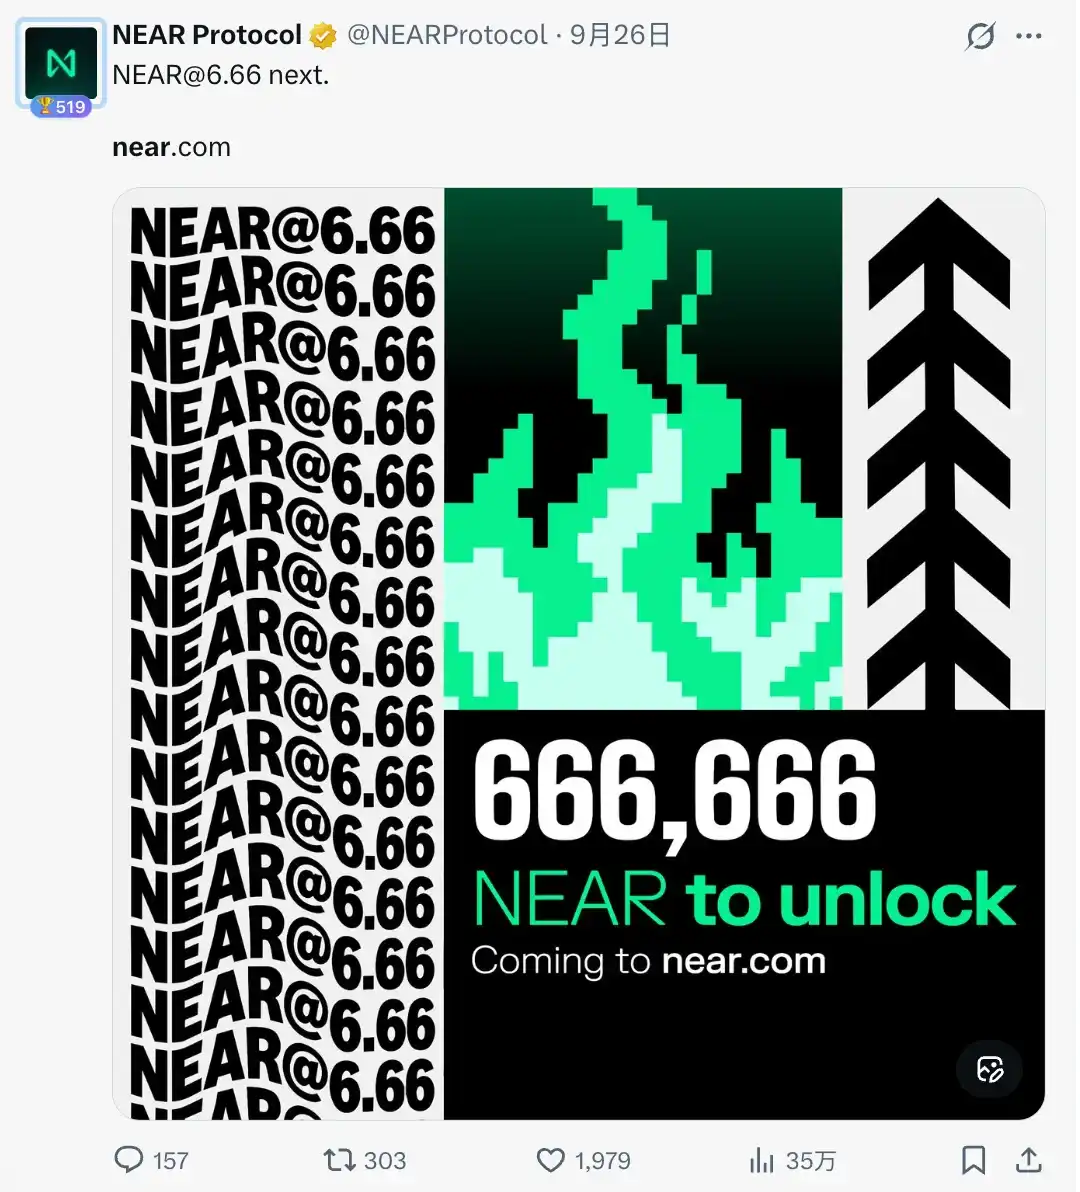
首先是体量极小。 即便这 66.6 万枚代币最终按 6.66 美元的价格全额兑换成流通盘,其总价值也不过 440 万美元左右。对于一个流通市值逾 60 亿美元、日交易量动辄数亿美元的资产来说,这笔活动资金的市值占比不到 0.07%,砸在盘子里几乎激不起任何波澜。
其次是规则尚未落地。 参考官方上一轮的 3.33 美元奖励机制,代币的发放需要同时满足“隐私应用 TVL 达标”和“价格在目标位维持数日”双重苛刻条件。目前官方仅仅放出了一张预告海报,具体的 TVL 门槛和维持天数尚未公布。
抛开这些虚幻的杂音,这轮翻倍行情给所有交易者留下的命题极其现实。叙事已经讲满,ETF 已经挂牌,接下来决定 NEAR 能够稳在 5 美元高位还是滑向阴跌的,只有两个不可作伪的指标:
第一是 Bitwise 在接下来的交易日里,公布连续且扎实的 ETF 净流入,证明传统金融资本真的认可这套 AI 故事;第二是 NEAR Intents 能否将周交易规模稳定在 8 亿至 10 亿美元上方,从而为回购提供源源不断弹药。在数据尚未给出答案之前,把一个刚刚落地的合规入口盲目当成追高的底牌,往往需要付出沉重的流动性代价。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
