






大摩研报解读:iPhone 18 零部件订单削减,终端产量尚未跟随
深潮TechFlow热度: 5713
iPhone 18 Pro/Pro Max上市四周后,苹果削减零部件订单至少15%,反映早期需求疲软;但终端产量尚未下调,鸿海精密和台积电订单暂无变化;若需求趋势持续,2027年起产量下调风险上升。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
iPhone 18 Pro/Pro Max 上市仅四周,零部件订单被削减至少 15%。摩根士丹利供应链调研证实,苹果在 2026 年采购的额外零部件供应需要放缓。早期需求疲软已经显现。
摩根士丹利认为,零部件削减尚未传导至终端产量。鸿海精密和台积电没有削减产能或晶圆产量。如果需求趋势持续,2027 年及以后产量下调风险增大。
订单削减确认需求疲软
大立光在第三季度财报电话会议上表示,新机型上市后不久,客户便减少了订单量。大立光作为 iPhone 摄像头镜头的主要供应商,其言论反映销售情况弱于预期。
《日经新闻》报道,苹果已将 10 月份用于 iPhone 18 Pro/Pro Max 的零部件订单削减至少 15%。产品定价较高导致需求疲软。苹果尚未对这两则报道发表评论。
摩根士丹利在 9 月底的供应链调研中已经发现零部件订单削减情况。大摩认为,苹果 iPhone 18 的乐观预期很可能已不再成立。虽然具体削减幅度尚未核实,但大立光的言论和《日经新闻》的报道均与供应链调查结果相符。
2026 年 iPhone 零部件产量预计同比增长 5%到 7%。这一数字高于大摩亚洲团队对 2026 年 iPhone 产量 3%的同比增长预期。苹果在最新季度报告中披露的采购承诺同比增长 30%。大摩认为,苹果有意超额订购非存储器类零部件以获取批量折扣,缓解存储器和应用处理器成本上升带来的物料清单成本压力。近期订单削减实际上是对超额备货缓冲的释放。
零部件订单下达时机在 iPhone 发布后不久。仅凭三周数据,苹果便判定内部设定的乐观需求预测不再成立。此时距离 iPhone Duo 系列发布以及苹果今年春季的第二场 iPhone 发布会尚有时日。
交货时间缩短印证订单调整
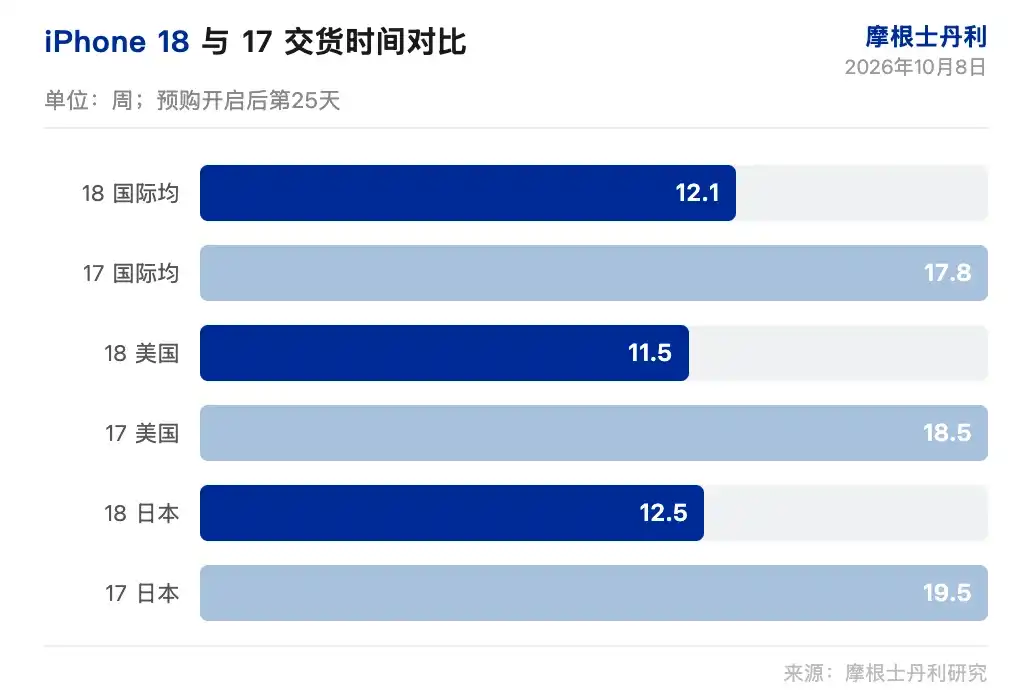
交货时间已经缩短,与零部件订单削减情况相符。调整时机比以往更早。
iPhone 18 Pro/Pro Max 上市前 14 天,交货时间同比基本持平。预购开启后第 25 天,即 10 月 6 日,iPhone 18 Pro/Pro Max 交货时间为 1.5 到 4 周。这一数字低于大摩追踪国家中同期 iPhone 17 的交货时间。每周交货时间也缩短约 1 周。iPhone 18 Pro 的交货时间尤为短暂。
这一趋势印证零部件订单削减的报道。苹果通常要到 10 月中下旬才会开始调整供应链。大摩认为,即便考虑到苹果有意提前进行 2026 年零部件备货,这种调整时机仍令人意外。
大摩将继续监控交货时间与供应链订单情况。一年一度的智能手机调研将提供有关 iPhone 18 需求前景的又一参考数据。
终端产量尚未出现下调迹象
零部件削减尚未转化为终端设备的产量下降。大摩尚未在鸿海或台积电看到订单减少的情况。
鸿海的订单可见期较短。台积电的订单可见期较长。这两家公司应能更准确地反映终端设备的产量及全周期需求情况。
回顾 8 月底的情况,大摩调研显示苹果公司正试图将部分 2 纳米晶圆订单提前至 2026 年第四季度或 2027 年第一季度。此举很可能是为了缓解 2027 年可能出现的先进制程产能瓶颈。
在大摩看到鸿海或台积电的订单变动迹象之前,截至昨晚尚未发现此类迹象。大摩维持 iPhone 出货量预测:9 月季度为 5700 万台,12 月季度为 7600 万台。
大摩承认,如果这一趋势持续下去,2027 年 3 季度及以后的产量面临越来越大的下调风险。
需求趋势决定产量风险大小
摩根士丹利维持苹果增持评级,目标价 355 美元。目标价基于 9.3 倍的 2027 财年企业价值/销售额倍数。这一目标价意味着 2027 财年每股收益 10.15 美元对应的市盈率为 35 倍。
上行风险包括 iPhone 18 表现超出预期,苹果智能功能采用率高于预期,苹果推出新产品线,服务业务增长再度提速,毛利率表现超出预期。下行风险包括消费支出疲软限制 iPhone 升级率,更高的内存输入成本,AI 功能进展有限,地缘政治紧张局势,监管加强。
大摩认为,零部件订单削减反映了苹果对早期需求的谨慎态度。终端产量尚未下调,但风险在积累。鸿海和台积电的订单变动是下一个观察点。如果需求趋势持续,2027 年及以后产量下调风险将增大。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 8 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
