扫描下载APP
其它方式登录
黄仁勋因多起婚外情丑闻辞任英伟达CEO,引发股价暴跌、市值蒸发近5000亿美元;微软全球性宕机致Outlook和Teams瘫痪超12小时;台积电遭黑客攻击;AI公司Anthropic和谷歌等动态及行业连锁反应凸显关键人物与基础设施风险叠加的系统性脆弱。
台积电员工数据遭泄露,黑客在暗网叫卖6.9GB含4.6万条员工信息的数据包,索要3枚比特币。台积电确认数据源自合作的外部云端服务供应商系统,并非自身内网被攻破,晶圆生产及客户机密未受影响。事件凸显供应链环节成为网络攻击主要突破口。
台积电十月营收同比增59.7%、环比增14.7%,创历史新高,凸显其在AI芯片代工领域的绝对主导地位与产能稀缺性;尽管美国数据中心审批暂停引发半导体板块短期暴跌,台积电凭借多元化终端需求(HPC、智能手机、汽车等)和排单至2028年的先进制程产能,展现出强劲抗风险能力与独立于基建节奏的增长韧性。
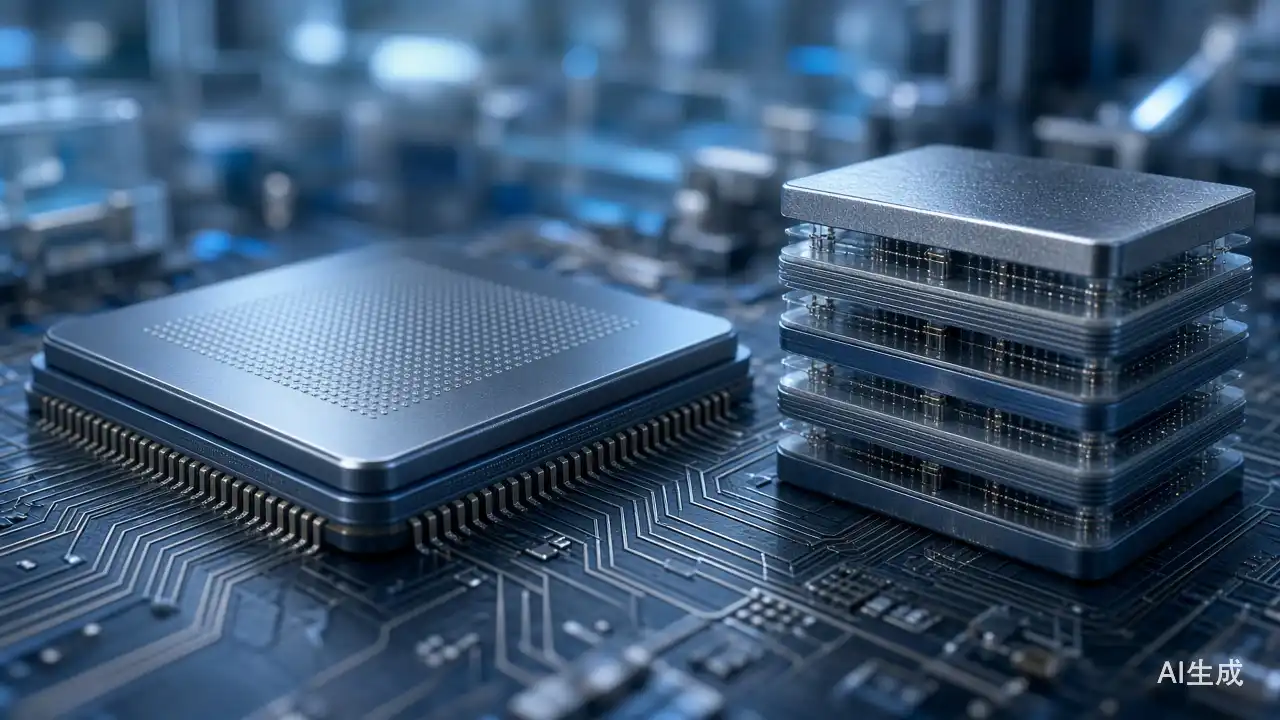
台积电被传应英伟达要求规划3D DRAM制造,以突破AI算力的存储瓶颈,但台积电官方否认,称专注逻辑芯片代工;业内观点分歧,部分认为其更可能通过先进封装实现逻辑与存储集成,而非直接量产DRAM。
台积电正评估进军3D DRAM制造,受英伟达AI芯片存储瓶颈驱动,计划可能以新建或改造产线方式推进,但尚处技术可行性论证阶段;其优势在于逻辑与存储集成能力(如DRAM-on-logic),而非传统DRAM制造,2029年为关键时间锚点,短期内量产可能性低。
美股科技股因美国多州暂停数据中心审批引发恐慌性抛售,AI算力增量供给受限导致相关板块普跌,但台积电等具备稀缺性、高订单能见度及估值偏低特征的公司被明显错杀;文章强调需求未变、节奏分化,核心错杀标的为台积电,其次中芯国际、智谱等亦具错杀属性。
文章聚焦互补式场效应晶体管(CFET)技术进展,分析其作为突破1纳米节点的关键晶体管架构,阐述英特尔、台积电、三星和IBM四大机构在单片集成与顺序集成两条路径上的硅验证成果、工艺挑战及量产时间表,指出CFET正从概念走向功能电路,有望于2030年代初实现逻辑芯片量产应用。
台积电2026年第三季度营收同比增长50.9%,达467.2亿美元,2nm制程出货超预期,收入占比达8%;虽毛利率环比微降,但受益于满产满销与定价权,净利率高达51.1%;公司大幅加码3nm成熟制程扩产,资本开支维持高位,对AI相关HPC业务投入坚定而理性,强调技术成熟度与成本效益,而非盲目追逐High NA EUV等前沿设备。
黄仁勋在对话中剖析台积电崛起的底层逻辑:并非闭门造车,而是依托李国鼎推动的飞利浦技术引入、IBM开放标准带来的PC产业链嵌入,以及张忠谋确立的纯代工模式,形成‘开放—结盟—卡位’三级战略;该路径在AI时代由英伟达CUDA生态、台积电CoWoS封装等延续,强调成为不可替代的全球网络节点比追求全自主更关键。
AI热潮并未整体冷却,而是进入结构性分化阶段:大模型训练端降温,营收不及预期、算力租赁价格回落;但推理端及基础设施端持续升温,ASML和台积电财报创纪录,反映AI芯片长期需求旺盛,产业正从狂热炒作转向行业落地与商业变现的务实阶段。
台积电三季度营收与净利润创历史新高,日赚约17亿人民币,但毛利率因2纳米产线初期高折旧、低良率及海外工厂成本上升而小幅下滑;公司正大幅增加资本开支(超600亿美元),重点投向先进制程、先进封装和海外建厂,面临投入节奏与长期需求匹配的挑战。
美股周四道指大涨逾550点,纳指微涨,费城半导体指数连续七日下跌;台积电三季度净利增近七成、营收指引超预期,但股价仍跌1.8%;PPI大幅超预期引发通胀担忧,美债收益率却回落;CoreWeave因黄仁勋表态由跌转涨,但债务压力犹存;医疗、材料、金融板块领涨,芯片与服务器股持续疲软。
黄仁勋在与Lex Fridman的对话中回顾英伟达与台积电合作起源,强调诚信、长期伙伴关系与共同成长的价值;并指出中国AI公司因算力短缺被迫创新,设计出更高效率的AI架构,展现强大韧性与执行力。
台积电2026年第三季度业绩创历史新高,净利润同比增长68.7%,受益于AI驱动的高性能计算芯片需求激增;公司加速推进2纳米、3纳米先进制程量产与全球扩产,计划在台湾、美国、日本新建多座晶圆厂,并大幅扩充CoWoS先进封装产能,以全面支撑AI时代芯片制造需求。
台积电将于2026年10月15日公布第三季度财报,营收已确认达467亿美元,超指引上限;市场焦点转向毛利率(指引65.0%-67.0%)、第四季度指引及资本开支,核心关注2纳米制程爬坡对盈利能力的影响,以及AI高性能计算需求持续性与先进封装产能紧张状况。