






大摩研报解读:互联网股估值分化,股票薪酬影响盈利成色
深潮TechFlow热度: 4022
摩根士丹利研报指出美国互联网股估值出现明显分化,亚马逊和Meta当前EV/EBITDA低于自身两年均值,Alphabet则高于均值;股票薪酬作为重要成本被纳入估值调整后,各子行业及龙头公司利润倍数显著上升,凸显收入与利润估值指标背离及股权激励对盈利成色的实质性影响。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

撰文:Rita
亚马逊和 Meta 的估值仍低于各自过去两年均值,Alphabet 却已高于自身均值。摩根士丹利 2026 年 10 月 13 日的报告显示,互联网股上周整体上涨,龙头公司的定价分歧依然明显。
股票薪酬进一步影响了估值比较。大摩将这项费用视作现金支出后,多个互联网子行业的利润倍数明显上升。收入和利润增长之外,股权激励的成本也会影响对公司估值的判断。
互联网股上涨并不均衡
大摩统计,上周美国互联网股按市值加权上涨约 2%,跑赢同期约涨 1%的标普 500 指数,纳斯达克 100 指数基本持平。亚马逊上涨约 4%,Alphabet 上涨约 2%,Meta 下跌约 1%。板块整体走强,龙头公司的表现仍有分歧。
细分行业中,电商和共享经济表现较强,市值加权周涨幅分别约为 4.4%和 4.7%。数字广告与旅游板块分别上涨约 1.4%和 1.7%。这些行业的收入来源、成本结构各不相同,股价也没有同步变化,板块平均涨幅掩盖了部分差异。
部分中小市值公司涨幅更高。报告列出的周度表现中,Instacart 和 Reddit 均上涨约 8%,Unity 上涨约 7%,Opendoor 则下跌约 9%。这组截至 10 月 9 日的数据反映了当周行情,尚不足以证明上涨公司的盈利预期已经改善。
龙头估值已明显分化
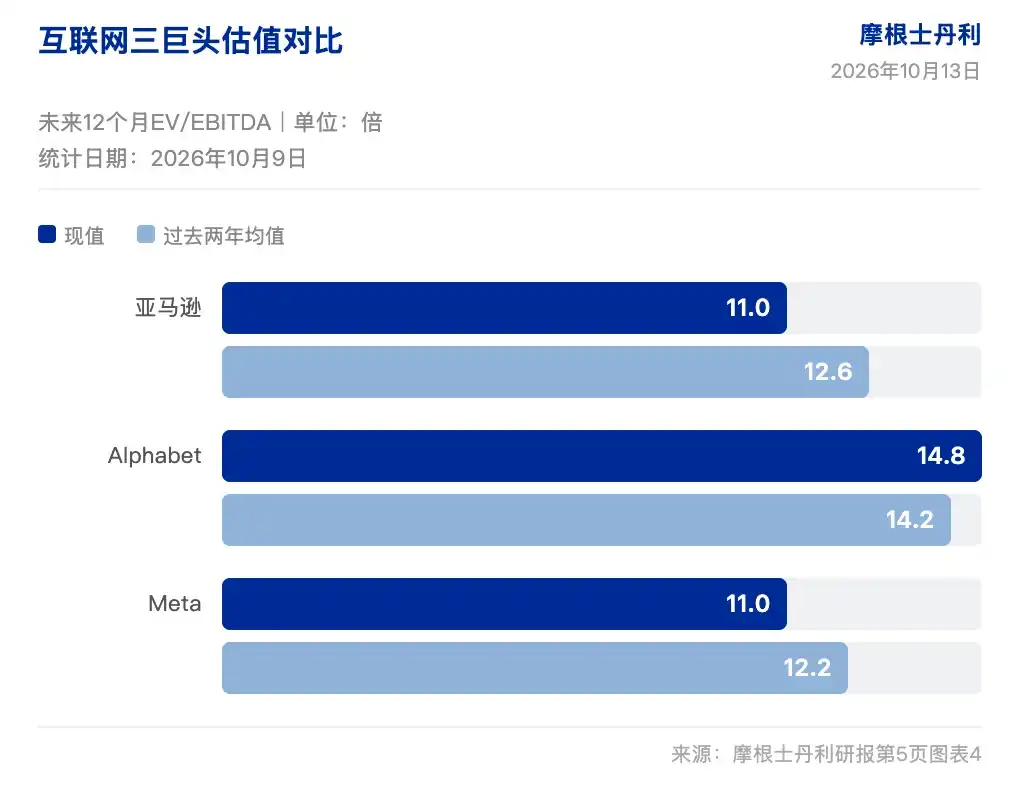
亚马逊和 Meta 的未来 12 个月企业价值与息税折旧摊销前利润之比(EV/EBITDA)均约为 11.0 倍,Alphabet 约为 14.8 倍。大摩同时列出各家公司过去两年的平均倍数,用于比较当前估值与自身历史水平的差距。绝对倍数的高低与相对历史水平的折溢价,是两项不同的比较。
亚马逊的两年平均倍数为 12.6 倍,当前折价约 13%;Meta 的两年均值为 12.2 倍,当前折价约 10%。Alphabet 的两年均值为 14.2 倍,当前溢价约 4%。前两家公司仍有历史估值折价,Alphabet 的定价则已超过自身两年平均水平。
报告首页的市盈率比较采用不同口径。按 2026 年预期每股收益计算,亚马逊、Alphabet 和 Meta 分别约为 20 倍、17 倍和 23 倍;相对各自过去 12 个月的平均水平,前两者均低约 31%,Meta 高约 2%。市盈率与 EV/EBITDA 使用的利润指标和预测期间不同,两组折溢价应分别看待。
收入与利润估值有分歧
从整个互联网样本看,大摩给出的未来 12 个月 EV/EBITDA 约为 12.6 倍。过去五年和十年的平均水平分别为 13.6 倍、14.9 倍,报告标出的折价分别约为 7%和 16%。按这一利润指标衡量,板块当前估值低于两个历史均值。
企业价值与销售额之比(EV/Sales)却高于历史平均。报告列出的未来 12 个月倍数约为 4.9 倍,过去五年均值为 4.2 倍,过去十年均值为 4.1 倍;相应溢价分别约为 17%和 18%。收入倍数高于历史均值,利润倍数低于历史均值,不能仅凭其中一项就断定整个板块便宜或昂贵。
两项指标的差别与盈利能力有关。同样规模的收入,利润率不同,对应的利润也不同;成本费用的变化,也会改变收入倍数和利润倍数之间的关系。板块的利润倍数低于历史均值,并不等于所有公司都被低估,还要看各自的利润能否兑现。
股票薪酬推高利润倍数
为比较股权激励的影响,大摩将股票薪酬(SBC)视作现金支出,重算 2026 年预期 EV/EBITDA。调整后,数字媒体公司的倍数中位增幅约 38%,电商约 26%,电子游戏约 13%,旅游、共享经济和房地产科技约 51%。数字媒体样本剔除了 Snap,电子游戏剔除了 Roblox 和 Unity,旅游等行业的合并样本剔除了 Zillow;这些比例反映各组样本的中位变化,不能直接套用到个股。
大公司的调整幅度同样明显。报告图表中,Alphabet 的倍数由 17.1 倍升至 19.6 倍,Meta 由 12.6 倍升至 15.2 倍,亚马逊由 10.1 倍升至 13.8 倍。股票薪酬计入费用后,可用于估值的利润减少,企业价值不变,倍数便会上升。
这组数字也不能直接用于重算前文的历史折价。股票薪酬调整采用 2026 年预期利润,前文的历史比较采用未来 12 个月利润。大摩没有提供同口径调整后的历史均值,因此无法据此判断亚马逊和 Meta 原有的折价还剩多少。
股权激励通常不要求公司当期支付现金,却可能稀释原有股东的持股比例。公司若用回购抵消稀释,又会消耗现金。对依赖股权激励留住员工的互联网公司,收入增长、利润增长和股东最终获得的回报仍有区别,股票薪酬正是其中一项不能省略的成本。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 13 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
