扫描下载APP
其它方式登录
文章以Alphabet三季报引发股价暴跌为切入点,剖析AI产业高增长与负自由现金流并存的矛盾现象,揭示当前核心争议在于巨额资本开支能否转化为可持续终端收入。通过对比铁路、电信等历史基础设施泡沫,强调需关注增量资本回报率、真实客户付费意愿及循环融资风险,并指出中美在AI建设驱动力、考核机制和产业落地路径上的结构性差异,警示过度前置定价带来的估值风险。
比尔·阿克曼详解其清仓Alphabet、买回Netflix的决策逻辑,强调算力需求真实且长期向上,风险在于能源瓶颈与高杠杆;剖析伯克希尔成功核心是低成本保险浮存金与零增发股票;并披露正将霍华德休斯公司改造为现代版多元化控股平台。
美股科技板块因英特尔Q4指引暴雷及AI资本开支回报不确定性而大幅下挫,纳指创年内最差月度表现;美联储维持利率但释放12月加息鹰派信号,叠加中东冲突推高油价加剧通胀压力,资金从科技成长股轮动至医药、必需消费等防御性板块。
谷歌云业务收入同比翻倍、利润率升至36.2%,主要受益于企业AI需求及TPU系统销售;但搜索收入增速放缓、资本支出大幅攀升,导致高盛虽维持买入评级,仍下调目标价至385美元,并预测2026–2028年自由现金流持续为负。
Alphabet财报显示AI巨额投入严重侵蚀现金流,自由现金流大幅下滑导致股票回购归零,转而大规模发债和增发新股;核心搜索业务查询量创五年新高但收入增速跌至年内最低,AI模式货币化率低引发市场担忧;云业务虽高增长高利润,但被共享AI研发亏损大幅抵消,凸显AI资本开支与短期回报的矛盾。
亚马逊第三季度财报显示AWS云业务持续加速增长,但电商与广告业务增速创三年或历史最低,资本支出飙升导致自由现金流大幅转负,四季度指引低于预期;其市场表现与Alphabet因AI投入压制短期盈利和现金流而遭遇的‘历史性暴跌’高度共振,反映科技巨头在AI转型期面临的增长与盈利平衡困境。
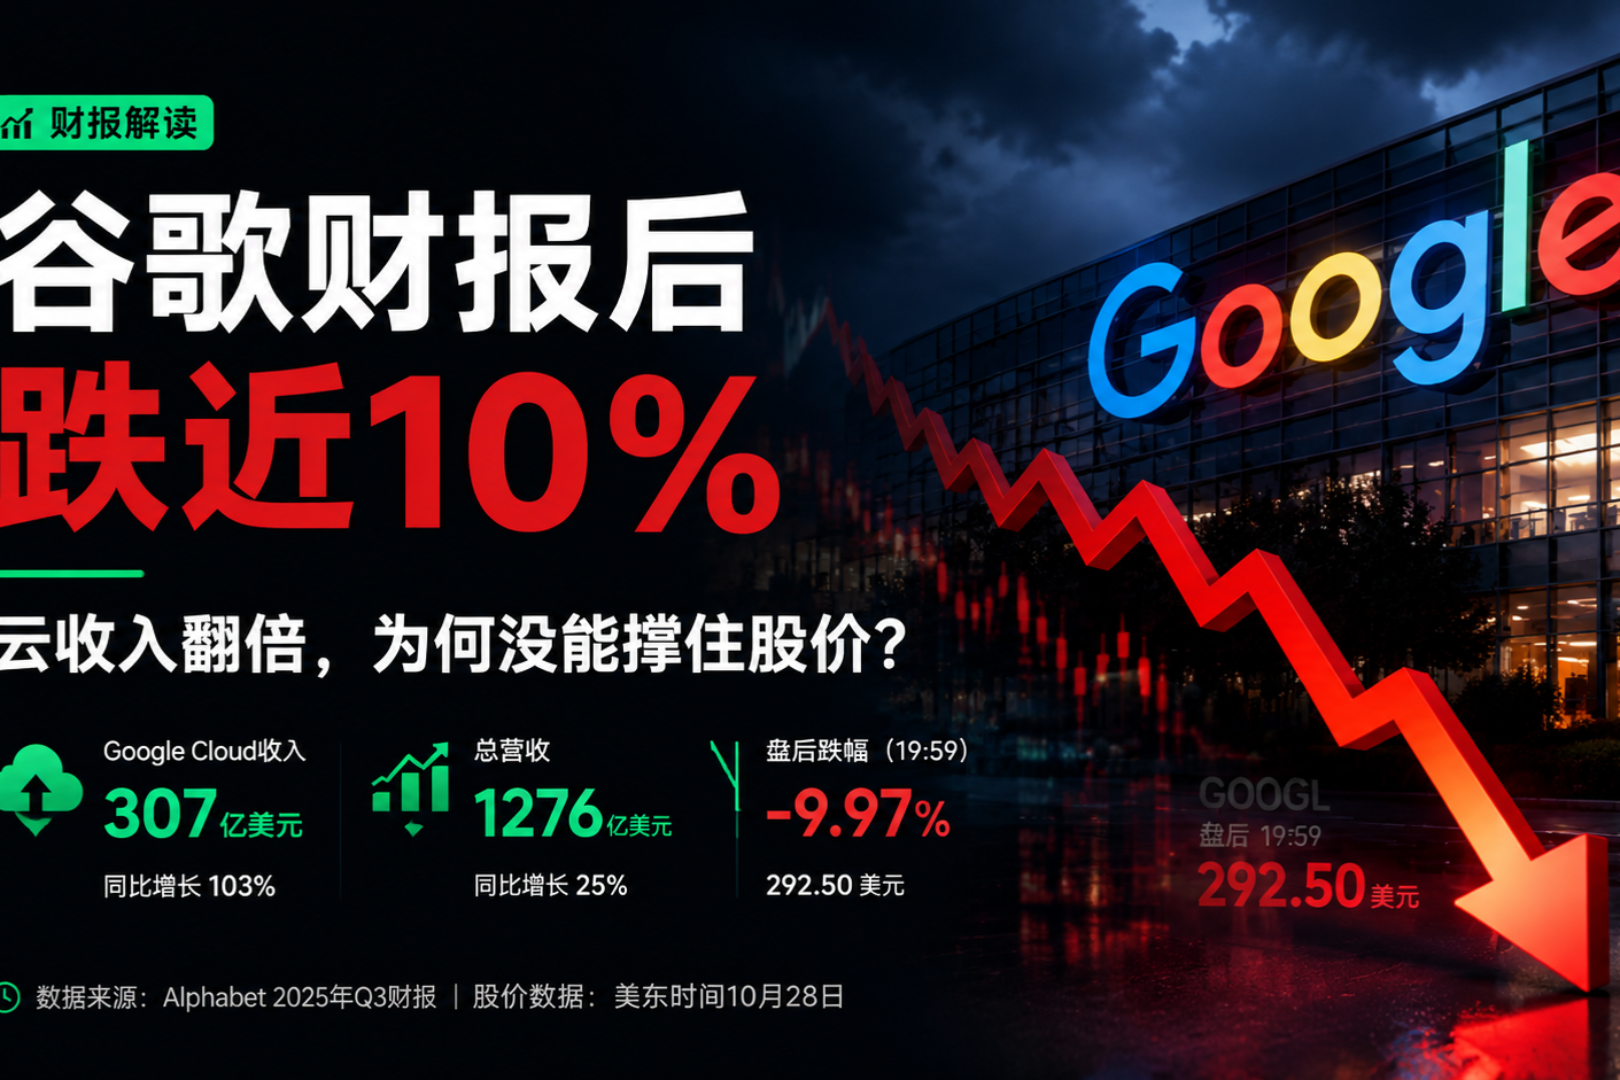
Alphabet第三季度云业务收入翻倍达307亿美元,但广告收入增速不及预期、投资亏损拖累净利润、自由现金流转负90亿美元,叠加AI基础设施巨额投入带来的现金流压力,导致财报后股价大跌近10%,市场核心关切在于旧业务现金创造能力与新业务投入节奏的再平衡。
Alphabet(谷歌母公司)2026财年Q3营收1276亿美元,同比增长25%,但自由现金流转为负90.65亿美元,资本开支激增至513.55亿美元,主因AI基础设施(TPU、模型研发、云服务)大规模投入;谷歌云营收翻倍增长,Gemini用户破10亿,搜索查询量创五年新高,但净利润下滑25%,债务与未分配AI成本显著上升。
文章分析微软、Alphabet与亚马逊三家公司AI基础设施大规模投入后的财务回报路径,聚焦Azure云增速、谷歌云利润率及AWS现金流平衡等核心指标,探讨1349亿美元资本开支下各自变现模式(算力出租、自用改造、规模扩张)的可持续性与兑现时点。
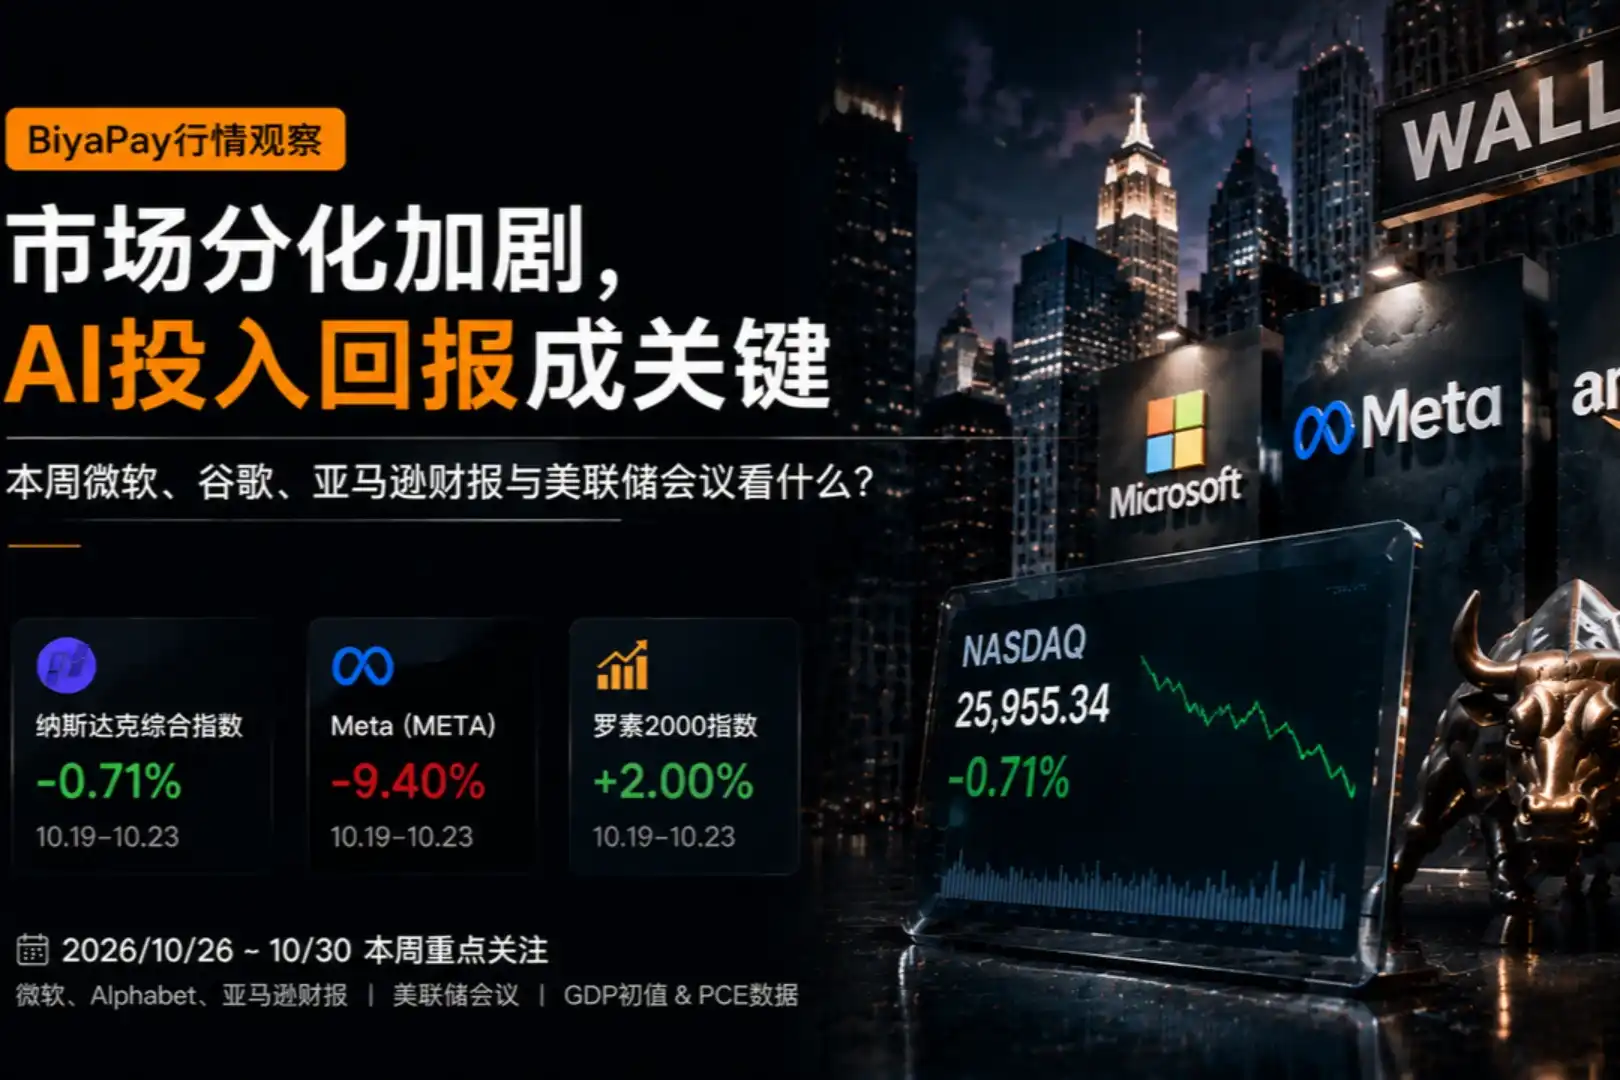
文章分析美股市场分化趋势,指出投资者关注焦点正从AI资本投入规模转向实际回报能力,强调微软、Alphabet、亚马逊财报及美联储议息会议为本周核心事件,并探讨AI投入对现金流、利润率和收入质量的影响。
微软、高盛等16家上市公司书面反对OKXICE平台将其股票代币化,核心争议在于第三方场外交易池采用延迟报价、绕开全国最优报价体系,以及SEC豁免规则中‘30天不回复即默认同意’的机制损害发行人对股票交易形式与市场形象的控制权。
谷歌前CEO埃里克·施密特个人投资Anthropic约1%股份,该持股源于2021年A轮,当时估值仅4.61亿美元;随着Anthropic临近IPO,其估值预期达1.5–2万亿美元,施密特所持股份价值或达150–200亿美元。此举系其脱离谷歌后以家族办公室独立下注AI基础模型赛道的关键布局,凸显其在AI基础设施与地缘技术竞争中的前瞻性站位。
摩根士丹利研报指出美国互联网股估值出现明显分化,亚马逊和Meta当前EV/EBITDA低于自身两年均值,Alphabet则高于均值;股票薪酬作为重要成本被纳入估值调整后,各子行业及龙头公司利润倍数显著上升,凸显收入与利润估值指标背离及股权激励对盈利成色的实质性影响。
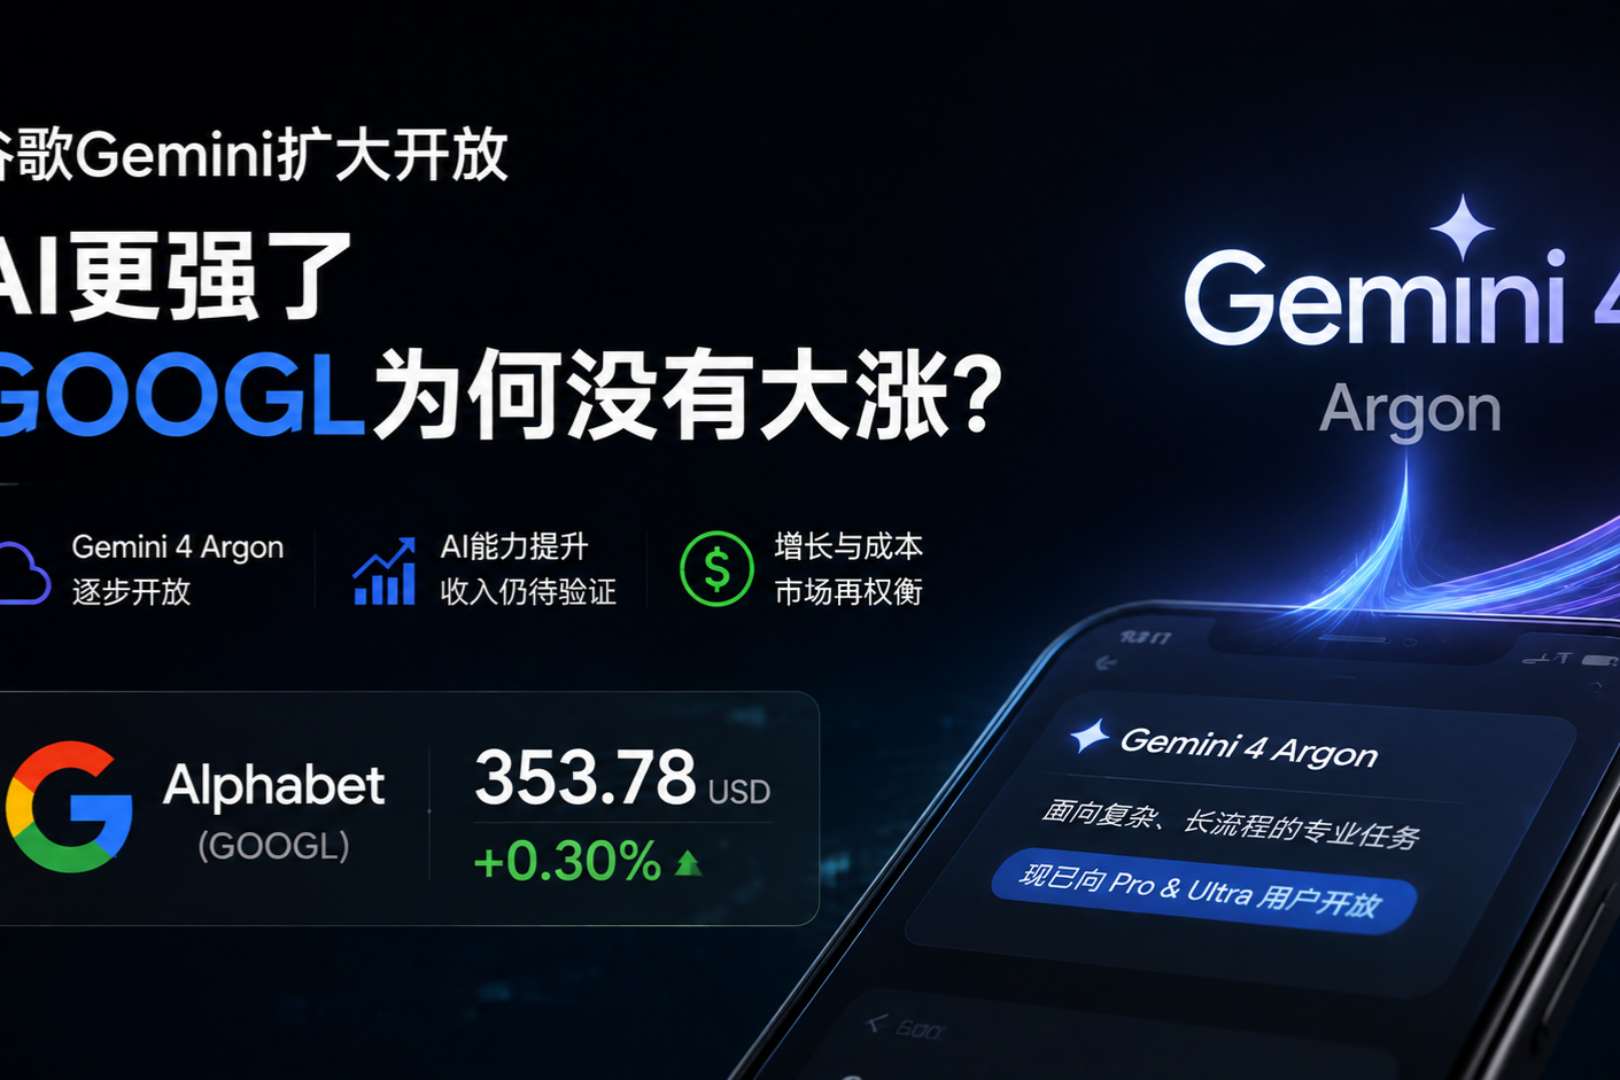
谷歌推出Gemini 4 Argon模型并扩大开放范围,但股价反应平淡,反映市场更关注AI能力向实际收入与利润的转化,而非单纯技术升级;文章分析其在搜索、云和订阅三大业务中的商业化验证路径、成本结构及现金流压力,强调产品力需通过收入质量、单位经济与长期现金回报来兑现。
摩根士丹利研报指出Waymo上半年行驶里程略低于预期,主因天气、高速公路运营暂停及车辆召回等短期扰动,但长期扩张逻辑不变;上调2027–2028年及2032年里程、收入与车队规模预测,并强调Alphabet通过Gemini智能体与Waymo深度整合,有望驱动估值重估。