






台积电业绩,再创新高,魏哲家:要拿下所有可能的生意
半导体行业观察热度: 4614
台积电2026年第三季度业绩创历史新高,净利润同比增长68.7%,受益于AI驱动的高性能计算芯片需求激增;公司加速推进2纳米、3纳米先进制程量产与全球扩产,计划在台湾、美国、日本新建多座晶圆厂,并大幅扩充CoWoS先进封装产能,以全面支撑AI时代芯片制造需求。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。

AI需求持续升温,推动台积电再度交出创纪录的业绩。
10月15日,台积电公布2026年第三季度财报,单季营收、净利润及每股收益同步创下新高,净利润同比增长68.7%,连续第六个季度刷新单季获利纪录。
面对AI带来的长期需求,台积电正在加快先进制程、先进封装及全球制造基地的扩张。董事长暨总裁魏哲家表示,公司预计2026年全年美元营收同比增长约44%,2027年2纳米家族技术的全年产能将增加超过一倍。同时,台积电决定在中国台湾台南再增建一座3纳米工厂,并持续推进美国、日本的先进制程布局。
魏哲家强调:“我们无意把好处拱手让人(Leave food on the table for others),要拿下所有可能的生意!”
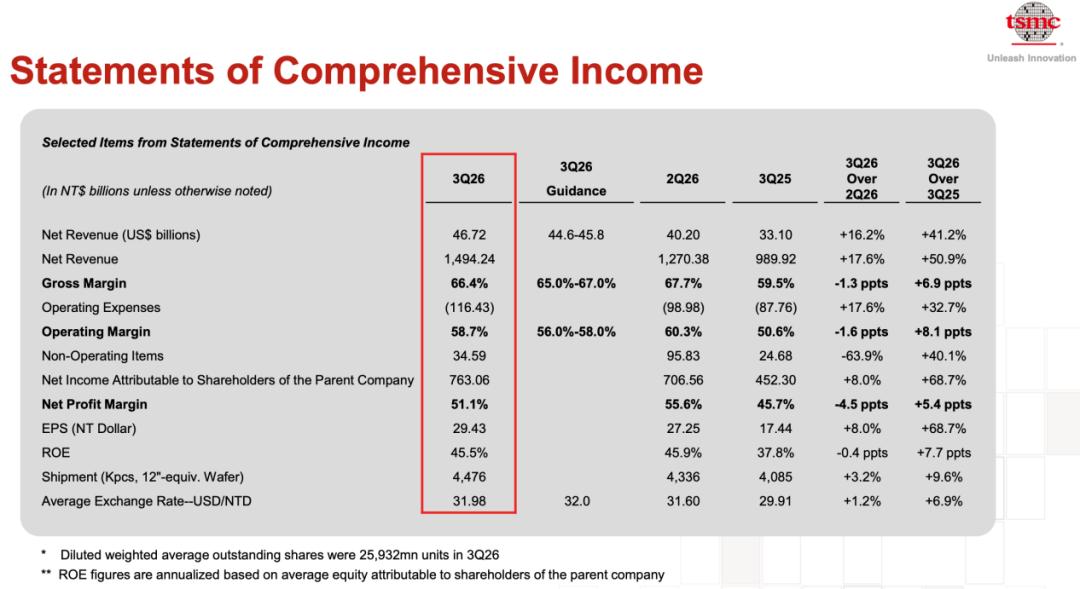
净利润增长68.7%,AI需求延伸至CPU与网络芯片
财报显示,台积电2026年第三季度合并营收达到1.49424万亿新台币,同比增长50.9%,环比增长17.6%;税后净利润为7630.6亿新台币,同比增长68.7%,环比增长8%;每股收益(EPS)达到29.43新台币,高于第二季度的27.25新台币。
以美元计价,台积电第三季度营收为467.2亿美元,同比增长41.2%,环比增长16.2%,超过公司此前446亿至458亿美元的财测区间。
盈利能力方面,台积电第三季度毛利率为66.4%,营业利益率为58.7%,净利率为51.1%,股东权益报酬率(ROE)达到45.5%。
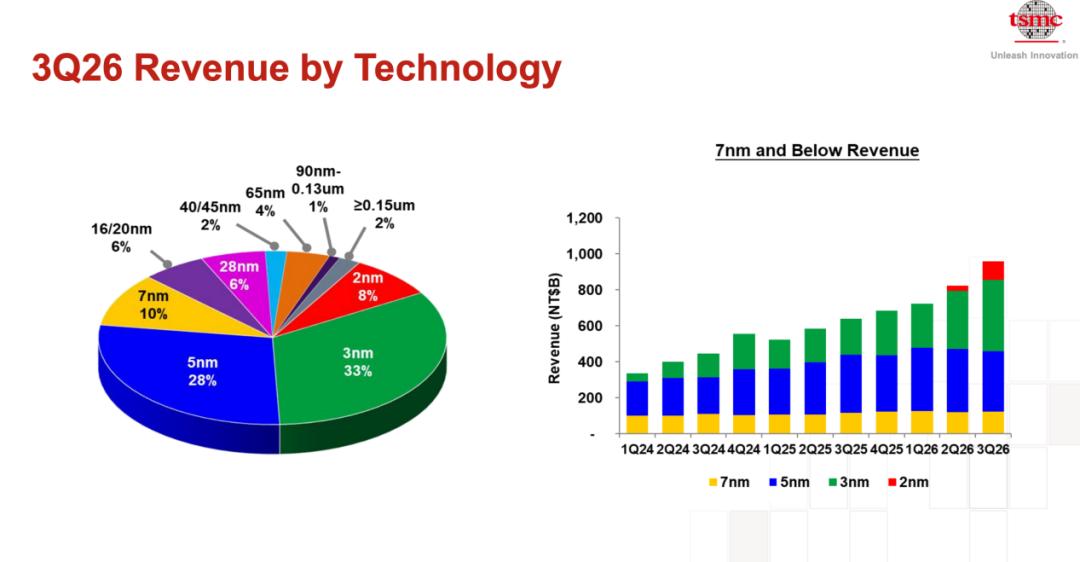
从制程结构来看,第三季度2纳米制程占晶圆销售金额的8%,3纳米、5纳米和7纳米制程分别占33%、28%和10%。7纳米及更先进制程合计占晶圆销售金额的79%。
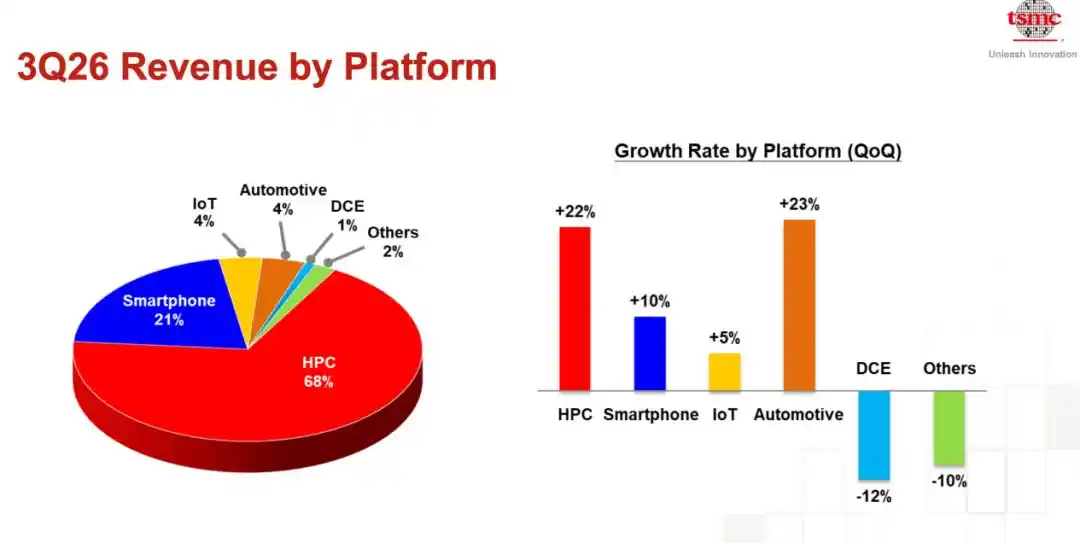
从应用平台来看,高性能计算(HPC)是台积电最大的营收来源。第三季度HPC营收环比增长22%,占整体营收的68%;智能手机营收环比增长10%,占比21%;汽车电子营收环比增长23%,占比4%;物联网营收环比增长5%,占比4%。消费电子营收则环比下降12%,占比为1%。
展望第四季度,台积电预计营收为523亿至543亿美元,中值为533亿美元,按照中值计算,环比增长约14%、同比增长约58%。公司预计第四季度毛利率为65%至67%,营业利益率为56.5%至58.5%。
对于2026年全年业绩,魏哲家表示,在先进制程强劲需求的支撑下,台积电预计全年美元营收同比增长约44%。
AI是公司持续看好的重要需求来源。魏哲家指出,产业正从聊天机器人逐步走向AI助理,即代理式AI(Agentic AI)的部署。随着生成式AI快速普及、开源AI模型得到广泛采用,AI应用效率提升、使用门槛降低,进一步带动先进制程芯片需求。
与此同时,AI需求并不局限于GPU及AI加速器。魏哲家表示,代理式AI CPU的出现以及网络芯片需求的持续增长,也进一步推动晶圆需求。
他强调:“不论未来AI采取何种技术路径,都需要最先进的半导体制程支撑。”凭借技术领先、制造能力、全球布局及客户信任,目前“所有AI客户都在与台积电合作”。
不过,对于2027年业务规划,台积电仍保持审慎态度。魏哲家指出,消费电子及价格敏感度较高的终端市场,正面临零组件价格上涨与总体经济不确定性等挑战。尽管如此,先进制程需求依然极为强劲,包括2纳米快速放量在内的先进制程需求,预计仍将支撑2027年第一季度的业务表现。
2纳米产能明年翻倍,台积电加码全球扩产
在先进制程方面,台积电正加快2纳米及后续技术的量产准备。魏哲家表示,N2技术已于2025年第四季度以良好良率进入高量产阶段,并在新竹与高雄厂区持续推进多阶段量产提升。受惠于智能手机、高性能计算及AI应用的强劲需求,公司预计N2家族技术的2027年全年产能将增加超过一倍。
在下一代制程方面,台积电已经开始为A14技术准备产能,风险性试产预计于2027年如期展开,并于2028年启动量产。魏哲家还透露,市场对A16(1.6纳米)制程的需求非常高,客户采用意愿强烈。
3纳米同样是此次扩产的重点。台积电此前已规划在全球增建三座新厂,以满足3纳米制程强劲且持续数年的需求。随着客户需求进一步增加,公司决定在中国台湾台南科学园区再增建一座3纳米工厂,预计2028年上半年量产;台南原有新3纳米工厂则预计于2027年上半年量产。
海外布局也在同步推进。美国亚利桑那州第二座晶圆厂已完成建设,目前正处于设备搬入与安装阶段,预计2027年第三季度开始量产,较原定时程略早。日本第二座晶圆厂正按计划推进,并将采用3纳米制程,预计2028年量产。
魏哲家表示,目前全球有近25座晶圆厂正在推进中。未来几年,台积电将在中国台湾建设13座先进制程与先进封装厂,并在海外建设5至6座晶圆厂。
除晶圆制造外,先进封装也是台积电扩产的重要部分。魏哲家指出,目前CoWoS先进封装需求非常强劲且持续增长,即使台积电每年都大幅扩充产能,当前仍然供不应求,公司正全力增加产能以满足客户需求。
针对面板级封装(FPLP)及硅光子、光学共同封装(CPO)等前瞻技术,台积电正在积极开发更大型的面板级封装解决方案,以降低未来成本。魏哲家强调,公司在相关技术及量产成熟度方面仍保持业界领先地位。
在美国布局方面,魏哲家表示,亚利桑那州建厂与扩产主要是应广大美国客户的要求。除了晶圆制造产线,台积电也正积极评估与规划在美国建立先进封装产能,并持续与客户沟通具体规格与需求。
为了增加现有产出,台积电还在进行设备转换及产能优化。魏哲家表示,公司持续将中国台湾地区的部分5纳米设备转换为支援3纳米产能,并通过提升各生产据点的生产力,以产出更多晶圆。同时,公司也在N7、N5和N3节点之间提供更灵活的产能支援。
在客户需求规划方面,台积电已派遣团队实地考察美国数据中心的建设进度及电力供应状况。魏哲家表示,云端服务供应商(CSP)均已做好充分准备,相关反馈良好。台积电则通过自上而下与自下而上相结合的方式,系统性掌握客户未来多年的产品路线图,以提前安排产能。
未来三年资本支出明显提高,海外扩产带来成本压力
持续扩充先进制程及相关产能,也意味着台积电未来仍将保持较高的资本投入。
台积电重申,2026年全年资本支出预计为600亿至640亿美元,并预计2026年至2028年的资本支出规模将明显高于此前三年。
台积电财务长黄仁昭表示,尽管目前部分设备供应仍然吃紧,公司仍持续提前与设备供应商合作规划产能,以应对客户未来需求。
不过,先进制程快速放量及海外厂扩张也会对毛利率产生影响。黄仁昭指出,第四季度毛利率中值预计较第三季度下降约0.4个百分点,主要受到2纳米快速放量及海外厂成本较高的双重影响。生产力提升、成本改善及跨制程节点的产能优化,有望部分抵消这些不利因素。
台积电预计,海外厂量产对2026年全年毛利率的稀释影响将更接近2个百分点;随着未来几年美国扩产持续推进,海外厂对毛利率的稀释幅度可能扩大至3至4个百分点。
对此,公司计划利用亚利桑那州产能规模扩大的优势,通过营运改善成本结构,并与客户及供应商合作管理成本影响,以维持各生产区域的成本竞争力。
在设备投资方面,针对High-NA EUV(高数值孔径极紫外光)设备,魏哲家强调,台积电重视技术成熟度与投资回报率(ROI),不会盲目追逐新设备,只有在设备成熟且具备成本效益时,才会考虑导入量产。
对于市场竞争,魏哲家表示,无论客户是无厂半导体公司(Fabless)还是整合元件制造商(IDM),台积电都会一视同仁,并将竞争对手的内部产能纳入整体评估。
从第三季度业绩到未来三年的资本投入,台积电此次法说会披露的重点集中在持续增长的先进制程需求,以及与之相对应的全球产能扩张计划。面对AI带来的需求,公司正同步推进2纳米、3纳米及后续制程,扩大CoWoS等先进封装产能,并通过设备转换和跨制程产能优化提高产出。
魏哲家表示,台积电将尽一切可能、在可行条件下以最快速度最大化对客户的支持。对于公司而言,如何在扩大产能的同时控制海外制造成本、维持盈利能力,将与先进制程的量产进度同样受到关注。
*免责声明:本文由作者原创。文章内容系作者个人观点,半导体行业观察转载仅为了传达一种不同的观点,不代表半导体行业观察对该观点赞同或支持,如果有任何异议,欢迎联系半导体行业观察。
本文来自微信公众号 “半导体行业观察”(ID:icbank),作者:编辑部
本内容旨在传递行业动态,不构成投资建议或承诺。



24H热门新闻
暂无内容
