






美股正在削弱加密市场周期吗?
Zhou热度: 5398
文章探讨代币化美股对加密市场周期的影响,指出上市公司集体反对、定价失真、周末流动性缺失等问题暴露其脆弱性;分析显示加密市场正从原生资产牛市转向全球资产上链的分发牛市,美股和国债代币化为熊市提供资金锚点,但受制于监管限制与合规路径缓慢,难以快速放量。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Zhou,ChainCatcher
10 月 15 日,OKX 与 ICE 合资的代币化股票平台 OKXICE 发布公告,在其计划上线的 63 只美股中,Verizon、博通、联合健康等九家上市公司已依据 SEC 新规提出反对,相关股票将无法在该平台交易。
与此同时,纳斯达克也表示,不会让自家股票在这一框架下被代币化。
这是 SEC 9 月推出创新豁免以来,上市公司首次集体行使否决权。代币化对美股和加密市场究竟意味着什么?
一、代币化美股的代价开始显现
根据 SEC 9 月 17 日发布的创新豁免,链上代币化证券交易场所无需注册为交易所,即可交易已经发行的美股。第三方代币化不必事先取得上市公司同意,但须提前书面通知,上市公司在 30 天内提出反对,该股票就不能在这一场所交易。
OKXICE 是依据这一规则发出开张公告的第一家场所。根据其公告,平台部署在 X Layer 上,采用带准入控制的 Uniswap v4 资金池,股票与 USDC、USDG、USDT 等稳定币配对,全天候交易。池内价格只由两种资产的数量比例决定,不使用预言机,除停牌外也不设熔断。公告同时承认,代币价格可能偏离标的股票,在常规交易时段之外尤其如此。
对上市公司而言,这意味着自家股票将进入一个它们无法掌控定价的市场。提出反对的九家公司中,CoreWeave、AppLovin、Applied Digital 等都是 AI 和散户热门股,也是加密交易者最想交易的标的。
纳斯达克给出的理由更直接,它不希望自家股票在不能实时显示最优价格、也不向综合行情系统报告成交的场所交易。值得一提的是,纳斯达克本身是纽交所母公司 ICE 的竞争对手,今年 3 月已获 SEC 批准以代币化形式交易股票。
市场观点认为,RWA 的瓶颈在于授权,也就是谁有资格把一只股票的经济权益做成链上代币。这次九家公司的反对,争的正是这项权利。
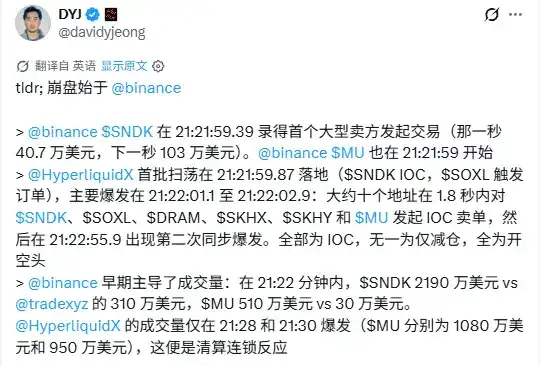
就在上周末,市场出现了一次闪崩。北京时间 10 月 18 日凌晨 5 时 22 分左右,美股休市期间,加密平台上的美股 AI 概念股永续合约突然下挫。
交易执行平台 Tread.fi CEO DYJ 称这次闪崩抛售始于 Binance,SNDK 合约率先出现大额主动卖单,当秒成交约 40.7 万美元,下一秒约 103 万美元。不到一秒后,Hyperliquid 上出现扫单,约 10 个地址在 1.8 秒内集中卖出 SNDK、MU、SOXL 等六个合约,全部为新开空仓。约六分钟后,Hyperliquid 上 MU 合约的成交量骤增至每分钟约 1000 万美元,DYJ 将这一阶段归因于连锁清算。
Binance 上的 MU 合约一度跌至 818.57 美元,较闪崩前下跌约 6%,随后在一小时内收复大部分跌幅。
真实持股人的账户在周末不受影响,被清算的是用杠杆交易这些合约的人。价格虽然回来了,但他们的仓位也出局了。
周末本身就是代币化美股最薄弱的时段。据 Decentralisedco 发文对比了 3 月以来 30 个周末的数据,发现当周一开盘缺口超过 1% 时,永续合约判断方向的正确率为 69%,但到纽约时间周日晚,只反映了缺口幅度的约四分之一。
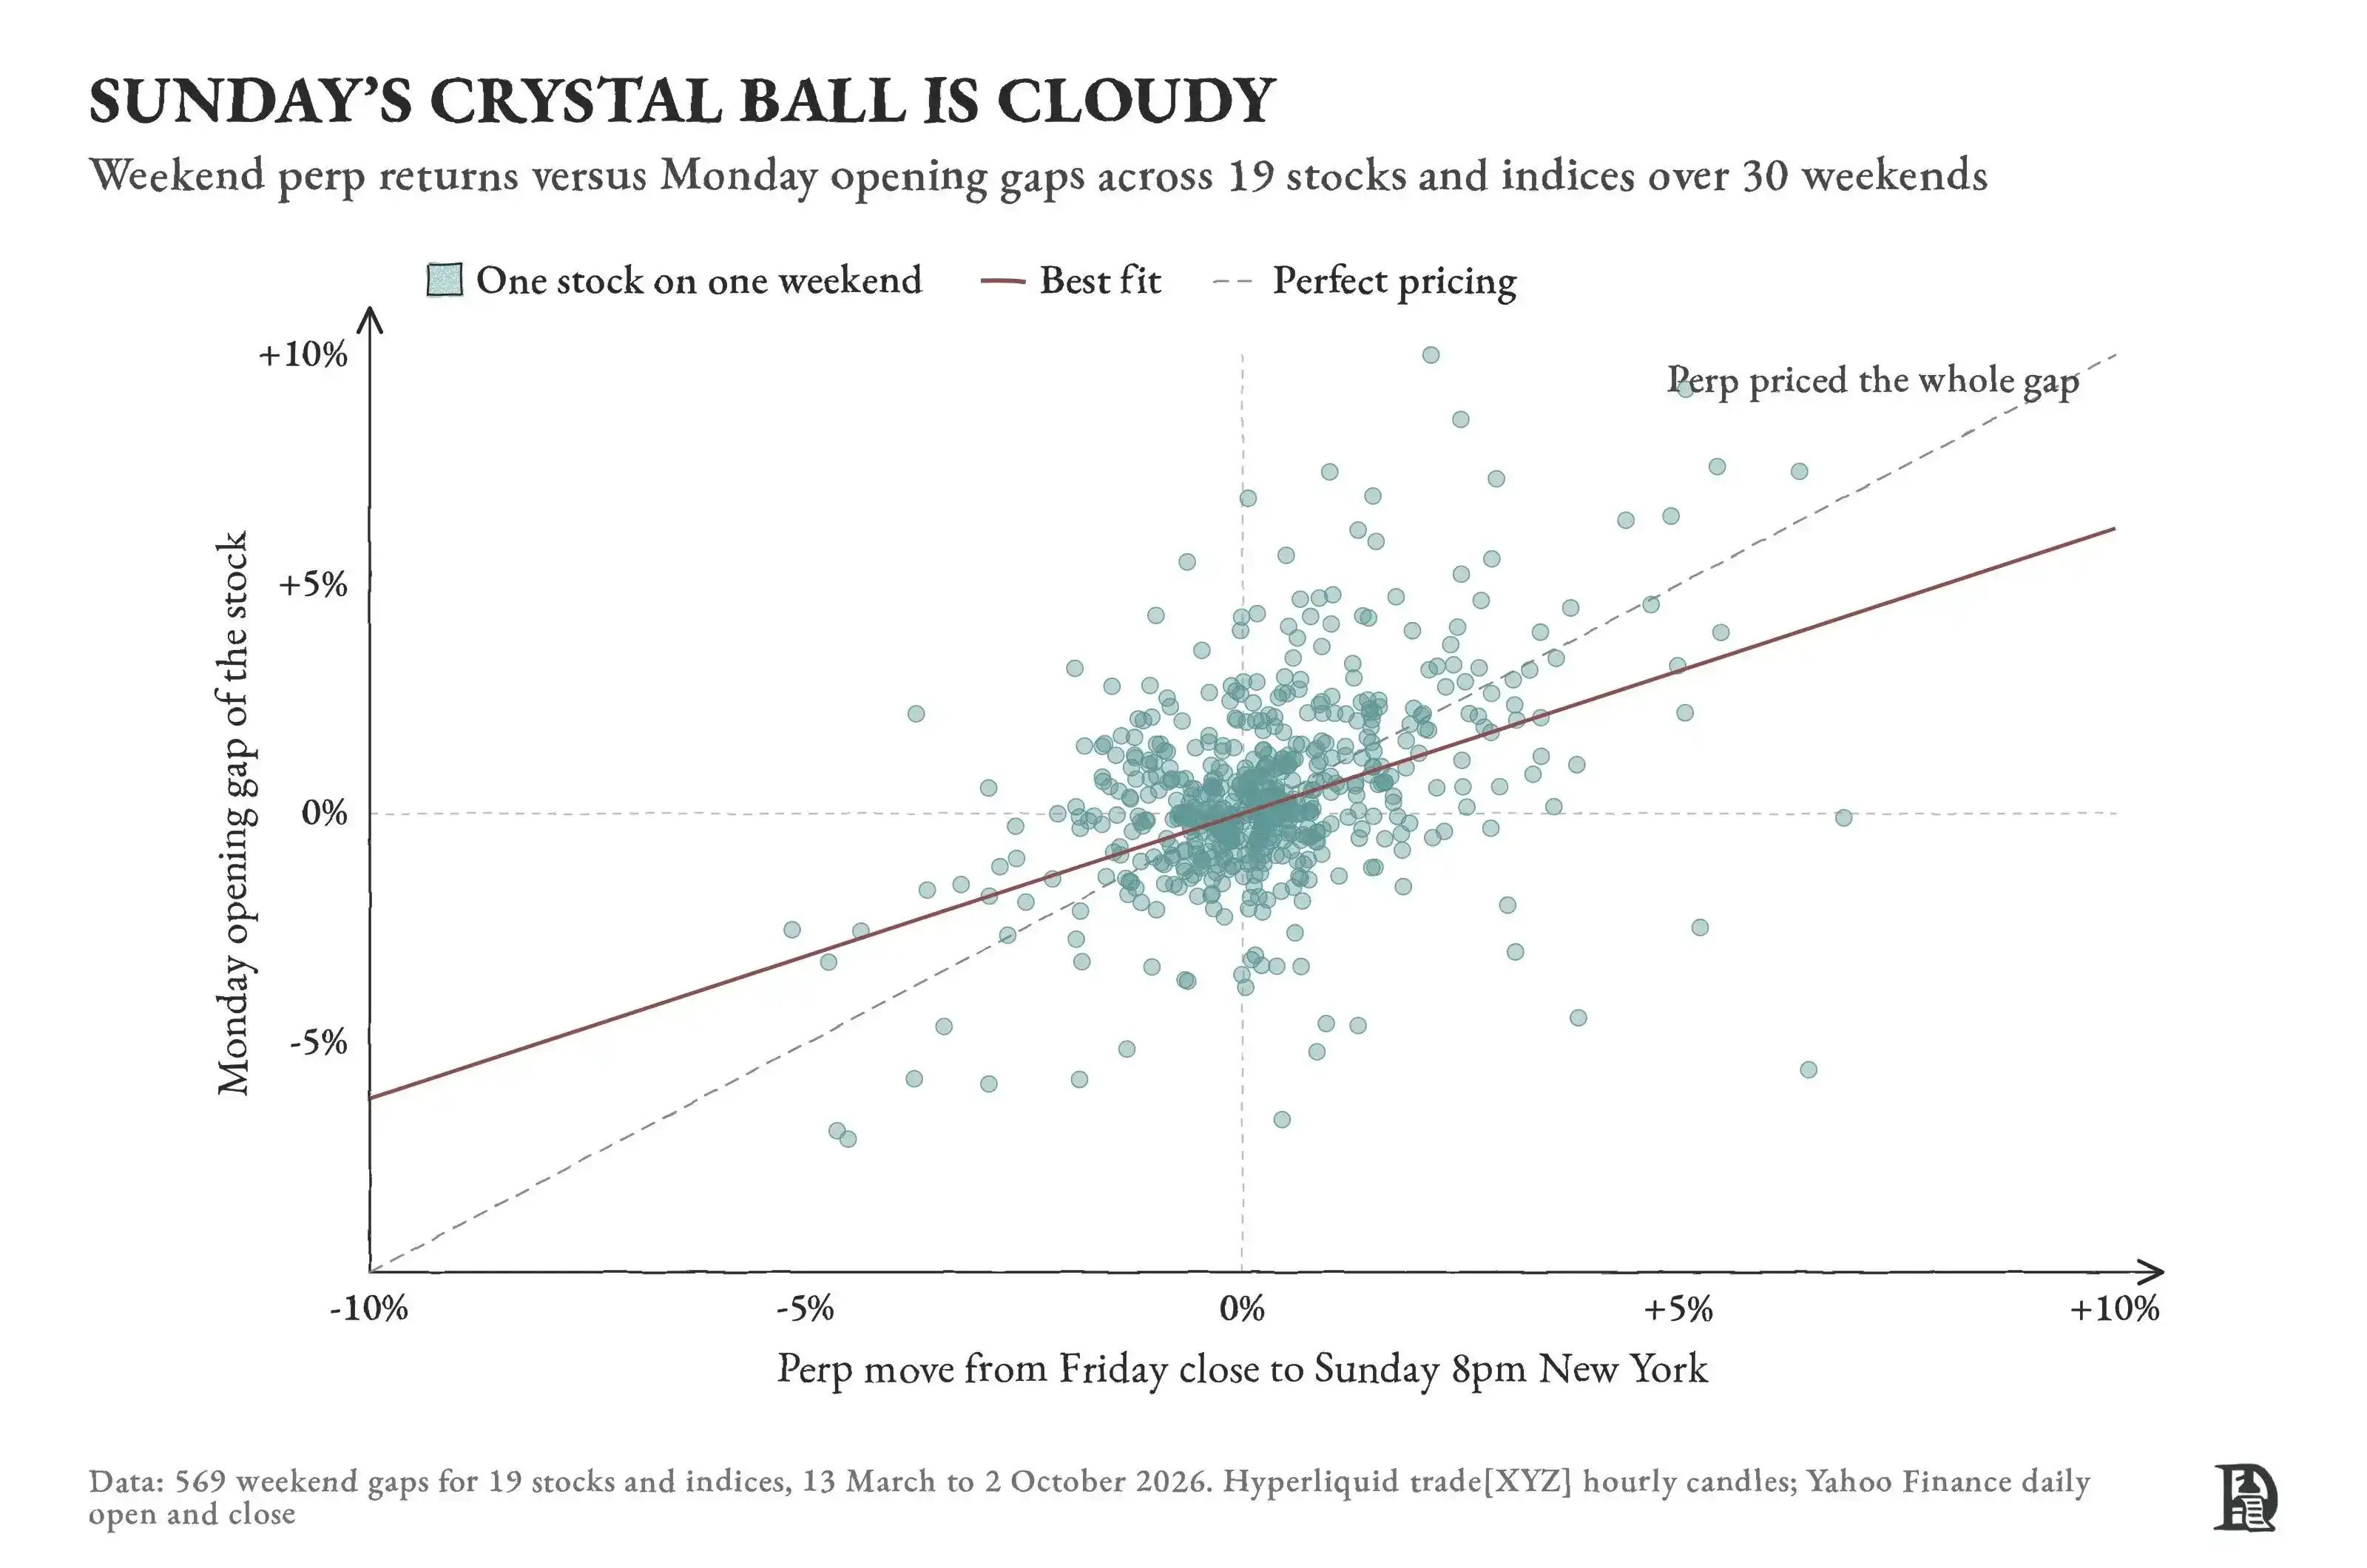
成交稀薄、定价不准,杠杆和清算机制又会放大冲击。IMF 在 10 月的《全球金融稳定报告》中指出,代币化股票的波动率约为对应股票的 1.5 倍。IMF 金融顾问 Tobias Adrian 认为,代币化试图消除的那些低效环节,在传统市场里起着减震器的作用。周末休市,正是这样一种缓冲。
二、美股正在削弱加密市场周期?
过去十多年,比特币价格大体跟随减半形成四年周期。历次熊市中,比特币从高点下跌的幅度在 77% 到 93% 之间。
熊市的代价不只体现在价格上,资金大量出金离场,行业往往要等到下一轮牛市,才能重新聚集资金和人气。
这一轮的节奏倒是没有改变,比特币于 2025 年 10 月在约 12.6 万美元见顶,距 2024 年 4 月减半约 540 天,与历史规律一致。但振幅明显变小了,今年 6 月 5 日,比特币最低跌至约 5.91 万美元,回撤约 53%,此后逐步反弹,近期回到 8.5 万美元附近。
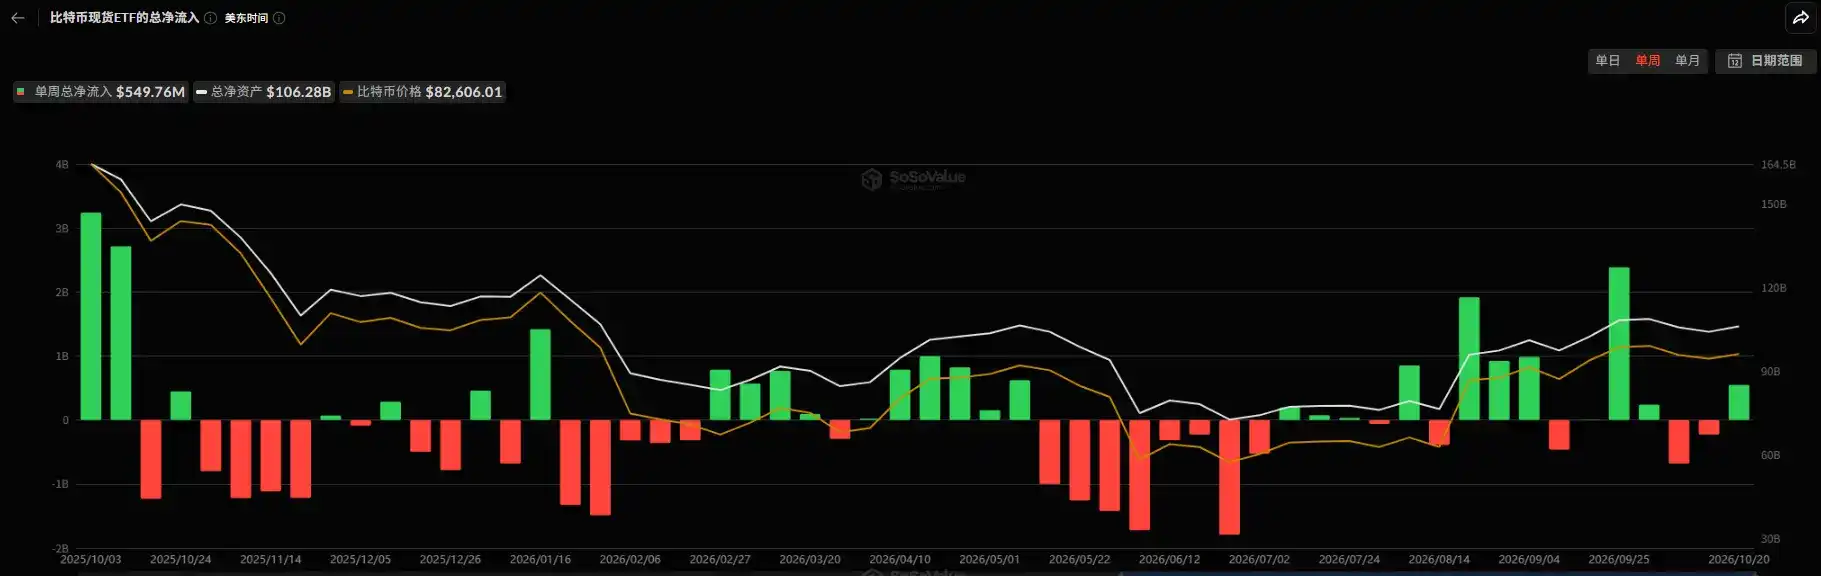
跌幅变浅,首先要看谁在托底。比特币现货 ETF方面,据 SosoValue 数据,2025 年 11 月至 2026 年 6 月,ETF 合计净流出约 100 亿美元,比特币见底的 6 月单月流出约 45 亿美元,7 月至 9 月反弹时,又合计净流入约 63 亿美元。
比特币财库公司方面,据 BitcoinTreasuries.net 统计,今年 2 月上市财库公司的卖出量已超过买入量,持续买入的几乎只有 Strategy 一家。根据其向 SEC 提交的文件,Strategy 的比特币持仓从 2025 年 11 月底的约 65 万枚,增至 2026 年 6 月下旬的 843,775 枚,增持约 19.4 万枚。今年 1 月,Strategy 一家就占上市公司净增持的 97.5%。不过,Strategy 在 6 月 22 日当周之后暂停了买入,转而积累美元储备。
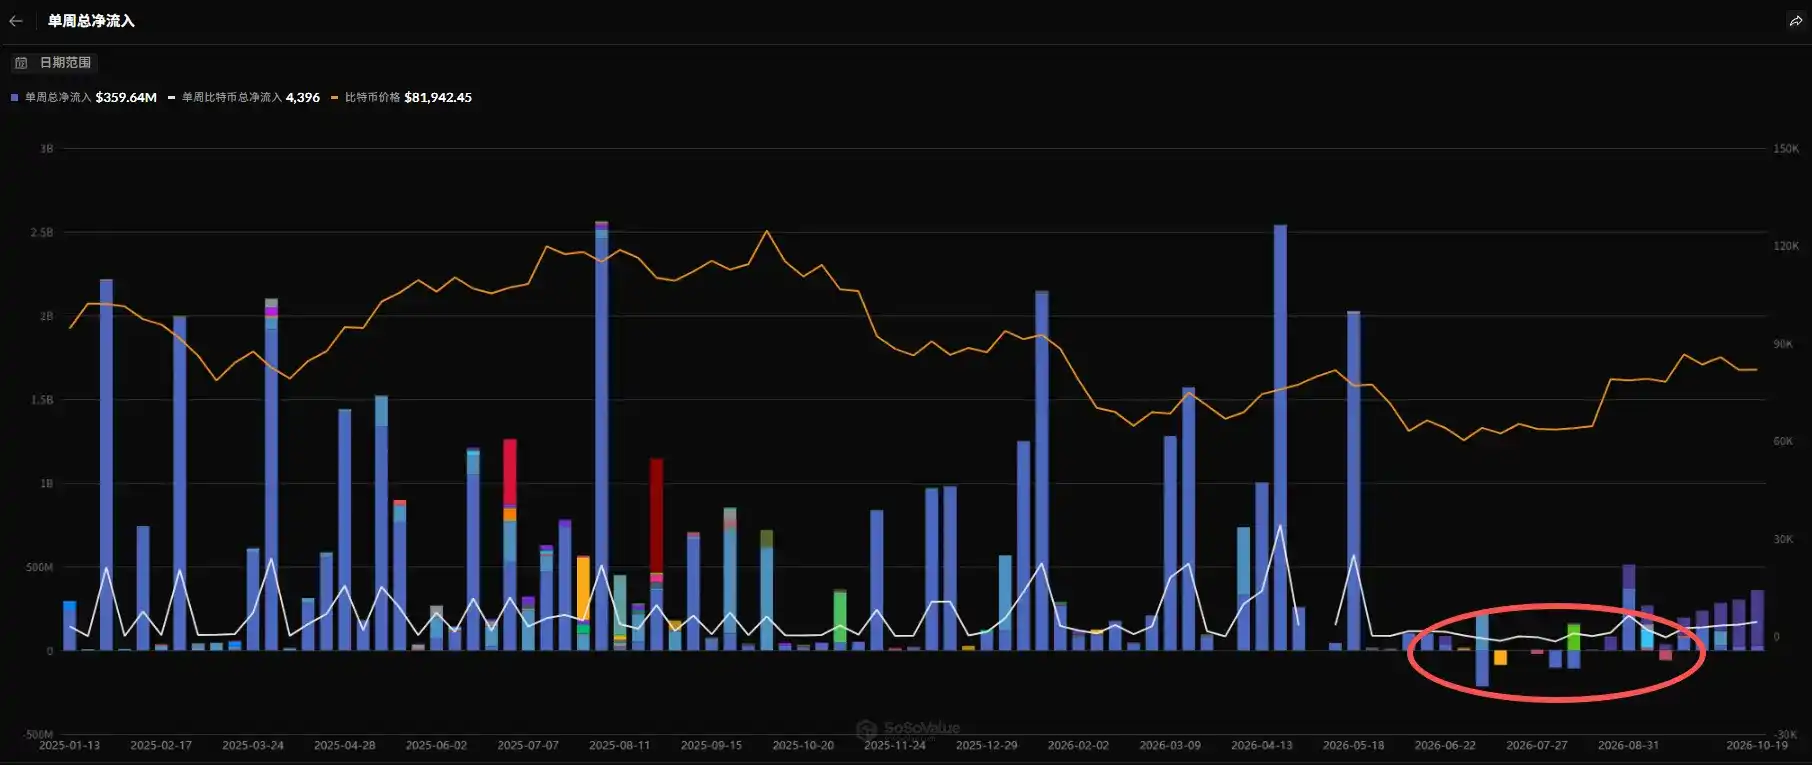
换言之,这轮熊市在价格层面的托底,很大程度上依赖单一公司的融资能力。
与此同时,链上还发生着另一种变化——稳定币没有像上一轮那样大量离场。CoinGlass 数据显示,比特币自 2025 年 10 月见顶后下跌,USDT 市值却继续增长,到今年 4、5 月才见顶,之后基本走平,目前约 1830 亿美元,USDC 也只是小幅回落。
据统计,今年稳定币从高点的收缩约为 3%,远低于 2022 年的 26%跌幅。当然,2022 年的缩水有一部分来自 Terra 崩盘和硅谷银行事件。
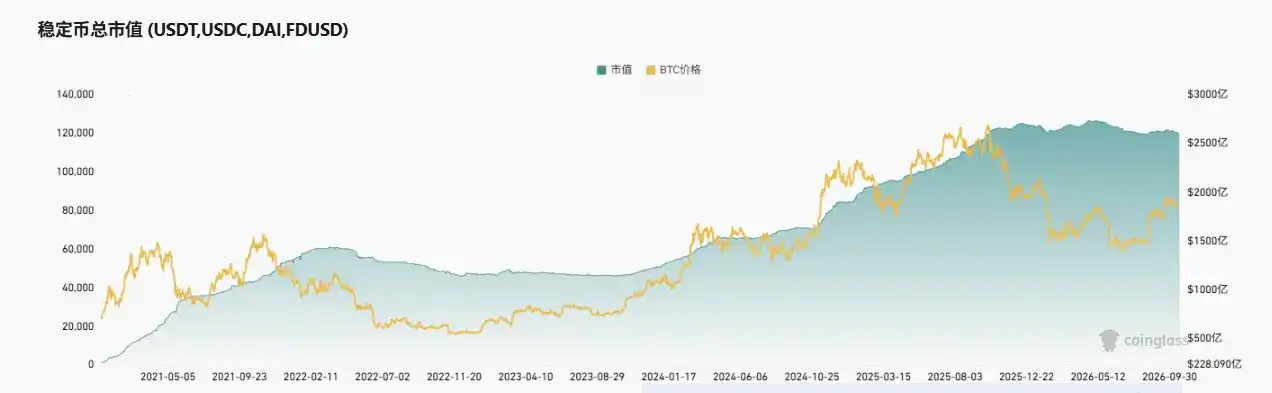
此外,链上资金还找到了新的停留之处。RWA.xyz 数据显示,代币化美国国债的规模从 2025 年 10 月的约 90 亿美元,增至今年年中约 160 亿美元的高点,比特币反弹后开始回落,目前约 145 亿美元。
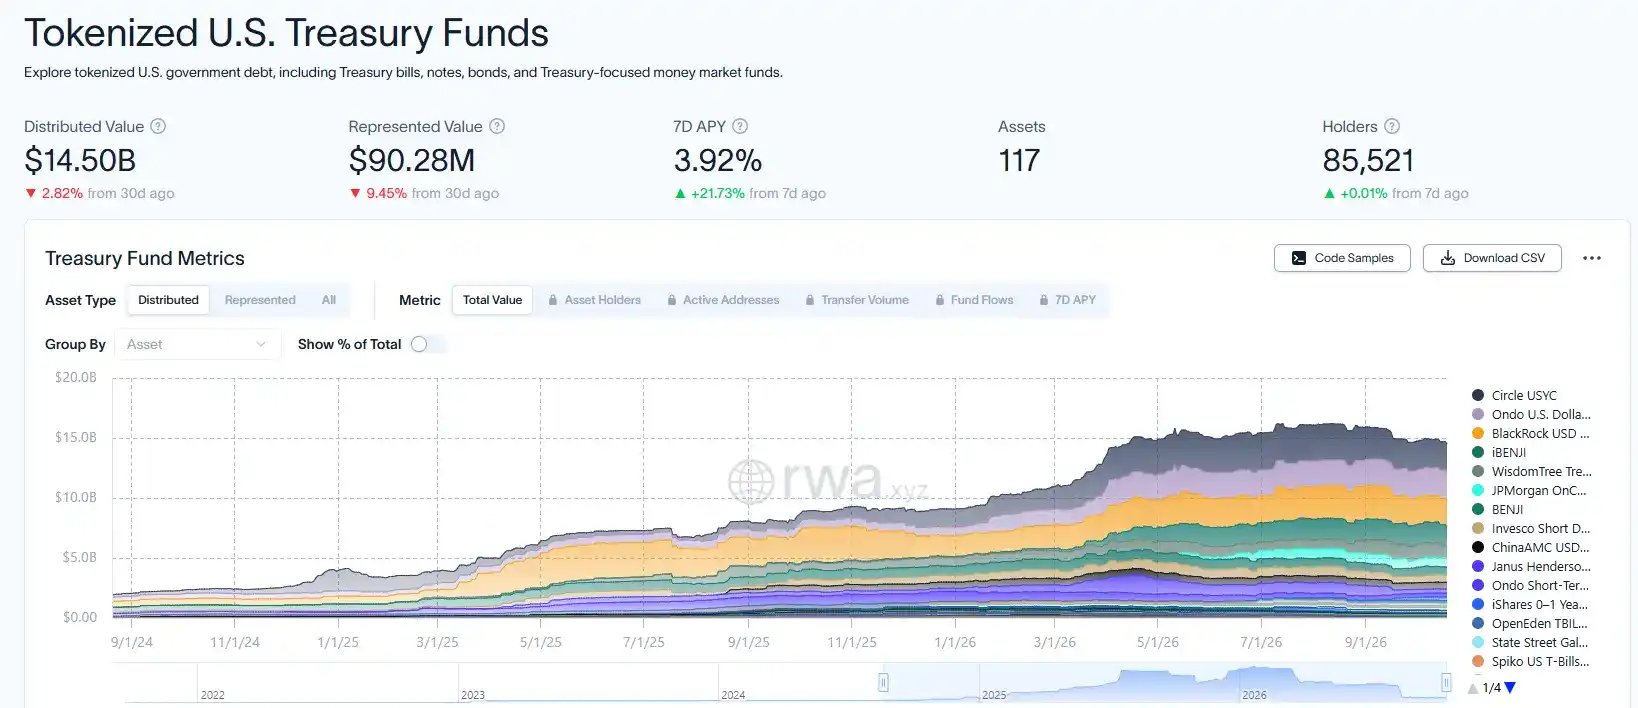
代币化国债的持有人约 8.55 万,以机构和 DeFi 协议为主,规模也远小于 Strategy 的买入,但在上一轮熊市中,链上几乎没有这样的去处。
另一方面,交易所的收入结构也在变化。据 Dune 数据看板,2025 年 12 月中旬,Hyperliquid 上以股票、指数和大宗商品为主的 HIP-3 市场,只占日成交量的 4%。到今年夏季,多数交易日的占比已达四到六成,7 月 30 日一度达到 74%。
这里面有加密资产成交萎缩的因素,但加密行情低迷时,交易所确实有了不依赖币价的业务。
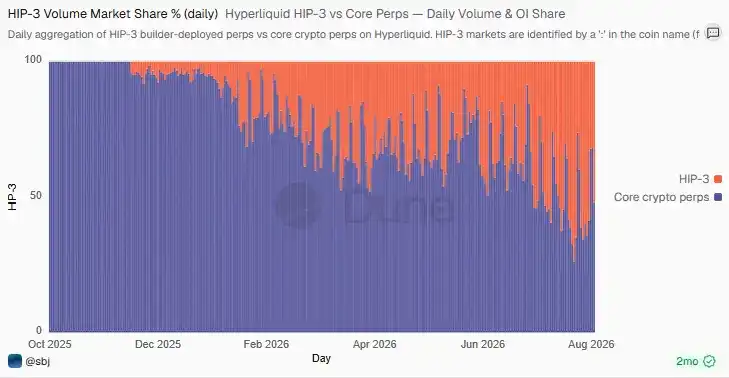
加密研究员 Haotian 认为,加密行业正在从资产发行的牛市,转向全球资产上链后的分发牛市。也就是说,下一轮牛市中会有一部分增量资金流向代币化美股,牛市的顶部也可能因此被削平。
与此同时,减半本身的影响在递减。当前比特币区块奖励为 3.125 枚,2028 年将降至 1.5625 枚。当加密平台上的交易者同时关注财报季和美联储议息,加密市场的周期会更多跟随全球流动性和美股的节奏。
三、加密市场需要美股,远多于美股需要加密
而对于博通、Verizon 这样的公司来说,被代币化几乎没有好处,它们既不缺流动性,也不缺融资渠道。按 CoinFound 测算,境外代币化股票的交易额与传统市场成交额之比,49 只股票的中位数只有 0.084%。
尽管华尔街也在推进代币化,他们走的却是另一条路。2025 年 12 月,DTC 获得 SEC 无异议函,可将其托管的证券转换为链上代币,范围覆盖罗素 1000 成分股,约占美股可投资市值的 95%。在纳斯达克,代币化份额与传统份额在同一个订单簿中撮合,差异只在成交后的交付方式。
这条路线不依赖稳定币,代币也只能在 DTC 登记的钱包之间转移。DTCC 战略负责人 Michael Winnike 认为,代币化应当改造市场功能,同时保留现有市场所依赖的安全保障。
反过来,加密资金也撑不起美股代币化市场。Decentralisedco 测算,外国投资者持有约 19.86 万亿美元美股,即使全部稳定币的十分之一转入股票代币,也只能增加约 310 亿美元,其余增量必须来自券商账户里已经持有的股票。
更值得关注的是加密资金买了什么。RWA.xyz 数据显示,截至 10 月 19 日,链上代币化股票规模约 34.5 亿美元。其中 Strategy 相关代币合计约 3.68 亿美元,Circle 相关代币约 3.07 亿美元,两家合计占比约 19.6%,是四只宽基指数产品总和的 2.6 倍。
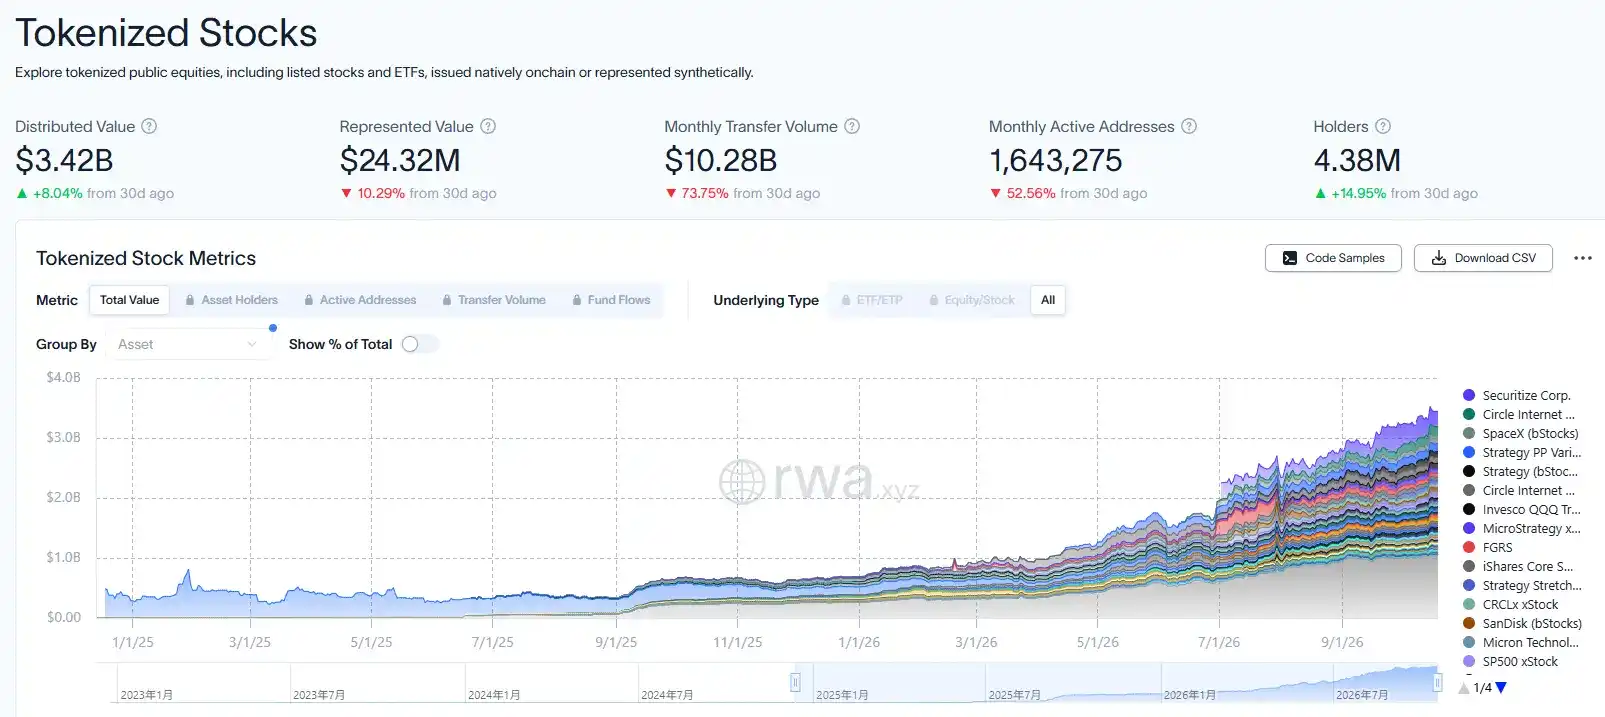
CoinFound 表示,加密资金买得最多的美股前三位,正是与加密市场同涨同跌的 Circle、Strategy 和 Coinbase,这样的持仓很难起到分散风险的作用。
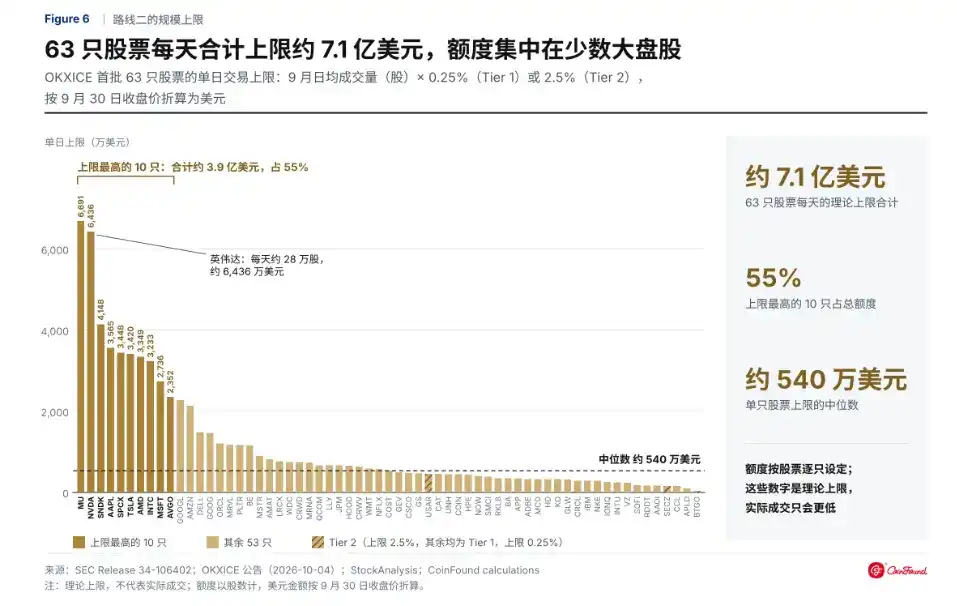
能起稳定作用的形态,又被规则管得最紧。根据 SEC 的规则,单只股票的代币化交易额不能超过上月日均成交量的一定比例,大盘股为 0.25%,其他股票为 2.5%。按测算,OKXICE 首批 63 只股票每天合计上限约 7.1 亿美元,英伟达每天最多约 6400 万美元。再加上发行人的否决权,合规路线短期内难以放量。
同时,tradeXYZ 上股票、指数和 ETF 永续合约的未平仓量约 30.1 亿美元,相当于全部链上股票代币价值的 94%。9 月初,Robinhood Chain 上一个 memecoin 资金池持有全部代币化 HIMS 的 53%,约 3.9 万美元的买盘就把代币价格推到 132.64 美元,而纽约收盘价只有 28.84 美元。
加密市场需要美股来熨平周期,却只能按华尔街的规则获得它,而最能起稳定作用的合规形态,被限制得最紧。这或许正是代币化美股听起来很好、见效却很慢的原因。
结语
长久以来,加密市场暴涨暴跌的根源在于,大部分资产的价值都来自市场对加密本身的预期。价格上涨吸引资金,资金又推高价格,下跌时同样如此,整个市场缺少一个独立于自身情绪的锚。
代币化美股和国债带来的,正是这样一个锚。它们的价值来自企业盈利和利率水平,与币价没有必然联系。有了这类资产,熊市里的资金可以留下来,交易所和协议可以依靠服务维持经营,开发者也有理由做跨越周期的规划。
前提是加密行业愿意接受传统市场的规则,让美股以抵押品和资金停留之处的形态进入链上。如果它只被做成又一种高杠杆筹码,带来的只会是更剧烈的波动。
这也意味着,原生代币将不再独占链上资本。但一个不必每隔四年就推倒重来的加密市场,或许才是代币化对这个行业最深远的意义。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
