扫描下载APP
其它方式登录
Injective(INJ)单月反弹70%,核心驱动是围绕美国合规化展开的叙事重构:获SEC转让代理牌照、三家机构申报ETF、百亿房贷上链、白宫政策游说及固定Gas等机构适配升级,叠加超跌低位与低FDV支撑的‘收入/FDV’数据营销,形成短期逼空行情。
前FTX欧洲负责人Patrick Gruhn领导的纳斯达克上市公司Perpetuals.com向美国SEC申请“创新豁免”,拟建立第二家代币化美股交易场所,要求代币具备分红与投票权,采用许可制AMM池以USDC交易,区别于2021年无股东权利的股票挂钩代币。
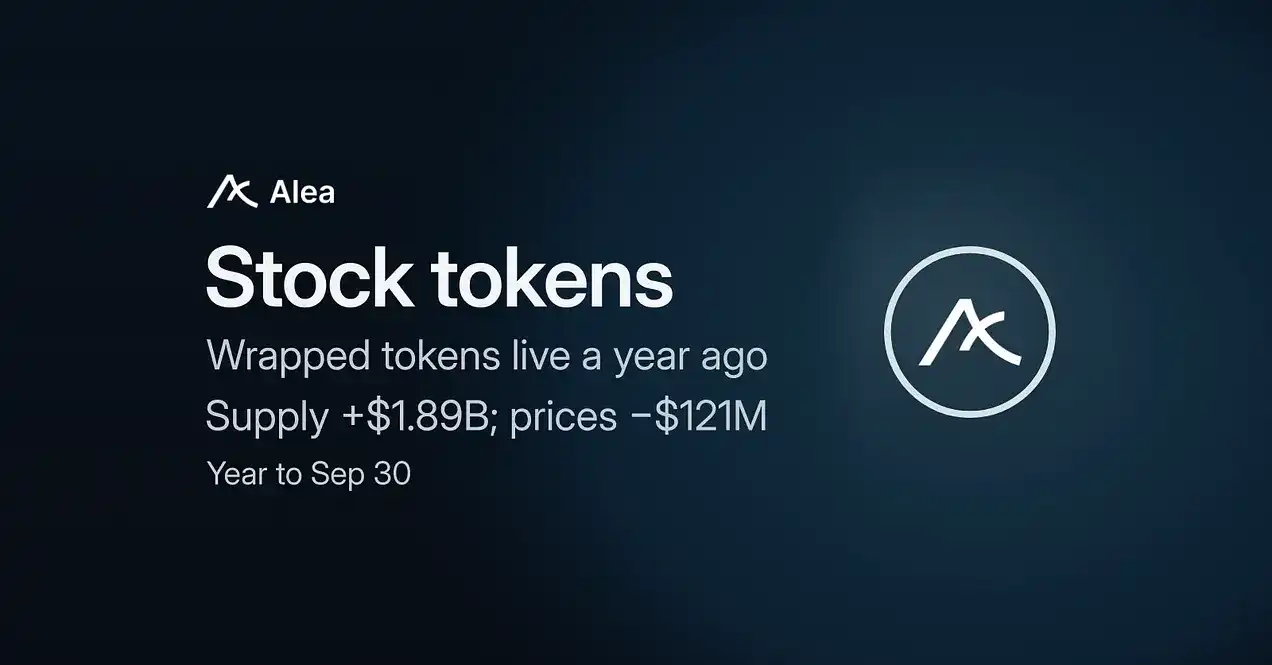
代币化美股市场一年内规模扩张7.6倍至31.4亿美元,增长主要源于发行方持续增发和新交易所上线,而非股价上涨;Circle、Strategy等公司股价大跌背景下代币供应却激增数十倍;SEC豁免将催生带投票权与分红权的美国本土代币市场,分发渠道与增发能力成为决定2030年市场能否达636亿美元的关键因素。
Clarity法案在参议院闯关失败,美国加密监管重心转向SEC与CFTC,推动链上交易、代币化证券及机构准入加速;但缺乏国会立法导致规则耐久性不足,反而强化Coinbase、Kraken等老牌交易所的监管护城河,DeFi与新入场者面临不确定性。
灰度Zcash现货ETF上市首月吸金超10亿美元,跻身十年新发ETF前1%,标志加密ETF市场进入多元化阶段;SEC通用上市标准覆盖约15种代币,发行方转向精选有叙事和需求的资产;灰度借创新豁免推进比特币与以太坊备兑期权基金代币化,绕开《清晰法案》立法僵局。
OKX向美国SEC提交申请,拟推出合规代币化股票交易平台,需满足9月新规要求:代币须具备真实分红权与投票权;其现有离岸合成型产品不达标,正通过与ICE合资的OKXICE推进牌照审批,以进入美国市场。
美国SEC前委员Hester Peirce卸任,标志SEC进入仅剩两名共和党委员的“两人时代”。她八年任期内以异议推动加密监管转型,主导加密工作组促成多项诉讼撤回,并推动代币发行、托管、过户代理人及创新豁免等新规制定,为行业构建初步监管框架。
OKX向美国SEC提交申请,拟推出符合监管要求的代币化股票交易平台,需满足创新豁免条款——即代币须附带真实分红权与投票权;其现有离岸合成型产品不达标,正通过与ICE合资成立OKXICE推进合规牌照申请。
美国SEC批准六只3倍杠杆ETP的上市规则变更,包括挂钩比特币和以太坊的产品,但实际交易需待S-1注册声明生效;产品通过期货合约实现杠杆敞口,采用日度重置机制,存在路径依赖与展期成本风险;比特币和以太坊被与黄金、原油等传统大宗商品并列监管,释放数字商品归类信号。
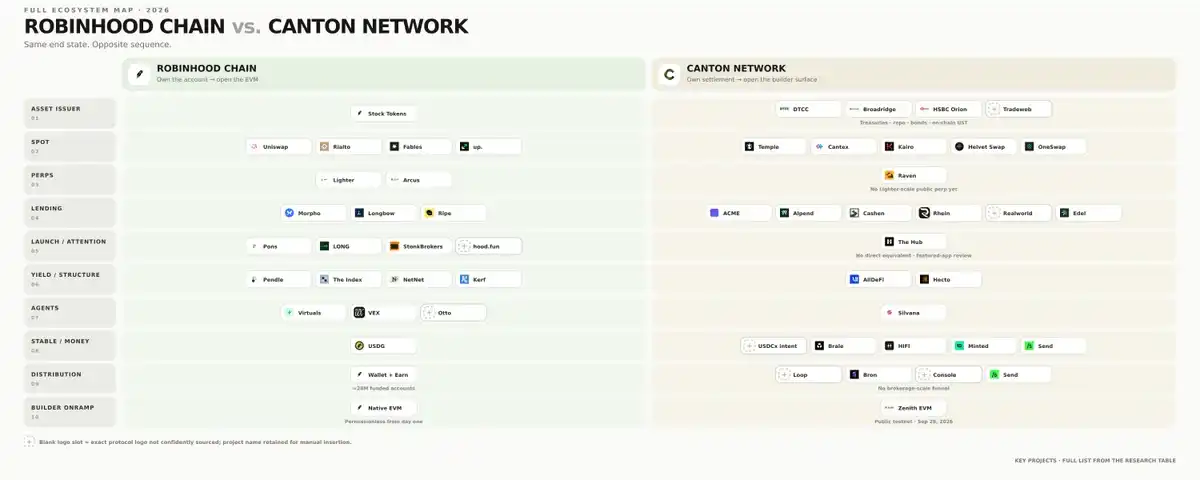
报告分析代币化资产市场现状,指出当前重点已从资产上链转向构建合规、高流动性、高资本效率的二级市场。研究发现:开放准入产品主导现货交易;股票类代币换手率高而利率类产品极低;永续合约交易量远超现货;Robinhood Chain推动零售分销但持仓高度集中;机构需聚焦监管框架内的基础设施建设,如做市商、赎回机制和跨链互操作。
美国SEC公司融资部发布加密资产FAQ,聚焦代币回购、质押凭证代币、网络升级及交易平台身份四类场景的合规边界,强调‘功能性’为判断核心前提:仅在具备功能性的网络上,回购、升级等行为才不构成关键管理努力;质押凭证须严格符合‘收据’定义;平台不因提供二级市场自动成为推广方。文件属工作人员意见,无法律效力,旨在明确Howey测试中投资合同存续的判断依据。
美国SEC更新代币回购监管指引,明确只有在系统已功能可用且无中心方干预的前提下,链上自动执行的回购才可能规避证券认定风险;反之,由基金会或核心团队主导、公开宣传的利润回购行为将面临被定性为证券的高合规风险,迫使市场重新评估各类协议回购的合法性和基本面价值。
CLARITY法案在参议院以49比50票未获通过,但SEC和CFTC随即采取行政行动填补监管空白:SEC推出代币化证券交易五年豁免及多项亲行业规则,CFTC发布员工信函明确前端开发者免责,并提交加密市场结构监管提案,实质承接了法案中关于现货监管与DeFi合规的核心目标。
美国SEC 2026年9月FAQ并未认定代币回购或网络升级自动排除证券属性,而是强调需结合具体事实判断:仅当加密系统已具备功能、回购不构成对发行方必要管理性努力的承诺、且购买者不再合理期待依赖其获利时,相关行为才可能脱离Howey测试的投资合同范畴;核心在于承诺内容、功能实现状态与购买者预期的一致性。
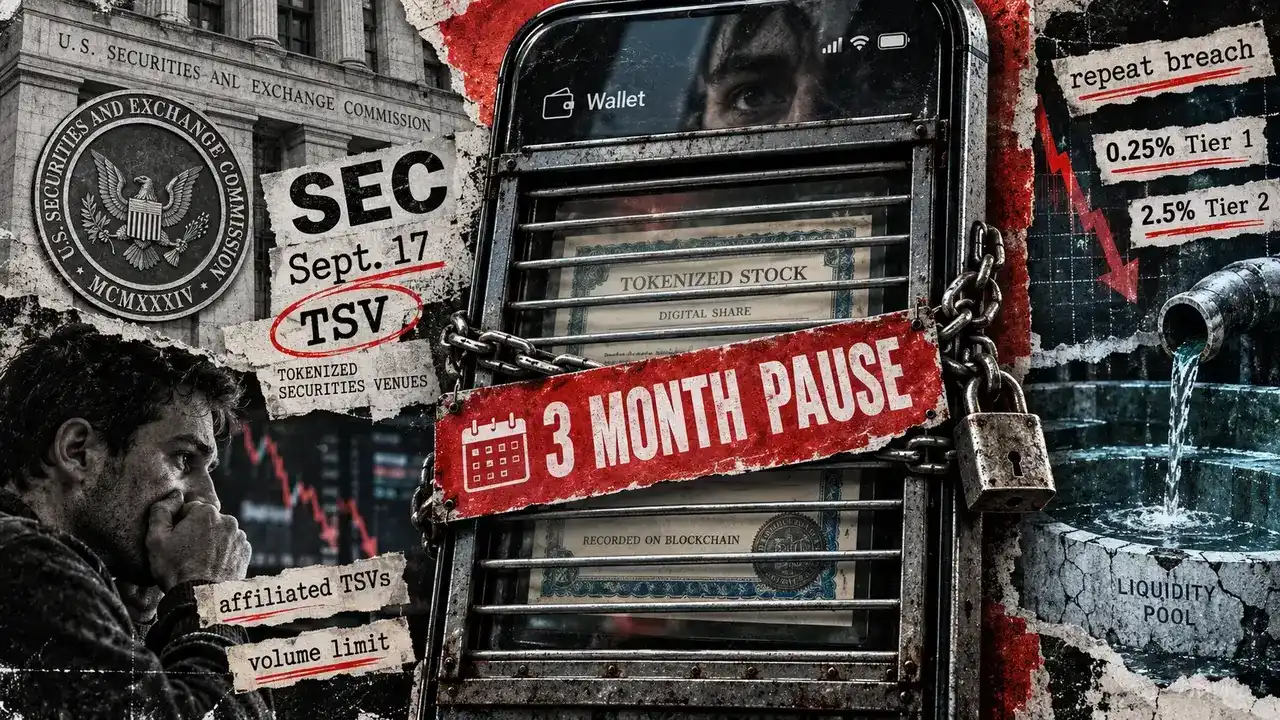
美国SEC在代币化证券交易场所(TSV)试点框架中引入交易量上限机制,若某只代币化股票在关联平台多次突破日均交易量阈值,将触发最长三个月的交易暂停;该机制旨在控制跨市场价差与系统性风险,强调代币化股票虽具技术便利性,但流动性受限且权益实现依赖底层托管与合规安排。